日本产业拥有无数世界第一,为什么仍被认为在衰败?“已被全世界抛弃”的真相究竟是什么

日本车企这两年到底怎么了?这一茬可不是简单的“销量下滑”或者“转型慢半拍”那么轻巧几句话能带过去的。
先把最扎眼的数字摆出来:丰田、本田、日产、马自达、三菱、斯巴鲁、铃木这七家日本主力车企,集体下调2026财年的利润预期,从2023财年创纪录的7.54万亿日元,砍到3.9万亿,差不多直接腰斩。本田上市近70年来头一回交亏损表,亏了4239亿日元;日产连续两年巨亏,最新一个财年亏了5331亿日元。像这种“集体掉坑”的场面,在日本汽车史上基本没见过。
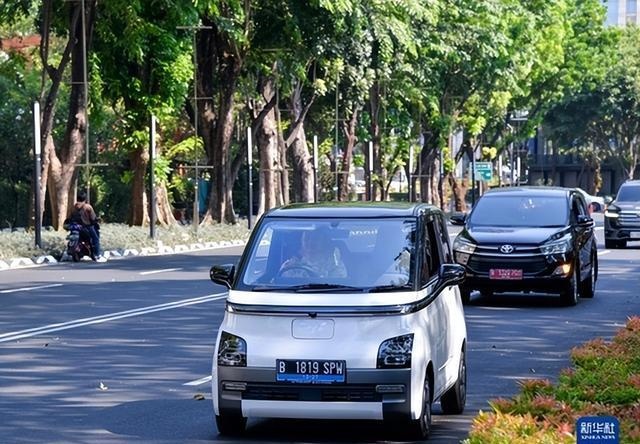
更刺眼的是市场信号:东南亚这种日系车“老牌殖民地”,正在被一波波中国电动车硬生生抢过去。曼谷车展中国品牌拿下了超过60%的订单;中国一季度汽车出口222.6万辆,同比增长56.7%,其中新能源车出口95.4万辆,同比增长1.2倍。以前是日系车南下,现在是中国车反攻进了日本的传统势力范围。
如果只是“竞争激烈”,那也还好说,可偏偏跟日本制造这几十年的“专利经商逻辑”扣在了一起——这才耐人寻味。
很多中国人对这种“专利经商”是有切肤之痛的,而且时间不远,追溯回去,大概就是从一张小小的光盘开始。
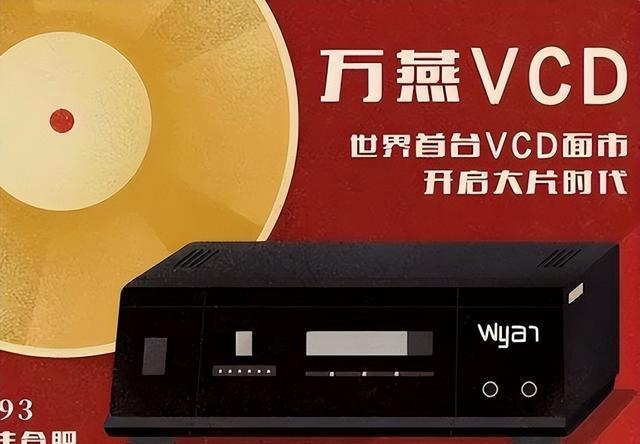
得从九十年代初说起。
那时候,中国有两个工程师,叫姜万勐和孙燕生,他们琢磨出一个新玩意:把视频和音频塞进光盘里。他们搞出来的东西叫“VCD”,又组了公司叫“万燕”。当年这个东西刚出来,简直就是家电圈里的“流量明星”——一台机器动辄卖四千多块钱,不愁没市场,很多家庭为了能看上一盘清晰的影碟,攒几个月工资照样咬牙买。
问题的拐点来了。日本厂商把万燕的机器买回去,一拆拆个底朝天,把结构、编码方式、存储安排统统摸了个透。索尼和一众日本企业,在VCD的基础上,稍微升级了一下存储容量和画面清晰度,重新包装个名字:DVD。然后转头就往专利局跑。
等中国厂家意识到不对劲的时候,“盘片+播放器”这一整套技术的核心专利,基本已经被日本人抢注完了。后来的故事就变成这样:一台DVD出口到美国卖135美元,中国工厂干一整套工序,能拿到的加工费只有两美元左右,剩下接近一百三十美元都被埋在专利费、授权费和品牌溢价里,源源不断流向专利持有方。
这种被“卡脖子”的痛,中国制造业记了二十多年。VCD、DVD只是一个缩影,日本企业靠着专利和标准,搭建起一套完整的“坐地收钱”体系。中国企业从那时候起,等于上了一堂极其昂贵的“专利课”。
如果说光盘还只是消费电子里的斗法,车企那边就更典型。
后来想做混动车的玩家,不管来自哪国,哪怕只是想做点“小改良”,往往也绕不开这些专利。很多工程师形容那种感受:你想在一辆车上改一点点结构,比如优化发动机与电机之间的耦合逻辑,结果一查专利,发现整条路径都被丰田提前埋了坑。你要做,就得先交专利费,给丰田“过路钱”。
有人用一句话概括这种商业模式:日本人搞生意,像一起凑份子吃火锅,别人负责买肉、买菜、准备锅底,他自己只带一双筷子过来,结果还想着多夹几口。头一回大家可能不计较,次数多了,谁还愿意继续上这种桌?
蓝光DVD就是最典型的一次翻车——或者说,是别人用脚投票的一次集体“退场”。
索尼联合多家日本企业,推出蓝光光盘标准。他们又沿用熟悉的那一套:在一张薄薄的光盘里,分解出2000多项专利,每一个层面都有收费点。从他们的视角看,这是“高技术含量、高附加值、高门槛”的新一轮收割;从别人的角度看,就是一张收费项目密密麻麻的“过路单”。
中国厂商算了一笔账,觉得按这种专利结构做蓝光播放器,还不如转去做别的生意划算;美国那边更干脆,直接跳过物理光盘,这边蓝光还没普及,另一边流媒体时代已经拉开帷幕。结果是,蓝光这套“高规格标准”,在纸面上的确很先进,却没真正赚到预期的钱,因为观众席还没坐满,一半人已经转场走了。
等到日本把这套“专利护城河”复制到氢能源上的时候,世界已经不是当初那个世界了。
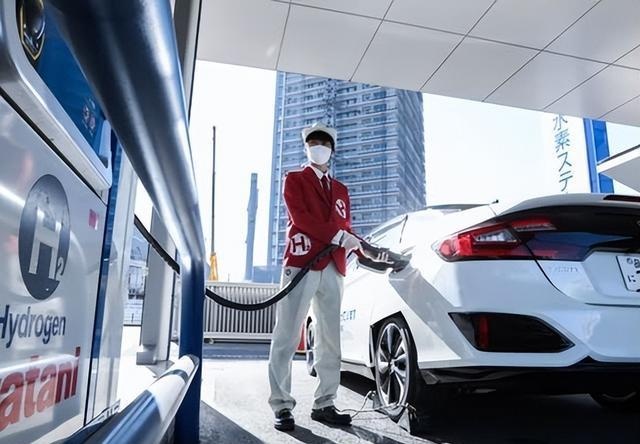
这一次,中美两头几乎默契地给了同一个回应:不跟这个局。美国企业的重心摆向电动车+储能系统,中国企业则把锂电池全产业链压着往前推,车、储能、电网、充电桩一起滚动起来。氢能源并没有“消失”,但它主要被用在工业领域、长途运输和部分试点场景上,而不是按照日本想象的那条路,变成个人用车的主力动力方式。
日本就这么尴尬地站在了氢能源的孤岛上:技术储备领先,专利一大把,却发现真正愿意为此大规模砸钱的国家和企业少之又少。连丰田自己的氢能业务负责人,现在都开始公开喊话,希望世界各国加大氢能方面的投入,还特别提到,如果不加速,未来氢能源话语权可能会落在中国手里。
现实更扎心一点。按最新数据算,在中国,氢气价格大约每公斤500到1000日元,而在日本,大约是2000日元左右。同样是一公斤氢,日本人用车加一次氢,成本是中国的一两倍。基础设施更是硬伤:全日本正在运营的加氢站只有154座,比2023年底还少了12座,因为需求不足、成本高,有些站陆续停运。
整个市场体量有多小?2024年,日本氢燃料电池车一共只卖了697辆。一年下来,销量可能都撑不起一个县城的需求。你技术再先进,专利再漂亮,没有市场,商业化就是无源之水。
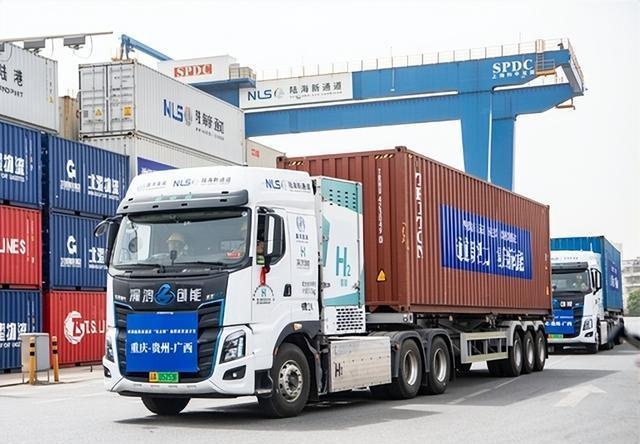
反观中国这边,同一时期,2023年中国氢燃料卡车的上险量达到7177台,占全球约九成,大约是日韩、美、欧加起来的8倍。日本本来想掌握话语权,结果连自家市场都没热起来,反倒让别人把规模先做了起来。
氢能源这一仗,日本很明显是又一次想复制当年DVD、蓝光式的“标准收割”路径,但世界已经学会用“绕过去”来回应它。
说到“绕过去”,现在最让日本车企头疼的,就是电动车和智能化的这个弯,它们绕不过去,别人已经绕过它们了。
日系车在燃油车时代的辉煌,有多耀眼大家都知道。丰田的精益生产,本田的发动机技术,日产的底盘调校,这一整套积累出来的优势,让日本车在上世纪末到本世纪前二十年几乎风光无两。很多国家的街头,只要看不到德系豪华车,基本就是日系车的天下。
问题在于,这一套辉煌并没有顺滑地接到新能源时代。
日系车企的组织结构,以燃油车时代的垂直供应链为基础,层层分包,层层协作,讲究长线稳定,讲究渐进式迭代。换句话说,他们的优势在于“慢工出细活”,习惯了每一代车型只改一部分,持续优化,稳中见进。
可电动车和智能车的游戏规则不是这样。
电驱系统迭代快得多,三年一大变,继续叠加软件 OTA、自动驾驶算法、车机系统,这一整套玩法要求企业决策节奏快、跨领域协作顺畅、对新技术敢于下注,而不是十年磨一剑、层层汇报之后再推一个“稳妥的改款”。
日本车企在芯片、动力电池、车载操作系统、高算力平台这些关键上,普遍积累不足。很多供应链是锁死在传统汽油车时代的模式上的,再切换的时候就显得笨重而迟缓。你可以把日本车企想象成一个体重两三百斤的大力士,跑短跑、抬重物没问题,让他突然去学跳街舞,要他每几个月就换一个动作编排,那真是难为他了。
中国车企这一边,反而从“起点低”变成了优势。因为燃油车时代没有那么厚的传统体系包袱,他们在搞电动车时敢于一口气把整套体系推倒重来,供应链重构,软件团队亲自下场写系统,芯片、域控制器一步一步国产替代。再叠加中国庞大的内需市场,自内而外滚动,把成本一点点摊薄。
于是你就能看到这样的对比:一边是日本七大车企利润预期集体腰斩,本田、日产相继出红账本;另一边是中国车企出口量飙升,新能源车在东南亚、中东、拉美到处开疆拓土。曼谷车展上,中国品牌拿下超过六成订单,泰国街头的电动车,车标越来越多是中文。
这背后,不只是单纯的产品之争,更是商业逻辑、产业策略悄然分道扬镳的结果。
日本这套“专利护城河+高收费通道”的玩法,不少人看了几十年。光盘是一次,蓝光是一次,混动又是一轮,氢能源再来一遍。短期内,这种做法的确为他们带来了不菲的收益。问题是,合作伙伴不是傻子,被“薅羊毛”的次数多了,自然会想办法避开。
而世界给出的主流对策就是:绕过去。
流媒体绕过光盘和蓝光,锂电绕过氢能源,纯电绕过混动的专利墙。这些“绕道”看似是各自领域的技术演进,实际上背后站着一个共同的情绪:大家不想再走进一个由日本企业搭好的“收费迷宫”。
更深层的问题,还不只是车企和某几家电子企业的选择问题,而是整个日本宏观环境越来越不配合。
日本央行在最近一次议息会议上,大幅上调通胀预期,同时把经济增长预期砍掉一半。翻译成人话,就是物价还得继续涨,经济还不怎么动,这是写进经济教科书里的“滞胀”典型症状。对普通人来说,就是工资涨得慢,生活成本却越压越重;对制造业来说,就是成本线一步步往上走,利润空间被挤压得越来越薄。
能源更是要命的一环。日本经济产业省的最新数据说,日本4月份对中东原油的依存度高达95.2%。也就是说,日本这个工业大国,用电、用油、用气,大头都得看中东脸色。中东那边地缘冲突一升温,霍尔木兹海峡一旦封锁风险上升,日本的电价、工厂的燃料成本就得跟着跳。车企用的钢材、塑料、玻璃,这些上游材料无一不受能源价格牵动。
在这种背景下,日本企业手里的专利证书再多,也填不满成本和市场的缺口。技术上的“世界第一”,在材料、精密制造、半导体上游还是有的,很多关键设备确实离不开日本厂商。但只要到了直接面对消费者的终端市场——汽车、家电、手机、消费电子——日本品牌的存在感就在一波又一波新竞争者面前不断退潮。
到这一步,其实很难再把问题只归结为“哪家车企失误了”“哪条技术路线判断错了”。
更多是在于:日本企业把专利当成了可以无限加码的护城河,试图在每一个环节收费,把每一个合作伙伴都拉进“分成体系”里,却忽略了一个关键现实——时代变了,技术替代理路越来越多,市场选择也越来越多。
当年VCD时期,中国企业专利意识薄弱,被打得措手不及;到了蓝光时代,中国、美国和欧洲已经学会了用退出和绕道来回应;到了电动车和氢能源时代,很多国家干脆在起步阶段就对这套“收费型标准”保持距离。
人和人之间的合作是这样,国家和企业之间的产业合作也是这样。你可以短期靠规则设计赚很多钱,但如果你把客户当韭菜、把伙伴当苦力、把市场当提款机,时间久了,愿意跟你坐一桌吃饭的人就会越来越少。
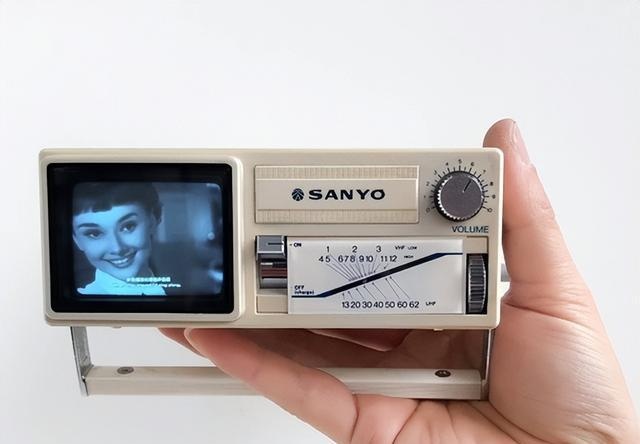
很多中国家庭,家里可能还留着几样日本制造的东西:不坏的电饭煲、用了十几年依旧耐用的热水壶、光盘机时代的那台索尼或松下。质量的确没话说。这也是为什么这么多年,“日本制造”这四个字在普通消费者心里,一直是某种可靠的代名词。
只是到了今天,这个故事更多不再是“产品好不好”的问题,而是“做生意的人讲不讲究”的问题。
商业世界里,公平合作、风险共担听起来很老套,但它却是在大规模协作时代最简单也最不容易被替代的基石。拿专利当刀、把合作当掠夺,表面看是给自己加护城河,实际上是在慢慢拆掉自己的桥。
日本制造这几年遭遇的挫折,对全世界那些想靠“卡脖子”“垄断标准”挣快钱的玩家,其实都是一面镜子。你可以通过技术领先赢得尊重,但如果把技术变成精心设计的收费陷阱,那迟早会有人另起炉灶,走一条没有你的路。
等有一天,你再回头环顾四周,才发现专利墙还在,技术储备还在,唯独少了一个最重要的东西——愿意在这面墙内继续跟你共建未来的伙伴。
日本这堂课,痛是在他们身上,教训却不只给他们一个国家看。