国产车出海把BBA逼入绝境,15万豪车欧洲卖40万背后到底藏着什么降维打击的秘密

上个月我在慕尼黑车展的展台边上,亲眼目睹了一幕极具戏剧张力的场景。
几个穿着深色工装、胸前别着德国老牌车企徽章的工程师,手里拿着厚厚一叠数据表,正围着一台从中国运过去的纯电动紧凑型轿车上下打量。
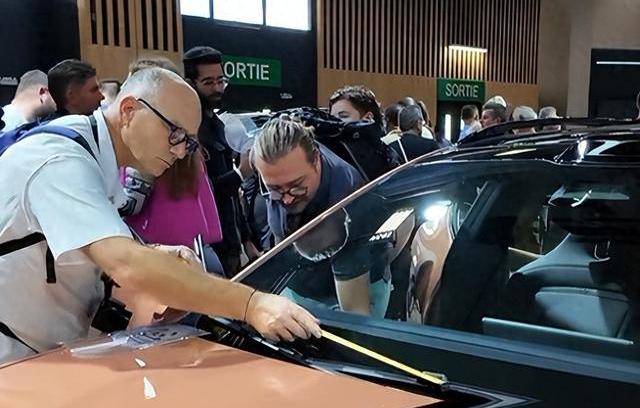
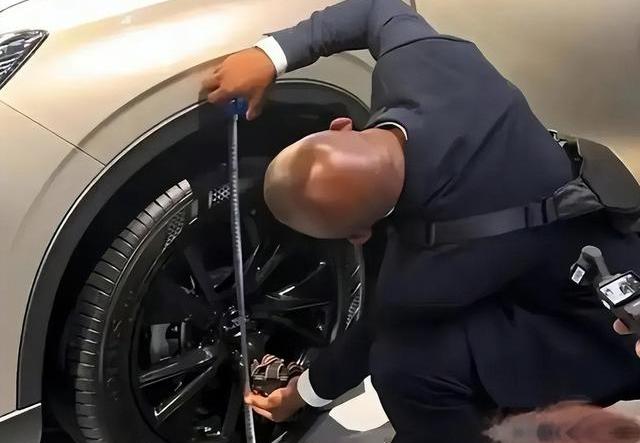
他们根本不理会展台模特,也不听现场的产品解说,手里握着专用的塞尺和高精度数显游标卡尺,一点一点地测量着车身钣金覆盖件的接缝间隙。
那种神情不像是来参观的,倒像是在解剖一个极其棘手的解剖对象。
当他们发现这台车的车身公差控制在惊人的毫米级以内,甚至比他们引以为傲的本土豪华标杆还要均匀时,几个人用德语低声交流着,脸上露出了那种混合着难以置信与隐隐不安的表情。
国内落地只要十几万人民币的家用车,历经海运漂洋过海再挂上高额关税后,在欧洲终端的标价直接飙到了四十万级别,竟然还能让挑剔的德国同行拿着工具蹲在地上反复研究,这在燃油车时代是绝对不可想象的画面。
这种价格倒挂的背后,是整个工业制造底层逻辑的彻底翻转。
过去欧洲汽车工业玩的是百年老店的套路,从一级供应商到二级零部件商,层层加价的垂直分工把整车成本推到了高位。
我之前拆解过不少国内外的供应链报告,咱们的头部新能源车企硬生生把电池自主研发、电机垂直整合和软件系统自研揉成了一个完整的闭环,直接把中间商赚差价的路给堵死了。
哪怕加上了跨洋物流费、当地的合规认证费,再加上欧盟摆在明面上的最高级别反补贴关税,这台车在海外市场算下来居然还有着两位数的成本优势。
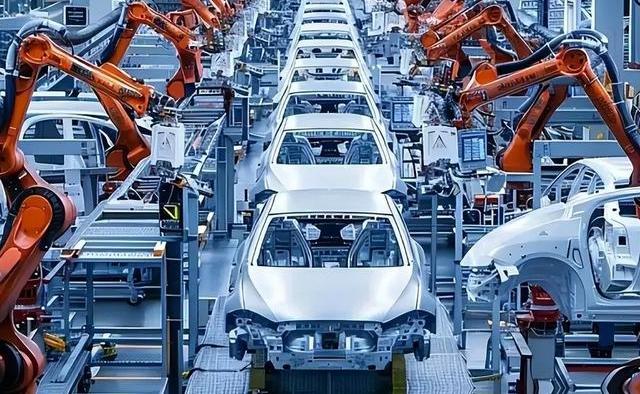
欧洲同行拿着塞尺测量车身缝隙的时候,其实他们心里比谁都清楚,对方卡尺量出来的根本不是什么钣金间隙,而是两个不同时代之间实打实的工业成本鸿沟。
贸易大棒挥舞得再怎么震天响,也挡不住真金白银买出来的市场选择。
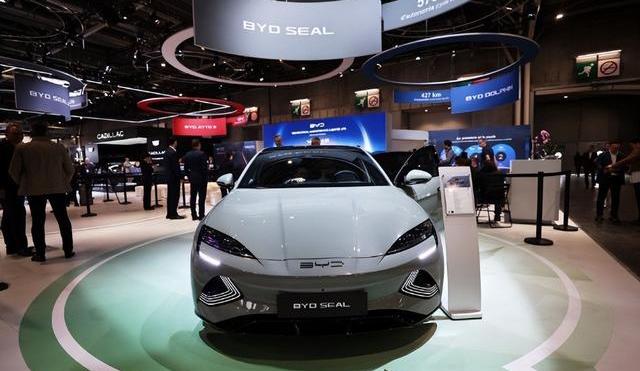
欧盟委员会为了保护本土产业祭出的惩罚性关税,在西欧十八个主要国家的上牌量数据面前显得有些力不从心。
国内车企灵活得像泥鳅一样,纯电板块受到政策围堵,马上就把插电混动和普通油电混动车型成建制地拉到海外去开辟第二战场。
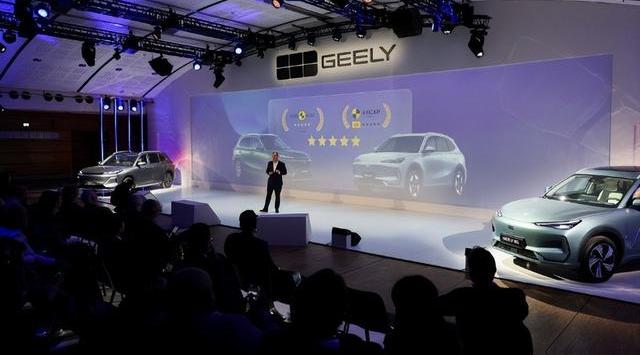
英国那边不列在欧盟的关税框架内,成了中国制造新能源车出海的桥头堡;意大利的小型电动车市场更是直接被合资车企带过来的平价产品搅得风生水起。
那些老牌欧洲汽车集团在私底下早就分裂成了两派,嘴里喊着贸易保护,转头却拿着真金白银通过股权投资来买我们的电子电气架构。
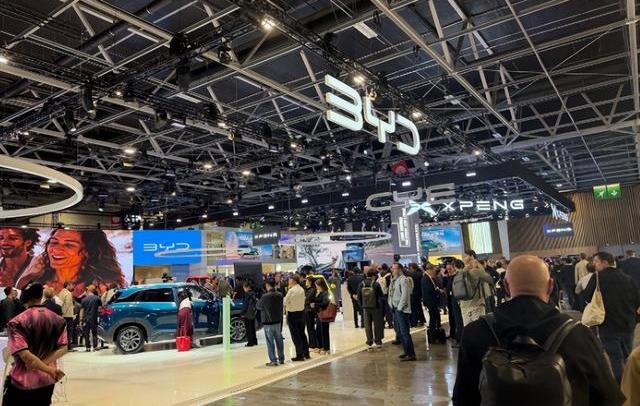
资本永远是最诚实的,当开发周期被缩短到以月为单位来计算时,端着百年老架子的合资合作已经成了他们维持体面唯一的自救手段。
燃油车时代构筑起来的豪华护城河,在电机的滋滋电流声里碎成了渣。
以前我们在四十万这个价格区间买的是多缸发动机的机械运转平顺性,买的是变速箱在几千个精密齿轮之间调校出来的声浪。
现在换到了纯电动时代,电机的瞬时扭矩响应速度和整车密闭空间的静音性能直接成了硬指标。
大家不再去关心发动机缸体是几缸的,转而把目光死死盯在电池续航里程、能量回收效率、智能座舱的语音交互体验以及座椅的加热通风功能上。
国内的销售排行榜早就给这种转变投了票,那些身披国产标识的高端新能源车,硬生生地把传统豪华品牌的燃油标杆挤到了身后。
这种消费认知的重写正在以不可逆转的速度向全球蔓延,四十万元以上的终端定价权不再由品牌历史的文字游戏决定,而是由看得见摸得着的科技配置和工业制造能力说了算。
中国车企在欧洲本土建厂的宏大叙事里,地缘政治的博弈每天都在上演。
那些刚刚破土动工的整车制造厂和电池生产基地,隔三差五就要面对当地政府派出的各种行政调查。
然而这种博弈最终总会回归到冰冷的经济账本上,当地的产业链集群、税收贡献以及数以万计的区域就业岗位,让那些挥舞着调查令的官员不得不冷静下来。
全面关停项目的经济代价沉重得超出了任何一个地方政府的承受极限,中国整车制造产线和自动化装配能力的整体输出已经嵌入了当地的经济血脉。
当跨洋海运和进口关税的物理阻碍被本土化生产逐步剥离之后,属于旧时代的叙事框架就彻底失去了效力。
当年那个拿着塞尺在展车前反复测量的欧洲工程师,或许在那个瞬间就已经预感到,由中国汽车工业亲手绘制的全新制造图纸,已经变成了整个行业无法回头的未来标准。