2026年前三季度出口暴涨65.8%,比亚迪利润却跌20.5%,长城跌61%:中国车卖得越多,越不赚钱?

2026年前三季度,从中国开出去的汽车有820.5万辆,比去年同期多了65.8%。单月出口从6月起连续站上百万辆,全年大概率冲过1000万辆。
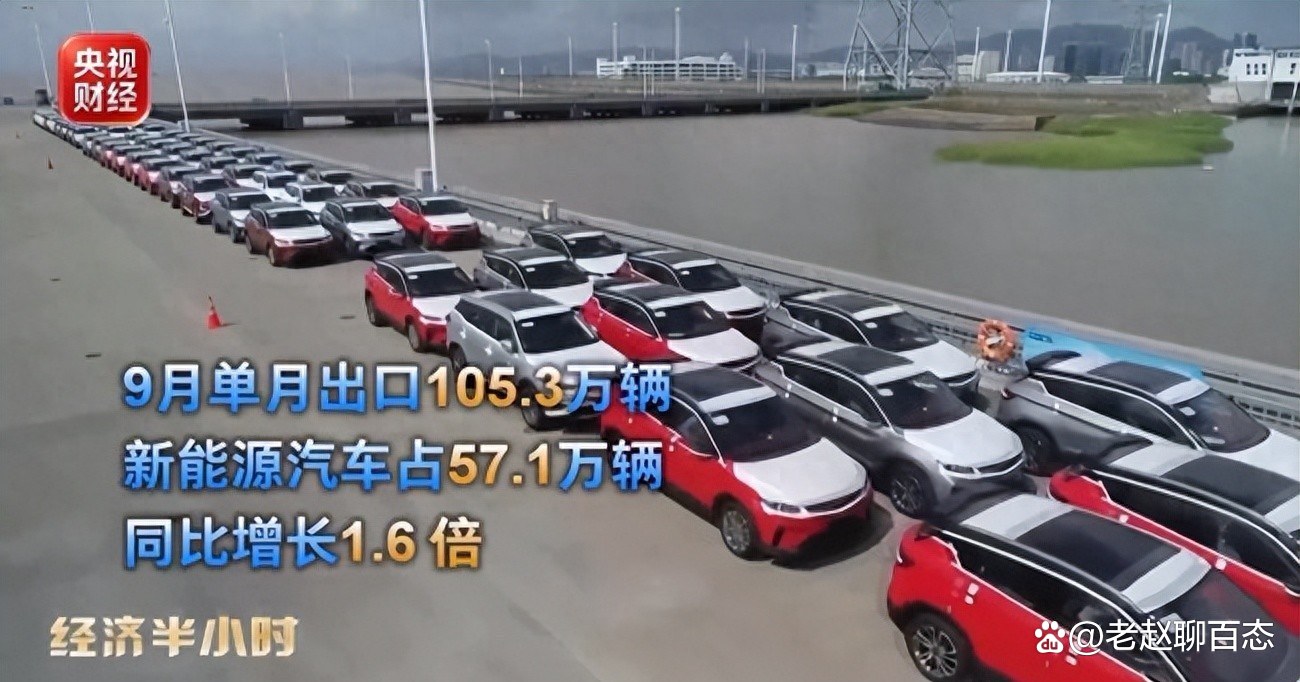
这是中国制造这两年最漂亮的一张成绩单。但几乎同一时间,车企半年报把另一面摊开了。
比亚迪净利润同比掉了20.5%,长城掉了61%,长安掉了64%,奇瑞降了11.7%。车越卖越多,钱越赚越少。
出口的数量、海外终端卖出去的数量、海外业务真正赚到的利润,从来是三笔账。现在好看的是第一笔,难看的是第三笔。
这种局面,四十年前有人经历过一次。1986年,日本对美汽车出口冲到343万辆的历史峰值,同一年广场协议后日元暴涨,丰田在美国每卖一辆车,利润被汇率吞掉将近三分之一。
日本车企当时的选择,是不再把车运过去,直接到美国去造。这次转身花了将近十年,却把日本汽车从“廉价进口货”,变成了全球产业格局里挪不动的一块。
40年后同一个岔路口,速度快了十倍
中国车企今天造出来的产品,已经能让全世界愿意掏钱。但1000万辆出口证明的是制造能力,不是赚钱能力——掏完钱之后,利润能不能留在自己手里,是另一回事。
国内的钱,先变得难赚了
国内市场,2026年1到9月一共卖出1506.6万辆车,同比少了22.4%。燃油车跌得更凶,国内销量下滑33.6%,9月单月同比跌了26%。
价格战从2023年打到现在,一直没停过手。崔东树算过一笔账:2025年整个行业比2021年多卖出去800万辆车,利润不增反减,少了700亿。
今年1到7月,行业的收入比去年同期高了2.7%,利润却低了20%。收入往上走,利润往下掉。
把镜头拉到整条产业链上,分配更刺眼:一季度有色金属的利润率是39.4%,石油大约30%,汽车只有3.2%——投入最大、雇人最多的那个环节,拿到的利润率反而最低。
国际能源署的看法是,国内电动车打得太凶,把企业利润压薄了,逼着车企去海外找增量。
出口不再是锦上添花,而是撑住行业收入的结构性来源。到今年7月,中国每下线100辆车,就有41辆发往海外,去年同期这个比例是21辆。
海外卖得贵,钱却不一定留得住
海外的利润空间确实更宽:比亚迪在海外卖一辆车,净利润大约1.8万元,比国内高出一截。但报表上赚到的溢价,和口袋里留住的现金,是两回事。
出口收的是美元或者当地货币,成本却按人民币计价,人民币一升值,利润就被切走一块。
奇瑞上半年在海外卖了94万辆,海外收入占到公司总收入的将近七成,经营层面确实在赚钱。扣掉汇兑损失和减值,调整后的净利润还增长了72%,代价是20.92亿元的汇兑净损失。
吉利的汇兑项,去年同期赚26亿元,今年倒亏5.5亿元,一来一去超过30亿元
长安去年汇兑上还有20亿元收益,今年亏了0.69亿元
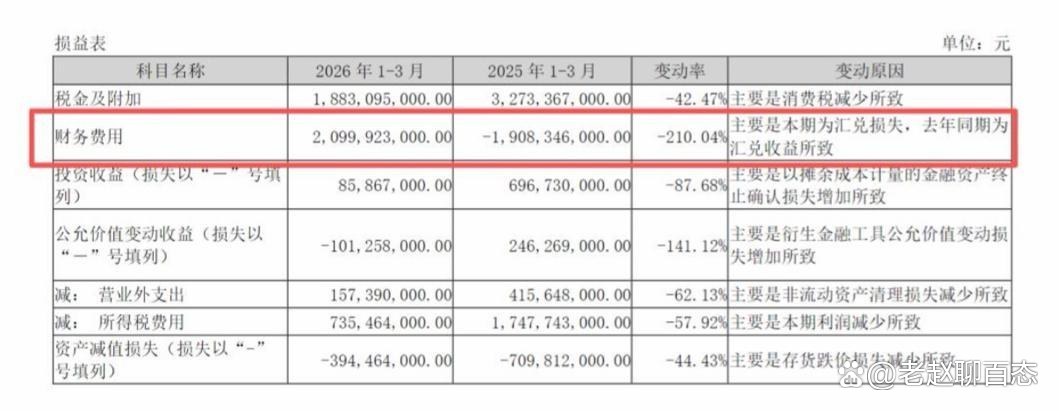
涨价赚来的是账面上的数字,汇率拿走的是口袋里的现金。
同一个风口,出海的分化差出一个量级
把上半年的净利润排一排:比亚迪123亿元、吉利91亿元、奇瑞86亿元、上汽52亿元,再往下是长城25亿元、长安8亿元。
海外收入都在高速增长,落到利润上却差了一个量级。差别先从产品结构上拉开。
比亚迪和奇瑞的出口增量主要靠新能源车,进的是东南亚、南美、中东这类纯电渗透率不到10%的市场,同价位几乎没有纯电竞品。
差别还体现在本地化生产的进度上。奇瑞在海外有16个KD组装工厂和4个整车生产基地,2026年7月还正式接管了日产在南非的整车工厂。
比亚迪则在匈牙利、泰国、巴西建厂或规划建厂。在当地造车,能绕开进口关税、压低物流成本、缩小汇率敞口。
前面那些汇兑损失,大多来自“国内生产、海外销售”这个结构。车在当地造出来,这块损失就会明显收窄。
还有渠道。比亚迪在海外的经销商已经有2000家,欧洲那边打算从2025年底的1000家,用一年时间翻到2000家。
它还在海外规划建设超过6000座闪充站,卖车和补能一起铺。渠道自己建,终端定价权就在自己手里,售后利润也留在自己的体系内。
而大量中小车企仍然依赖当地贸易商分销,终端加价和售后收入,都进了中间商的口袋。
有能力在海外建工厂、建渠道、建品牌的企业,正在把出口从一锤子买卖升级成全球经营;还在靠整车出口和低价打市场的企业,利润更容易被运费、关税和汇率一点点啃掉。
1000万辆之后,只需要盯一个数字
这个数字是海外业务的经营利润率。不是出口量,不是海外销量排名,而是扣掉运费、关税、渠道建设、汇率损益之后,口袋里还能剩下多少。
丰田和现代今天的海外经营利润率落在7%到10%这个区间,它们是花了20年才爬上去的。中国车企全行业是3.2%。
崔东树预计,到2030年中国年出口能到2000万辆,但他也强调,高利润车型的比例必须提上来。量从来不是问题,从3.2%往7%爬才是问题。
中国车企手里还捏着一张丰田和现代当年没有的牌:新能源。丰田出海卖的是燃油车,每进一个市场都要跟本地成熟品牌硬抢份额。
中国车企带着电动车进入的,是大部分新兴市场里还没被占满的新品类。这段空窗期不会永远开着,但够用来建工厂、铺渠道、立品牌,在竞品追上来之前把先发优势变成经营壁垒。
这张牌也有打不出去的地方。美国对中国电动车加征100%关税,等于把全球最大的利润池之一彻底锁死;日本车企当年面对的是“自愿出口限制”和本地化压力,却从未被100%的关税挡在门外。
这意味着中国车企的全球化地图上,有一块最肥的市场在可预见的将来是空白的,海外经营利润率要在缺少美国市场的条件下往上走,难度更大。
2027年下半年,是个值得在日历上圈出来的时间点。那时欧盟反补贴关税走完第一轮复审,比亚迪的匈牙利工厂、奇瑞的西班牙工厂在2026年已经先后投产。
如果届时中国品牌在欧洲的销量没有因为关税大幅萎缩,甚至在本地化生产的支撑下继续增长,那就说明全球化经营模式跑通了第一个完整周期。
2012年,中国汽车出口才刚过100万辆,之后将近十年都在这个量级附近打转。
1000万辆是一次产品能力的飞跃,但产品能力只是入场券。丰田在1986年也拿到了入场券,又花了十年才真正坐上牌桌。
从3.2%爬到7%,就是中国车企接下来的这十年。