选车先看电池牌子!三成人只认宁德,车企想脱钩真能成?

37.1%。
这个数字意味着,如果一款新能源车不挂宁德时代的电池,超过三分之一的人直接扭头走人。不是犹豫,不是再考虑,是直接放弃。
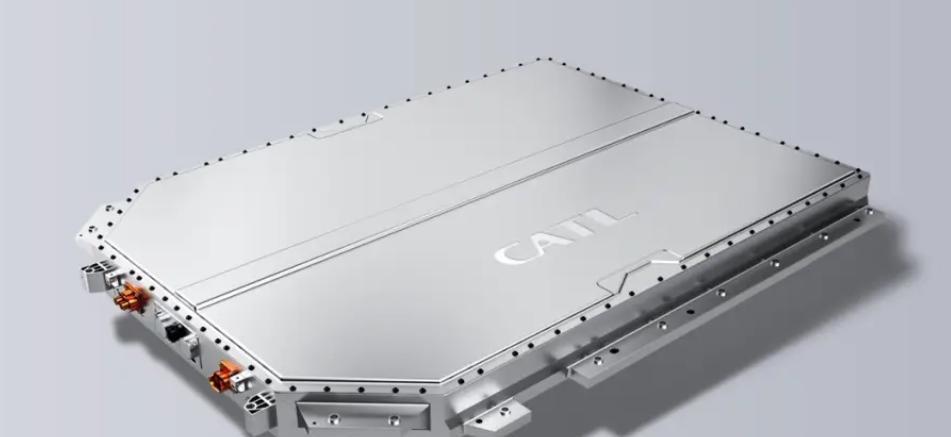
尼尔森IQ今年出的新能源消费调研,把这件事摆到台面上来了。动力电池在国内用户购车决策里的权重是13.8%,超过智能化,超过驾驶性能,只差整车安全一档。
说反常识吗?不。你想想看,普通消费者能打开电池包看看电芯材料吗?看不懂。实验室参数一堆,谁去研究。判断依据就一条——市场上已经开了那么多年车的人,到底有没有出问题。宁德时代配套车基数大,全国各地路况、气候、驾驶习惯都覆盖到了,长期衰减、快充老化、极端工况的数据都是实打实攒出来的。二线厂商?暂时还没有同等规模装车的记录。
问题往往不是新车阶段能发现的。一致性老化这类隐患,跑了几万公里才慢慢露出来。电控驱动坏了还能修、能升级,动力电池一旦严重衰减或者漏液,安全是一方面,车本身的价值也会跟着掉。所以现在不少人拿到新车第一件事——核对车架号,确认电池供应商。
车企这边想的是另一套账。
同一款车型配不同品牌的电池,已经不稀奇了,不同配置直接换供应商的操作不少。切换的逻辑很简单:整车销量基数大,电池单价哪怕降一点,财报利润就能跳一跳。降本的钱进了车企口袋,长期用车的风险呢?全留给买车的人扛了。
同一款车,电池品牌不同,几年后二手车收购价会拉开差距。衰减水平不一样,退役电芯回收报价也不一样。新车时省的那点采购费,很可能还不够转手时资产缩水的零头。
有些车企更绝。换了供应商不告诉已经下单的客户,门店的人甚至说"电池不算核心卖点"。还有一档操作:给你两个选择,想要宁德时代就排队,选别的不仅提得快,还额外送售后权益。这事儿本身就说明车企内部也清楚——不同电池,价值确实不对等。
那二线电池到底卡在哪里了?
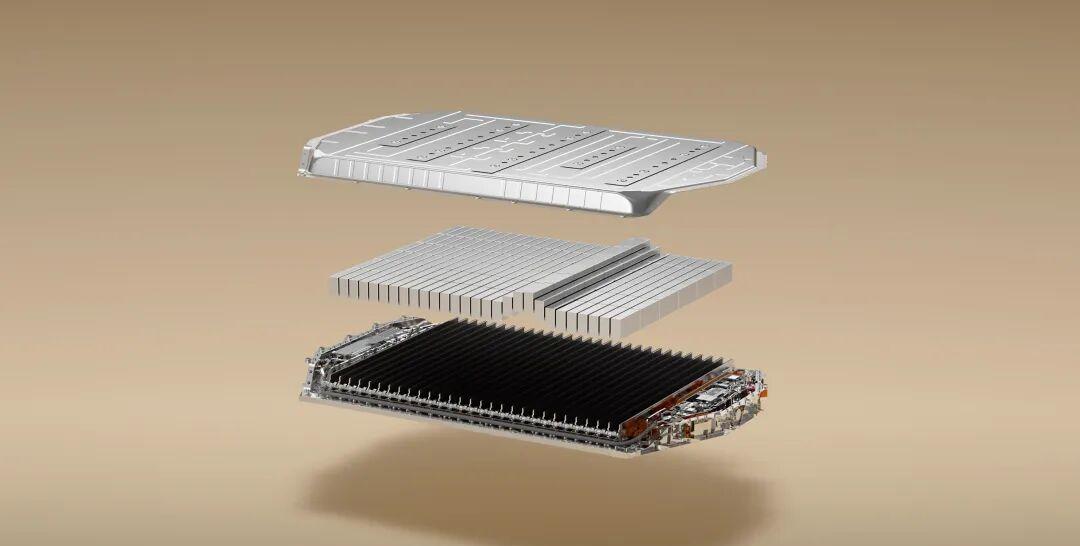
实验室参数没问题,家用出行的基础安全标准也达到了。真正过不去的坎是完整周期的整车可靠性验证。一块电芯要正式批量装车,得花很长时间去测材料老化、电池一致性、极端场景安全表现。这些验证没有捷径,只能靠时间堆。
偏偏现在新车迭代快得离谱,整车开发周期短于电池完整验证周期,天然有断层。没走完验证就大批量上,一旦爆出批量故障,赔付和口碑损失谁都扛不住。过去一段时间,搭载二线电池的部分车辆,在高里程区间集中出现电芯故障,企业为此付了高额赔付。
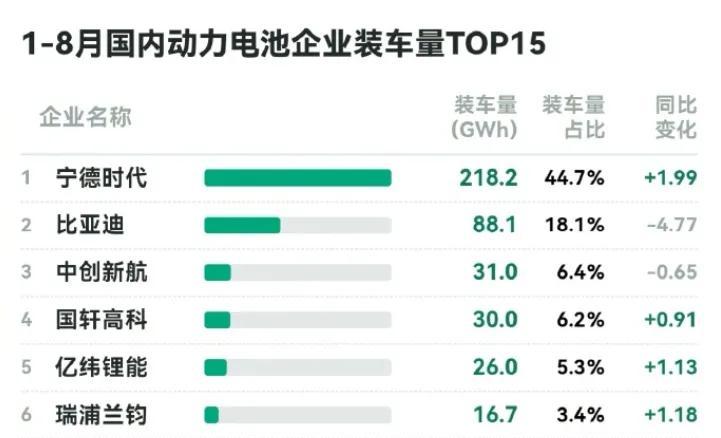
市场信任就是这样一点一点消耗的。没大规模装车机会,就攒不下长期实测数据;没足够数据,车企和消费者都会更谨慎。一个闭环,自己把自己锁死。
还有个挺有意思的数字。宁德时代海外毛利率接近30%,国内只有21%左右。利润增长主要靠海外市场,给国内车企的报价本身已经比较克制了。光靠换电池厂商,能挤出的利润空间,说不好够不够看。
实际上有的车型已经停掉了宁德时代版本的线上订单,但进店客户问得最多的,还是"那个版本还有没有"。
车企供应链调整和终端用户选择,根本不在同一条轨道上。所谓"去宁化",更多是经营层面的供应链策略,不代表二线产品已经能完全替代。供应商多元化是整个行业长期方向,这点没争议。但市场信任的建立需要时间,消费者当下更看重的,是未来几年用车的稳定性。短期的供应链调整,很难扭转已经成型的偏好。
车企算的是采购端的账,用户算的是未来几年的风险。这两笔账,短期内恐怕很难对得上。