赛力斯10月销量跌五成,详解销量数据,续签五年能否挽救销量

11月1日下午,赛力斯发布10月产销快报,集团卖了27037辆,同比下滑50.29%。这是9月15日问界主导权交给赛力斯之后的第一个完整月。同一个月,乘联分会预估全国乘用车零售同比下滑约28.9%。跌掉一半,跑输大盘二十多个百分点。另一头的情况有点不一样,9月30日双方刚在深圳签了新的五年合作协议,10月2日赛力斯股价盘中还涨了16%。跌和涨挤在同一个星期里。
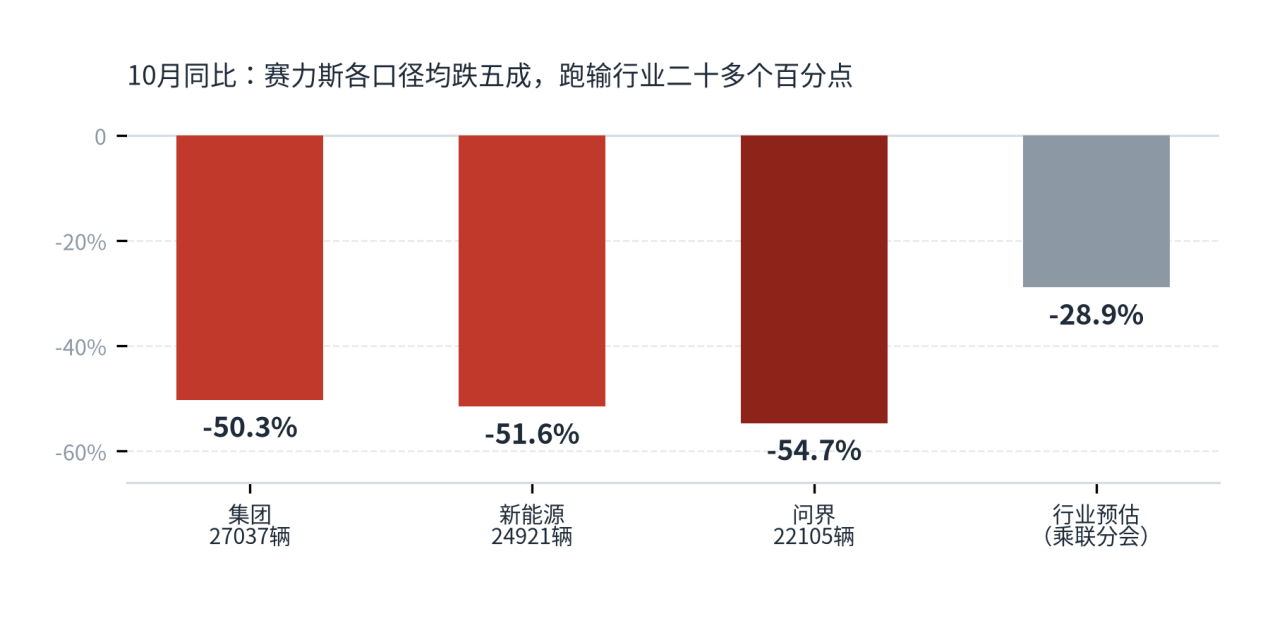
跌势从6月就开始了
三个口径一起摆。集团27037辆,同比-50.29%;新能源24921辆,同比-51.57%;问界22105辆,同比-54.69%。1到10月集团累计31.02万辆,同比-21.48%。6月起连续五个月同比下滑,7月-50.86%,8月-49.68%,9月问界-38.5%,跌幅还在扩大。以销定产、库存周转不到10天,效率高,销量一掉中间没有缓冲。鸿蒙智行10月交付33537辆,环比-10.5%,同比腰斩。问界之外的四个界加起来约1.1万辆,比9月还少近4000辆,指望它们补位,暂时补不上。
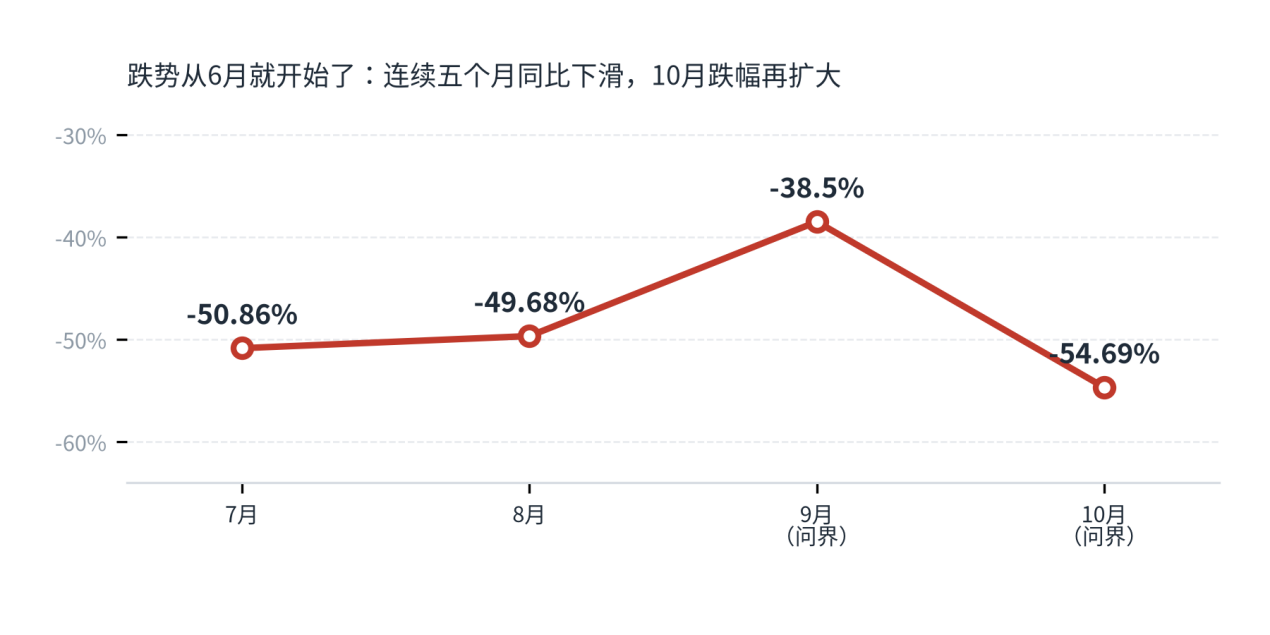
能扛量的只剩M9和M6
老款M8得单说。2025年4月上市,连续8个月销量破万,17个月累计交付超18万辆。这样的车到了周期后段,买家开始等新款。M7 3月刚改款,9月上险量只有2400多台;2027款M7 10月16日进了工信部第412批目录,半年改一次款。M6定价22.98到29.98万,5月冲到1.8万辆顶点后滑落,近几个月没破万。M9是唯一稳的,6月到9月连续四个月拿50万以上车型销量第一,9月上险量10390台。10月真正扛量的就M9和M6,占品牌八成以上。新M8 11月13日上市,预售价38.98万起,老款35.98万起。
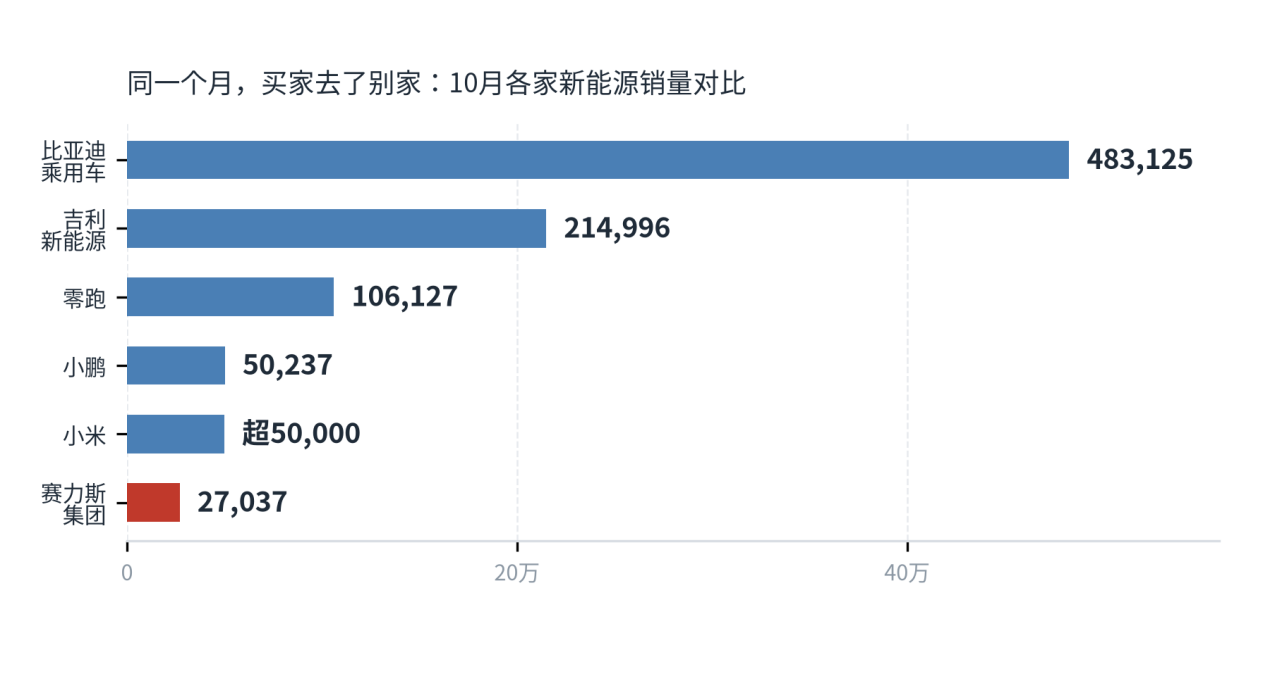
大盘也不好,但别人在涨
乘联分会预估10月全国乘用车零售同比-28.9%,行业整体承压。同一个月,比亚迪乘用车483125辆创年内新高,零跑106127辆连续四个月破10万,小鹏50237辆创历史新高,吉利新能源214996辆。买家没消失,只是去了别家。前三季度汽车制造业利润总额2675.4亿元,同比-22.8%,行业销售利润率只剩3.3%,9月单月一度跌到1.4%,近四年最低。赛力斯跌得比行业多一倍,问题就没法全推给行业。
9月15日那一跌,10月2日涨回来16%
9月15日,鸿蒙智行和问界同时公告,问界的营销、渠道、服务体系改由赛力斯主导,华为终端提供技术支撑,走专属专营。当天赛力斯A股午后跳水,收跌5.09%。余承东后来回应,是赛力斯主动提出想自主主导品牌运营,2026年内上市的问界新车仍由华为团队主导设计,主导权正式切换要等2027年1月1日。转折来得快。9月30日双方在深圳签订了新一期五年合作协议,组建问界业务专属专营团队。10月1日官宣,10月2日股价盘中一度涨超16%。10月31日投资者关系记录写着,与华为是长期、稳定、互信的战略合作关系,通过问界专营,能够实现销量回升,改善车型结构。市场当时按没续约来理解,事实是签了,还是升级版的签。
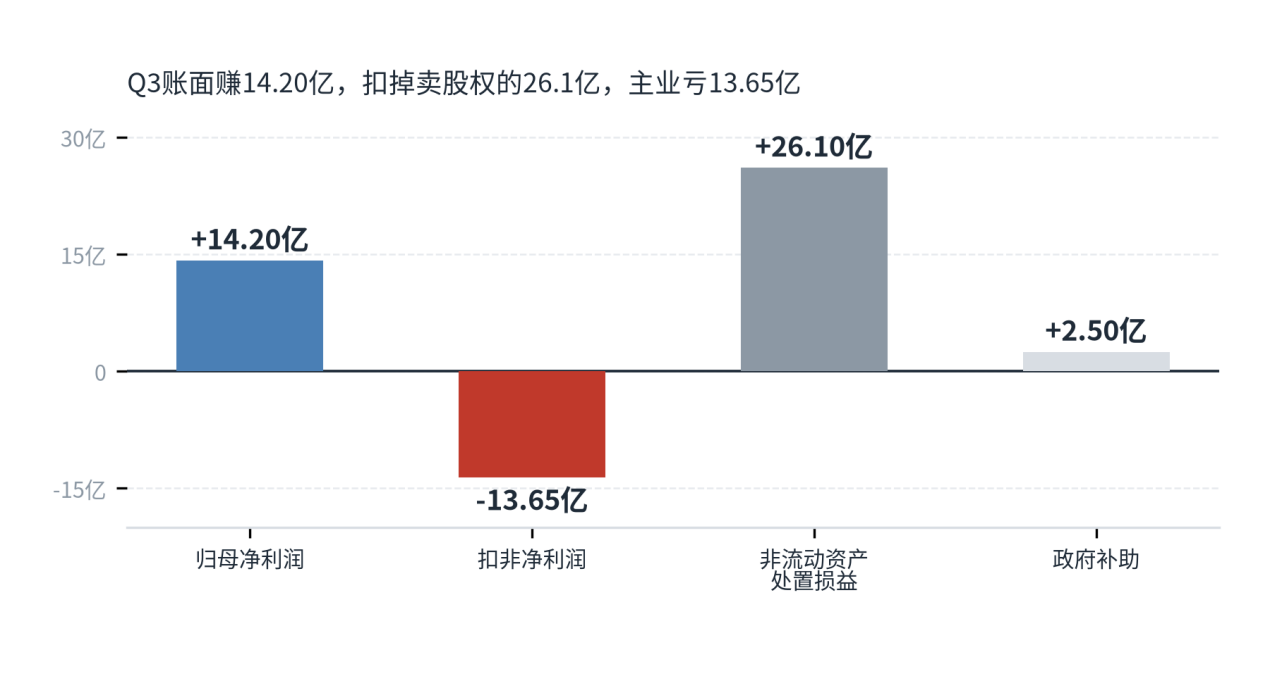
账面14.2亿,主业亏13.65亿
Q3营收280.80亿元,同比-41.66%;归母净利润14.20亿,扣非亏13.65亿。差的这28亿,大头是26.1亿非流动资产处置损益,赛豆科技7月增资扩股,赛力斯持股降到约32.96%,交出控制权,剩余股权改按权益法核算,重计差额一次性计入当期。前三季度营收855.73亿,同比-22.58%,归母亏2.97亿,扣非亏37.44亿,研发费用56.89亿,多花6.3亿。毛利率Q3是21.0%,比二季度20.1%回升近1个百分点,止跌了。单车收入上去了,Q3约36.14万元,环比提升超4万。6月末现金储备731.48亿元,占总资产57%。
总结:起色已经露头,节点都摆在这儿。新M8 11月13日上市,15亿研发投入,预售24小时订单破万台。M9系列20周累计交付破5万台,Ultimate领世加长版50天交付超5000台,成交均价破70万。第三方渠道调研显示,11月首周问界新增订单回升到7000台以上,M8和M9还积压着几万台待交。主导权2027年1月1日切换完成,问界2027年秋季进欧洲。分歧也摆出来,有研报看Q4双升,也有大行下调到中性。11月13日新M8的交付数字,是第一个答案。