上汽大众9月销量暴跌超6万台背后:巨头远未到认输时,绝地反击战能赢吗

我看着最新出炉的上汽集团产销快报,揉了揉眼睛,上面刺眼的数字写着上汽大众在二零二六年九月以及前三季度再度遭遇销量大幅下滑,这已经是它连续第十二个月呈现同比下跌的态势了。
而如今,月销量跌到六万台上下徘徊的冰冷现实,像一记闷棍敲在每一个老汽车人的心头,让人不得不承认,时代的风暴真的把这艘巨轮吹得有些摇晃。
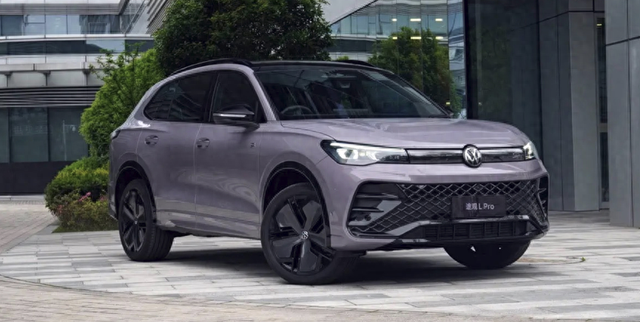
仔细去拆解这种大盘萎缩的根源,其实并不需要翻阅多么高深的宏观经济学著作,坐在任何一家4s店的展厅里喝杯速溶咖啡就能把脉问诊。
传统燃油车市场份额正在遭受前所未有的大面积挤压,过去那种靠着大众品牌光环和几套成熟动力总成就能躺着赚钱的日子彻底一去不复返了,我的很多朋友在换车时根本连燃油车展区都不去看一眼,径直奔向那些摆着大屏幕和零重力座椅的新能源展台。
新能源汽车渗透率的火箭式上升带着自主品牌野蛮生长,无论是车机系统的智能化程度还是空间利用率,都在无情地撕裂着合资品牌曾经引以为傲的技术护城河。
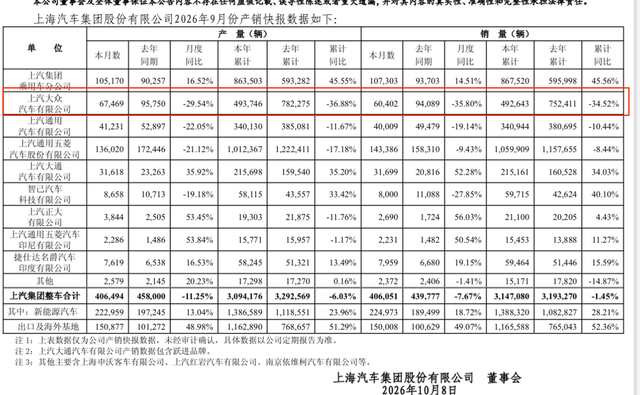
油价的频繁波动加上纯电车型在整体产品布局中的占比较低,导致上汽大众在面对铺天盖地的价格战和高强度竞争时,显得有些招架不住,曾经坚固的护城河里甚至开始渗水。
合资车企在电动化转型中到底能不能通过补齐混动和增程路线实现弯道超车,这是我最近在跟同行喝茶时争论得面红耳赤的核心议题。
我个人觉得上汽大众此前确实过于死心眼地扑在纯电赛道上,撞了南墙才幡然醒悟,如今决定把混动和增程技术路线全部补齐算是一个极其务实的求生动作。
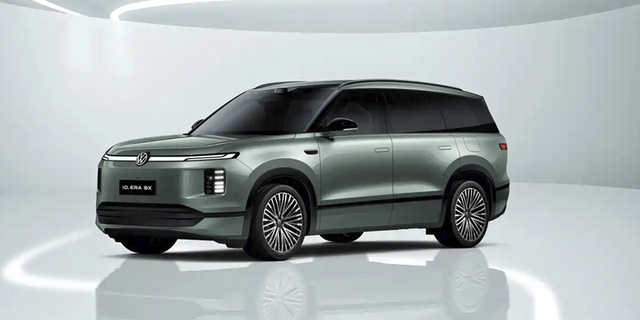
毕竟中国消费者对于续航焦虑有着天然的敏感,纯电路线走不通的地方,增程和插混往往能打开另一扇窗。
可问题在于,合资品牌过去习惯了拿来主义的零部件采购模式,要想在这条全新的赛道上夺回产品定义权,光靠挂个大众的车标已经不好使了。
整个合资阵营的处境如今都在经历着集体阵痛,市场份额从当年的辉煌顶峰一路跌到百分之三十以下,这难免让人发出合资模式是不是已经走到终点的灵魂拷问。
我常常在想,这种市场份额的断崖式下跌,本质上是自主品牌在新能源浪潮中抢占先发优势的必然结果,但把这直接等同于合资模式的终结未免有些操之过急。
大众在汽车工业里摸爬滚打了几十年,手里攥着的巨额资金储备、成熟的海外出口协同能力以及近乎苛刻的全球制造标准,依然是很多新势力短时间内无法轻易跨越的门槛。
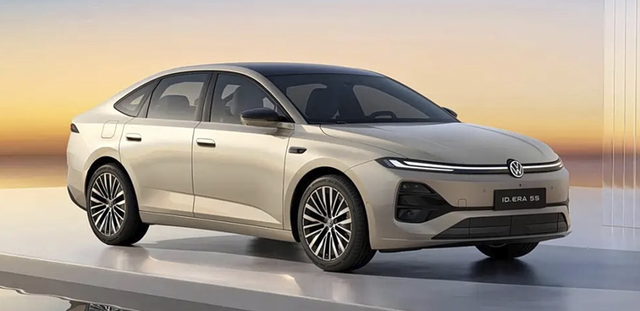
目前的销量下滑更像是一场新旧模式交替过程中的剧烈阵痛,而不是盖棺定论的绝对终局,那些庞大的体量和供应链底子依然蕴藏着反扑的能量。
大众在安亭和合肥两地不断加码本土研发力量,试图摆脱过去反应迟钝的德系官僚作风,用中国速度来打造更符合国人胃口的座驾,这种被称为合资二点零的转型模式正在撕开一道求生的口子。
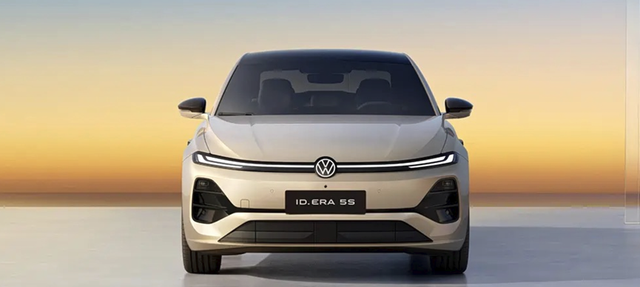
我坐进最新测试车的驾驶舱里,环顾四周那些终于开始注重触感和人机交互的内饰材质,听着车机系统里流畅的语音指令反馈,能清晰地感受到这家老牌合资车企正在努力卸下过去的傲慢,试图去理解当下的年轻人到底喜欢什么。
四十年积累下来的庞大体系能力和遍布全国的毛细血管式渠道网络,依然是上汽大众在牌局里没有打完的底牌。
外界总是喜欢用唱衰的眼光看待传统巨头的转身,却常常忽略了一头大象如果真的开始奔跑,其产生的动能同样不容小觑。
产品定义权的主动权、技术迭代速度的生死时速以及对每一分钱成本的极致抠门,将决定这家老牌车企在接下来的淘汰赛里究竟是黯然退场还是王者归来。