连续四个月销量下滑!鸿蒙智行前三季度主力车型大幅下跌

7月那阵子,我在青岛和朋友在城阳一家停车场见面,他刚刷完车友群,说问界最近好像没以前那么猛了。我俩一边看车位上停着的几台新车,一边聊交付。你要是只看朋友圈的热闹,容易被情绪带着走;但只要把交付数据放在一起看,鸿蒙智行这套组合拳在市场里确实出现了明显的“吃力感”。从6月开始连续几个月月度交付同比走低,到了前三季度累计交付37.2万辆,只同比微增6.5%,要支撑年度百万级目标,难度直接上了一个台阶。
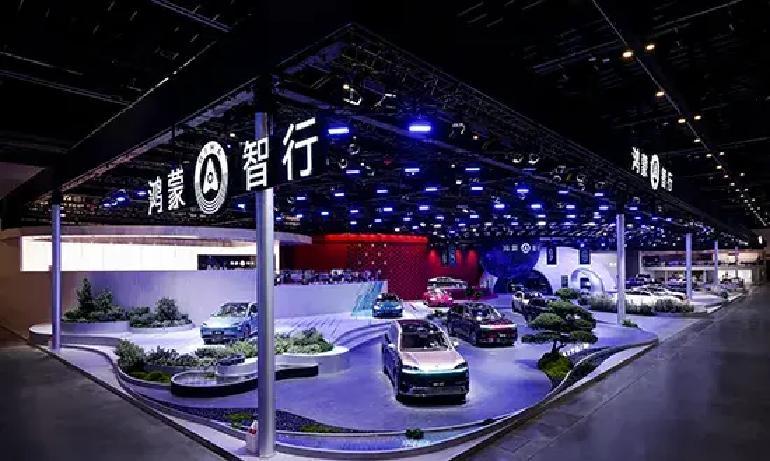
现在的新能源汽车市场不像以前靠增量就能稳稳跑起来,更多是存量博弈,价格、配置、营销都在抢同一拨预算。你能感觉到行业在加速内卷:传统车企改款频率更快,很多新势力又用更狠的性价比把战线拉得更长。对消费者来说,持币观望不是矫情,是算账。对车企来说,订单就像潮水,一旦退了,补回来就得靠更扎实的产品节奏和渠道动作。
先把主力品牌摁住来看,问界系列是鸿蒙智行体系里最“稳盘”的那块。它不只是销量高这么简单,更像是给整个品牌提供现金流和口碑的发动机。可今年前三季度,问界系列累计交付23.05万辆,对比去年同期26.36万辆,同比下跌12.6%。这一下就很刺眼,因为问界长期贡献了鸿蒙智行超半数销量。你可以理解成篮球队的核心得分手突然状态下滑,战术再漂亮也得先把得分缺口补上。
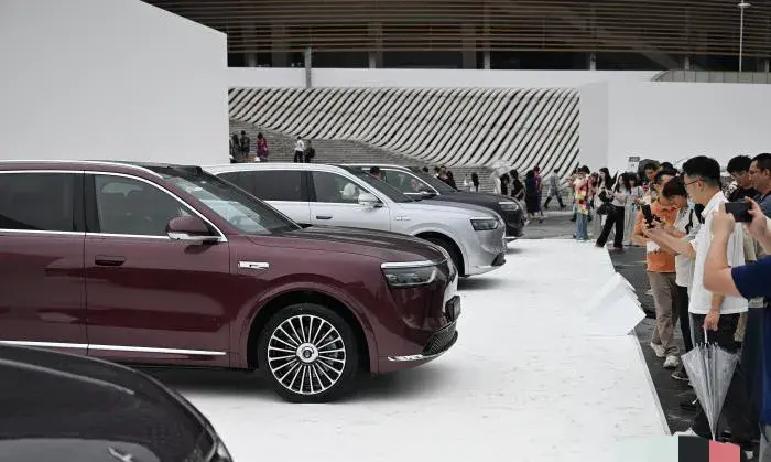
问界下滑带来的后果不是“少卖一点”这么简单,而是会直接打乱大盘的增长节奏。尤其在价格战常态化的背景下,改款和上新节奏变快,消费者很容易把购买决策往后推。很多人不是不喜欢问界,而是觉得再等等可能更划算,或者同价位更好看、配置更猛、权益更多。这样一来,销量就不是线性增长,而是被竞争对手的节奏牵着走。
再看智界,这个定位更偏高端纯电。理论上,高端纯电只要产品力在,就更容易跑出差异化;但现实是前三季度智界累计新车交付4.36万辆,去年同期5.78万辆,同比下跌24.5%。跌幅远比问界更大。中高端纯电赛道竞争现在属于“谁都不敢松手”的状态,传统车企在迭代新品,新势力又用高性价比把人群分流。智界想靠单一爆款撑住全局的空间变小了,因为消费者的可选项太多。
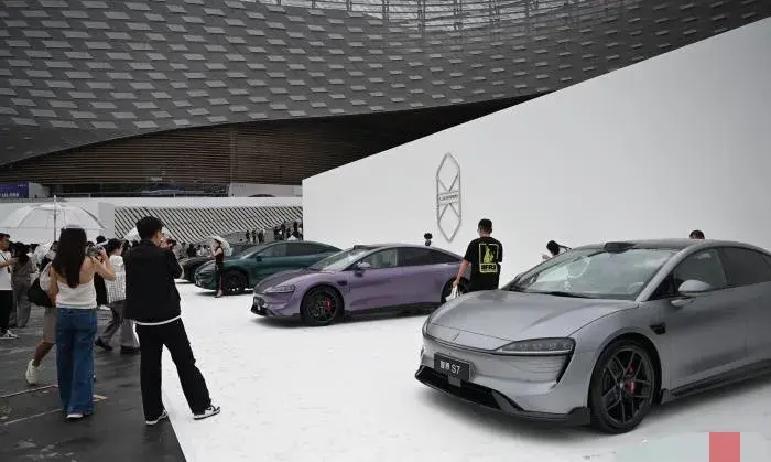
我身边聊车最多的一个点,是大家看车不止看参数,还会看供应链和持续更新能力。智界如果产品矩阵更单薄,节奏跟不上,市场份额就容易被挤出来。纯电高端从来不是靠一个配置点燃就能一直热,续航、能效、底盘调校、智能座舱体验、补能体验、权益政策这些都会被放进同一张对比表。你一旦被拉开一点,短期可能还有溢价空间,但长期就得用更强的“更新能力”和“交付能力”把缺口追回来。
所以鸿蒙智行出现两极分化就不难理解了。问界和智界是拖累项,享界、尊界、尚界是对冲项。资料显示,享界、尊界、尚界三大新兴品牌实现正向增长,在一定程度上缓解了整体压力。也就是说,鸿蒙智行并不是全线溃败,而是像一辆车同时踩着两脚油门和刹车:主力品牌在下行,新兴品牌在托底。前三季度整体仍维持微增6.5%,这背后就是结构分工在“救场”。
但救场也得讲代价。新兴品牌要对冲,就得消耗更多资源在渠道、营销、售后体系和用户教育上。更关键的是,用户教育这件事在高端智能电动里不是一句话就能说服。你得让用户在真实体验里感到差异,而体验往往需要持续的服务和稳定的交付。否则口碑发酵会慢,增长也就很难从“正向”变成“带动”。
行业层面还有几个共同变量,决定了销量曲线会更难看。第一,价格战从阶段性打击变成常态化。车企为了跑销量、为了保份额,优惠力度会频繁调整,导致消费者更倾向于观望哪一波权益更好。第二,车企改款和上新节奏不断加快,信息密度变高,用户决策成本反而更高。你让用户今天看A,明天看B,后天又出现C,他们很容易形成“再看看”的习惯。第三,市场消费活力有所放缓,尤其在换购和多车家庭场景里,预算会更谨慎。
说到这里,就得把“问题”讲得更具体。鸿蒙智行现在的困境有几层:主力车型乏力,意味着销量支柱在降速;内部品牌资源分散,意味着资源要兼顾多条线;外部竞品冲击强烈,意味着同价位、同定位对比随时会出现更强选项。资源分散不是错,但在存量竞争里,分散会让每个战场的火力变弱。火力不够时,靠营销热度能短期拉订单,但交付压力和用户满意度仍然决定长期走势。
你问我最在意什么,我最在意的是四季度。汽车行业的旺季不是空话,通常和全年销量冲刺、金融政策节点、年末置换补贴、以及各地车市活动密集有关。对车企来说,四季度不是“可有可无”,而是决定全年排名的关键窗口期。鸿蒙智行要想把2026年的最终交付成绩拉回正轨,就得在这个窗口把订单转化效率做上去,把渠道库存节奏调顺,把新品迭代的节奏落到具体车型和具体交付动作上。
具体怎么“落地”,在车迷圈也能找到观察点。比如你去看各地门店的排队情况、试驾转化率、交付周期是否收紧、以及金融方案是否更贴合用户。再比如你观察一下车友群的讨论热度变化,热度不是越大越好,关键是有没有从“看车感受”变成“下单成交”。在存量里,靠情绪拉新没用,得靠确定性促成交。确定性来自产品稳定性、交付能力和售后体系。
说一个跟“青岛人逻辑”很接地气的场景。以前我们买车更像是选一个喜欢的方向,现在很多人像在选“最不容易踩坑的方案”。同价位里,大家都知道智能座舱能做什么、辅助驾驶能做什么,也知道纯电补能怎么规划,所以真正让人下单的往往是交付时间、用车体验的稳定性、以及权益兑现。你这边优惠力度没那么准,对方那边能更快交车,用户就会更倾向于对方。车企在交付节奏上慢半拍,就会直接在销量里体现出来。
另外还有一个容易被忽略的话题:内部品牌资源分散的同时,用户的品牌理解也会变慢。鸿蒙智行体系里有多品牌布局,用户不是每个人都愿意做功课。比如有人看懂了问界的定位,但对智界的产品矩阵了解不足;有人喜欢享界的高端气质,却不知道尊界和尚界的差异。品牌理解成本一高,销售就更难用同一套话术完成转化。门店销售越忙,用户等待越久,成交效率就越容易受影响。
我也会把这个现象放到更长的行业节奏里看。新能源车从早期高速增长,确实带来了大量增量红利。那几年很多品牌只要把车卖出去就能增长。但进入存量阶段之后,真正的差异化不是参数堆得多,而是你能否在同样的竞争条件里跑出更稳的交付、更合理的定价和更快的产品迭代。以前靠运气,后来靠能力;现在靠的是体系能力和节奏能力。
回到数据本身,鸿蒙智行全系前三季度累计交付37.2万辆,同比仅微增6.5%。这不是单点事故,而是结构问题在拖拽。问界同比下跌12.6%,智界同比下跌24.5%,两者叠加自然会影响整体。能让整体仍微增,说明享界、尊界、尚界在承接订单上做得不算差。但承接规模能不能长期顶住,取决于新兴品牌能否把用户从试驾带到交付,从交付带到复购和口碑。
还有一个讨论点,是“高端纯电”和“增量市场”的错位。高端纯电本身受众更集中,换购人群对价格更敏感,对配置更挑剔。赛道越拥挤,越考验车企的供应链效率和产品组织能力。你看到某些品牌用更低价格打出更强配置,本质上就是用效率换竞争力。你要是资源投入少了,或者产品更新慢了,就会在对比表上被盯住。被盯住的后果是销量下行得更快。
最后我想把话说得更直一点。现在不少人只关心谁又降价了,谁又上新了,但真正决定一个品牌能不能稳住盘的是交付节奏和产品矩阵的健康度。鸿蒙智行在主力下滑的情况下还能维持微增,说明体系还没到崩的程度;但要把年度百万级目标真正落到交付数字上,就必须在接下来的窗口期里,把问界和智界的缺口转化成可持续的订单增长,把新兴品牌的正向增长做大并延长。
我作为青岛车主家庭的一员,最能感受到的就是市场里每一次波动都会落到普通人头上:你看车的时间更长了,问价格更谨慎了,等交付也变得更挑剔。车企在存量里拼的是体系能力,用户在预算里拼的是确定性。把这些放在一起,你就能看懂为什么鸿蒙智行会出现两极分化,为什么问界和智界会承压,为什么享界、尊界、尚界在关键时刻能托住大盘。