中国充电网络十年扩张:数量激增后的新难题

过去十年,中国新能源汽车市场迅速发展,与之相伴的是充电基础设施的密集铺开。充电桩数量从几万台增长到以百万计规模,为电动车出行提供了基础条件,也把中国推到全球充电网络建设的前列。但在密集扩张之后,实际使用体验成为新的关注点。
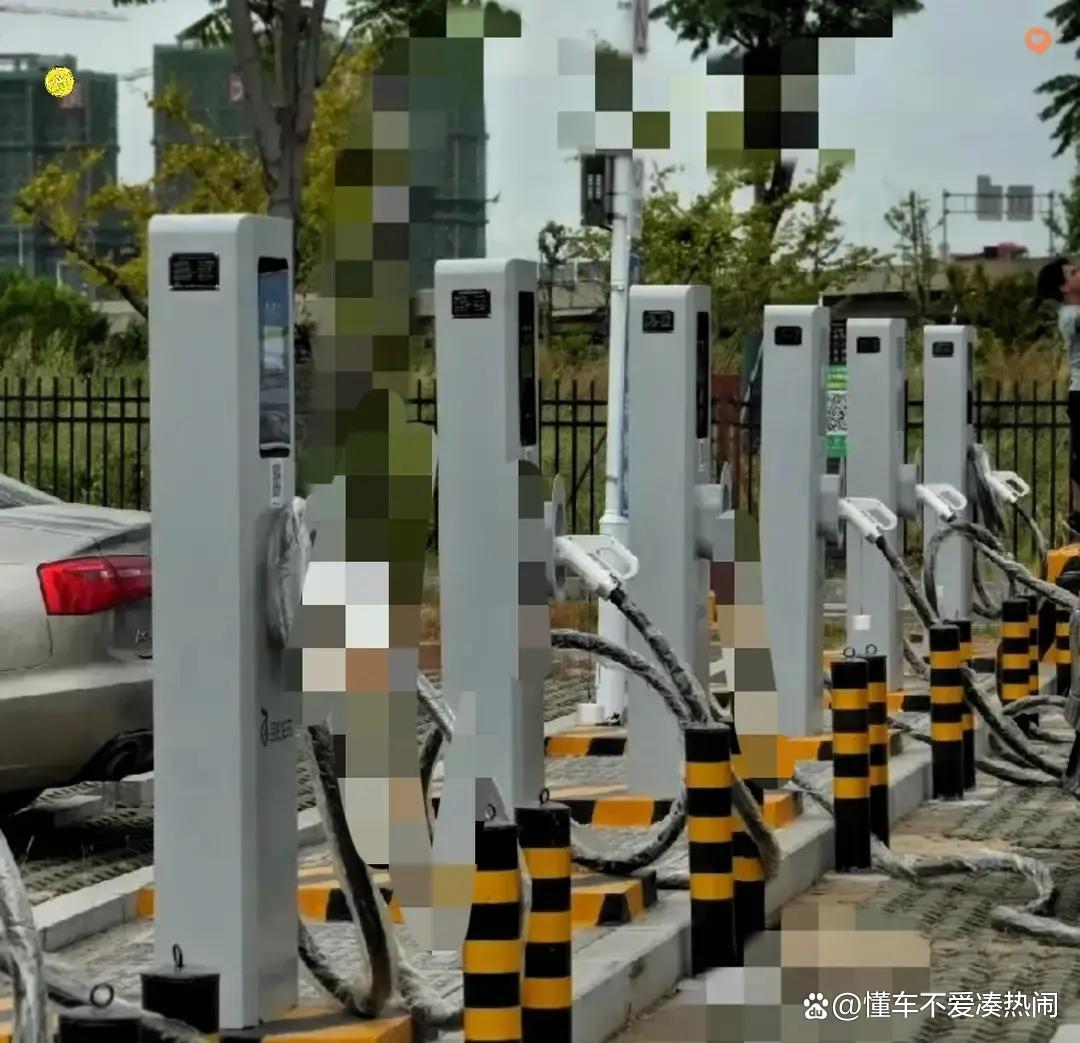
如果把时间拉回到2015年,当时全国充电桩总量为3万个,很多地区电动车还停留在小众选择阶段。2016年充电桩提升到15万个,2017年继续增至44万个,扩张速度明显加快。到了2018年,这一数字进一步来到78万个,初步形成了覆盖主要城市的网络雏形。
2019年建设节奏保持在高位,当年充电桩数量达到122万个。2020年继续上升至168万个,电动车保有量与充电设施规模同步提升。2021年全国充电桩来到262万个,充电网络开始在更多城市和区域落地,新能源汽车出行半径随之扩大。
从2022年起,增量明显加速,充电桩当年达到521万个,相比早期几年已经是完全不同的量级。2023年继续扩充至860万个,2024年则进一步来到1281万个,充电网络的密度和覆盖水平大幅提高。到了2025年,全国充电桩总数达到2009万个,与2015年的3万个相比,十年间增长到近670倍,建设速度在交通基础设施领域非常突出。
从结构上看,截至2025年底,全国充电桩中公共充电桩为471.7万个,私人充电桩为1537.5万个。可以看到私人场景占据绝大多数份额,说明大量设施是与居民停车位绑定的家用或专用设备。在车辆与充电桩的配比方面,每5辆电动车就对应2个充电桩,这一比例支撑起日常补能需求,也让中国形成了全球规模最大的充电网络。
这些数字展现的是总量层面的变化:从有无问题基本解决,到数量上的快速补齐,为新能源汽车成为主流交通工具打下硬件基础。不过,充电桩的分布形态与使用场景之间仍存在差距,充电是否便捷,需要从细分空间与时段去看。
大量新增充电桩集中在居民小区和私人车位,满足的是固定车位用户的日常充电需求。这种布局有利于日常通勤车辆在夜间慢充,但对没有固定车位的车主影响有限。在公共领域,充电设施布局呈现一定不均衡:有的区域设备密度较高,有的地带仍然供给紧张,城市不同板块之间体验差异较大。
在市区商圈与高速公路服务区,车辆集中度高,充电需求在早晚和节假日尤其集中。高峰时段,公共充电桩排队现象依然存在,部分场站在短时间内难以消化大量补能需求。对跨城或长途出行车主而言,是否能及时找到空闲充电位,仍然是出行规划中需要提前考虑的因素。
十年间的密集建设,核心任务是快速补齐“有没有”的短板,使充电基础设施从稀缺变为普遍可见。当前阶段,关注点逐步转向“好不好用”,包括充电的可达性、等待时间、设备状态以及费用透明度等,更直接影响新能源汽车使用体验。
在居民端,老旧小区仍面临装桩难题。受制于配电能力、物业管理和施工条件等,部分老旧小区尚未实现充电设施大规模落地,这类用户更多依赖公共充电网络。与此同时,一些早期建设的场站设备经历多年运行,出现老化现象,可能在充电功率、可靠性和维护响应方面与新建设施存在差距。
公共充电区域在早晚及节假日高峰的拥堵,也是车主普遍关注的问题。当车辆集中到达同一片区,哪怕总量充足,也会出现局部供给紧张的问题。对于依赖公共补能的用户,是否需要长时间排队,直接影响出行节奏与用车体验。
从网络建设到日常使用,规模扩张只是基础环节。如何在不同城市、不同区域之间实现更均衡的布局,如何保证充电桩长期稳定运行,都是影响用户充电焦虑的重要因素。充电桩数量已经跨过从3万个到2009万个的台阶,公共充电桩达到471.7万个,私人充电桩达到1537.5万个,在数量层面构建起庞大网络。
随着新能源汽车保有量继续提高,配比关系中“每5辆电动车就有2个充电桩”的结构,将在未来不断检验其合理性。通过后续优化布局、提升运维质量、改善老旧小区接入条件及场站设备状态,充电网络有机会从“够不够”过渡到“好不好用”的新阶段,进一步提升电动车使用的便捷性和稳定性。