告别极光与星脉,一段英伦设计传奇落幕

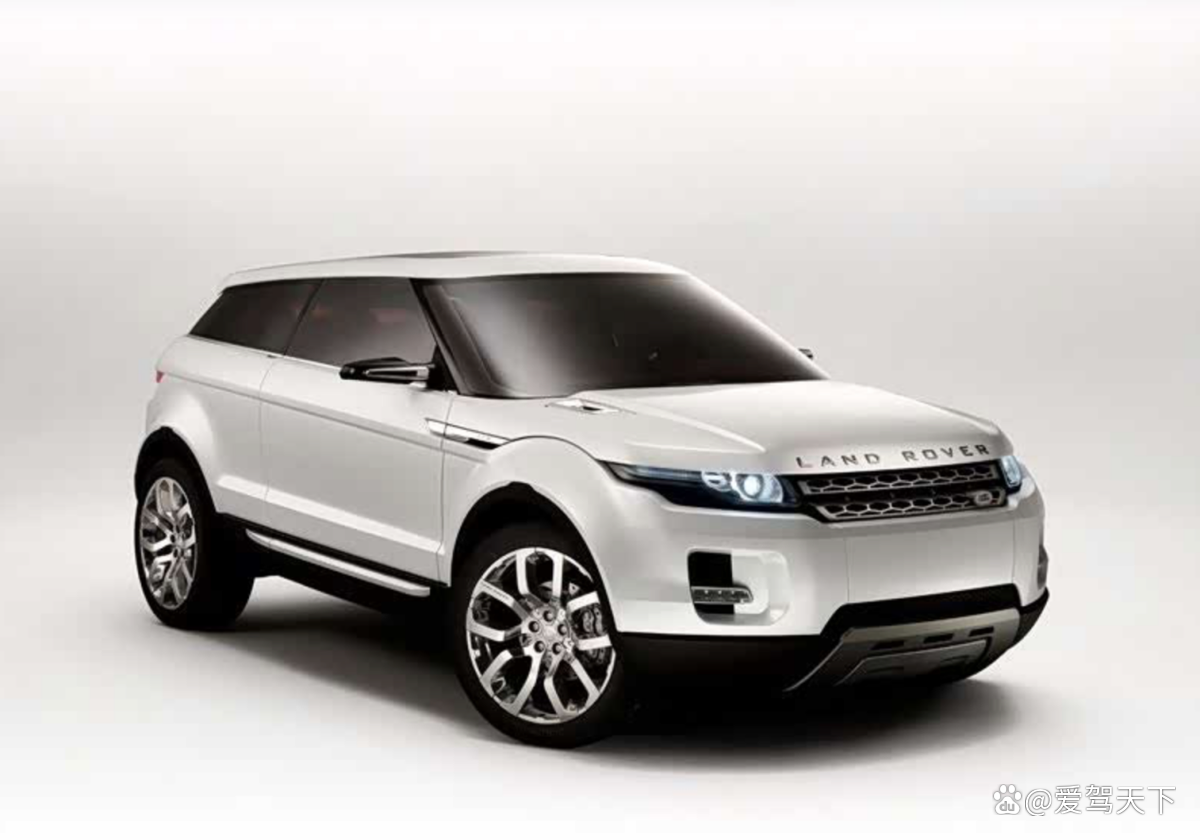
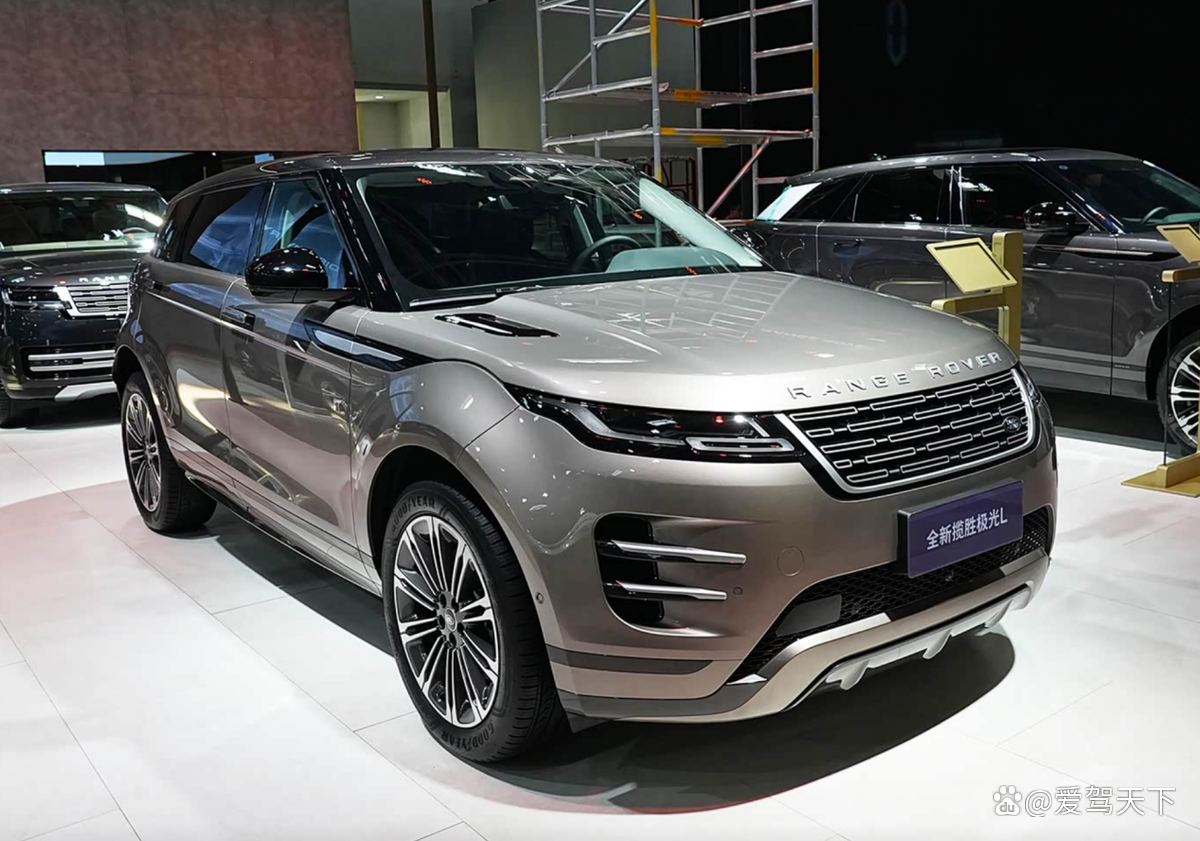
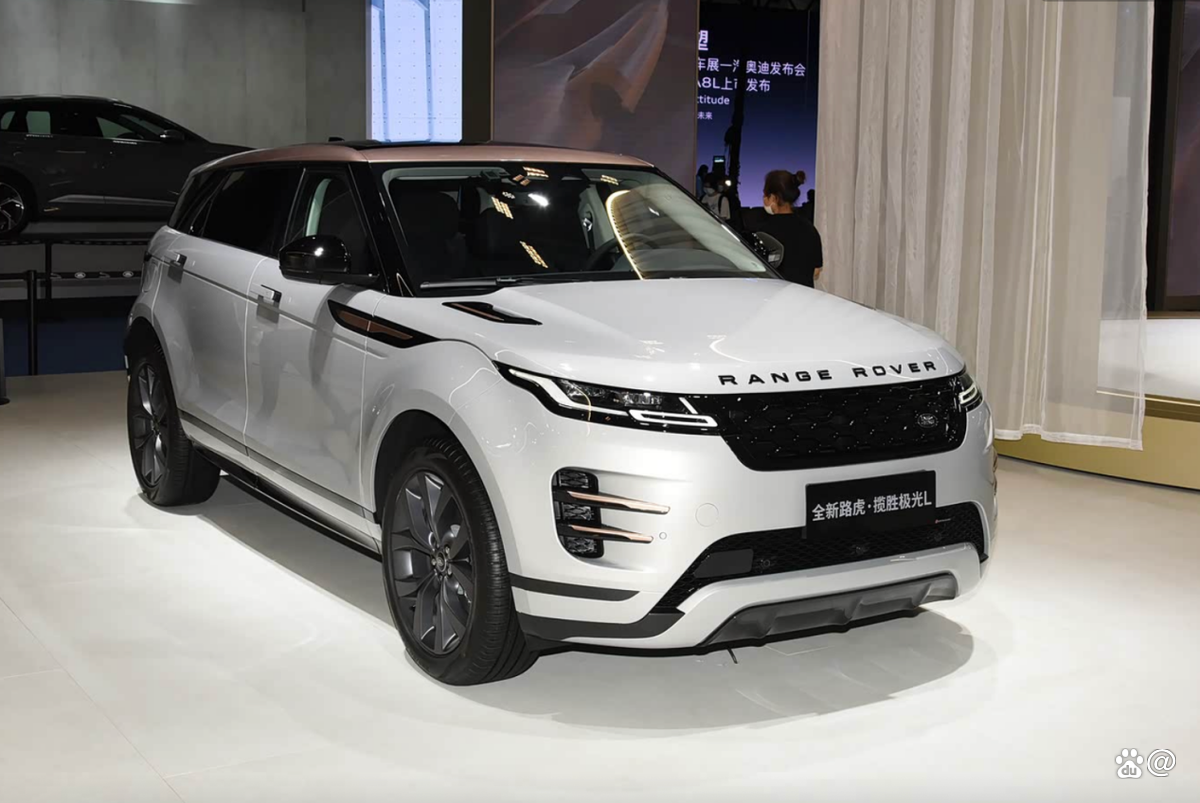
在那个年代,揽胜行政遥不可及,极光给了都市人群一张揽胜的入场券。巅峰时期国内加价十几万、二十万提车,落地接近90万,女性用户占比极高,它不是一台用来越野的工具,而是一件可以上路的时尚单品,是路虎历史上最快突破50万台销量的车型,全球累计销量突破110万台,仅中国市场贡献约12万台,足以证明它的时代号召力。
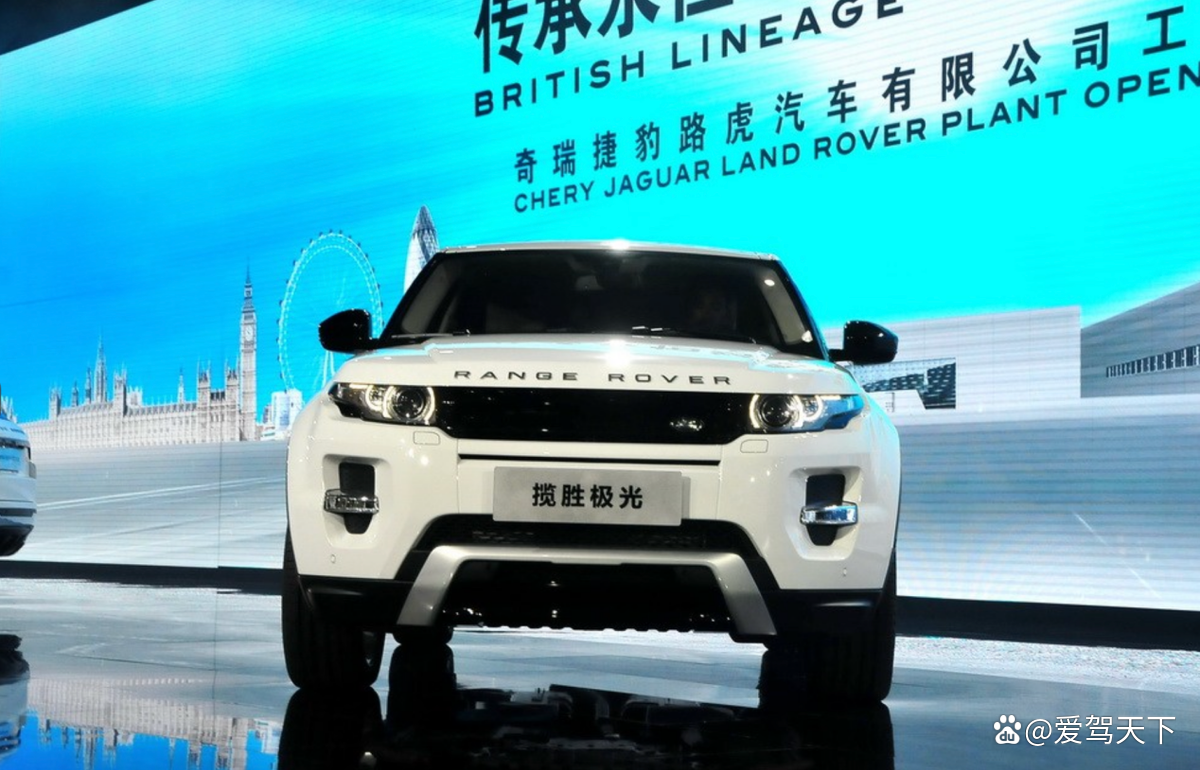
2015年奇瑞捷豹路虎常熟工厂投产,极光价格下探,门槛降低,销量冲高,但揽胜的溢价光环也随之稀释。后续加长轴距的极光L,针对性补齐后排短板,迎合国内家庭用户需求,却也丢掉了初代标轴版紧凑灵动的比例。它披着揽胜的精致外衣,保留全地形反馈系统,有路虎与生俱来的越野基因,但绝大多数用户,只会在城市铺装路面驾驶它。
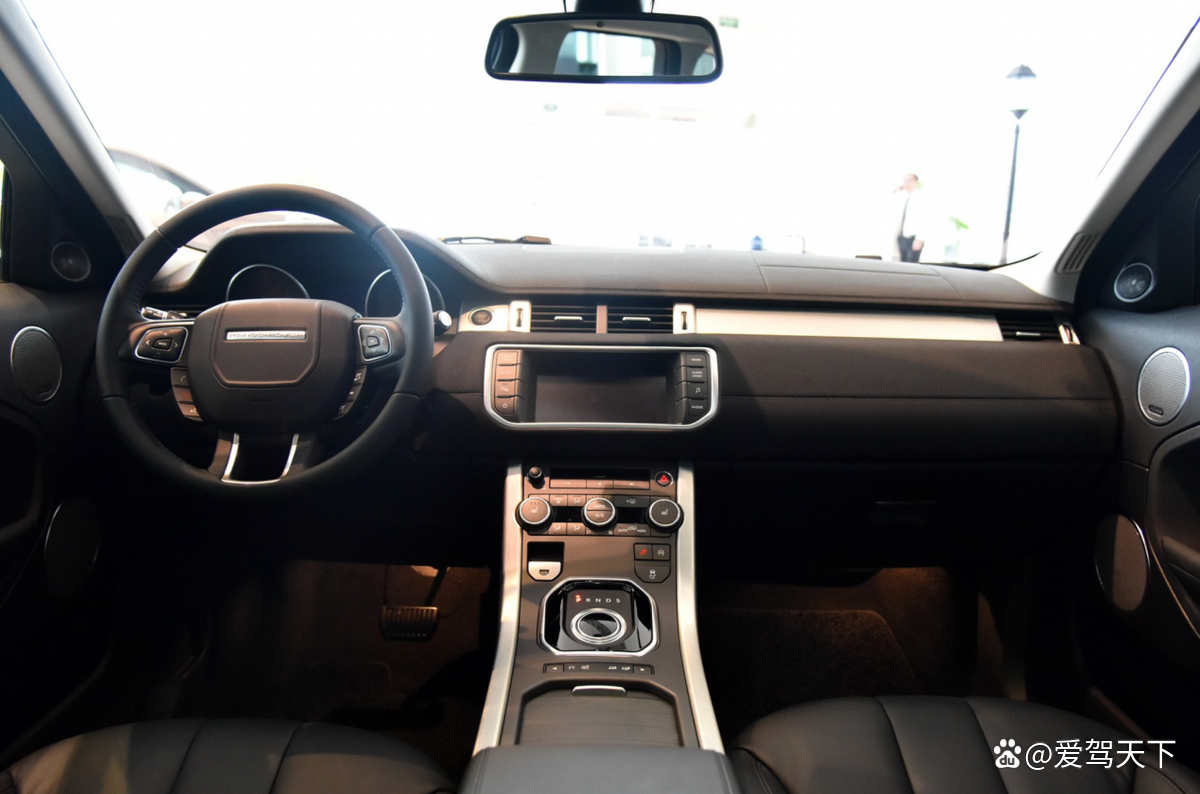
它试图兼顾潮流颜值、城市舒适、路虎越野血统,却在漫长周期里,被品控口碑、持续内卷的豪华市场、新能源浪潮层层挤压。从加价神车到终端大幅让利,极光的价格曲线,就是二线豪华SUV过去十余年的缩影,靠设计打开市场,最后又被同质化、价格战和新势力的智能化产品反噬。它不是一台失败的车,只是它承担了一个很难两全的任务,让揽胜变便宜,而这件事,本身就和揽胜顶级奢华的长期定位天然冲突。
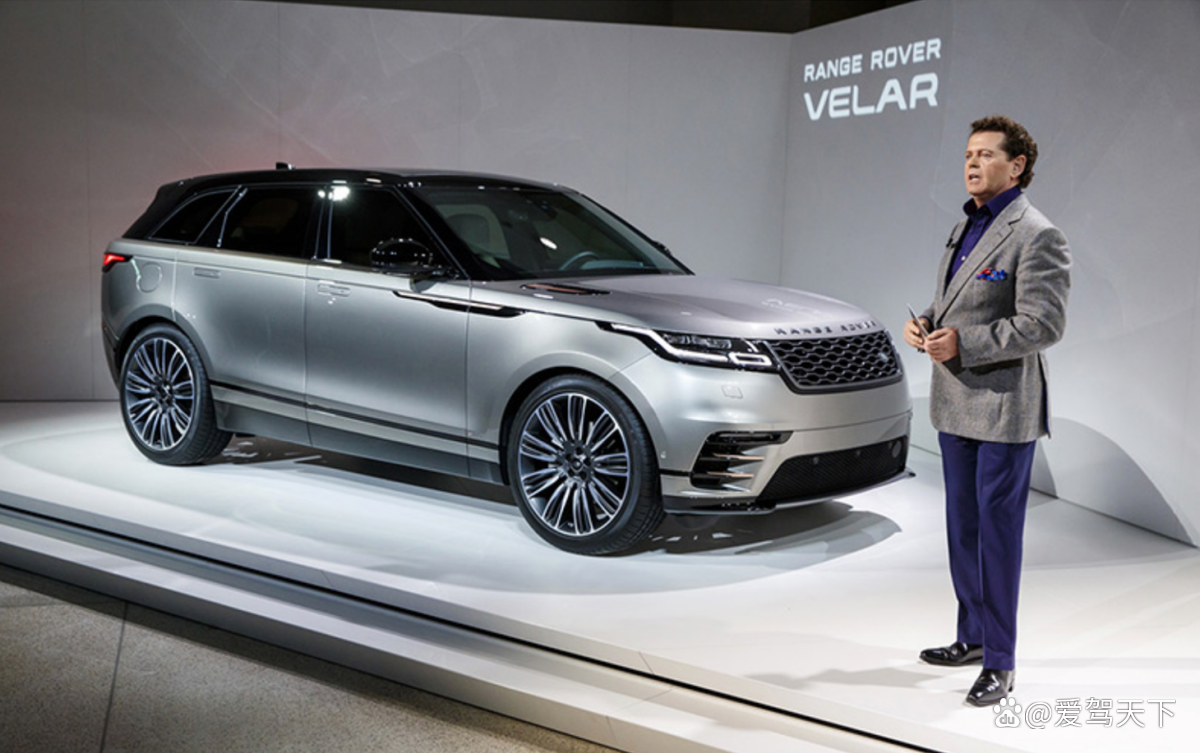


很多人会把极光、星脉的落幕,简单归结为降价、口碑、新能源冲击。但更深层的逻辑,藏在捷豹路虎这套“分品牌独立运营”的顶层设计里。揽胜、卫士、发现,各自成为独立品牌,分工清晰:揽胜只做顶级奢华、高利润、高溢价车型;卫士主打硬核复古玩乐;发现负责务实家用。过去十几年,极光和星脉是揽胜的“引流款”,它们吸引大量年轻用户,扩大揽胜的认知圈层,用走量分摊研发成本。但代价同样清晰:低价车型持续放量,不断稀释揽胜的顶端光环,让揽胜和卫士、发现之间的边界变得模糊,砍掉这两个入门车型,就成了主动的品牌提纯。
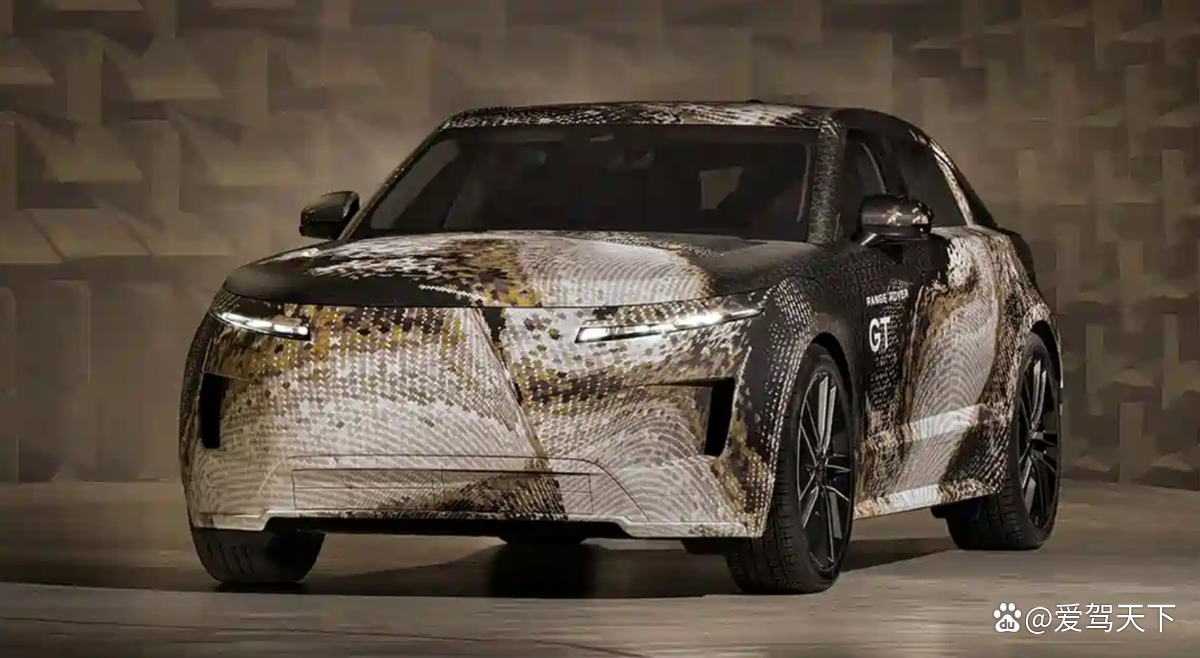

揽胜全球总经理马丁·林佩特说得很直白:没有第三代极光、没有第二代星脉的开发计划。未来揽胜的新入门,是定位更高、更昂贵的跨界GT,它不再是极光、星脉这种传统SUV,更偏向轿跑跨界,单车定价直接上一个台阶,不再承接30万—60万这个主流豪华竞争区间。这个价位段,交给卫士新车、发现系列去竞争。揽胜不再向下兼容,不再为了销量妥协品牌定位,它要回到最初的原点:揽胜,本身就是少数人的奢华选择,而不是普通人踮脚就能够到的目标。
站在用户视角看,极光和星脉是燃油时代末期,英伦汽车美学最纯粹的两个样本。极光开创了豪华紧凑SUV的潮流,教会整个行业,SUV不必笨重刻板;星脉把极简内饰、隐藏式交互语言提前落地,后来无数新车的隐藏门把手、无实体按键座舱,都能看到它的影子。它们有各自的短板:极光后期空间妥协、品控争议;星脉空间局促、车机迭代慢、维修成本高。但不可否认,在同价位,很难找到第二台拥有这种独特气质的车。极光灵动时髦,星脉克制高级,它们是有性格、有审美主张的产品,而不是单纯堆砌配置的交通工具。
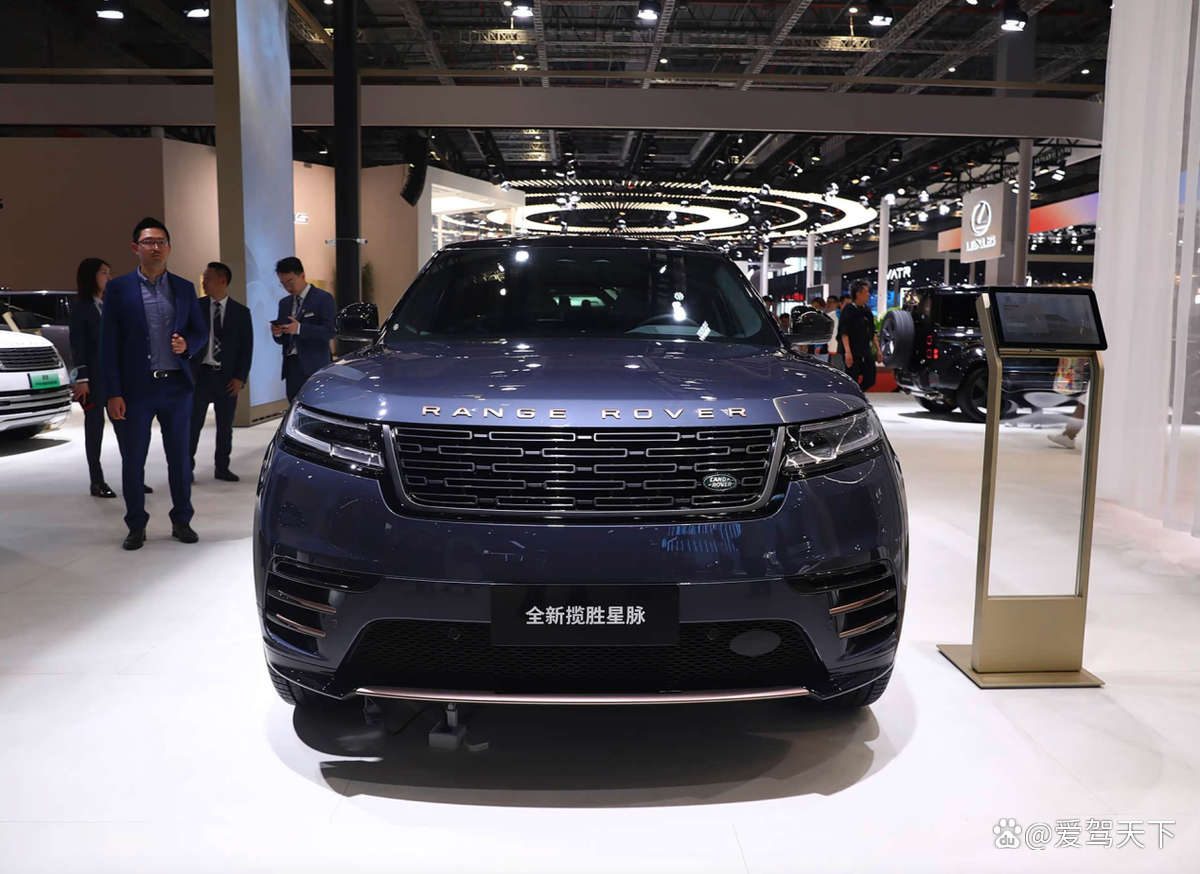
揽胜关上了亲民的大门,往后的揽胜,会更加昂贵、更加小众、更加远离普通人的消费清单。当路上的极光、星脉慢慢变少,我们会记得:曾经有一个阶段,揽胜不止有气场强大的行政大SUV,还有一台时髦小巧的极光和一台美得像艺术品的星脉。