中国车市百家混战陷入极端内卷,这场史无前例的工业屠杀为何让全球车企胆寒?

前阵子翻看海外机构发布的中国汽车品牌定位图,那密密麻麻的109个LOGO简直让人眼花缭乱。
有人感慨中国车市的繁荣,我却只看到一个巨大的绞肉机。
这哪里是百花齐放,分明是一场以品牌为筹码、以技术为子弹的生死赌局。
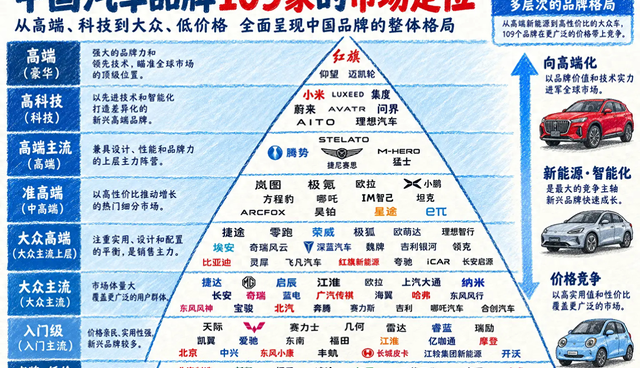
你走进任何一家商场,电梯口可能站着华为鸿蒙智行的销售,转角就是比亚迪的门店,旁边还塞着吉利系的新车。
这种饱和式攻击,让消费者挑花了眼,也让车企们杀红了眼。
以前我们谈动力,谈的是发动机排量和变速箱档位,现在谈的是四电机独立矢量控制。
那些曾经高不可攀的机械差速锁,被几行代码和精准的电机转速差轻松取代。
这不仅仅是技术升级,这是对传统合资品牌技术壁垒的降维打击。
我开过不少车,现在的电车给人的感觉太直接了。
那种800V高压平台带来的充电速度,把以前焦虑的续航问题撕开了一个口子。
当你坐在车里,看着无图NOA系统在复杂的早高峰路况中像老司机一样变道、避让,你会产生一种错觉:这车真的懂我。
这背后是端侧大模型在支撑,是算力在堆砌。
这玩意儿以前是几十万豪车的专属,现在二十万左右的车型上成了标配。
这种“技术普惠”背后,是无数工程师熬秃了头换来的。
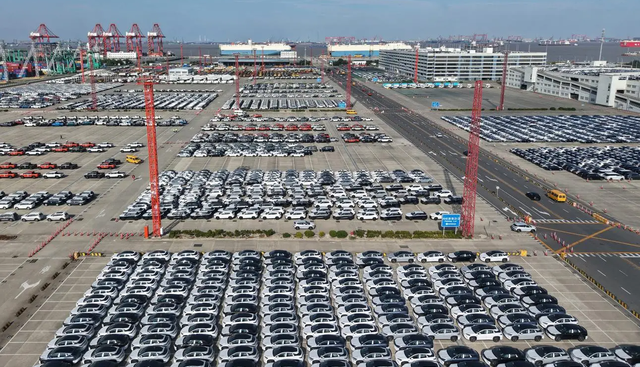
车企们现在玩的是“多子多福”的游戏。
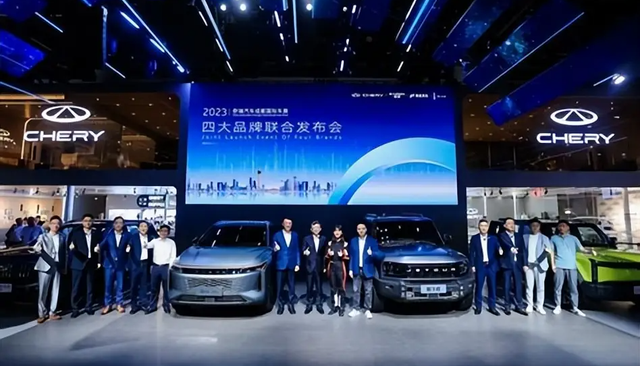
吉利手里握着极氪、领克、银河,把性能车、家用车、代步车安排得明明白白。
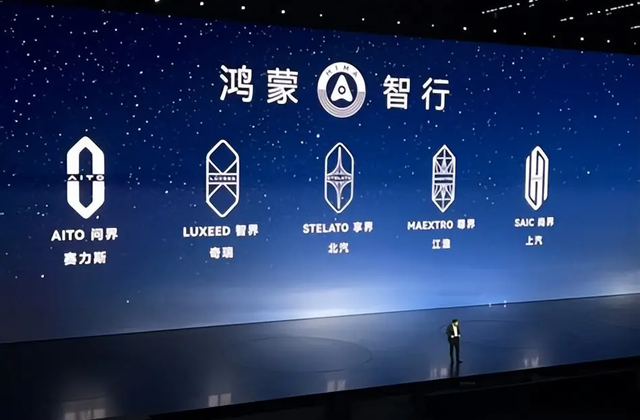
华为的“四界”更是把轿跑、SUV、行政级座驾一网打尽,智驾系统像流水线一样复制粘贴。
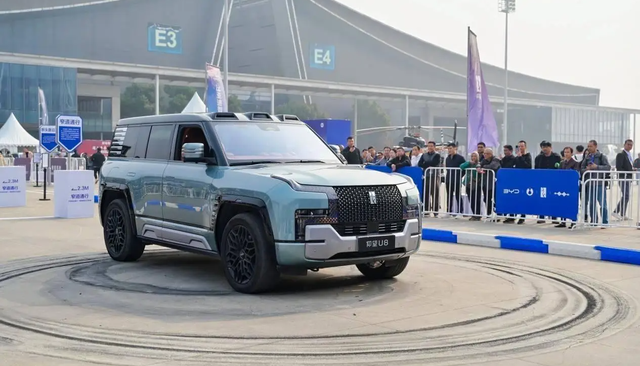
这看似是覆盖全场景,实则是通过资源共享把成本压到极致,哪怕是赔本赚吆喝,也要先把坑占住。
可问题是,市场容量就这么大。
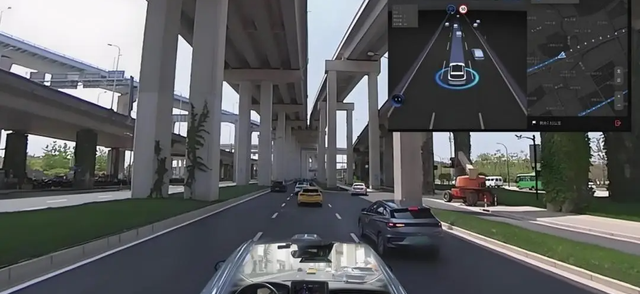
新能源渗透率突破50%是一个明确的信号,游戏进入了下半场。
那些年销量不足五万辆的品牌,现在日子怕是比谁都难过。
汽车制造是典型的规模经济,模具费、研发费、工厂折旧,这些钱得靠卖出去的车来摊。
卖不出去,就是无底洞。
我常想,这种极度内卷真的是好事吗?
我们用这种近乎自杀式的竞争,确实练就了一身硬功夫。
能在国内这种地狱难度下活下来的车企,去到海外市场,那简直就是降维打击。
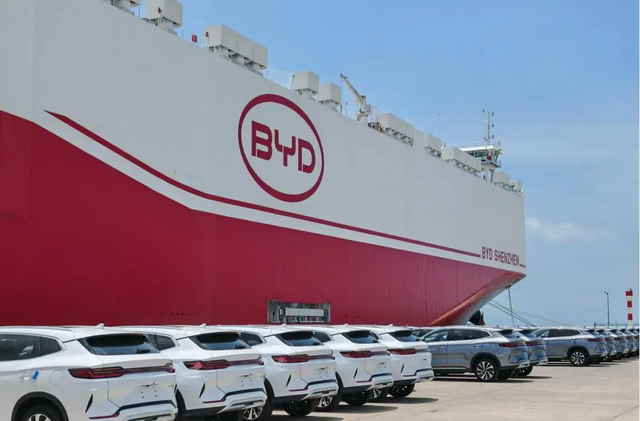
我们的智驾、座舱、三电系统,已经把全球车企逼到了墙角。
但我心里总有个疙瘩。
这种通过大规模资源内耗换来的全球竞争力,是不是真的可持续?
我们把未来十年的创新潜力,提前透支在了这场“一百零九进几”的淘汰赛里。
当潮水退去,那些沦为废料的品牌,不仅是资本的损失,更是无数技术积累的浪费。
我们跑赢了速度,却可能在效率上留下了一个沉重的问号。
也许,这注定是一条孤独且残酷的工业崛起之路,除了硬着头皮走下去,别无他选。