总量依旧领跑,上汽前三季度累计销售整车314.7万辆,表现强劲

我在青岛见过不少车友聚在一起聊车,最常见的句式就是一句话:现在买车得看品牌账本。价格一波一波往下跳,谁都想捡便宜,但车友心里又会冒出同一个问号:这便宜背后是硬实力,还是热闹一场?
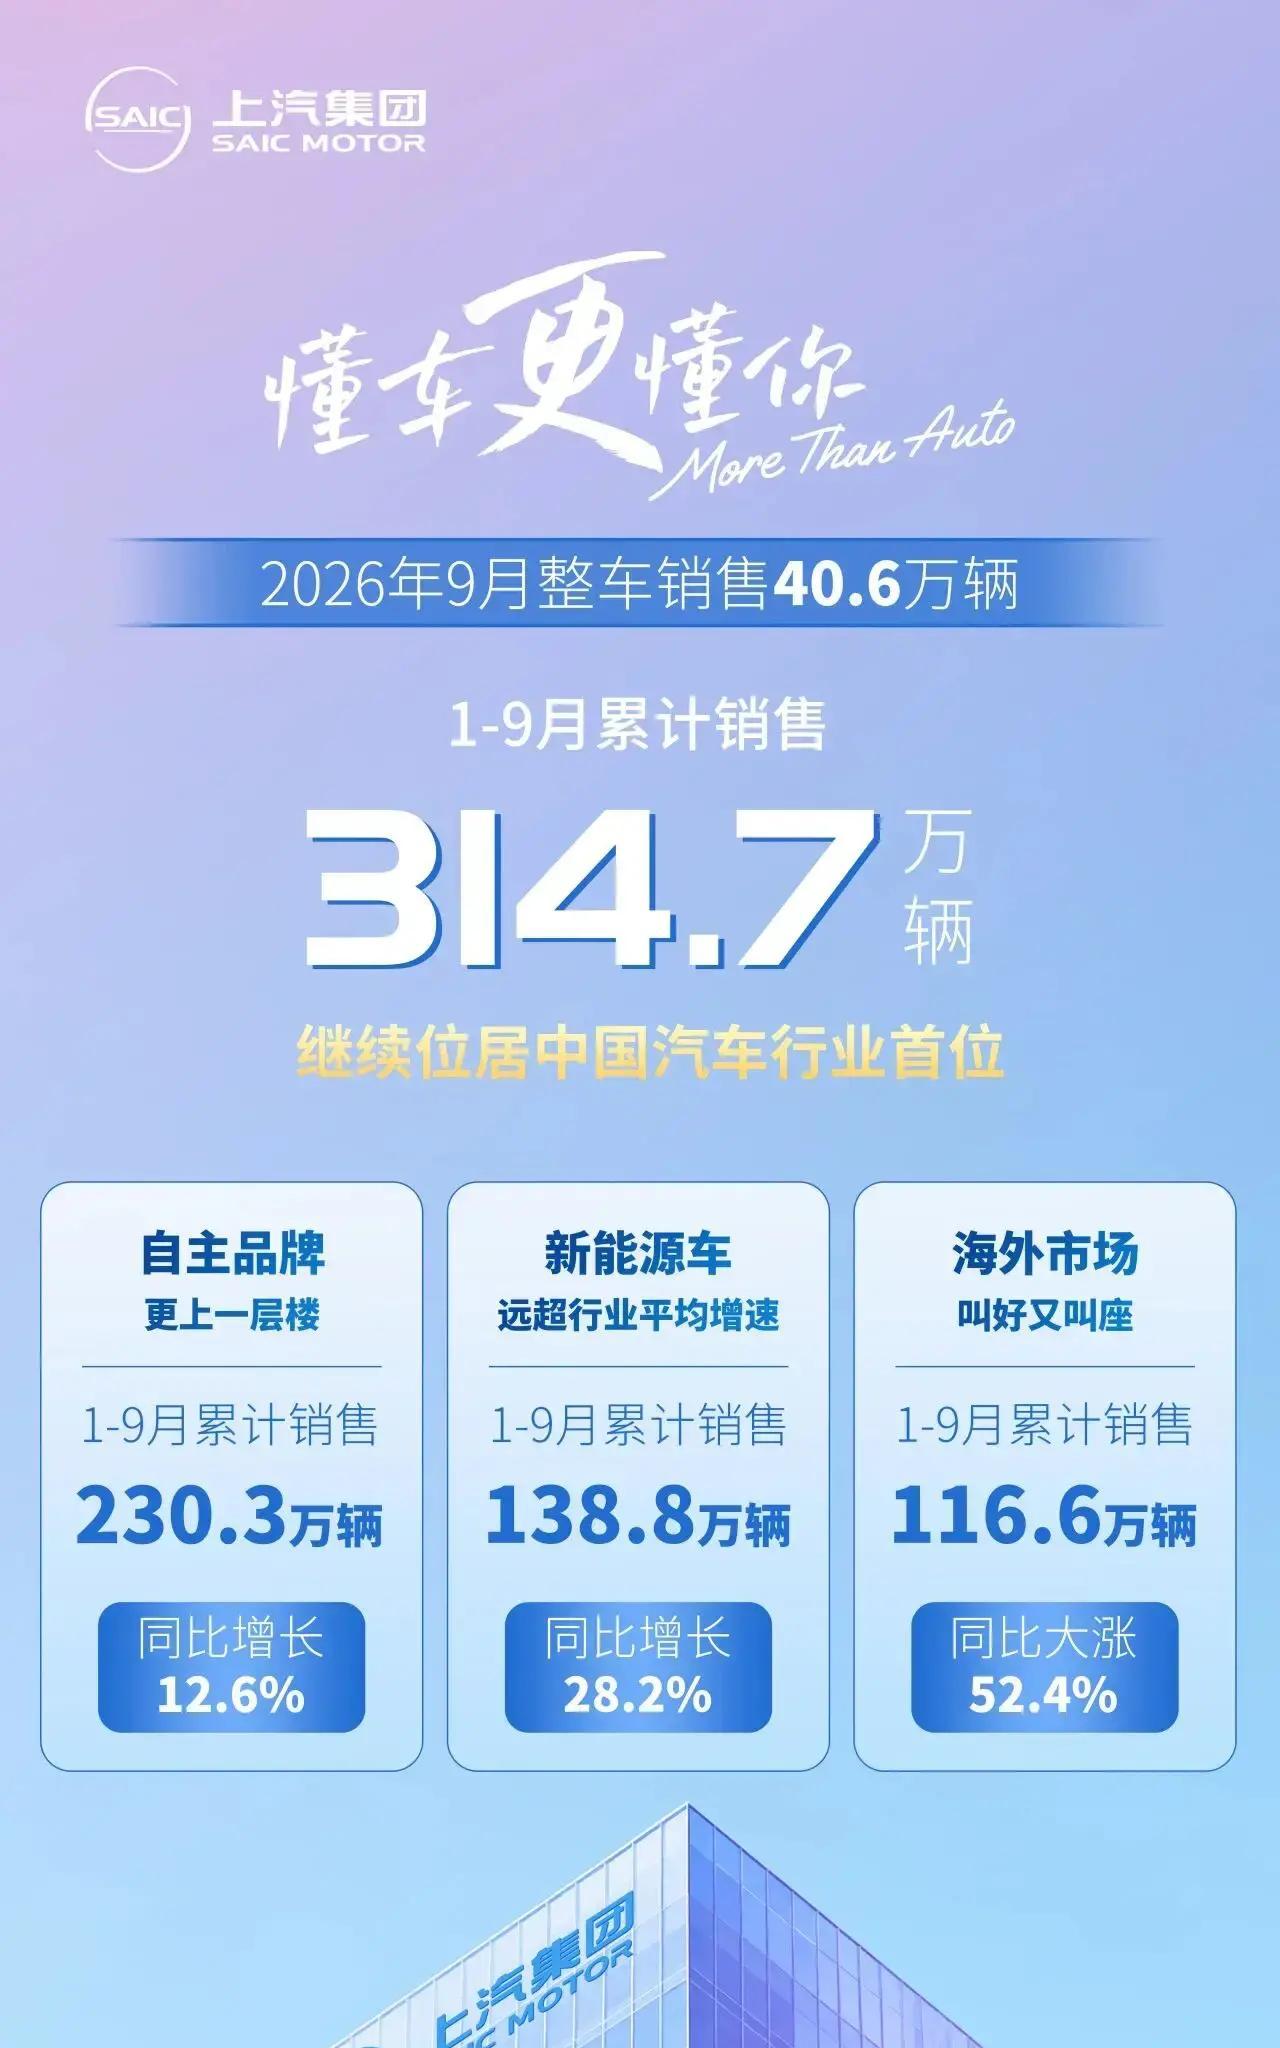
前两天刷到一份上汽的产销快报数据,我第一反应是很踏实也很“烫手”。因为上汽前三季度累计销售整车314.7万辆,整车销量规模领跑国内汽车行业。这不是哪一两款爆了就能解释的成绩,而是自主、新能源、海外这几条线一起把车卖出来,像三根绳子同时用力,重量才托得住。
更关键的是,这些数据对应的市场背景很明确。国内汽车竞争白热化,旧势力在降速,新势力在抢位,消费需求明显向新能源切换。你在路上观察就知道,充电桩旁边的“年轻身影”多了,燃油车的热闹没消失,但车企的主赛道确实变了。
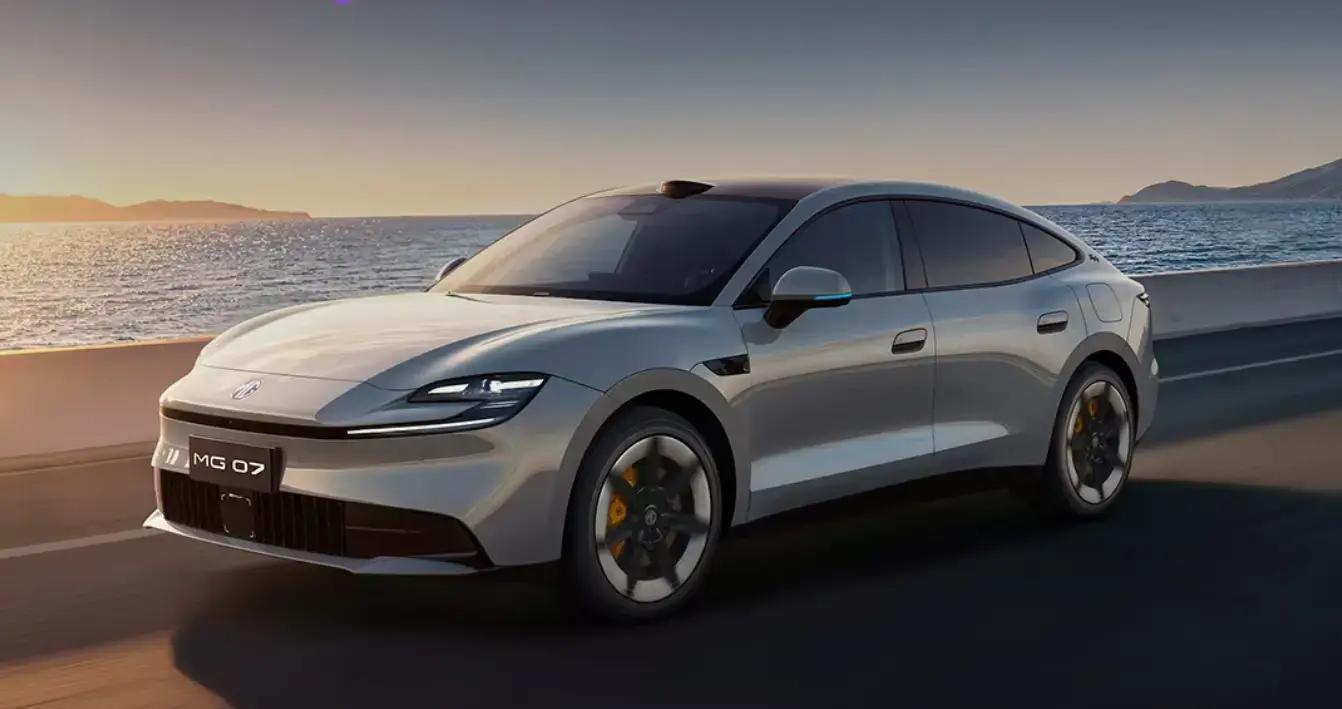
过去很长一段时间,很多企业的增长靠一条主路打到天花板。上汽这次的节奏,核心在于把增长拆成多模块来跑:自主品牌做底盘,新能源做增量,海外做对冲。销量314.7万辆不是一句口号,背后更像是组织能力加产品节奏的组合拳。
先说自主品牌。上汽的品牌矩阵不是单点,而是从家用主流到高端智能电动车都有人站位。荣威、名爵MG、飞凡、智己这些名字,放在一起看,就是上汽在用产品覆盖“不同钱包”和“不同技术口味”。你要买一台能省心的,能选;你要冲空间和智能,照样能选。
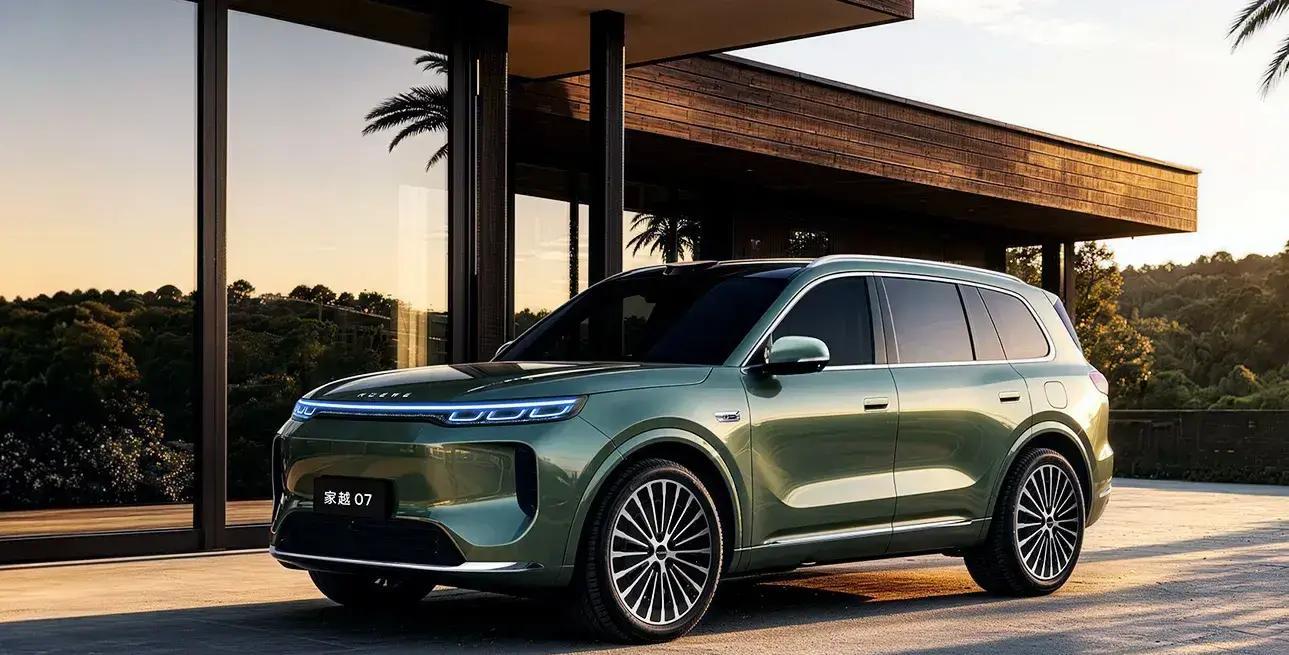
再往下看,为什么自主品牌能撑住整体销量底盘?关键在于结构更细。现在市场最残酷的一点是同质化越来越容易被看穿。你只要参数像、配置像、定价像,就会被价格战拖进深水区。上汽的做法更像把不同品牌放在不同战场:有人冲量,有人做口碑,有人专门对标智能化体验。
这就能解释为什么在行业价格战很凶的阶段,上汽不只追规模,还在追现金流和盈利水平。很多车企的痛点是销量上去了但账面不漂亮,最后得靠融资续命。上汽在快报解读里明确提到要从“大”向“强”转型,这句话落到汽车语言里,就是尽量别让销量变成纯消耗。
接着聊新能源。资料说得很直接:上汽新能源业务持续冲高,纯电和插混双线布局,同时兼顾家庭用户和年轻消费群体。纯电和插混这两个路线,在国内市场的接受度不一样。纯电更贴近通勤和充电便利的家庭,插混更贴近还没完全摆脱里程焦虑但又想用上新能源的用户。
这里面更具体的点是上汽在技术底座上的投入。材料提到零束科技这类自研技术底座,智能座舱和高阶智驾技术持续落地。汽车圈懂行的人都知道,智能化不是把屏幕换成更大那就叫智能。真正的差异来自座舱系统响应速度、车机生态适配、语音和交互逻辑、以及辅助驾驶的稳定性和标定策略。
对普通消费者来说,体感就是两件事:第一,上车能不能快速进入状态;第二,系统在复杂路况里是不是会频繁打断你。智能座舱做得扎实,用户会觉得车更像在“跟人协作”,而不是“跟机器对话”。高阶智驾落地做得稳,用户会觉得长途不那么累,通勤也更省心。
你可以把新能源销量的增长理解成一个复合结果。自主品牌给了规模基础,插混给了转化通道,纯电把产品形象抬上去,再加上智能化体验作为差异点,销量就更有连续性。至少在前三季度,这套逻辑把上汽的增量撑起来了。
但我想多强调一句,新能源增长不等于只靠国内。海外市场也在出力。资料里提到MG等品牌深耕全球多个国家和地区,依托海外本土化生产基地,持续拓展欧洲、东南亚、拉美市场,整车出口量稳定增长,在国内车企出海阵营中稳居前列,用来有效对冲国内市场周期波动风险。
这句对冲听起来宏大,其实落到车企经营上很具体。国内市场周期一波波,价格战一轮轮,利润空间会被挤压。海外如果能保持订单节奏,就能让工厂开得更稳,现金流更稳。更重要的是,海外本土化生产基地能降低关税和物流成本,让产品在当地更好卖。车企要做“全球化”,不是把车贴上英文标签就叫全球化,是要在当地站稳销售与售后体系。
另外,上汽的商用车板块也保持稳健。材料点名上汽大通,面向物流、特种出行等场景。商用车的价值在于它更看重可靠性和成本效率,而不是纯粹比配置。你在城里跑一圈就会发现,物流车的品牌更“固执”,一旦形成口碑,复购会更快。商用车稳住,集团整体的产能利用率和现金回收会更稳定。
很多车友会问:既然市场这么卷,上汽怎么还能稳?我觉得有三个支撑逻辑很硬。
第一,产品矩阵不是摆设。荣威、名爵MG、飞凡、智己各自覆盖不同圈层和技术侧重点,这减少了单一品牌失速对整体销量的冲击。
第二,新能源是双线跑,而不是赌单押。纯电和插混都在推进,就能覆盖不同用户的充电条件与用车习惯。单押某一条路线,在消费切换节奏不一致时会很被动。
第三,海外不是顺带,是体系化推进。只要出口量能稳定增长,国内市场的波动就不会全部砸到企业账上。
还要把时间轴拉直一点。前三季度314.7万辆,是一个阶段性结果。这个结果落在价格战激烈的年份里,就更能说明“规模与质量双向提升”这件事不是空话。销量领跑不是唯一指标,真正难的是在竞争加剧时还能维持结构优化和盈利水平。车企财务报表里最难看的通常是应收、库存和毛利波动,而这些恰恰决定了车企能不能持续投研发和补产能。
说到研发和投产,智能化的落地也不是口号。材料里强调智能座舱和高阶智驾持续落地,这意味着系统层面的迭代在发生。对用户来说,这种变化体现在版本更新、体验一致性、以及辅助驾驶在相同场景里是否更敢、更稳。车友最喜欢讲一句话:别让我一直“教育系统”。教育得越多,说明系统越不可靠;越不可靠,口碑就越难形成。
你如果把上汽前三季度的表现当成一个案例,它其实提供了一套可观察的方法论:销量规模靠多品牌覆盖稳住,新能源靠双线和智能化体验做增量,海外靠本土化生产和区域拓展做对冲,商用车靠场景需求做稳定器。每一项都不是“瞬间爆发”,而是阶段性持续发力的叠加。
最后我想用一句青岛人听得懂的比喻来讲。做车企像在港口卸货。你要有吊机,得有仓库,还得有装卸节奏。只靠某一天天气好没用,长期才靠体系。上汽前三季度314.7万辆的答卷,就是在体系层面把“卸得快、放得稳、账算得清”这三件事摆在桌上,让外界看得见。
也正因为如此,讨论上汽的增长就不能只停留在某一款车型的热度。要看它背后的产品结构、技术投入、组织改革节奏,以及海外市场的稳定性。对于想买车的用户来说,关心这些比盯着一两天的优惠更靠谱。车开到路上,最后决定体验的还是长期的可靠性与服务能力,而不是一时的喧闹。