分家13天后赛力斯在巴黎甩出半价新车,华为不慌,50万M9车主先懵了

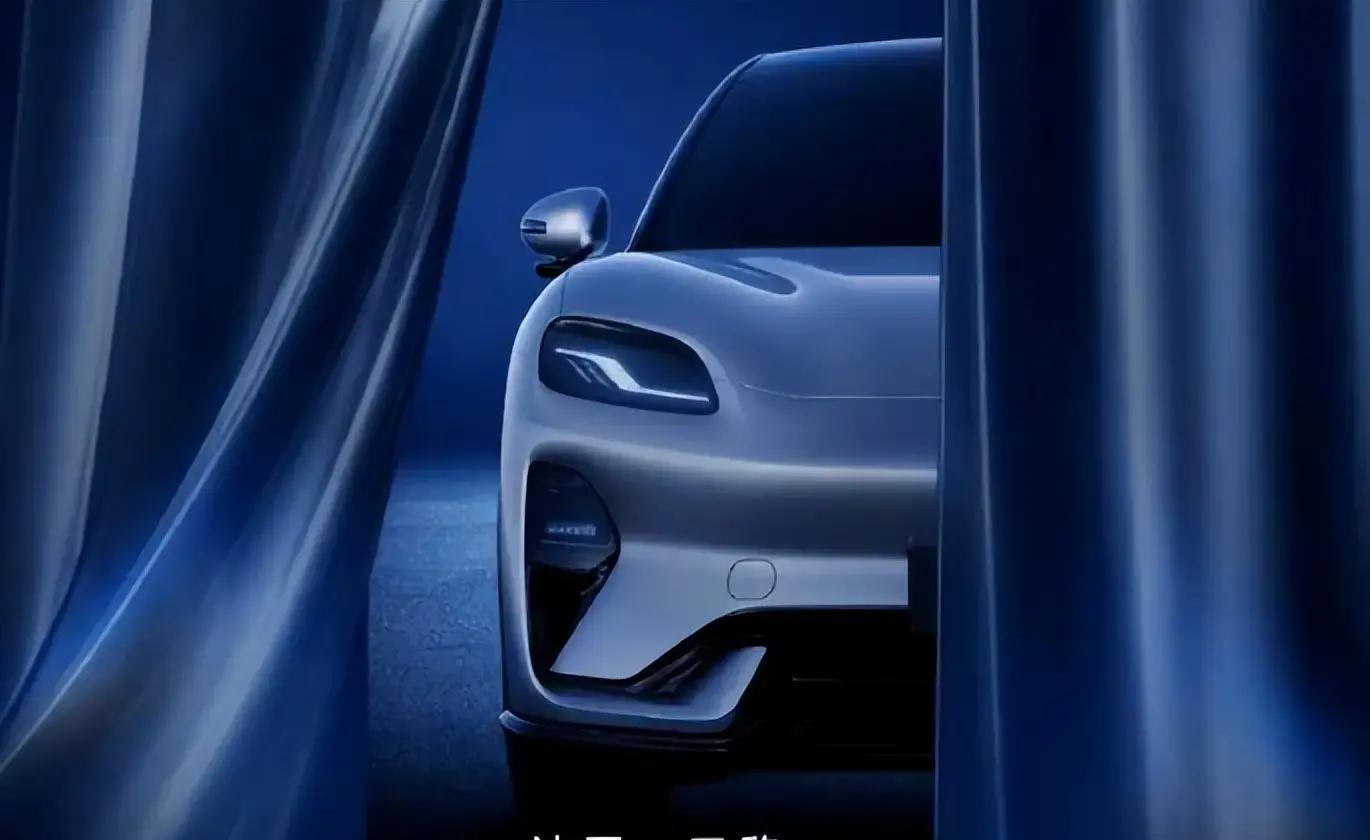
像剥洋葱一样把原因剥开。第一层,是供应链规模效应:宁德时代、电池和激光雷达的批量化使单价大幅下降。第二层,是品牌与定位的变化:赛力斯把品牌掌控权收回,华为退为技术供应商,彼此角色从“合伙人”变成“客户与供应商”。第三层,是技术复制速度:原本贵到天价的800V架构、激光雷达、大模型座舱,迅速成为可复制的模块。各方说法不一:厂商宣称这是造车成本下降带来的福利,老车主则认为这是对他们的背弃。普通人怎么看?街头不少上班族反映,花二十万能买到过去五十万的体验,实在诱人,但也有人为已购车的贬值担忧。
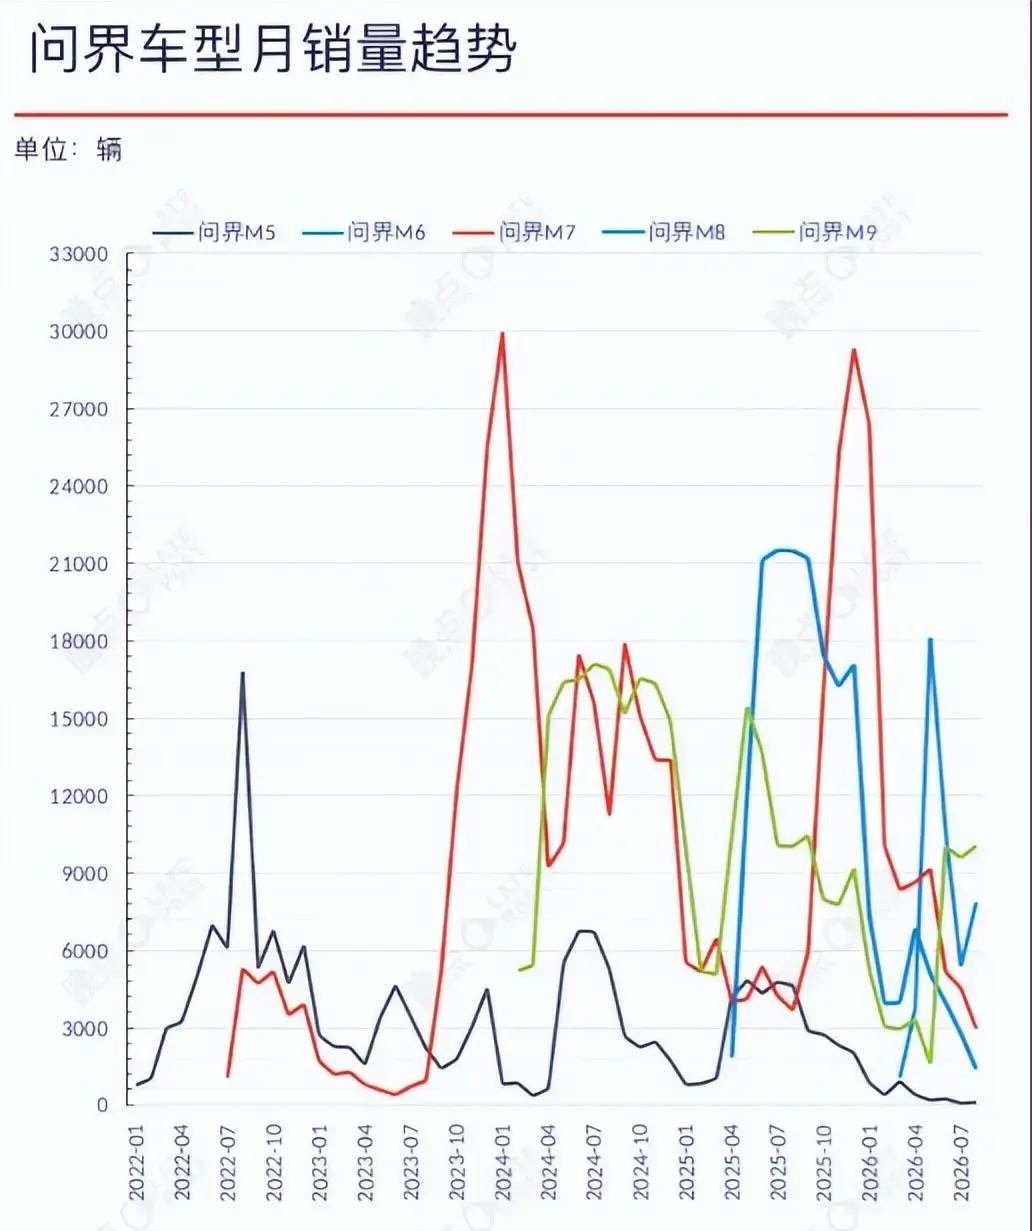
局势看似平静,暗流却在涌动。上市后,部分二手平台显示,2024年入手的首批问界M9>,现在市价集中在36万到40万,账面折损迅速。反方声音出现:二手车商担心库存贬值,主动压低收车价;企业客户也开始质疑豪华定位的长期保值能力。有人提出技术更新是主因,芯片、激光雷达和大模型迭代快,车机硬件像手机一样两三年就换代;也有人指出法律与合同条款的空白——早期车主并未被告知未来同类配置可能如此快速下沉。表面上是“用户得到更多选择”,实则是早期买家承担了产业化的“学费”。
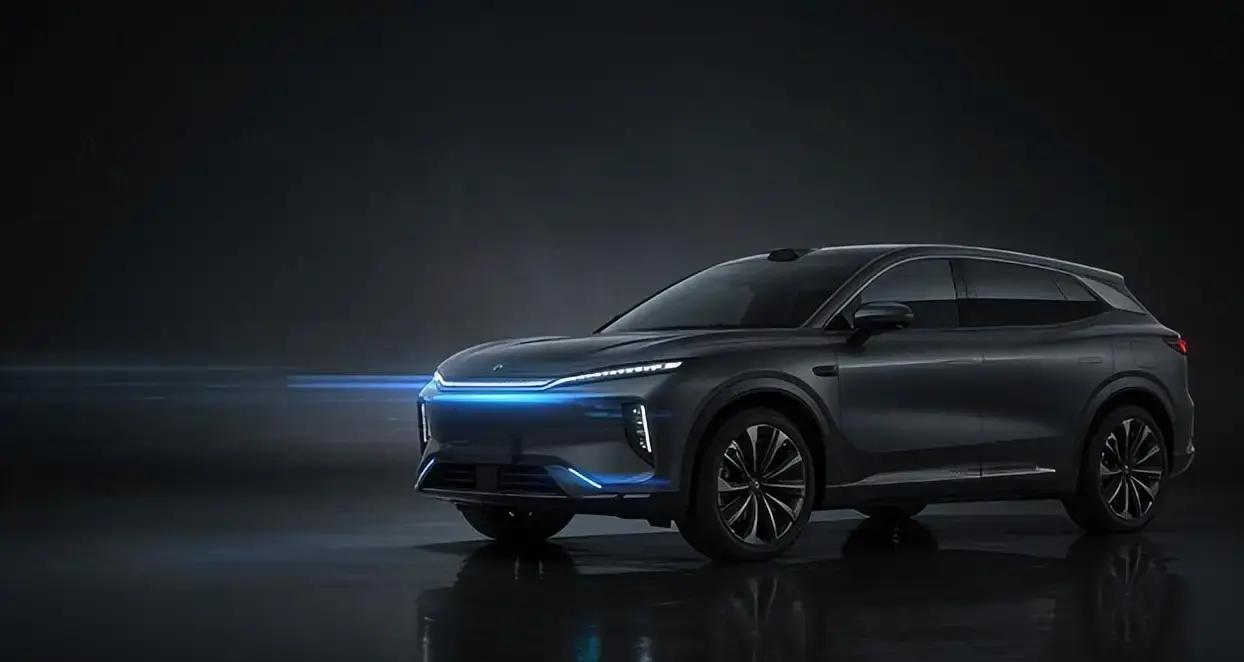
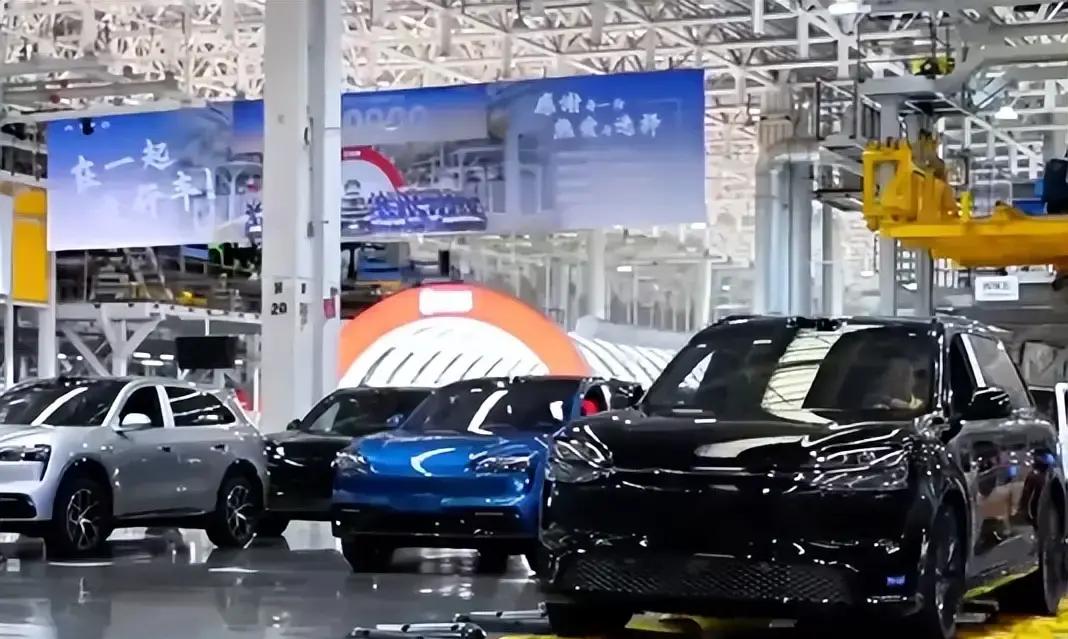
突然出现的反转彻底点燃争议:赛力斯的ME7>并非低劣产物,而是用相同的凤凰工厂与产线做出来的,很多关键物理指标与问界M9>一致。更关键的票据是,过去四年赛力斯为华为投入了超过750亿元的采购款,这笔钱实际上铺垫了现在的产业化能力。也就是说,曾经高昂的研发与建厂成本,已经由早期车主与合作款项共同承担完成;当产能成熟后,同样的技术被打包、模块化并以更低成本进入市场。前文埋下的伏笔——华为不绑车企、赛力斯需分散风险、零件成本暴跌——在此刻全部爆发,冲突升级到“谁该为早期溢价负责”的尖锐对峙。
战火似乎平息,但更大的问题潜伏着。政策和行业规则尚未对智能汽车的“技术贬值”给出明确保护;消费者保护条款滞后,早期车主维权困难。更麻烦的是新障碍:零配件正在全球化分工中快速替换,供应链更敏感于短期价格波动,任何企业想靠“高价保值”都很难做到。各方分歧继续加深:制造商主张市场竞争是正当的,消费者组织则要求更透明的购车告知与残值保障。和解似乎无望,因为利益分配的根源在产业链上,不在展厅里一句道歉或折扣就能解决。
说得直白点:早期买高配车的人,用钱包当了整条产业链的孵化基金,并没有收到应有的“先行者红利”。说厂商聪明也行,但把风险都甩给最先买单的人,就别再叫“良心车企”。给出的解释听起来挺体面,实则把问题往市场自然法则里一推,方便又干净。假装理解产能成熟的赞美,实在是精明的讽刺。