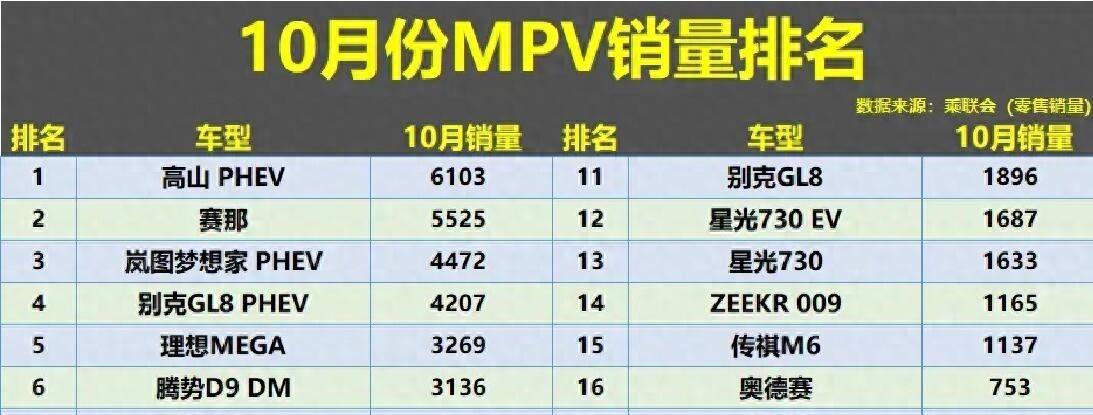
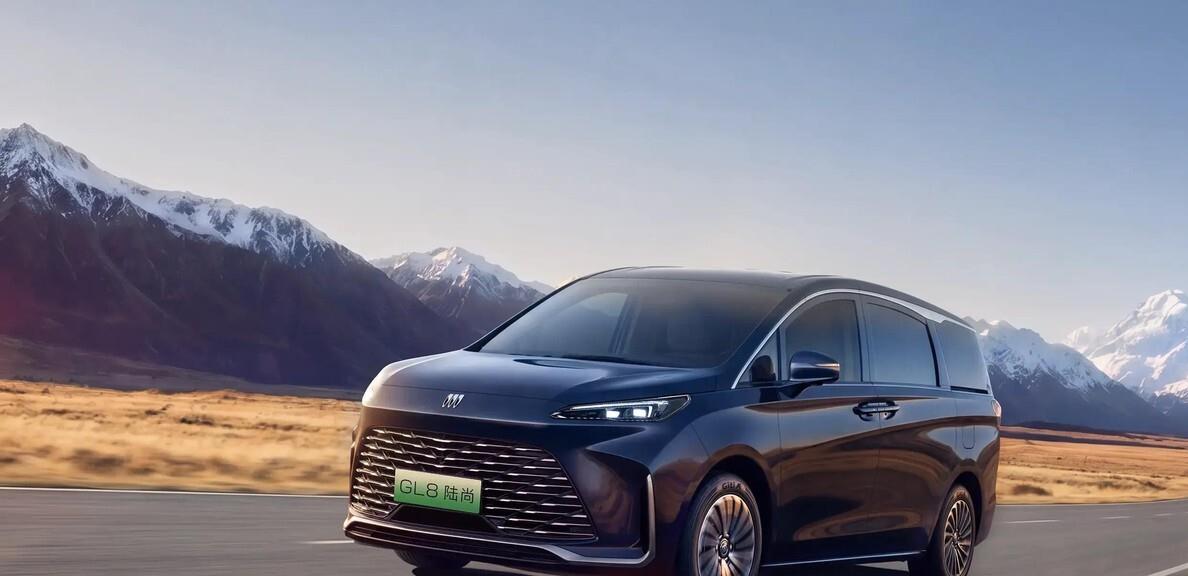
洗牌了!10 月 MPV 榜单出炉,赛那丢冠,GL8 PHEV 第 4,尊界 V800 第 24

605台。
一台76.6万起、顶配101.6万的国产MPV,9月还交付了2092台,10月直接掉到605台,环比蒸发七成。
问题是,这一个月MPV市场上真正值得吵的事,远不止这一件。
冠军只卖了6103辆,这榜单是冷到什么程度
先看大盘。10月国内MPV零售6.2万辆,去年同期是8.8万辆,同比跌了29.7%,环比9月的6.6万辆又跌了6%。
同期SUV环比还涨了3.5%,轿车基本走平。三个大盘子里,只有MPV是同比环比两头一起往下掉的。
更刺眼的在榜首:整个10月,MPV市场没有一款车卖过一万辆。
前10个月MPV累计70.7万辆,同比下滑21.3%。这个盘子在缩,不是某一款车的锅。
赛那丢冠,到底是谁赢了
赛那5525辆,丢掉了它坐了很久的第一。
但你要是把时间往回拨一个月,画面是这样的:9月,高山3740辆,赛那5849辆。一个月之内,高山反超了2100多台。
靠的是什么?2027款高山8、高山9智慧版接连上市,第四代插混系统,纯电续航最高241km,综合续航超1100km,全铝悬架加Hi4智能四驱,激光雷达加Coffee Pilot Ultra,支持城市NOA。
说白了就是换代车打守成车。赛那的产品没变差,油混省油、保值率高、三电结构简单,跑长途照样是省心的一档。但它的内饰朴素、智驾基础、隔音一般,在配置表对轰这个环节天然吃亏。
不过要提醒一句:赛那1-10月累计66680辆,仍然是全年累计第一。丢的是这个月的名次,不是这一年的位置。
同一张脸,两种动力,销量差了一倍多
这张榜单上最有杀伤力的一组对照,是别克自己给出来的。
GL8新能源(插混版)卖出4207辆,排第4。燃油版GL8卖出1896辆,排第13。
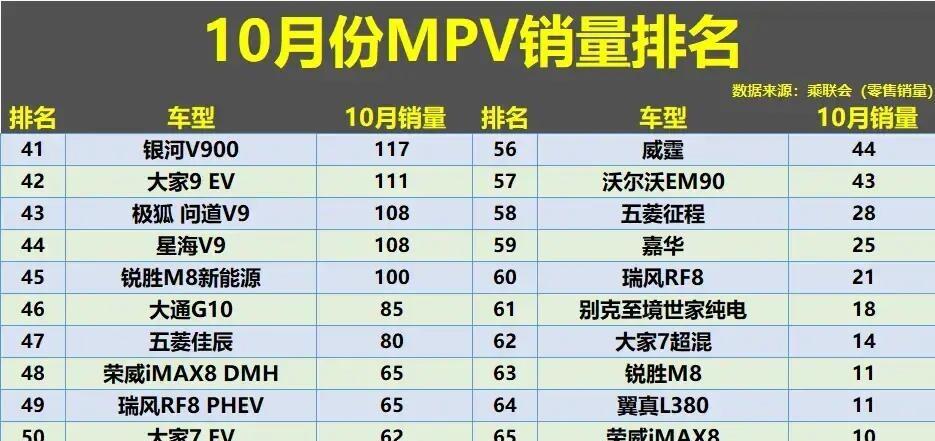
同一个车标,同一张脸,同一套渠道,同一批销售在卖。插混版是燃油版的2.2倍。
同一车标下的两种动力跑出这种差距,已经不是"市场偏好"能解释的了,是同一批客户自己动手投的票。
顺带说一句,网上有版本把这组数字搞混了,把"6103辆"安到GL8头上、说它排第二——那是把高山和GL8的位置抄串了。引用数据的时候最好认准乘联会零售口径。
前十名里插混占了半壁江山,这不是巧合
为什么MPV这个品类对插混的偏爱比轿车SUV更极端?
因为MPV的核心场景是满载七个人跑长途。插混的价值不在账面上的能耗数字,而在于"市区用电、跨城用油"这条退路——它消掉的是满载七个人、后备箱塞满行李的时候,在服务区排队等充电桩的那种焦虑。
七个人的时间成本,比一台车的电费贵太多了。
高端纯电三台车加起来,还没高山一款多
再看纯电这一边。
MEGA是这里面唯一的亮点,而且是在往上爬的:8月340辆,9月2318辆,10月3269辆。9月2号全新一代上市,50.98万,800V快充是它的核心武器。
但局限也是结构性的。城市接待、短途通勤,纯电MPV的体验确实好,安静、平顺、座舱能玩出花。可一旦进入跨城满载,补能密度就成了硬约束。冬天续航打折、五米三的车位难找,这些都会一起进入一个有老有小家庭的账本。
这不是说纯电不行,而是纯电MPV目前只匹配一类人:家里有固定充电桩、行程基本可预测、长途一年跑不了几趟。
传祺三款车挤进前16,但它一句故事都不会讲
传祺这份成绩单很少有人专门拎出来说。
M8卖了2694辆排第8,E8 PHEV卖了2084辆排第12,M6卖了1137辆排第16。三款加起来5915辆,离别克家族的6976只差一千出头。
关键是这三款车的价位:M6是9.98万起的入门家用,E8 PHEV 18.98万起卡在中端,M8 18.98万到23.98万顶在中高端。从十万以内到二十多万,三个价位段全被填满。
整个榜单上,把入门、中端、中高端三条线同时铺满的自主品牌,只有传祺一家。
但你在各种MPV话题里几乎看不到它。没有发布会名场面,没有老板亲自下场吵架,没有百万级的定价噱头。就是闷头把三个价位段的车都做出来了,然后被所有人跳过。
当年能跟GL8掰手腕的车,现在一千台都摸不到
合资的另一面,数字更难看。
回到最开头那605台。
尊界V800的销量轨迹是这样的:8月31日开启交付,8月上险181台,9月冲到2092台,10月掉到605台。上市三个月合计2878台,月均不到一千。
9月的2092台是怎么来的?8月批发1354台、零售只有181台,车压在渠道里;9月批发1813台、零售冲到2092台,库存集中释放。所以10月的回落里,有一部分是交付节奏的换挡。
但另一部分不是。10月8日,懂车帝发布测试视频,三台不同批次的V800在100km/h到0的紧急制动测试中,刹车踏板支架全部断裂,断裂位置和失效形态高度一致,第三台断裂瞬间的踏板力读数是1612牛,低于国标2000牛的要求。尊界回应称这属于"非标准的极端测试工况",当晚承诺为已交付用户免费升级相关部件。
10月15日,工信部、中央网信办、市场监管总局联合发布通报,成立联合调查组开展核查。
跌幅也确实对得上:门店反馈事件前单店月均成交20到30台,事件后多数门店周成交归零,新增到店意向下滑七成以上,有门店出现单店3到4位已交定金客户坚持退订。二级市场上,江淮汽车舆情爆发当日连续两日跌停。瑞银在报告里提示了整个鸿蒙智行生态的声誉连带风险,10月第二周鸿蒙智行周订单环比下降13%。
不过还有一层,比刹车风波更底层。
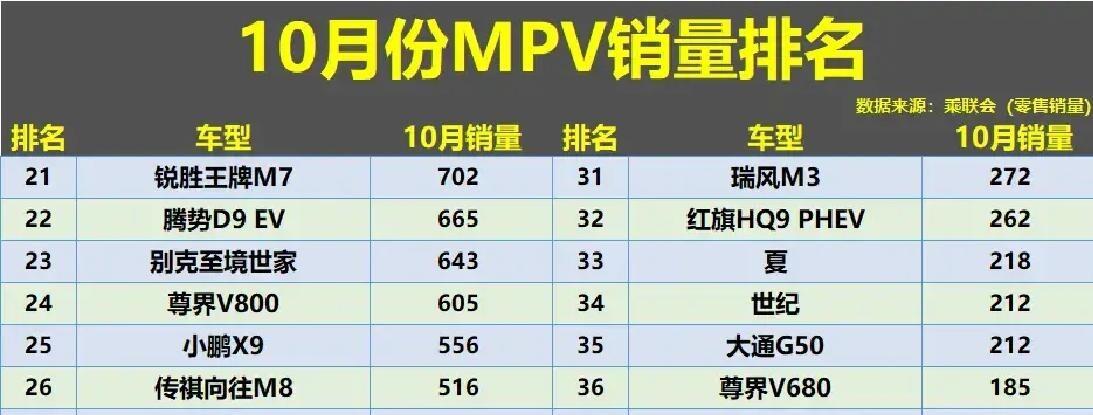
从30名往后,差距就不好看了
榜单后段是另一种画风。
一台车一个月卖1辆,全国范围内。这个数字比"卖得不好"要重得多。
二十多万这道门,所有人挤在同一条缝里
把价格带摊开看,更有意思。
20万到25万元这一段合计16138辆,25万到30万元12138辆,两段加起来28276辆,占整个市场的50.5%。
而20多万这个数字,刚好是家庭换购、商务接待、七座出行三拨人的预算重叠区。相邻名次之间常常只差两三百辆,各家能拉开差距的,就只剩下动力形式和座椅布局这几张牌。
那到底该先看什么
把这张榜单从头翻到尾,能读出来的东西其实很具体。
空间这件事,七座不是七座——第三排是不是真能坐成年人、后备箱在满座状态下还剩多少、第二排过道能不能侧身挤过去,这些差别比"几座"这个数字大得多。
动力这件事,MAP上最关键的不是能耗,是补能条件和行程能不能预测。有家充、跑城际少,纯电成立;一年几趟跨省满载,插混那条"没油了还能跑"的退路就是刚需。
选车的人真正要做的第一个动作,是把预算带钉死——因为十万以内、二十多万、四十万以上这三个盘子里的车,产品逻辑完全不重叠,互相之间根本不构成选择。第二个动作是想清楚最远那一趟要跑多远。名次排在最后。