蔚来纯电家族放量,三排SUV成新增长中枢

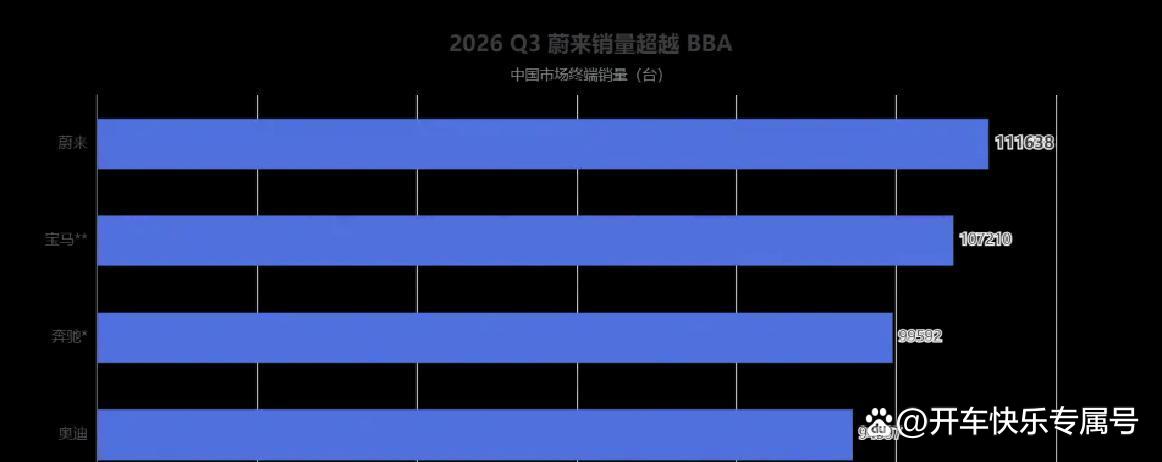
蔚来这 111638 辆车全部来自纯电产品。十年间,它坚持只做纯电路线,而对手则在传统燃油车与电动车之间分配资源。十年之后,这家以纯电为唯一方向的企业,季度销量与长期深耕燃油与电动并行路线的德国豪华品站到了相近甚至更高的位置。
最初进入市场时,蔚来就把目标锁定在传统豪华品所在的价格区间和用户群体。首款量产车选择的是高端大尺寸 SUV,而不是小型或入门车型。随后,又逐步搭建自己的设计体系、研发体系,以及补能与服务网络。这些决定带来的高成本,曾经远比销量表现更容易被外界讨论。
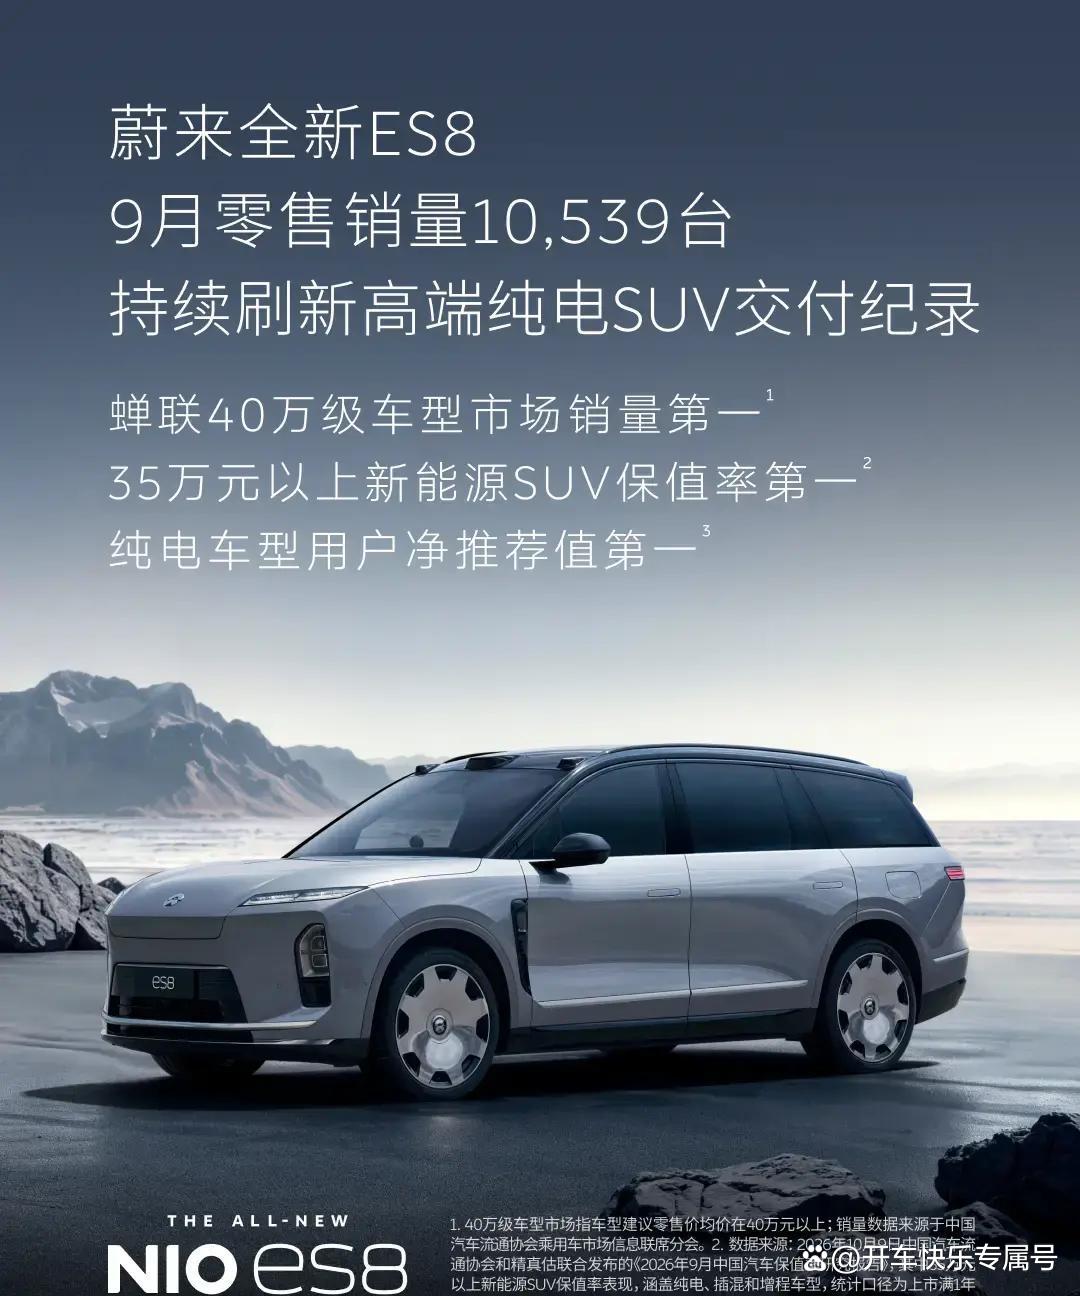
近年来,产品矩阵发生了明显变化。ES8、ES9 和乐道 L90 先后上市,纯电大三排 SUV 成为支撑公司扩大规模的关键车系。经过多年投入,蔚来从单一高端品,扩展为同时运营蔚来、乐道、萤火虫三大品的车企,面向更广的家庭与高端用户需求。
在大三排 SUV 这一细分市场,产品设计需要同时解决多组矛盾。第三排要能让成年人长时间乘坐,座椅全部使用时行李仍要有位置;车身放大后,操控性又不能完全牺牲,乘坐舒适性也要维持在一定水平。对于纯电车型,还叠加了电池布置占用空间、整备质量偏大和长途补能方式等额外难题。
这些约束条件往往相互牵扯。简单地加长车身,或者仅在舒适配置上堆料,只能缓解其中一部分问题,很难形成完整的家庭出行解决方案。蔚来在新一代产品上尝试通过整车架构和空间规划来协调这些矛盾。
以新 ES8 为例,车长被拉到 5280mm,在此基础上利用纯电平台结构安排出 230 升前备厢空间,将车头区域也纳入收纳规划。乐道 L90 则在三排座椅全部展开时,保留了 430 升后备厢,同时提供 240 升前备厢。这两款车在开发阶段将“多人乘坐”和“行李装载”视作同一组问题来解决,而不是分步处理。
在普通参数表中,前备厢容积只是一个数字,对于经常全家出行的用户,它会转化成明显的用车差异。第三排乘客坐在车尾,主后备厢紧凑地放满行李,部分随身物品可以直接装入前备厢,减少旅途中反复放倒座椅或重新整理行李的次数。传统六座车为了扩充储物能力,经常需要在车顶安装额外行李箱,而 ES8 通过纯电平台重新分配车内前后空间,把这种需求部分转移到了车身结构内。
蔚来在大三排 SUV 阵容中还加入了 ES9,将产品线延伸到面向行政与商务用途的旗舰级车型。ES9 配备线控转向、后轮转向和全主动悬架,这几项基础能力让工程团队能够针对大型 SUV 的转向响应、车身姿态控制以及乘坐感受进行更精细的开发。ES8、ES9、乐道 L90 分别覆盖不同预算和使用场景下的大三排需求,而乐道 L80 则定位为大五座家庭用车,对大尺寸但非三排的市场空白进行补充。
面向长途与多人出行时,补能方式是影响体验的另一核心变量。车身尺寸越大、承载任务越重,对续航和补能频率就越敏感。蔚来早年投入建设换电网络,在这批大三排 SUV 上找到了更明确的应用场景。用户可以在长途出行中将换电作为多种补能方式之一,而换电站的布局逻辑也与这类家庭或商务用车的实际行驶路径更贴近。
在这些车型上,车内空间组织、驾乘体验、车载智能功能与补能方式开始被当作一个整体进行产品设计。过去分散建设的能力,例如整车控制、底盘开发、网络架构和补能体系,在这一代车型中汇聚到同一批目标用户身上,形成更具关联性的产品组合。
中国高端车用户对 BBA 的认知,很大一部分源自其对整车的完整定义能力:外观风格具有稳定的品特征,驾驶和乘坐各自拥有明确取向,产品梯度和级别划分清晰,消费者通过一辆车可以辨认出背后的品体系。蔚来在品建设路径上选择了相似的方向。
在设计上,它坚持自身的家族化语言;在研发方面,将投入延伸到车规芯片、自研整车操作系统以及底盘控制系统等关键模块,试图掌握更多决定整车体验的核心环节。这些投入需要较长周期与持续资金支持。2019 年,蔚来经历过现金紧张阶段;2020 年,合肥战略投资者向蔚来中国注入 70 亿元资金,帮助公司度过危机。此后,企业仍旧维持在产品扩展、研发和补能网络建设上的高投入状态,车辆销售收入与资本支出之间的压力存在了相当长时间。
在纯电智能车中,芯片承担计算任务,整车操作系统负责管理不同子系统,底盘负责执行各种控制决策,补能网络则决定车辆在不同地区的可用范围。掌握这些关键节点的车企,更容易围绕自身设定的产品目标在体验取舍上做系统性决策,而不是简单叠加供应商提供的功能模块,再将适配任务交给用户。
ES9 专注于在大型 SUV 上深挖驾乘体验,ES8 与乐道 L90 则针对大三排家庭出行场景重新规划空间和补能路径。这些产品背后共通的路线,是以整车为核心组织技术,将不同系统的开发统一于一个体验目标,使用户在使用时感觉到品特色。
传统豪华品多年来积累的优势,也来自将工程成果转化为稳定的品特征。电动化趋势扩大了需要掌握的技术范围,同时让中国车企有机会通过自研体系建立独特特征。蔚来进入这一市场,选择以自己的产品定义方式,争取与 BBA 重合的高端用车预算。
在规模扩张路径上,蔚来也对经营方式进行了调整。仅有蔚来一个品时,扩大销量与维持高端定位的双重任务,都集中在同一系列产品身上。乐道与萤火虫加入之后,品之间形成分工:蔚来继续向更高端的市场延展,乐道针对家庭用户,萤火虫则专注高端小车细分市场。
这种多品结构,与德国豪华车集团的运营逻辑存在相似之处。宝马与 MINI 通过差异化品,分别服务不同人群和使用需求,从而覆盖更广的预算区间。蔚来也通过品区隔来对应多元化需求,再由共享的技术与基础设施为这些不同产品提供底层支撑。
在技术层面,2026 款乐道 L90 已经搭载神玑 NX9031 芯片、蔚来世界模型以及 SkyOS 整车操作系统。乐道品的车型可以使用兼容的蔚来第三代、第四代换电站。最初为高端车型开发的一部分能力,被导入到了面向更广家庭用户的产品中,让技术与基础设施得到更充分利用。
多品面向市场,背后的技术平台与补能网络则重复使用。一项研发成果可以进入更多车型,分摊研发成本,提升投入产出的效率。适配换电的车型数量增加,也让既有换电站网络连接到更大规模的用户群。三大品的销量由此与蔚来前期的长期投入形成闭环。
财务表现上,2026 年第二季度,蔚来交付量同比提升 49.4%,整车毛利率由上年同期的 10.3% 升至 18.5%。公司将毛利率上升主要归因于产品组合的变化。同期,净亏损由约 49.95 亿元收窄至 5.28 亿元,盈利压力有所缓解。
市场环境方面,变化发生时,BBA 在中国市场的销量面临下行压力。宝马 2026 年第三季度在华交付量同比下降 24.8%。德国豪华品多年形成的品优势正在与中国市场当前的产品需求结构发生新的碰撞与调整。
蔚来能够在这一阶段获取机会,一方面基于十余年来在纯电和自有体系上的坚持,另一方面也依托近两年对产品线和品布局的重新组织。ES8、ES9 与乐道系列家庭 SUV,使技术能力与补能网络接触到更广泛的用户;蔚来、乐道、萤火虫三个品,则将这些能力投向不同预算与用车场景。
当年,蔚来将自己与 BBA 放在同一对标体系中,是一种发展目标和品定位。如今,通过自研车型、自建技术栈和自有服务网络,它在中国市场实现了季度销量上超过这三家厂商的表现,纯电大三排 SUV 和多品运营成为这一阶段变化的核心支撑点。