日本氢燃料电池押注与Mirai的乘用车市场困局

日本在新能源汽车技术路线上的选择,曾引发行业高度关注。早期在氢燃料电池方面的研发起步较早,相关企业申请了上千项专利,在相当长一段时间内掌握了明显技术优势。然而,在乘用车市场,率先形成规模效应的,却是采用磷酸铁锂电池的电动车品,比亚迪和特斯拉在这一轮竞争中迅速拉开差距,日本车企在终端销量层面面临不小压力。
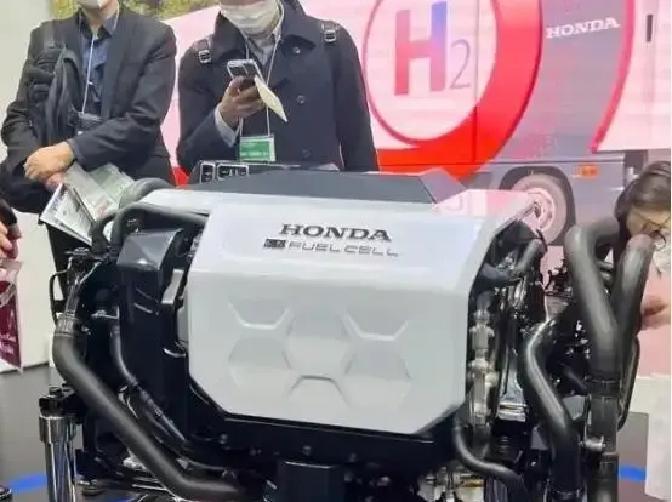
从技术逻辑看,当时的判断具有一定合理性。氢燃料电池车在补能效率上具备明显优势,加氢时间短,续航表现突出,车辆运行时排放端几乎没有污染。只要制氢、储运和加氢网络逐步完善,配合车企在系统集成方面的优势,日本希望继续在全球汽车产业竞争中保持领先。这一套思路的前提,是市场对氢燃料电池乘用车的接受度能够按计划提升。
然而,实际市场表现与早期规划之间出现了明显偏差。到2025年,日本本土氢燃料电池乘用车的销量为431辆,与政府原先提出的20万辆目标存在巨大落差。基础设施方面,全国实际运营的加氢站约在150多座的水平,部分站点由于运营成本高、利用率偏低而被迫停运,一些车主购车后发现,加氢地点数量有限,使用便利性受到明显影响。
与日本氢能路线形成鲜明对比的是,部分车企在新能源时代选择了另一条发展路径。比亚迪和特斯拉没有将研发和产业资源集中投向氢燃料电池乘用车,而是将重点锁定在锂电池路线,更具体地说,是以磷酸铁锂电池为核心的技术方向。磷酸铁锂电池在能量密度方面未必在所有指标上占优,但在原材料获取难度、生产成本以及安全特性方面,具备适合大规模推广应用的特点。
在能源补给和基础设施扩张模式上,磷酸铁锂路线还体现出不同的现实优势。这类电动车不需要从头搭建一套类似加氢网络的体系,只要接入既有的民用电力系统,就可以逐步拓展充电范围。尽管单次充电时间难以比肩3分钟加氢,但充电设施可以进入居民小区、商业综合体以及各种停车场,铺设方式更为分散灵活,基础设施扩张压力与氢能路线有明显差别。
从产业链角度对比,氢能模式对各环节协同的依赖程度较高。氢燃料电池车需要车辆技术、制氢能力、运输体系、储氢设备及加氢站同时成熟运行,任何一个环节进展不顺,都可能在用户体验上形成短板。锂电池车辆则可以先通过电池与整车产品进入市场,再逐步完善充电网络,用户接受门槛相对较低,便于形成早期销量规模。
在氢能布局初期,日本并非忽视锂电池的潜力,而是对其短板有充分认知。传统锂电池电动车在续航里程、充电时间以及低温环境表现方面曾遭遇不少质疑,这些问题在技术研发阶段被反复讨论。实际购车时,消费者关注的维度不仅包括实验室条件下的性能指标,还涵盖购车成本、维护费用、补能便利性以及日常使用习惯等多个方面。
从用户体验出发,车辆参数只是决策的一部分。对于需要频繁长途通勤的车主,如果加氢站数量有限,需专门规划路线才能补能,实际便利性会明显打折扣;而燃料电池系统成本较高,在维修和后期使用支出上也会让部分消费者保持谨慎态度。这些因素叠加,使得氢燃料电池车在终端市场的渗透速度不及预期。
在动力电池市场结构变化方面,磷酸铁锂电池在近几年呈现占比提升的趋势。统计数据显示,2022年至2024年期间,磷酸铁锂电池在全球动力电池市场的份额由32%提升至58%。比亚迪在此阶段依靠刀片电池产品提升整车竞争力,年销量突破300万辆,规模效应逐步显现。特斯拉则通过持续优化电池管理系统和生产工艺,进一步压低成本,以适应不同市场的定价与配置需求。
在乘用车领域,现实情况逐渐清晰。普通家庭用户对购车预算、补能网络密度和售后维修便利性有较明确需求。在这种背景下,技术先进与否只是进入市场的基础条件,能不能形成稳定的供应链、合理的整车价格,以及完善的服务网络,同样影响着具体销量表现。氢燃料电池车的技术水平即便在部分指标上领先,如果无法与配套体系协同发展,也较难快速扩大用户规模。
以丰田Mirai为例,这款车型自2014年量产至2025年底,全球累计销量刚刚突破2万辆。若放在全球乘用车市场大盘对比,这一体量相对有限,与比亚迪单月销量相比差距明显。Mirai所代表的氢燃料电池技术路线在参数上有亮点,但在用户数量和保有量方面尚未形成与之匹配的规模效应。
在产业竞争层面,专利数量与市场表现之间存在差异。专利主要用于保护具体技术成果,而市场所需的是兼具性能、成本和配套能力的完整产品体系。如果缺乏足够低成本的供应链支撑,而补能网络密度不足、用户规模有限,专利储备越多,越难在短时间内改写消费行为模式。日本在氢能领域的大量专利布局,对市场拓展形成一定技术壁垒,但并未自动转化为销量优势。
日本在氢能路线上的选择,也与其在家电和DVD等行业阶段性经验有关。过去依靠技术门槛和专利授权推动产业收益的模式,在以新能源汽车为代表的新赛道上面临新挑战。当前的竞争不再局限于单一零部件或单一技术,而是电池、软件、制造工艺、能源网络和销售服务等多维度整体比拼。谁能在多个环节保持协调稳定,便更有机会在乘用车市场赢得更大的用户基础。
在新技术推广过程中,抢先推出样车并不等同于赢得主流市场。氢燃料电池车在早期表现出较高性能上限,但磷酸铁锂电动车在成本控制、使用场景适应以及基础设施融合方面,更容易进入家庭用户的日常生活。对产业参与者而言,技术突破与市场普及速度需要平衡,成本控制与用户体验同样关键。
从日本的布局经历可以看到,影响技术路线选择结果的因素并不单一。氢能研发实力并未成为问题,挑战更多出现在乘用车市场节奏判断和推广策略上。当市场重心逐步向锂电池车型倾斜时,氢能相关专利和基础设施是否还能构建新的增长空间,成为摆在车企和政策制定者面前的现实议题。大型加氢站如果车量较少、运营费用偏高,长期运营的压力也会持续累积。
氢能技术在局部领域仍具继续演进的可能,但在主流乘用车市场,锂电池车型已经率先完成规模化突破。围绕消费者购车需求展开的产品规划与基础设施建设,正在影响下一阶段的市场格局。日本在这轮新能源车竞争中的经验,为技术路线与用户需求之间的关系提供了一组具有代表性的样本。