蹭尊界流量?岚图汽车在“玩火”!


一场刹车踏板引发的“隔空暗战”,也将岚图汽车推上舆论风口浪尖。
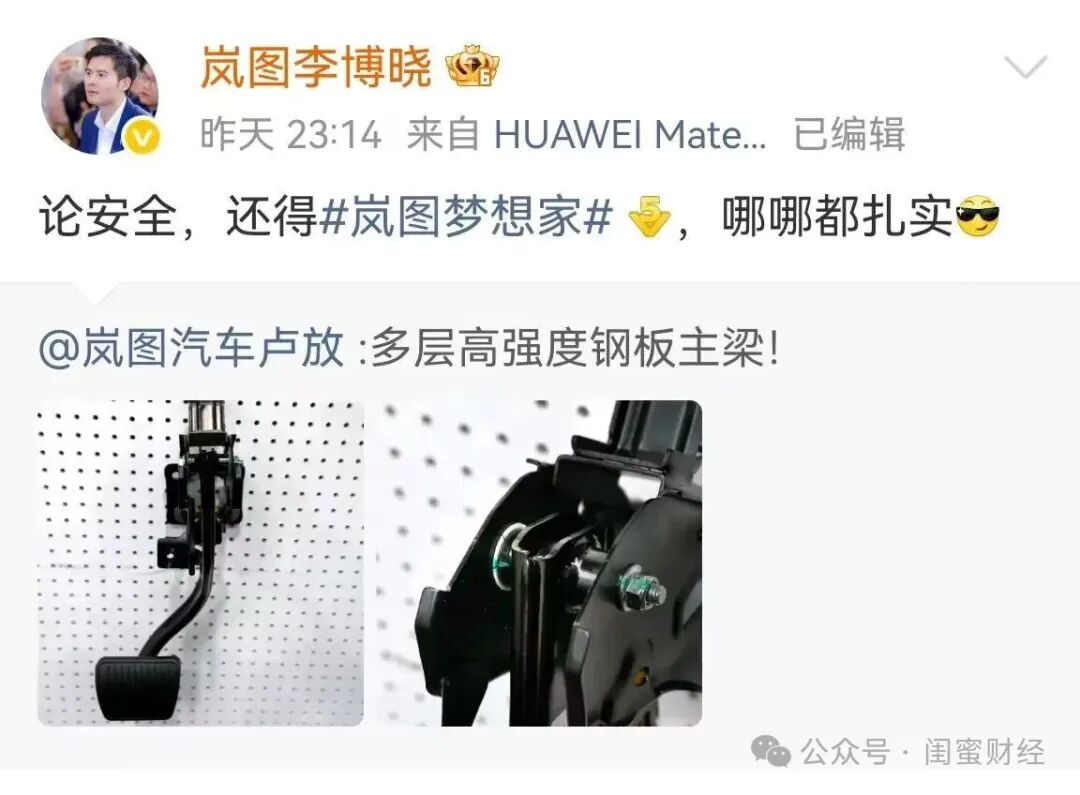
10月8日晚间,岚图汽车董事长卢放在个人微博晒出两张刹车踏板实拍照片,配文“多层高强度钢板主梁”。
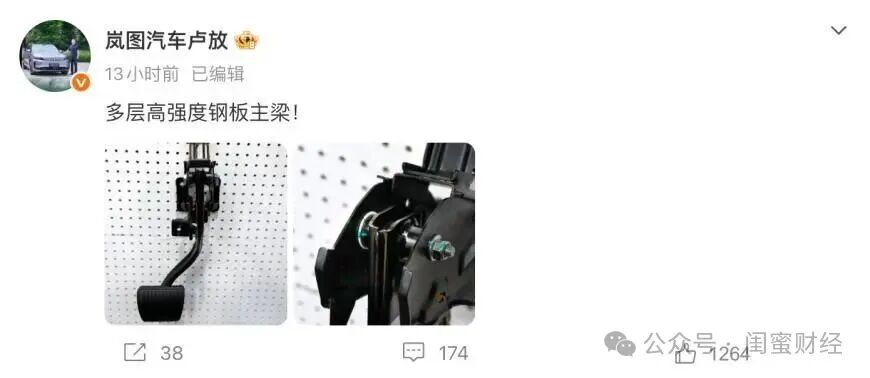
卢放虽未点名尊界,但结合时间与内容,网友几乎一致将其解读为“内涵”竞品。在蜜姐看来,这波借势营销的操作,有点玩火的味道了。
01
先还原一下这场争议的来龙去脉。
导火索是懂车帝的一则测试视频,相信蜜友们这两天都听说了。视频一出,全行业目光都盯着高端MPV的制动安全。
就在这个节骨眼上,作为同价位段直接竞品的岚图,掌门人卢放偏偏晒出了同类刹车踏板部件,还特意点出“多层高强度钢板主梁”。网友怎么读?自然会往我家更安全那方面想。
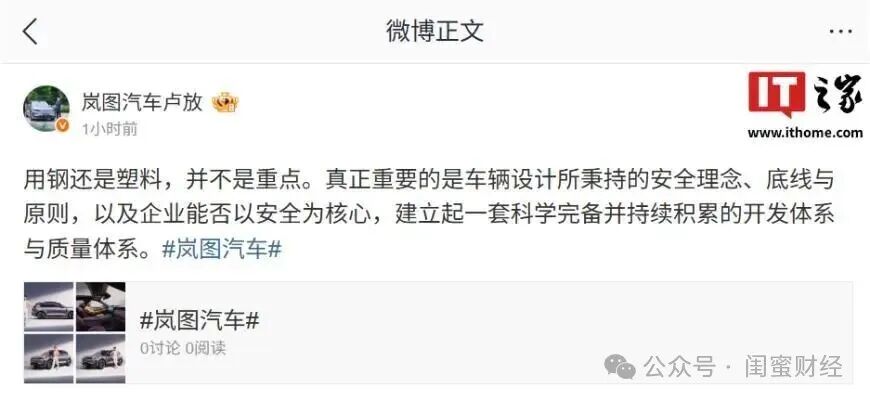
更有意思的是第二天,10月9日,卢放又发了一条,正面谈汽车安全。他说,零部件选择用钢还是塑料,并不是重点,真正重要的是车辆设计所秉持的安全理念、底线与原则,以及企业能否以安全为核心,建立起一套科学完备并持续积累的开发体系与质量体系。
这话单看也没错,甚至可以说很正确。但放在前一天那条微博的语境里,味道就变了。
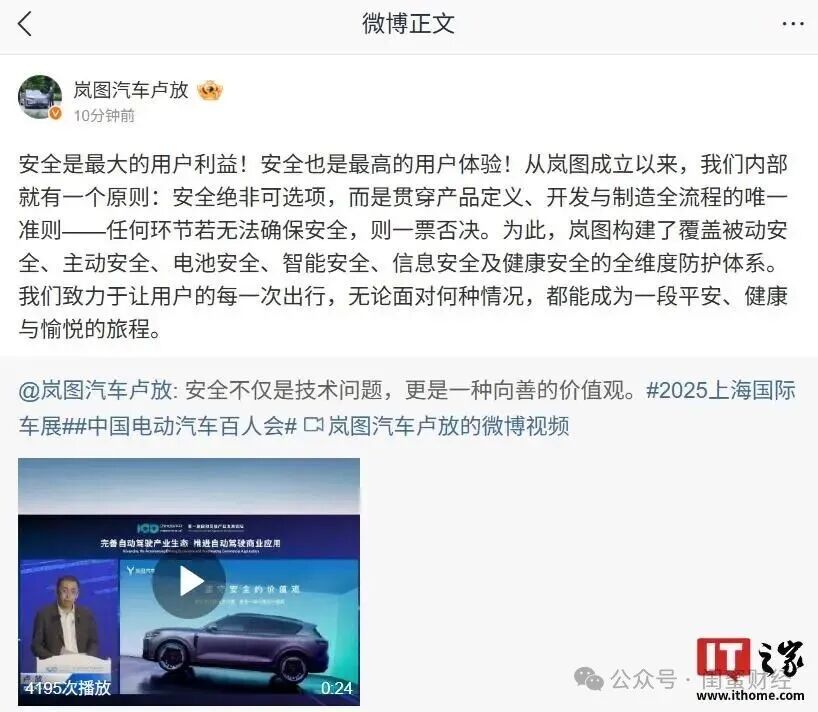
从流量角度看,尊界刹车事件正挂在热搜上,卢放这时候晒自家踏板,不用花一分钱推广,就能让所有人把“安全”俩字跟岚图绑在一起。这是一步险棋。
有拉踩的嫌疑先不说,关键是岚图自己经得起同样的审视吗?蜜姐检索公开信息,岚图似乎没做过类似公开测试,也没晒过连续重刹的数据。
你高管拿安全当武器去打竞品,那市场和用户接下来就会拿放大镜看你的车。万一哪天岚图自己也出个类似问题,反噬的力度可比现在这点流量大得多。
更深一层,安全是整个品类的底线,一家出了岔子,消费者很容易对整个细分市场打问号,唇亡齿寒的道理谁都懂。
卢放在行业里干了这么久,不可能想不到这条微博会被怎么解读。最后还是发了,这个分寸的拿捏,确实值得商量。
02
回到岚图本身,其实它现在挺需要流量的。
今年3月,岚图以介绍方式在港股上市。没募资,没绿鞋,开盘就破发,当天跌了13%。到现在股价从当初的7.5港元跌超到1.79港元,资本市场用脚投了票。
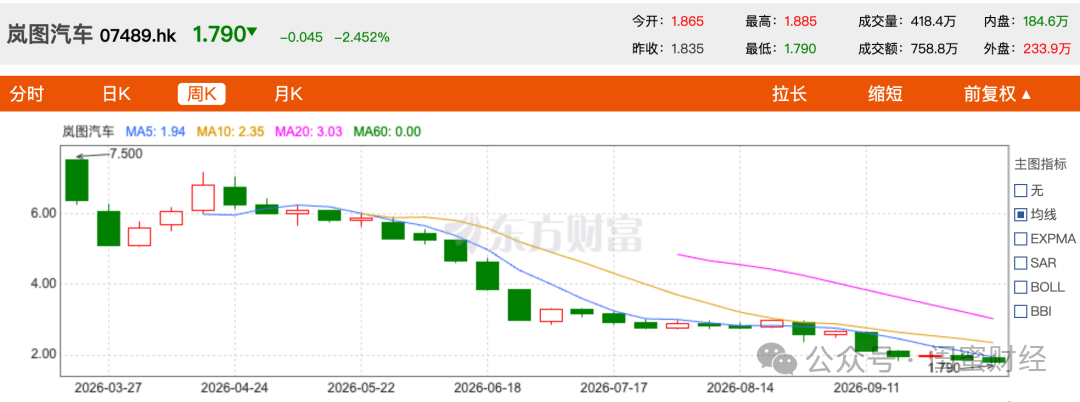
图表来源|东方财富(特此感谢!)
蜜姐看到,上市前,岚图的数据其实挺漂亮。2023年到2025年,营收从127亿涨到348亿,2025年还首次年度盈利,净利润10.17亿。销量从5万辆冲到15万辆,复合增长率73%。听着像个优等生。
但2026年上半年,岚图画风变了。营收181.6亿,同比增长42.4%,净利润从去年同期的4.64亿变成亏损3.9亿。毛利率从21.4%掉到17.7%,经营利润率从正4.5%变成-2.9%。
岚图的解释是碳酸锂涨价、内存涨价,加上开店、推新车、搞品牌花了不少钱。
另外上半年岚图研发费用9.1亿,同比增长70.2%,销售费用率一直在15%以上。
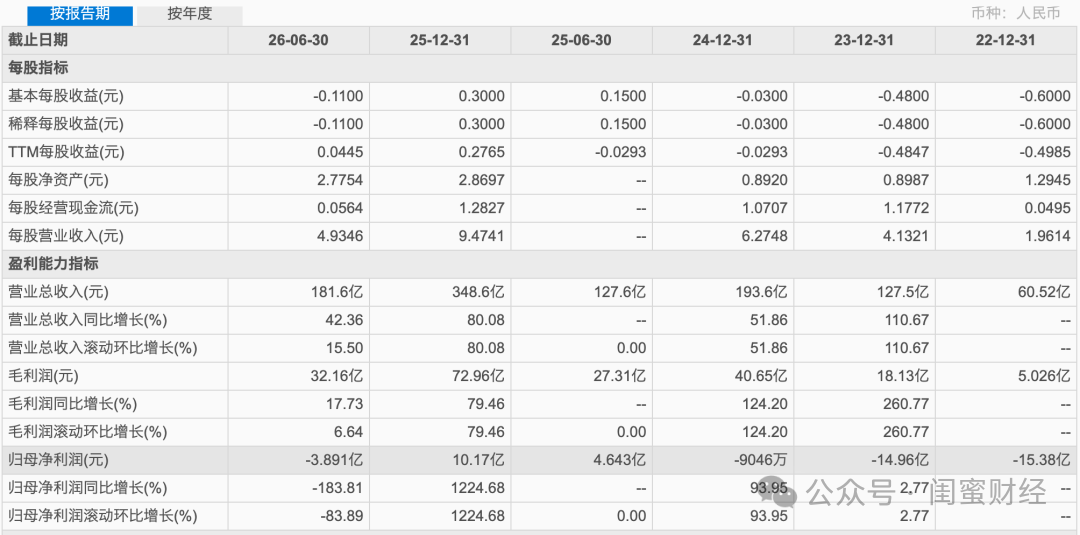
图表来源|东方财富(特此感谢!)
2026上半年,岚图累计交付76264辆车,同比增长35.9%,显著跑赢国内乘用车大盘。9月交付13025辆,1-9月累计交付突破11.5万台。
作为港股上市的央企背景高端新能源品牌,岚图是少数能够稳定月销破万的国产高端新能源车企。
但2026年的中报数据,也让人看到了岚图的真实困境。
首先是盈利抗风险能力偏弱。虽然毛利率已经提升到相对健康区间,但利润高度敏感于上游原材料价格波动。虽然高端车定价高,但成本刚性强,规模还没有大到可以完全对冲上游周期波动。
其次新业务尚不能扛大梁。财报显示,岚图后市场、技术服务收入增速极高,技术服务收入同比增幅接近6倍。但这部分收入体量偏小,营收主力依旧是整车销售。整车销量一旦增速放缓,业绩就会承压。
03
在蜜姐看来,晒刹车踏板这事,放在这个背景下看,更像是一种焦虑驱动的传播赌博。
很多人可能没注意到一个关键事实:岚图自己也是华为系。一边是主打百万级超豪华轿车的尊界,一边是主打30万—60万区间MPV、SUV的岚图。
二者价位段不完全重叠,但共享同一套华为智驾、鸿蒙座舱供应链,目标客群有交叉。
不过虽然两家在智能化供应链上本就有大量交集,一个东风、一个江淮,但在市场上也是实打实的竞争关系。
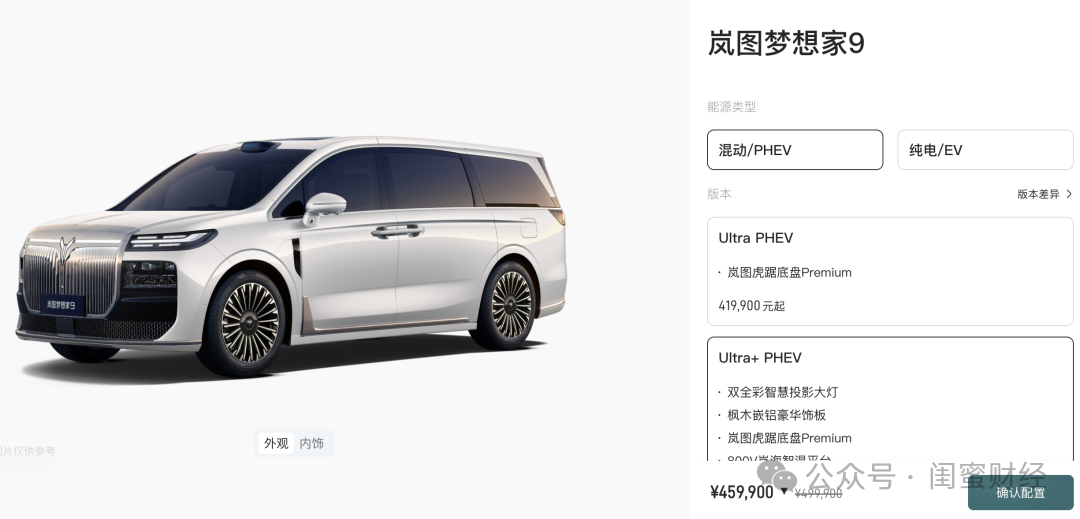
卢放这条微博,短期看是蹭了尊界的流量,但长期看却可能把华为系用户的心智搅浑。
岚图需要华为的技术背书,也需要华为系用户的认可,这时候去含沙射影,有点杀敌一千自损八百。所以说这是在玩火。
卢放说过,汽车产业是马拉松,上市只是完成一个阶段。但马拉松比的不是谁在某一段跑得快,是谁能一直跑下去。如果配速和节奏不对,很容易掉队。
岚图现在月销还没站稳2万辆,利润刚由盈转亏,核心车型开始下滑。这种时候更应该回去好好看看自己的产品矩阵和成本结构。
毕竟,玩火可以短暂照亮舞台,但稍有不慎,就会灼伤自己。