印尼9月车市:BYD销6031辆,Jaecoo销3400辆,中国品牌17,327辆吗?

前几天我在青岛路上等红灯,隔壁车道一台小车刚并线,屏幕上那套导航界面一跳一跳的,很像是“跟你对话”的那种。就在我还在琢磨这套车机到底多聪明时,朋友丢来一份印度尼西亚车市9月销量数据,说了一句很扎心的话:你以为只是车机进步,其实是市场在换人。换成谁?换成越来越多的中国品牌。
2026年9月,印尼新车批发销量同比上涨28.1%至79,540辆,零售销量同比上涨27.5%至81,243辆。1-9月批发累计同比上涨20.9%至679,020辆,零售累计同比上涨15.4%至676,223辆。你要是只看零售就会觉得都在涨,但批发端增速更快,说明“先下单、后交付”的节奏更明显,市场更像是加速踩油门而不是慢慢溜车。
讲到谁在加速,就得先看品牌榜。9月丰田是冠军,21877辆,市占率27.5%。大发紧随其后11558辆,市占率14.5%。比亚迪6031辆,季军市占率7.6%。铃木5316辆第4名市占率6.7%。三菱扶桑4725辆第5名市占率5.9%,三菱4661辆第6名市占率5.9%。这张榜单里,最有意思的是两端的变化:一边是传统强者的份额被摊薄,另一边是中国品牌在用高增量把空位挤出来。
先说传统牌。丰田9月销量同比+5.5%,但份额只有27.5%。更尴尬的是,它比年内累计的29.1%要低。意思很直白:丰田卖得还不错,可市场蛋糕增长时,拿到的比例不如前段时间。大发也一样,9月同比+9%,守住第2名没问题,但份额14.5%也低于年内累计的16.6%。这就像青岛夏天的海鲜摊,生意还行,但你总觉得别人摊位的秤更快、更准,把顾客抓走了一部分。
再看传统品牌里最亮的那盏灯。三菱扶桑同比+94.8%升至第5名,并且反超同比大幅下滑的三菱。三菱本月同比-23.2%跌到第6名,份额仍是5.9%。这类“一个猛涨、一个大跌”的对照,在传统品牌里很少见。你可以把它理解为经销体系、产品节奏或者供应链把控的结果,不是单纯靠老牌名气就能复制。
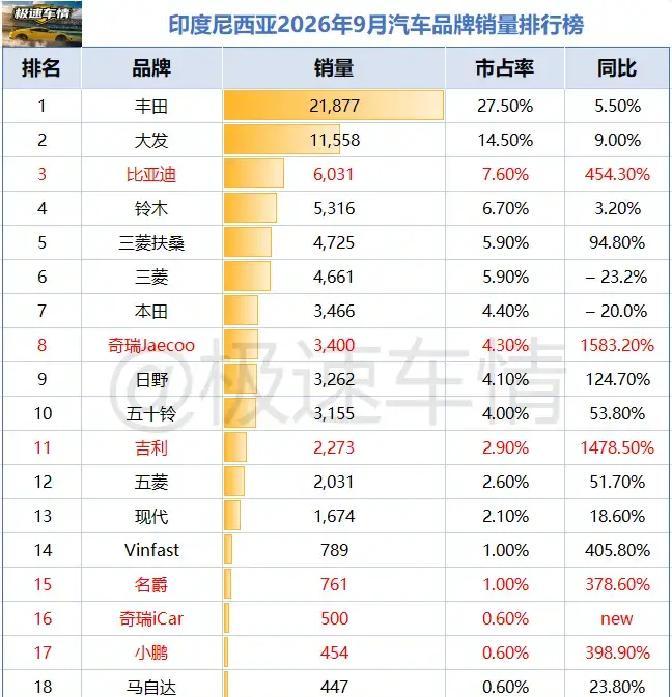
真正的高增长来自中国品牌。比亚迪9月同比+454.3%,连续第3个月守住第3名,但份额回落到7.6%,为去年6月以来最低。看懂这个矛盾点就很关键:销量涨得很猛,份额却不一定同步上升,往往意味着同期其他品牌也在涨,或者新车结构在变化。市场越热,冠军的比例越难稳住,像家里客厅聚了更多亲戚,蛋糕总量变大,但你那块蛋糕未必占得更大。
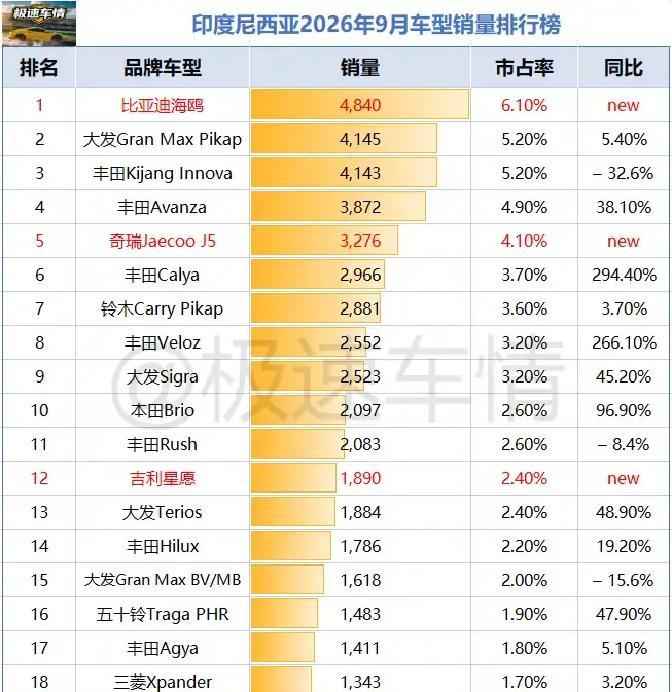
第4名是丰田Avanza,同比+38.1%,份额4.9%。第5名是奇瑞Jaecoo J5,上升一位到第5名,年内累计也同为第5,确实是当之无愧的爆款。这里要重点聊一句,因为J5能冲到车型榜前列,通常说明它在SUV细分里切中了“想要面子、又要能用”的需求。你在路上见到的人群通常会把SUV当作家庭出行的安全感载体,底盘质感、空间利用率和配置堆料都会影响成交。同比+1583.2%的奇瑞Jaecoo品牌9月升到第8名,份额4.3%,和J5的表现是同一条逻辑链。
第6名是丰田Calya,同比+294.4%,份额3.7%。第7名是铃木Carry Pikap,同比+3.7%,份额3.6%。第8名是丰田Veloz,同比+266.1%,份额3.2%。第9名是大发Sigra,同比+45.2%,份额3.2%。第10名是本田Brio,同比+96.9%,份额2.6%。你看这一串数据,会发现一个现象:即便前十里仍然是丰田、大发、本田、铃木在占位置,但中国品牌和中国品牌体系正在把“高增长”这一属性带进榜单。
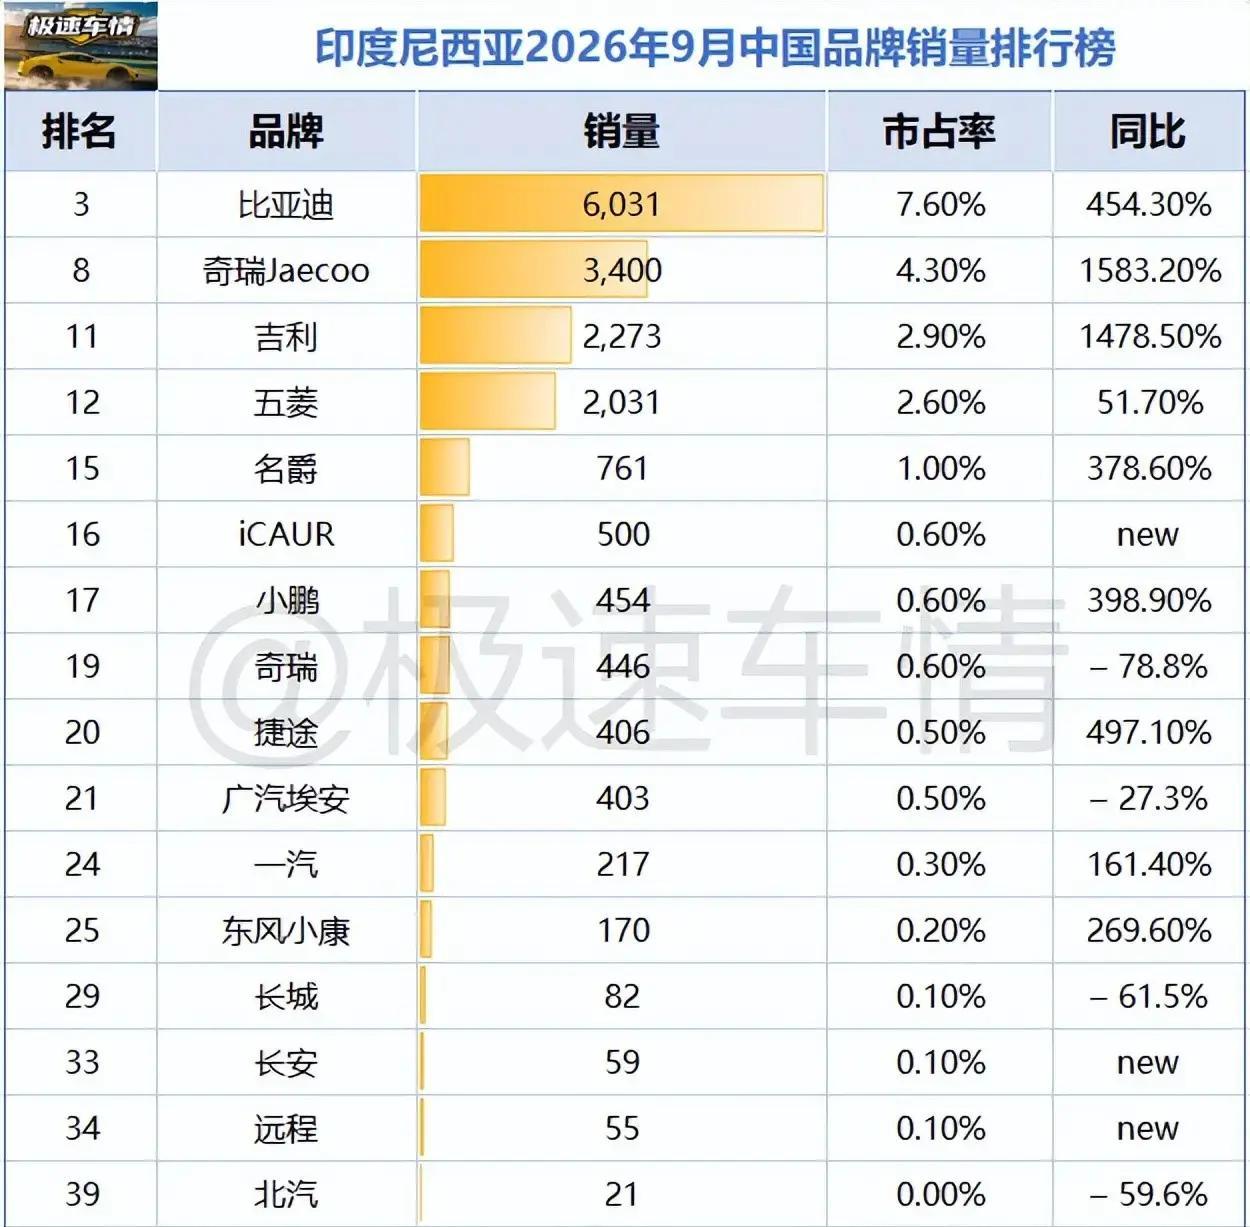
中国品牌在9月的份额是21.8%,来自已统计的18个中国品牌合计17,327辆。年内累计131,468辆,累计份额19.4%。这些数字意味着什么?意味着不是只有一两款车在涨,而是多个品牌多点开花。比亚迪在做“从增速冲到榜单前三”的动作,奇瑞在做“从冷门到爆款车型带动品牌跃升”的动作,其他中国品牌在中后段也在稳步抬升存在感。
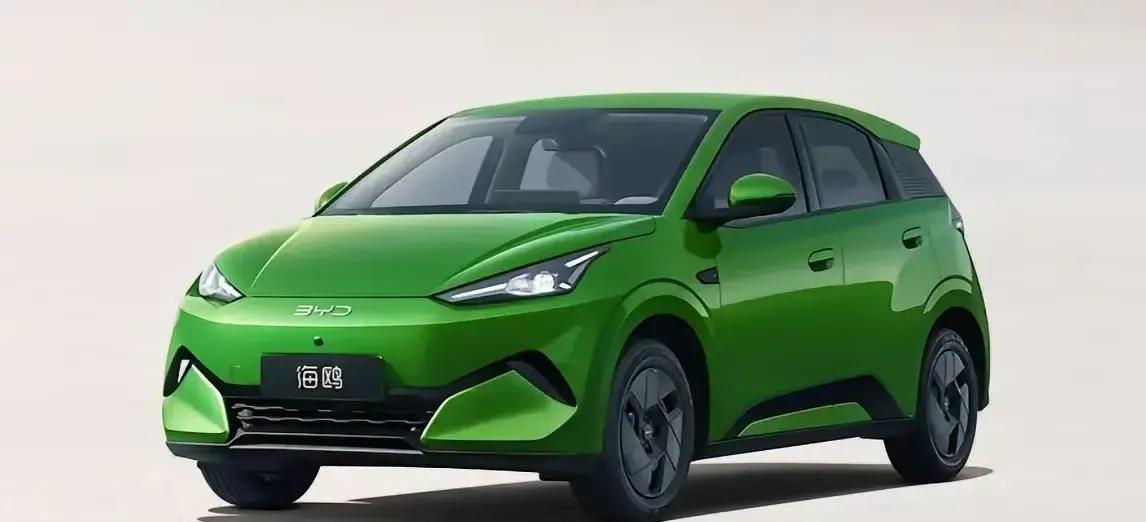
你可能会问,那更具体的参照是什么?这里就得把“结构变化”讲清楚。印尼9月批发端同比+28.1%,零售端同比+27.5%,两者都在高位增长,但批发端增速更快。批发端先涨,意味着经销商和渠道对后续消化更有信心,也更愿意在订单上押节奏。对中国品牌来说,渠道信心通常来自两点:一是供应能不能跟上,二是车辆是不是更容易成交。海鸥这种多次登顶车型,通常带来稳定的交付预期,所以你在榜单上看到它连续的强势。
另外一个很值得讨论的话题是:份额下滑并不等于失去竞争力。比亚迪9月份额7.6%为去年6月以来最低,但同比+454.3%说明它在销量层面仍然很猛。份额看的是相对变化,销量看的是绝对变化。市场整体都在涨的时候,份额会受到其他品牌同步增长的影响。像青岛地铁周末客流爆了,你的店生意也跟着好,但你不一定比去年占比更高,因为新店也在开、游客也在分流。
还有一个数据点要放在桌上。日野9月销量同比+124.7%拿到第9名,份额4.1%,而五十铃+53.8%在第10名份额4.0%。商用车需求在印尼依旧有支撑,尤其是销量中靠“皮卡”和“商用车”的品牌,往往能让市场在不同经济周期里保持韧性。所以中国品牌要继续做强,就不能只盯着乘用车热度,还得把皮卡、商用和多用途车型的供给节奏跟上。
说到多用途,就不得不提车型榜里的皮卡和MPV逻辑。大发Gran Max Pikap和铃木Carry Pikap都在前十,丰田Kijang Innova和Avanza也在前十。它们的共同点不是“越大越好”,而是“功能够用、养护省心、通勤和拉货都能搭”。印尼家庭车的使用场景往往不像某些国家那样单一,更多时候是一次出行带上货和人,这会让车型类型的选择更偏向多用途。中国品牌在海鸥这种代步车之外,如果要在同一市场形成更大的覆盖,通常需要更多覆盖不同用途的产品矩阵。
你要是把这份9月数据和1-9月累计同比放在一起看,会发现一个节奏:批发端累计同比+20.9%到679,020辆,零售端累计同比+15.4%到676,223辆。差距说明渠道端更活跃,或是交付周期带来部分订单滞后。对消费者来说,选择更多、价格策略更密集时,零售也会跟上,但它往往有时间差。这也解释了为什么9月品牌榜里有些变化在快速发生,有些则像丰田那样保持高位但份额不再那么“稳如泰山”。
最后聊一个“只看热搜容易误判”的点。很多人喜欢用一句话判断市场,比如谁涨得最多谁就一定赢。但这次印尼9月更像是一盘多方博弈。丰田冠军但份额摊薄,大发第2但份额低于累计,三菱扶桑凭同比+94.8%冲到第5并反超三菱,而比亚迪用同比+454.3%继续守住第3但份额回落到7.6%,奇瑞Jaecoo凭同比+1583.2%冲到第8且J5在车型榜第5。你看,这不是单线冠军剧本,是多条赛道同步在发生变化。
我在青岛生活,这边的路况也有自己的脾气。雨天积水、坡道起步、停车空间紧张,车不只是“跑得动”,还要“好开好停”。印尼这边的市场逻辑同样需要落到细节上。海鸥能多次登顶不是靠运气,J5能成为爆款也不是靠宣传。数据给出的是“重复成交”的证据。你在路上看到的频率,通常会在销量榜上变成清晰的数字。
现在最该讨论的不是谁一句话喊得响,而是谁的产品、渠道和交付节奏把用户需求吃得更准。印尼9月这组79,540辆批发和81,243辆零售,把竞争关系摆在台面上了。丰田和大发仍是主力,中国品牌正在用更高的增长把份额往上抬,三菱扶桑的反超也在提醒传统品牌并没有躺赢空间。你要是也喜欢看车榜,就把这期9月当成一次市场体检:能跑的车型会持续出现,能打的品牌会在不同维度都露出数据。