江淮汽车已经2个跌停,市值蒸发超过100亿,资金几乎是恐慌性出逃!一段极限测试视频引发江淮业务深度解析:尊界撑起乘用车增长

这是江淮汽车连续第二个跌停。两个交易日,公司市值蒸发超百亿。
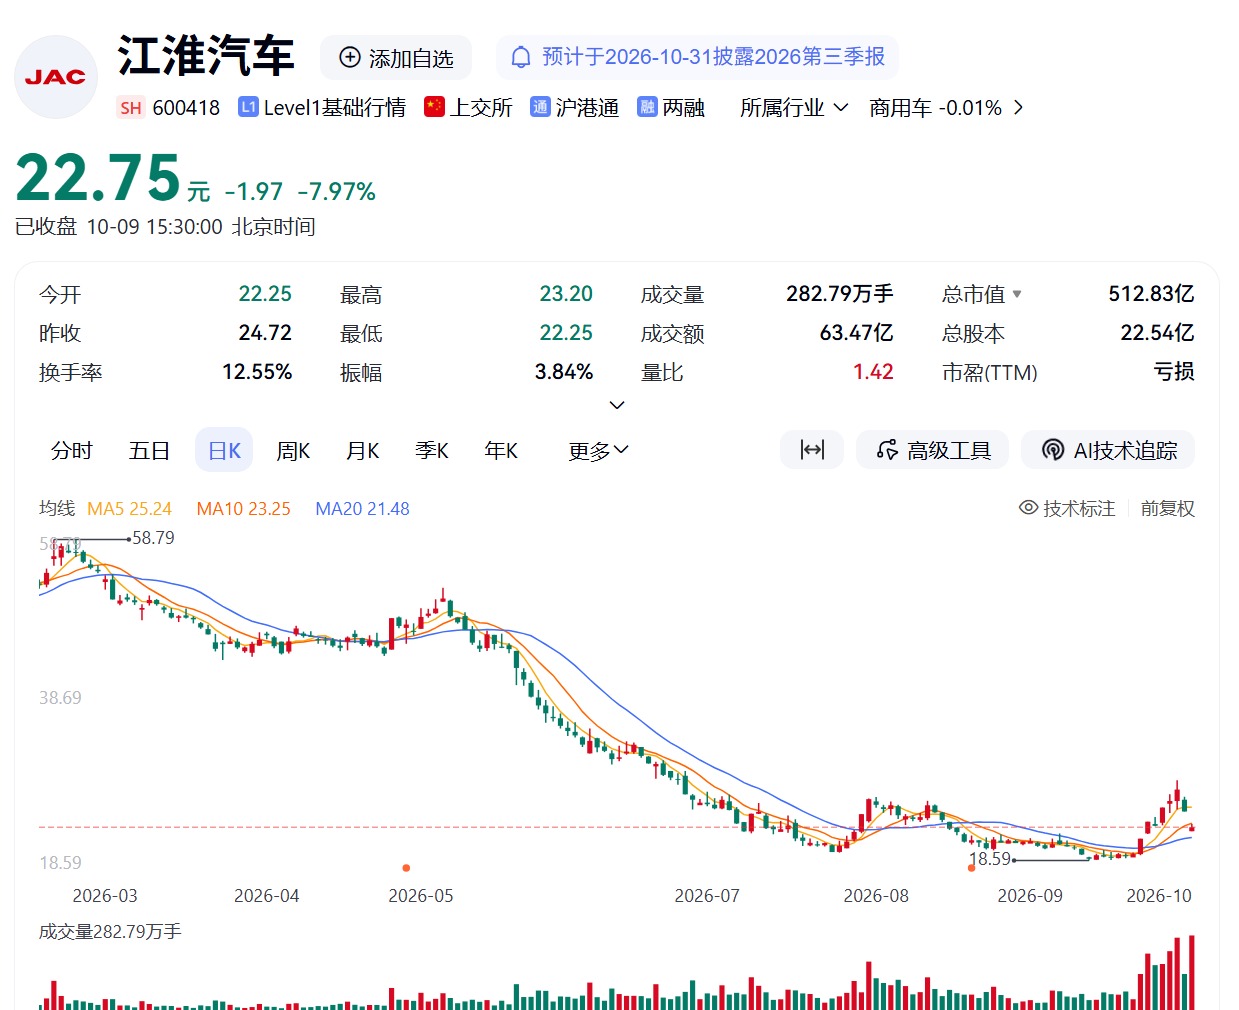
很多人想不通,仅仅一段车辆极限测试视频,为何反应如此剧烈。本质是市场借这次舆情,重新审视一个核心风险:如果尊界系列出现重大口碑危机,江淮的业务基本面还剩下什么。
翻看2025年年报,业务结构的答案清晰可见。江淮全年营收464.76亿元,归母净利润亏损17.03亿元。乘用车板块收入179.96亿元,同比增长46.99%,毛利率从不到9%提升至13.71%;商用车收入204.69亿元,收入同比下滑,毛利率仅10.05%;客车业务毛利率更低,仅6.37%。
乘用车毛利率提升4.8个百分点,核心驱动力来自尊界S800 (图片 | 参配) 。这款轿车2025年5月上市,定价70.8万-101.8万元,2026年4月上险量超1100台,累计交付突破17000台,连续8个月稳居70万以上豪华轿车销量第一。产品销量数据本身表现亮眼,但江淮乘用车板块,除尊界之外,其余品牌竞争力偏弱。
瑞风、思皓、钇为,大众认知度偏低。钇为2023年才发布,主力车型钇为3 (图片 | 参配) 定价8.99万-12.79万,2024全年销量约一万台;瑞风近一年月均销量不足千台,思皓月销仅四百多台。2025年11月,江淮调整品牌战略:钇为暂停新产品开发,思皓、瑞风维持现有车型生产,不再新增资源投入。 乘用车板块的增长重心,高度绑定尊界系列产品。
市场会拿江淮对标赛力斯,赛力斯依靠问界实现业绩反转,江淮也希望复刻这条路径。但赛力斯当下的经营压力同样显现:鸿蒙智行从单一问界品牌扩张至五个品牌,2026上半年问界在集团内部销量占比从接近70%回落至67%。2025年赛力斯向华为体系采购金额560.54亿元,占当年营收约34%,单车对应的采购成本约13万元。此前市场给赛力斯较高科技属性估值,如今资金开始重新按整车制造企业的逻辑来定价。
江淮进入华为鸿蒙智行的时间比赛力斯晚数年,华为的渠道、研发资源已经分给赛力斯、奇瑞、北汽、上汽多家伙伴。尊界S800 (图片 | 参配) 月销一千台级别,而问界巅峰月销达到数万辆,江淮没有拿到赛力斯当年的发展窗口期。
代工业务也曾是江淮的备选增长曲线。
蔚来早期车型由江淮代工,蔚来自建生产基地、拿到生产资质之后,尾标不再标注江淮。另外市场关注的玛莎拉蒂合作:2026年9月底江淮公告确认,公司、华为、Stellantis三方仅存在合作意向沟通,合作内容、形式均未敲定,没有签署任何具备法律约束力的协议。玛莎拉蒂2025年全球出货量不足8000辆,营业亏损近2亿欧元;2026年一季度在中国仅售出181辆。就算后续代工落地,产能规模也存在较大不确定性。
尊界S800的交付数据、产品力是客观事实,但江淮数百亿营收体量之下,乘用车盈利预期高度依赖月销千台级别的高端车型。这种业务结构,本身就自带较高的业绩波动风险。
补充背景:本次引发股价大跌舆情的车型为尊界V800 (图片 | 参配) (鸿蒙智行高端MPV),在极限连续制动测试中出现踏板支架断裂争议,和S800为两款不同车型。