70%新车带辅助驾驶,为何仅深蓝、极狐有资格亮L3小蓝灯?

一盏灯,突然有了门槛。
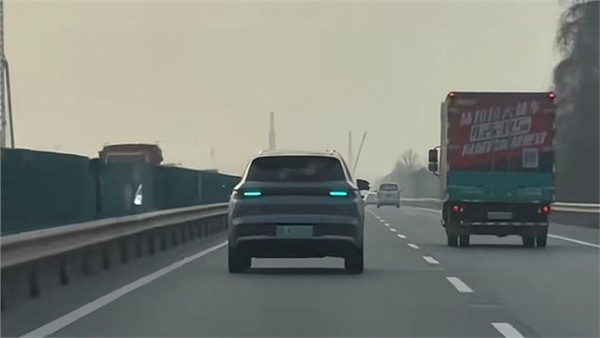
2026年10月20日,工信部装备工业一司就《汽车及挂车外部照明和光信号装置的安装要求》等五项强制性国家标准公开征求意见。征求意见稿中增加了自动驾驶系统标志灯的要求,专用光色定为蓝绿色;具有L3级及以上自动驾驶能力的车辆可以选装前、后、侧的ADS标志灯,没有L3级能力的车辆不能安装。这盏灯民间被称为“小蓝灯”,过去一些车企把它的形象当作智驾能力的装饰性符号,现在规则把它的形象收回到资格框架里。
灯本身不复杂。L3功能激活的时候会自动亮起,系统退出之后又会自动熄灭,全程不能手动开启或者关闭;在L2以及以下功能激活的时候就禁止亮起。但是真正值得注意的不是灯的颜色和开关方式,而是灯背后所蕴含的筛选逻辑,“有没有资格亮这盏灯”比“有没有智驾功能”更能说明问题。
过去几年,智驾是新能源车最容易讲出差异的故事。自适应巡航、高速NOA、城市NOA等,各种技术路线不断更新换代。“全国都能开”已经成为一种新的说法。但是当功能本身快速普及的时候,故事的区分度就降低了。
工信部的数据给人们提供了一个参照,2026年以后搭载组合驾驶辅助功能的乘用车新车渗透率达到70%,配备NOA的车型渗透率超过30%。每卖出10辆新车,有7辆有不同程度的驾驶辅助,3辆有领航辅助能力。
L2正由高配变为底色。当大多数车都能提供类似功能的时候,再说自己“有智驾”,已经很难形成品牌壁垒。小蓝灯国标之所以引起关注,是因为它把“谁有资格亮灯”从企业的自我表述中拿出来,交给了准入标准。
L2和L3之间,差的不是一个数字。
L2阶段不管车辆能不能完成横向、纵向控制,驾驶员都是驾驶者,要一直注意路况并承担起驾驶责任。到了L3,在规定的运行条件下,系统可以做动态驾驶的任务。责任的重心开始由人转向了系统。
这就产生了一个L2时代可以回避、L3无法绕开的问题,就是系统接管之后出了事算谁的。
2026年7月发布的《智能网联汽车 自动驾驶系统安全要求》(GB 44721—2026)适用于L3和L4车辆,将于2027年7月1日起实施。标准关注的不只是车辆能不能识别道路,还包括系统功能边界、设计运行条件、动态驾驶任务、安全策略、人机交互和用户告知。
翻译成更直白的问法就是传感器失效了怎么办?制动、转向、电源有没有冗余?系统什么时候要求驾驶员接管,驾驶员不接管又怎么办?事故发生时,到底是人在控制还是系统在控制?这些问题需要有可验证、可追溯的答案。
因此真正的L3不是多装几颗激光雷达、多放一块高算力芯片就可以交卷的。它需要一整套的安全体系和责任安排一起升级。
准入端的现实,比“智驾”二字的普及程度要窄得多。
到2026年10月为止,全国已经批准的L3级自动驾驶车型只有两款。
它和70%的L2渗透率形成了一组很直接的对照。大量的车辆具有辅助驾驶的能力,但是真正跨过L3准入线的产品很少,而且处于“小切口”试点阶段。小蓝灯国标如果最终落地,那么道路上可以合法亮起这盏蓝绿色灯的车,在相当一段时间里都是少数,并且首先出现在限定路段和限定场景中。
深蓝汽车董事长邓承浩对于L3准入的时候说了一句话,就是L3不是营销词,是责任词。系统开始承担动态驾驶任务时,准入标准就必须严格,整车能力、安全验证、运行范围一项也不能少。
把几项标准放在一起看,监管的节奏并不模糊。
L2的组合驾驶辅助系统安全要求已经发布,标准号GB 47955—2026,将于2027年1月1日起实施。L3、L4的自动驾驶系统安全要求GB 44721—2026,实施日期为2027年7月1日。ADS标志灯的安装要求目前处于征求意见阶段,征求意见截止到2026年12月19日,征求意见稿建议的实施日期为2028年1月1日。
三条线指向同一个方向,辅助驾驶和自动驾驶被分为不同的等级,每一级都有不同的准入条件、安全要求以及可见标识。
过去把L2功能包装成L3水准、把辅助驾驶讲成准自动驾驶的空间会随着标准落地而逐渐收窄。车企可用的模糊地带变小了,消费者判断一辆车处于什么位置时,也多了一个不依靠发布会话术的参照。
门槛抬高之后,压力不会平均分布。
L3涉及的投入项比L2多得多。算法训练之外还有道路测试、仿真验证、安全评估、数据闭环和软件持续更新,制动、转向、电源等关键系统还需要增加冗余。这些投入共同之处是前期固定成本高,只能依靠规模来摊薄。
销量大的企业,分摊到每辆车上的研发和验证成本更低,真实道路数据回流也更充分。数据越丰富,算法迭代的循环就越快;循环越快,产品体验和通过准入验证的把握又可能进一步拉开。这个循环不是新出现的,但是L3的安全验证和责任要求会把它的影响放大。
过去一些规模较小的品牌可以依靠采购供应商方案来及时补齐座舱和L2功能。到了L3阶段,如果准入审查、安全冗余、责任追溯等要求都收紧了,那么单纯的“买方案、做集成”就变得没有空间了。销量不足、融资能力有限、长期依靠亏损维持投入的品牌,所面对的不是配置表落后一代的问题,而是能否进入准入名单的问题。
当然,L3并不会在一夜之间就改变排位。首批两款车型都具有明确的运行范围和路段限制,不是零售量产版本,从试点到面向普通消费者的大规模产品投放中间还有法规、保险以及基础设施配套需要逐步落实。但是方向已经明确,竞争的分野正由谁先喊出下一阶段转变成谁先拿到下一阶段的资格。
回到那盏小蓝灯。
它很小,放在车外的时候会发出一个光信号。但是当一个光信号被写进强制性国标安装条件的时候,它就不再是装饰了。它意味着道路上第一次出现了不需要查参数表、不需要看发布会回放就可以识别的事物,即这辆车处于自动驾驶的哪个等级,它是否被规则认可进入该等级。
消费者并不需要理解TOPS、激光雷达数量以及ODD边界等具体含义。两辆价格相近的车,一辆可以合法亮起ADS标志灯,另一辆不能,产品等级在路边就可以看出差别。
新能源车上半场比的是能不能把车造出来、把电池成本降下来。过去几年比的是座舱和L2功能谁更花哨。下一阶段要回答的问题更加硬,“谁敢把驾驶任务交给系统”,“谁可以用可验证的安全体系来接住这个任务”,“谁才有资格继续留在牌桌上”。
小蓝灯只是最先露出来的那一点线头。