9月国内厂商销量,零跑汽车同比增长


来源:汽车行业关注
10月12日,乘联分会对外发布最新月度市场报告显示,2026年9月全国乘用车市场零售161.8万辆,同比下滑28.0%,环比增长5.0%。其中,9月燃油车零售53.4万辆,同比下滑43%;新能源车零售108.4万辆,同比下滑16.7%,新能源零售渗透率67.0%。
9月国内零售中,自主品牌零售113万辆,同比下滑25%,环比增长5%,零售份额69.8%,同比提升2.8个百分点。主流合资品牌零售31万辆,同比下滑36%,环比增长2%,其中德系品牌零售份额12.2%,日系品牌零售份额10.7%,美系品牌市场零售份额6.3%,整体呈现同比下滑。豪华车零售17万辆,同比下滑29%,环比增长12%,零售份额11%,同比下滑0.2个百分点。
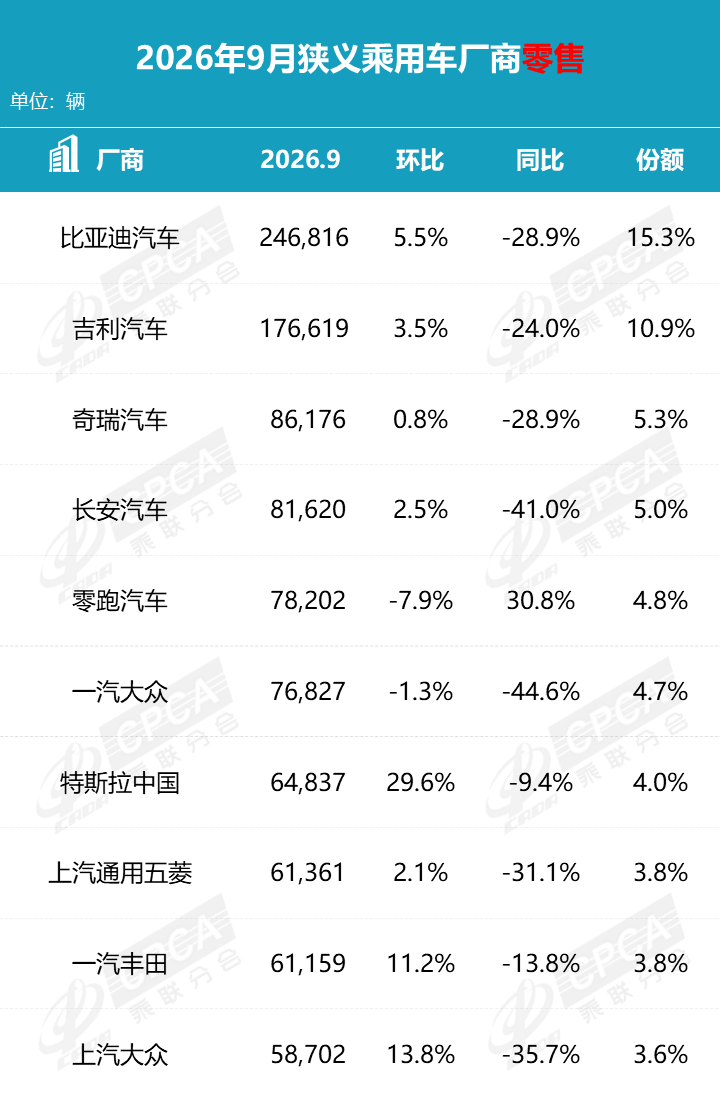
根据乘联分会公布的国内车企零售销量榜单来看,国内前十车企分别为比亚迪汽车、吉利汽车、奇瑞汽车、零跑汽车、长安汽车、一汽大众、上汽通用五菱、特斯拉中国、一汽丰田、上汽大众,排名基本与8月一致,只有零跑汽车实现增长,增幅为30.8%,其它厂商均下滑,一汽大众跌幅最大,为-44.6%。
零跑汽车的表现极为亮眼,9月零售7.8万辆,同比增长30.8%,是唯一实现增长的厂商,在国内排名第四。目前,零跑汽车已经形成A、B、C、D四大系列矩阵。9月25日,零跑汽车第100万台整车下线,,成为国内第二家进入“百万量产俱乐部”的造车新势力。此前,官方将上调全年销量目标至58万~65万台,9月底已完成全年目标60%~68%。
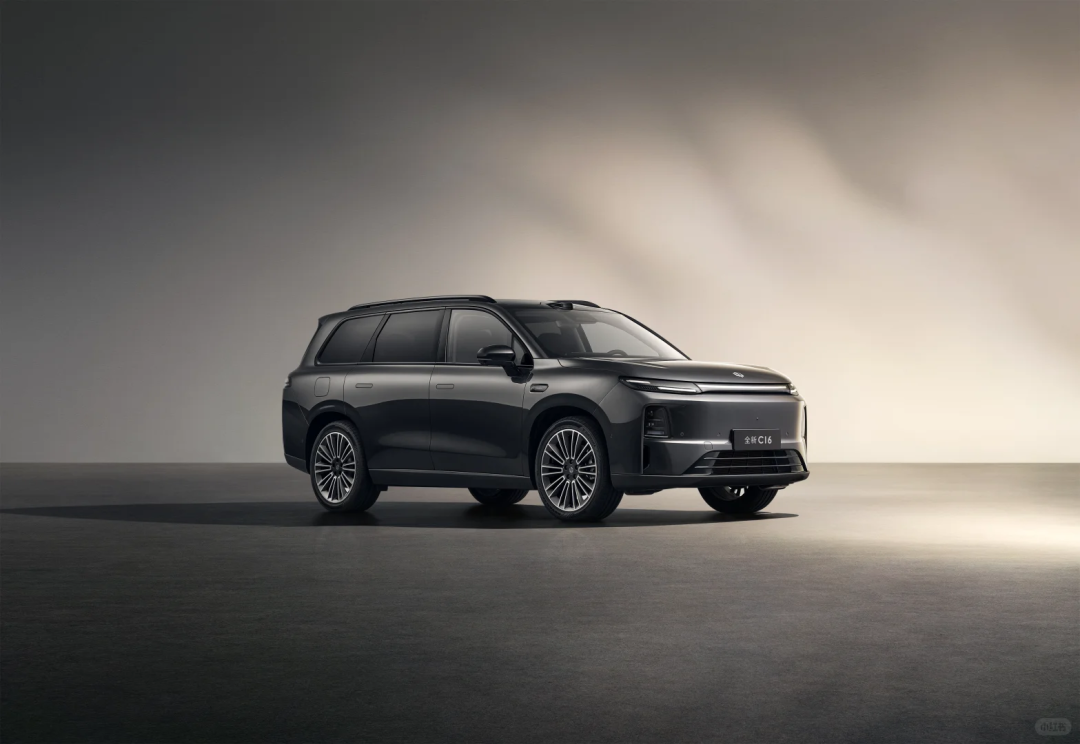
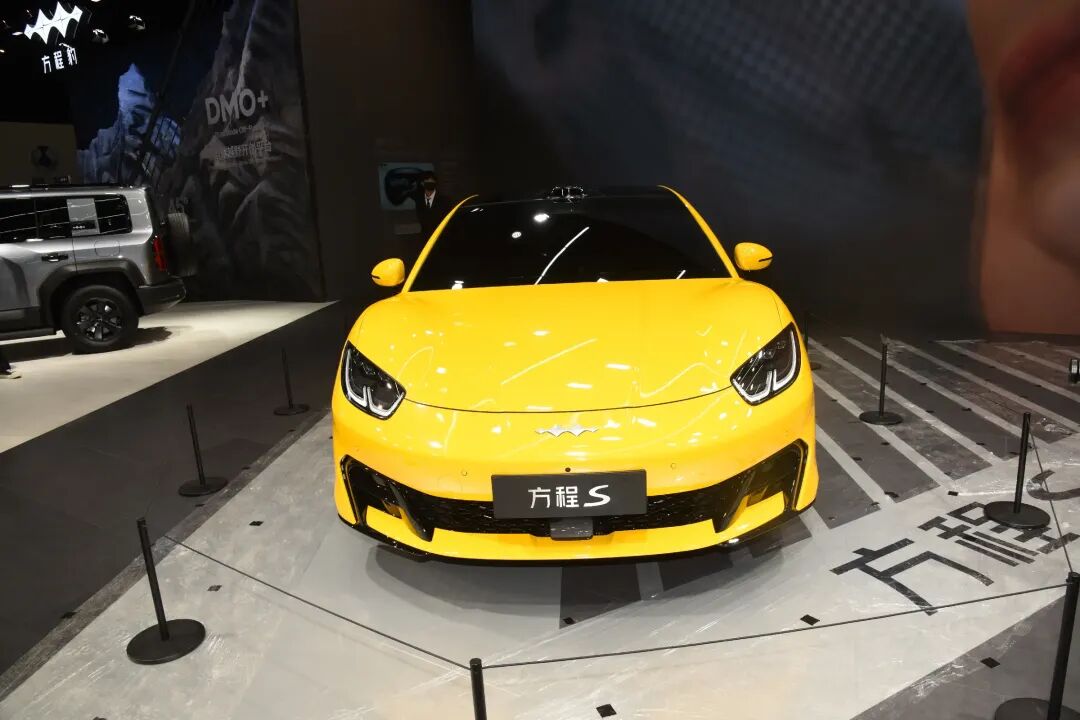
吉利汽车以 17.7万辆排名第二,同比下滑24.0%。吉利汽车旗下涵盖吉利、吉利银河、领克、极氪四大品牌,国内零售端依靠吉利银河稳住新能源基本盘,极氪高端车型保持较强增长韧性,领克聚焦中高端燃油与混动市场,传统吉利品牌覆盖家用主流区间。
奇瑞汽车和长安汽车销量也下滑,其中奇瑞同比下滑29.7%,长安同比下滑41.2%。
比亚迪、吉利、奇瑞、长安国内销量均出现下滑,主要原因还是市场从增量进入存量市场,叠加此前政策红利透支需求、消费观望情绪浓厚,大量新车扎堆上市引发持续价格战,插混、入门小车等传统主力赛道需求萎缩,不过国产品牌国内份额仍保持高位,车企增长重心转向海外出口,依靠海外市场对冲国内零售的压力。
再来看看合资品牌,一汽-大众9月销量7.7万辆,同比下滑44.6%,是国内跌幅最大的厂商;上汽通用五菱销量7.0万辆,同比下滑32.2%;一汽丰田为6.1万辆,同比下滑13.8%;上汽大众同比下滑35.7%,销量是5.9万辆。
不管是德系还是日系,当前所面临的局势都是一样的。合资品牌下滑已经是常态,9月主流合资品牌普遍大幅下滑,根源在于产品结构高度依赖燃油车,燃油大盘整体快速萎缩;电动化、智能化转型节奏慢,新能源产品力、性价比不及自主品牌;叠加国内存量市场、高油价冲击,品牌原有优势持续弱化,并且合资品牌缺少自主品牌那样大规模海外出口来对冲国内市场的下滑。
当前国内车市已经形成自主品牌占据市场主导、合资品牌整体收缩且内部剧烈分化的格局。自主品牌依靠插混、增程与纯电产品快速迭代,覆盖全价格带,凭借智能化优势持续抢占份额。以南北大众、南北丰田为代表的主流合资普遍出现双位数下滑,燃油主力车型疲软,多数电动化转型滞后,仅少数本土化新能源产品形成缓冲,企业韧性取决于产品矩阵、渠道沉淀与电动本土化落地速度,行业竞争重心已经从燃油口碑转向智能电动产品力。