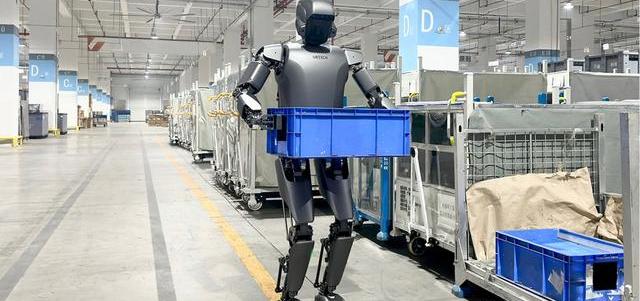
国产车企10年狂砸534亿美元,60%资金押注机器人智能制造,未来格局大逆转!

说起这十年里咱们国产五大车企的花钱路子,真让人有点懵。
534亿美元砸下去,结果60%没花在你我脑子里那台车上,而是往机器人、智能装备这些“看不见摸不着”的高科技领域投了。
你要说这没戏,那可不对。
资金比例一摆,传统造车那块儿反倒显得没那么香了。
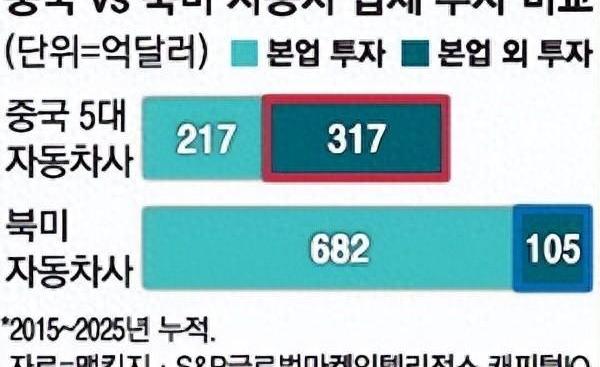
这事儿韩国媒体也看得清清楚楚,直接搬出来43万亿韩元的数字,说咱们五大整车厂非汽车业务的投资占比60%,这比例甩传统造车一大截。
换句话说,电动车那点积累的钱,统统往机器人、智能装备里砸。
说白了,这就是个“从单车制造到多元产业链”的跨界大戏。
车企们得抢先把钱砸进去,才有未来市场的发言权,毕竟谁先占住了产业链的关键环节,谁就有话语权。
比亚迪这波操作尤其厉害,2015年起往工业机器人扔了40亿美元,行业内第一。
你说造车能不能省心?
他们倒是想通过机器人来撬动制造效率,毕竟机器人能让生产线跑得更稳更快,成本也能压下来。
更重要的是,比亚迪在搞机器人这块儿,明显是想分散点风险,不光靠造车吃饭。
这就好比一锅炖菜,不光放肉,还得放点青菜和豆腐,味道才丰富,抗风险能力自然强。
刚过不久,比亚迪又把目光瞄准了深圳那家叫帕西尼的公司,这家专攻触觉传感器和人形机械手。
你想啊,机器人要灵活,手得能“摸”得准,这技术是门槛。
比亚迪不仅投钱,还把自家工厂直接开放给帕西尼,让他们的机器人能在实际场景里跑跑试试,数据采集也跟着来。
这样一来,研发和生产的距离拉得特别近,技术迭代跟不上都难。
这动作透露出,比亚迪不光是在搞钱,更是在搭建一个机器人生态圈,想让自己在这条赛道上跑得更快。
别看比亚迪忙,小鹏和奇瑞也没闲着。
小鹏旗下的Dogotix在今年8月拿了9亿美元融资,奇瑞的机器人初创Imove正准备上市。
这资本运作够带劲,融资和上市就像是给机器人业务插上了翅膀,能飞得更远更高。
车企们不光是技术投入,更通过资本市场给机器人事业浇油,想把它变成新的利润增长点。
你说这不火,那还真难。
有意思的是,咱们国内销量前十的纯电动车企,个个都跑进了机器人这条赛道。
比亚迪早就亮出了人形机器人,吉利和奇瑞的机器人已经开始卖了,小米和小鹏则在评估什么时候量产。
你说这阵势,机器人已经不是小众玩意儿,而成了新战场。
车企们想借机器人搭起新的产业生态,顺便垒起市场壁垒,别看现在还在起步,未来谁先把机器人做好,谁就占了风头。
说到底,这534亿美元的投资分布里,机器人和非汽车业务占了317亿美元,比传统造车多了整整20个百分点。
这可不是小数字,说明产业重心已经开始往智能制造转移。
车企们很明显想借跨界融合,打造新核心竞争力,抢占未来市场。
简单说,就是不想被传统造车的窠臼给束缚住,要玩点新花样。
麦肯锡的分析很有料,虽然投资看起来分散,涉及传感器、整机、零部件啥的,但核心都指向一个目标——物理人工智能生态。
车企们把电动车供应链和生产体系往机器人制造里一搬,低成本大规模的生产经验直接用上,研发到量产的流程缩短了不少。
就跟你做饭似的,锅碗瓢盆都搬过来,食材换成机器人零件,炒菜速度自然快。
产业链上下一条心,整成一个完整体系,咱们的机器人产业才有盼头。
这条路子里,车企们把电动车的零部件供应链和生产体系整体复制到机器人制造上,自家工厂成了技术验证和量产的“试验田”。
用现成资源,少了不少摸索的弯路。
工厂里机器人跑着试着,技术迭代快,量产也跟得上,省了不少钱。
说白了,这就是把能耐和经验从造车领域搬过来,想在机器人这片新天地里抢个头啖汤。
圈内人看得也明白,车企在机器人这块头越投入,未来竞争优势越稳定。
毕竟电动车市场占了半边天的企业,供应链、生产经验都很丰富,这些优势往机器人领域一挪,产品质量和成本控制自然有底气。
接下来比拼的,完全是制造能力转化成机器人量产能力的本事,谁能把技术和生产深度融合,谁就能坐稳智能制造的江山。
专家们更点出了关键,造机器人可比造车复杂多了。
光会造没用,还得研发、供应链和生产管理三驾马车合力。
要不然量产跟不上,技术再牛也白搭。
谁能把这制造能力转化成机器人批量生产的火车头,谁就占了先机。
这比喻就像盖楼,不光要有设计图纸,还得有工人和材料供应,缺一不可。
说到底,咱们主流车企大手笔往机器人和非汽车业务砸钱,反映了产业转型的急切和对未来的前瞻眼光。
不过,这么往外头撒钱,也有人担心,传统造车的根基会不会因此变薄?
毕竟车还是得造的,技术和市场都没法忽视。
未来制造业的较量,铁定绕不开物理人工智能生态,这条路怎么走平衡,能不能兼顾“新旧赛道”,时间得给出答案。
这就好比咱家炒菜,锅里得放好肉,也得放点青菜,啥味儿都有才带劲。
车企们现在就是在拼这“菜谱”,机器人是新菜,造车是老菜,谁能把这锅端稳,谁就能吃上好饭。