当年满街跑的剁椒鱼头突然卖不动了,究竟是消费者变了还是车企被抛弃?

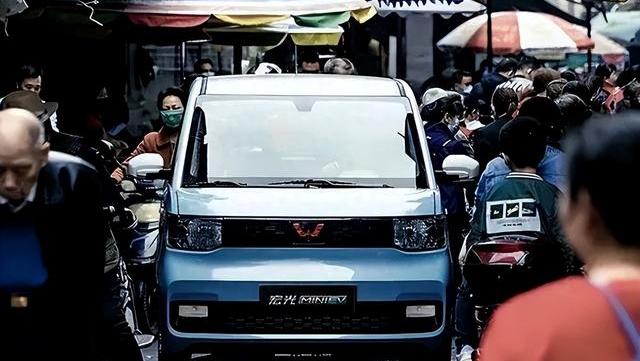
走在今年上半年的县城主干道上,曾经密密麻麻挤满街头巷尾的各种微型电动代步车,不知不觉间少了很多。
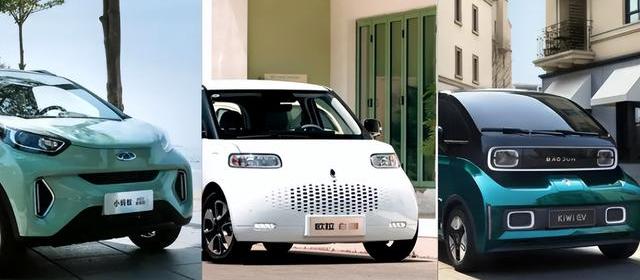
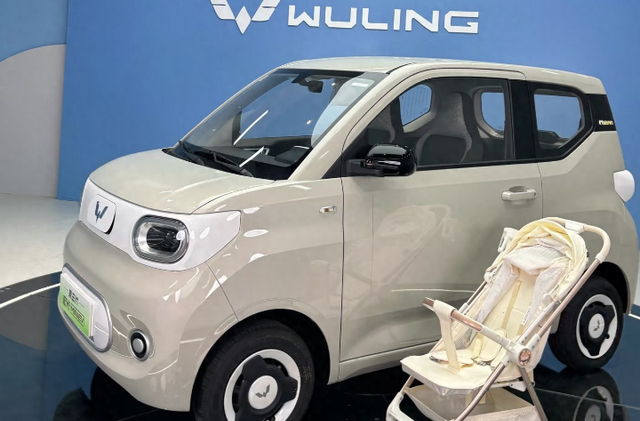
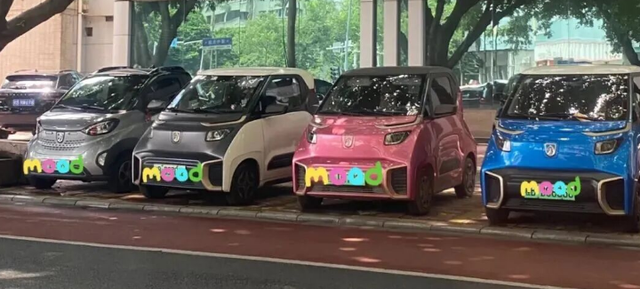
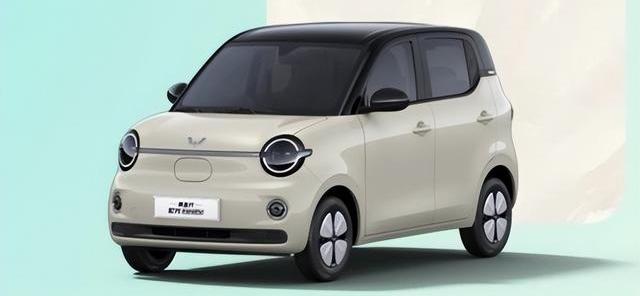
那些身长不过三米、套着圆润两厢造型、顶着最高时速不到一百公里的小家伙们,在当地人眼里曾经是遮风挡雨买菜接娃的平民神器。
车身颜色往往是清爽的薄荷绿或是马卡龙粉,内饰多用硬塑料拼凑,座椅薄得像家里用的折叠凳。
可是转眼到了今年前两个季度,这些被称为剁椒鱼头的低价小车在展厅里吃起了灰,店里门可罗雀,过去销售连喝水都顾不上的热闹场景变成了满眼的大降价清库存。
与低端市场的门可罗雀形成强烈反差的,是动辄四十几万乃至上百万的高端车市,居然在整体大盘往下走的周期里逆势往上冲。
在那些高档展厅里,看车的人络绎不绝,有些热门纯电旗舰甚至需要排队等上好几个月才能提车。
口袋里揣着真金白银的高净值人群压根没受宏观经济波动的影响,把资金全部砸向了那些装满各种顶尖科技的豪华狠货。
这种冰火两重天的极端分化把整个汽车产业的底裤掀了个底朝天,让人不得不重新打量这个转速飞快却又充满魔幻现实主义的汽车江湖。
回过头来看售价在五万元以下的乘用车板块,今年前两季度的财务报表简直惨不忍睹。
整个板块的累计零售销量只剩下十三万辆,同比暴跌了百分之五十五,市场占有率硬生生从去年同期的百分之二点八被削到了百分之一点四。
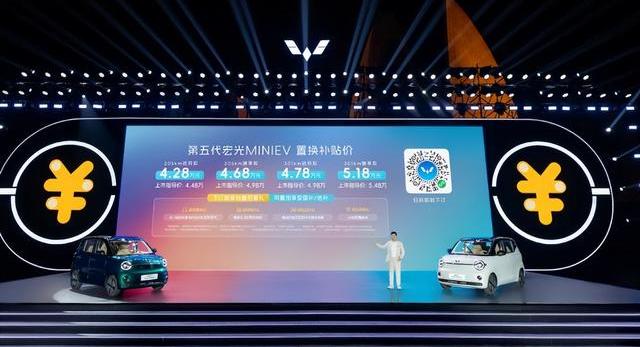
今年新能源汽车购置税从过去的完全免征改成了减半征收,单车减税额度被套上了紧箍咒,直接戳中了预算卡在三万到五万元之间的最敏感人群的痛处。
换购补贴也按照开票价格的实际比例折算,往年那种定额补贴的好日子一去不复返。
再加上电池级碳酸锂的原材料价格在成本端狠狠反弹,把微型车的利润空间挤压得连缝都不剩。
更要命的是,各大主流车企为了抢地盘把价格一路往下压,直接把原本买微型车的消费者胃口养刁了,大家宁愿咬咬牙添点钱去买高一个级别的正经汽车,也不愿意再委屈自己坐进空间狭窄、连个像样气囊都没有的铁皮罐头里。
低端市场的失速并不意味着基层出行需求的彻底消亡,而是行业从粗放式跑马圈地向精致化产品淘汰赛的必然过渡。
我走访过多位曾经靠买低价代步车起家的车主,大家现在的诉求变了,续航短一点没关系,但不能连个像样的安全气囊和车身刚性都没有。
单纯靠偷工减料和牺牲安全配置来换取极低售价的商业模式已经走到了穷途末路。
国家不断收紧的安全新国标把那些没有核心技术积累的落后产能全清了出去,未来的五万块钱以内市场如果不能在微型车身里塞进合格的三电技术和安全冗余,就再也没有活路可言。
当低端市场哀鸿遍野的时候,四十万元以上的高端细分市场却交出了一份让人直呼看不懂的答卷。
在全行业都在喊苦的日子里,这个高价位板块上半年的销量逆势冲到了四十三万辆,同比增长了百分之一。
其中新能源车型的表现堪称疯狂,销量直接飙到二十四万辆,同比暴涨百分之四十六,渗透率从去年的百分之四十四一口气蹦到了百分之五十六。
传统燃油车在这个区间被挤压得喘不过气来,高端消费者的钱包完全倒向了新能源阵营,技术密集型的国产大车成了富人们的心头好。
自主品牌在高端市场的登顶把长久以来的游戏规则彻底砸碎了。
乘联分会的统计数字写得清清楚楚,国内自主品牌在四十万元以上市场的份额直接飙升到百分之五十九,同比生生暴涨了二十一个百分点,而一向高高在上的海外豪华品牌份额则退守到了百分之三十八。
奔驰、宝马、奥迪这些传统豪华巨头哪怕把终端售价往下猛降七万到十六万元,也挡不住销量的集体跳水。
高档车市场的定价权已经从看发动机缸数和百年造车底蕴的跨国车企手里,彻底转到了玩得转智能座舱、高阶智驾和三电技术的中国本土品牌手里。
那些开着传统豪华油车的老车主们最近开始频繁走进新能源展厅,脸上的表情从最初的不屑变成了后来的沉默。
传统豪华车企在华销量的集体失速绝对不是暂时的水土不服,而是燃油车时代的品牌溢价逻辑彻底破产了。
当大模型语音交互、高阶智驾和百变座舱成为高净值人群买车时的第一考量标准时,底盘调校和发动机轰鸣声这些传统机械素质再也构筑不起护城河。
如果这些老牌豪华巨头不在底层的电子电气架构和整车软件生态上脱胎换骨,等待它们的结局就是被自主品牌的新能源浪潮连骨头渣子都不剩地吞掉。
整个中国车市如今正处于结构性极致分化的暴风眼中心,底部的极度萎缩与顶部的彻底狂欢交织在一起。
那些只会打低水平价格战的企业彻底失去了呼吸权,行业的竞争逻辑已经从单纯的卖车求生演变成了供应链自研、技术溢价和体系化对抗的降维打击。
当人工智能和大数据彻底撕掉汽车单纯的机械外壳时,这玩意儿早就变成了一台装了四个轮子的超级智能终端。
过去靠轴距长短和车标贵贱建立起来的豪华壁垒就像纸糊的一样一戳就破,行业狂奔的列车正轰鸣着驶向一个完全由智驾算力和交互体验定义的新纪元。