车市格局巨变!比亚迪爆发领跑,出口翻倍新能源渗透超65%淘汰燃油车危机显现

车市这摊水,搁这儿2026年9月的盘点,得先提一句,广汽、一汽、东风、北汽这几家还没交卷,咱们先瞅瞅已经亮出成绩单的8家,销量都过10万啦。
这就像班里抢着举手的几位,只看他们的“成绩”,别一股脑儿往全班里一扔,免得弄得乱七八糟。
这8家是抢先交功课的“十万+俱乐部”,算是车市的风向标,虽不代表全局,却让你能抓住重点,别被庞大的数据淹了。
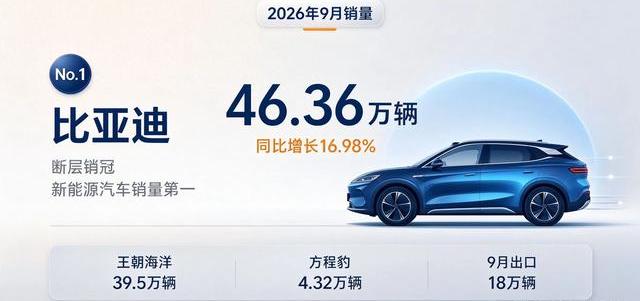
先说说比亚迪,46.3万辆的月销量,甩后面第二名上汽6万多辆,差距像长城脚下的沟壑,一眼就分明。
同比涨了17%,连续五个月正增长,这劲头儿咋来的?
说白了,出口和新能源双线发力,尤其是出口,9月一口气卖了18万辆,翻了两倍多,打着“王朝”、“海洋”的旗号,家底儿稳得很。
再瞧那纯电动车,销量也破了新高,说明消费者掏钱买的,不光是牌子响,技术和产品确实过硬。
王朝系列那流畅的车身线条,像是雕塑家手里流淌出的曲线,灯组设计犀利得让人想起北风呼啸的冬夜,内饰用料讲究,皮质摸起来软糯,按键布局合理,开起来顺手得很。
加速时,电机的瞬时爆发力让人肾上腺素蹭蹭往上涨,0到100公里加速不过6秒,直奔前排。
出口卖得好,不光是因为中国市场撑腰,海外消费者也认可这“内外兼修”,这可不是一般车企随便能凑出来的。
换到上汽那边,40.6万辆,听起来也挺大块头,可掰开揉碎了,问题就来了。
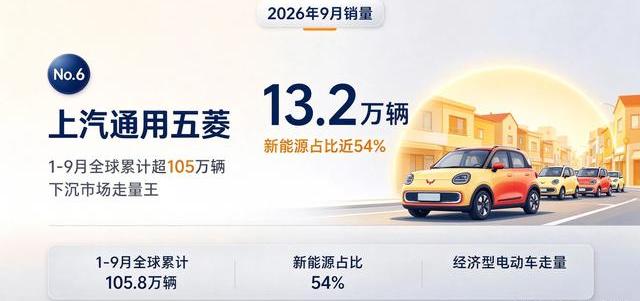
五菱贡献了13.2万辆,差不多占了集团销量的三分之一。
新能源占比超过一半,说明五菱抓住了下沉市场的脉门。
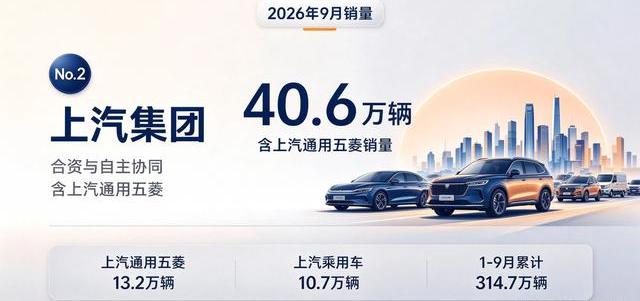
上汽乘用车和大通的销量分别是10.7万和3.2万,合资品牌就不太乐观了,销量往下掉,整体集团数字被拉得扁扁的。
自主品牌占了超过七成的份额,说明上汽靠“自家兄弟”顶住了压力。
说白了,合资车的“光环”不如从前了,消费者开始挑自主货色了。
上汽这阵仗虽说撑住了,但这结构性矛盾摆在那儿,得想办法调整,不然哪天“撑不住”就显山露水了。
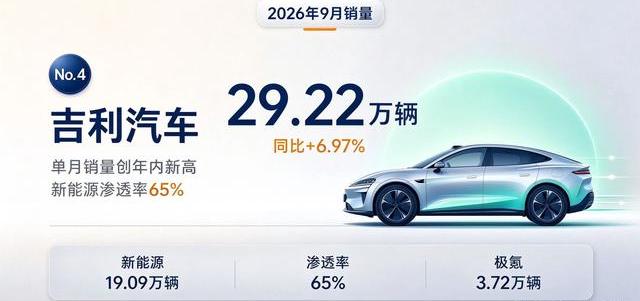
奇瑞和吉利那俩“老冤家”,9月销量都在29万左右,差不到两千辆,打得火热。
奇瑞靠出口“发力”,9月出口20.78万辆,涨了五成多,这在这波车市里算是冠军了。
出口占比近七成,稳稳当当地铺开海外市场。
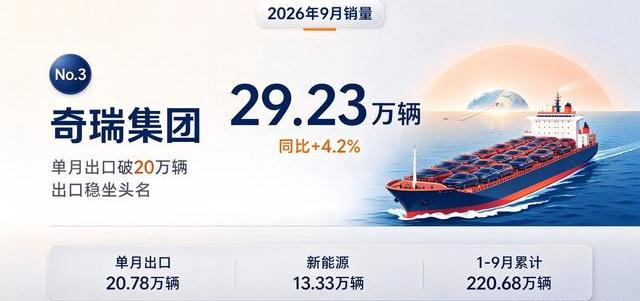
新能源渗透率接近一半,说明奇瑞的新能源布局没瞎掰。
吉利则抱着“新能源转型”这条命根子,9月新能源卖了19.09万辆,渗透率65%,高得像秋天的稻谷。
极氪品牌表现抢眼,3.7万辆,销量翻了一番,像极了当年小米手机的爆发力。
领克虽然有点下滑,但整体趋势还是往上走。
两家风格截然不同,奇瑞像个“外贸能手”,靠出口抢市场;吉利更像“内功扎实”,在新能源技术上死磕。
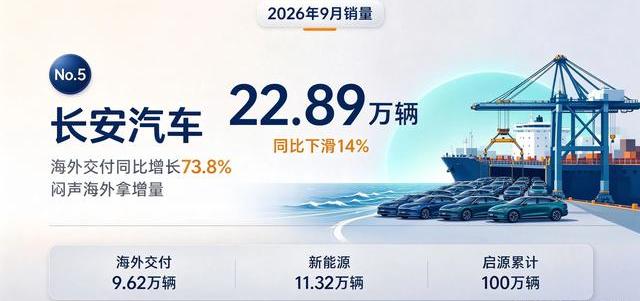
长安这边,销量22.89万辆,稳得像老北京的胡同,虽然同比少了14%,但海外出口涨了七成多,9月9.62万辆,干得漂亮。
新能源交付11.3万辆,旗下启源品牌突破百万,深蓝和阿维塔两个新面孔也不断推新品。
长安走的是“闷声发大财”路线,国内市场稳住,海外市场猛攻,新能源也不慌不忙。
车身设计上,长安的车给人一种厚实感,线条硬朗,内饰以实用为主,仪表盘布局清晰,开起来像个老朋友,靠谱又踏实。
五菱销量13.2万辆,1到9月超过105万辆,新能源比例超一半。
虽说单车利润薄,但量大顶住了,成了上汽的根基。
五菱的故事就像你家隔壁小卖部,虽然不起眼,但谁家没去买过几次?
市场潜力大得很。
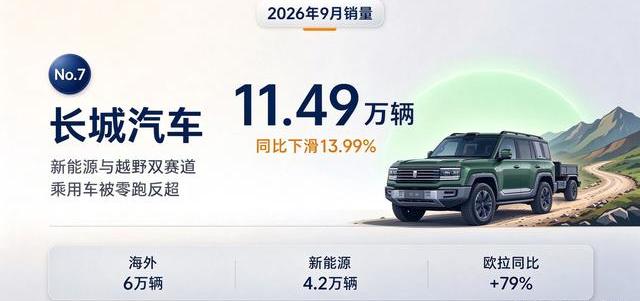
长城就没那么好看了,9月卖了11.49万辆,跌了14%,成了这几家里最难过的。
哈弗销量6.66万辆,跌得狠,坦克和魏牌也没好到哪儿去。
长城这阵子在新能源和越野方面投入不少,结果没见成效,节奏有点慢。
开着坦克系列的车,外形硬朗,越野性能不错,可惜市场没给面子。
长城这遭遇有点像老北京胡同口那家老字号小店,门面大但人气不够,得赶紧想法子打出新招。
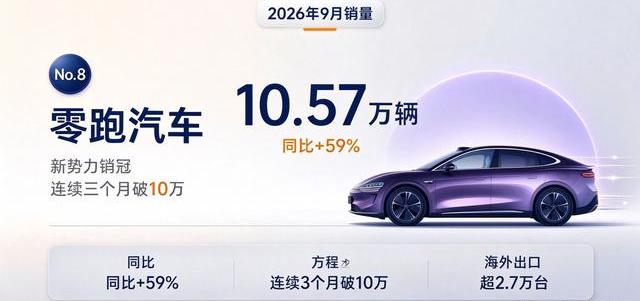
零跑的表现倒是亮眼,9月卖了10.56万辆,涨了59%,连续三个月破10万,拿下新势力销量冠军。
出口市场也不赖,欧洲网点破千家,2.7万辆海外销量说明零跑的“打工人”精神没错。
它像是车市里的“新鲜血液”,以高性价比和技术创新抢占市场,成了传统车企的“眼中钉”。
整个车市一瞅,出口成了头部车企抢市场的主战场。
比亚迪、奇瑞、长安、吉利都靠外销撑着,国内市场则稳中有降。
新能源渗透率超过65%,燃油车市场缩得跟气球漏气似的,新势力阵营也基本定型,零跑领跑,小米、小鹏还算撑得住。
车市的竞争不再是单纯拼价格,转向全球化和体系化,谁的出口能跑得远,技术储备够硬,产品线够完整,谁就能站稳脚跟。
10月银十旺季马上到,年底购置税窗期也盯着,销量还能蹦跶几下,但行业洗牌的节奏明显加快。
出口这条路能走多久?
新能源渗透率越高,燃油车利润就越压缩。
新势力虽然带来活力,但能不能长期抗住传统巨头的夹击,还没准。
像出口受国际环境影响大,新能源政策和市场需求也随时可能变脸,车市这局棋,远没那么简单。
未来中国车市,别只盯着销量数字,背后的结构性风险和竞争格局,才是决定成败的关键。