印度车企能效超特斯拉?别被单项冠军迷眼,拆解塔塔马恒达真实底牌与比亚迪差距

印度车企能效超特斯拉?别被单项冠军迷眼,拆解塔塔马恒达真实底牌与比亚迪差距
印度电动车企在特斯拉和比亚迪最擅长的领域实现了超越,这句充满煽动性的话,成了今夏全球汽车圈最热的谈资之一。美国媒体Autoblog的一篇报道,配合印度本土媒体的集体狂欢,似乎正在描绘一幅“新王登基”的宏伟蓝图。
支撑这一论调的核心依据,是一份来自国际清洁交通委员会(ICCT)的报告:在纯电车能耗效率这一单项指标上,塔塔汽车和马恒达分别位列全球第一和第二,而特斯拉和比亚迪则屈居其后。
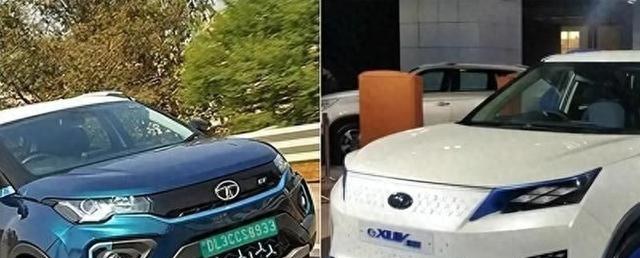
然而,若将视线从这单一的“省电”榜单移开,翻到同一份报告的总评级页面,现实却显得颇为骨感。在这份涵盖零排放转型速度与制造减碳能力的综合考卷中,这两家印度车企的排名均在十几名开外。
单科状元与总分平庸之间的巨大反差,揭示了一个被情绪化解读所掩盖的事实:所谓的“击败”,更多是统计口径与车型结构差异下的错觉,而非产业实力的全面反超。这份引发热议的报告,其评估逻辑本身便值得深究。
ICCT在计算能耗时,采用的是将各家官方认证数据统一换算后的调整值,即每公里耗电量。塔塔以106瓦时/公里、马恒达以113瓦时/公里的成绩领跑。但关键在于,这一数据是基于车企整个纯电产品线的平均值。
塔塔和马恒达的主力车型集中在小型紧凑级SUV,车身轻盈、电池容量小,天生具备低能耗的物理优势。相比之下,特斯拉和比亚迪的产品矩阵横跨从小型车到大型豪华SUV乃至皮卡的全细分市场。
这就好比让一个全是轻量级选手的班级,去和一个包含重量级举重运动员的班级比拼人均体重,结果不言而喻。特斯拉的Model S、Model X以及Cybertruck,比亚迪的仰望系列等高性能、大尺寸车型,必然拉高整体平均能耗。
这种“平均数陷阱”,使得专注小车市场的印度车企在纸面数据上占据了先机。ICCT报告中也明确指出,印度车企优先考虑的是效率与经济性,而其他巨头则在探索更大、更强性能的电动化边界。
若将目光转向更具说服力的市场表现,差距则更为悬殊。2025年,比亚迪以225.67万辆的纯电销量登顶全球年度冠军,同比增长28%;特斯拉交付163.61万辆,虽同比下滑,但体量依然庞大。
反观印度市场,电动车在新乘用车销量中的占比仅为4%至5%,远低于全球25%的平均水平。马恒达在2026年3月的电动车销量为5217辆,这意味着它需要连续销售三年多,才能勉强追平比亚迪一个月的销量。
这一转折极具象征意义:十八年前收购英国豪华品牌,十八年后旗舰电动车的核心部件仍需依赖中国供应链。在电池这一核心领域,印度的短板同样明显。据统计,印度纯电车使用的锂电池有75%来自中国,2025财年进口额高达30多亿美元。
尽管政府大力扶持本土电芯制造,但截至2025年10月,建成产能仅1.4GWh,完成率不足3%。连制造电池的设备都需从中国采购,这种产业链上游的深度依赖,使得“独立自主”的口号显得苍白无力。
相比之下,比亚迪已实现刀片电池、电驱系统及功率半导体的垂直整合,构建了深厚的护城河。此外,补能基础设施的差距也不容忽视。2025年底,中国公共充电桩数量超过470万个,占全球六成以上;
而印度截至2024年底仅有2.5万余个。充电网络的稀疏,严重制约了电动车在印度的普及速度。塔塔在报告中甚至被点名批评充电速度缓慢,这与其在能耗榜上的高光表现形成了鲜明对比。
综上所述,印度车企在特定工况下的小型车能耗优势,并不能等同于产业竞争力的全面领先。从高端平台研发、核心零部件自研、销量规模到补能网络建设,印度车企与中美巨头之间仍存在着多维度的代差。
当2027年搭载中国散件的塔塔Avinya下线时,它所见证的并非印度电动车的独立崛起,而是全球产业链分工中,中国制造依然占据着不可或缺的核心地位。对于特斯拉和比亚迪而言,真正的对手始终彼此,而非尚在起步阶段的追随者。