燃油车市场跌破五成,纯电混动谁更适合日常用车?2026买车全攻略揭秘

2026年上半年,全球纯汽油车在新车市场中的占比首次跌破五成,降至49%。
这组数字背后,不只是简单的市场数据,而是汽车行业结构发生根本性变化的信号。
五年前,纯汽油车还占据了73%的市场份额,五年间直接蒸发了将近四分之一。
燃油车不再是那个不可撼动的老大哥,市场的主流地位被打破,仿佛一场汽车江湖的大洗牌正在悄然展开。
对于传统车企来说,这不仅影响他们下一步的产品布局,更牵动着依赖燃油车的产业链——从加油站的油泵到维修厂的扳手,甚至是零部件供应商都得重新盘算自己的未来。
我想起小时候,家里那辆老款燃油车,发动机声轰鸣,尾气带着那股熟悉的汽油味,开着它是一种生活的仪式感。
如今,这种感觉正逐渐成为过去式。
燃油车市场份额跌破五成,标志着汽车行业进入全新分水岭,新能源不再是“未来”,而是实实在在的“现在”。
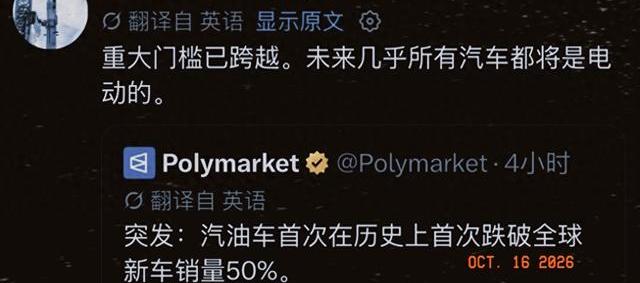
这时,马斯克在社交媒体上转发了这组数据,豪气干云地宣称“重大门槛已经跨过”,预言未来几乎所有汽车都将电动化。
听起来很燃,但数据却给了我另一种思考。
虽然纯电动车销量增长迅猛,但真正抢占市场主力的,竟然是混合动力车型。
混动的销量比纯电多了40万辆,达到727万辆,纯电则卖了687万辆。
看着这组数字,我忍不住想,市场的路绝不会是“单一纯电”,而是多条路径并行。
这让我想起不少朋友在买车时的纠结,“纯电动车和混动汽车到底哪个更适合日常使用?”
其实,这个问题答案藏在销量背后的逻辑里。
混合动力车不需要充电桩,解决了续航焦虑,油耗又比传统燃油车低不少。
插电式混合动力车型更是灵活,既能电动驱动,也能依赖燃油续航,适合城市和长途兼顾的需求。
这种技术多样性和用户多元化需求的碰撞,才是新能源汽车市场真实而复杂的面貌。
再说说混动车领先纯电40万辆的背后原因。
大家都知道,纯电动车的最大烦恼之一就是续航和充电便利性。
充电桩建设虽然加快,但依旧有不少用户反映出行规划受限,尤其是长途驾驶时的“里程焦虑”没那么容易解决。
相比之下,混合动力车不依赖充电桩,油耗更低且续航无忧,成了燃油车向新能源过渡的桥梁。
插电混动车兼顾两者优点,能满足城市通勤和周末出游的多样需求,这也让它成为不少观望用户的首选。
燃油车的市场份额正被夹击,前面是纯电动车的强势抢占,后面紧跟着混合动力车型的追赶。
对于那些还没完全下定决心入新能源坑的用户,混动车降低了门槛,既不必担心充电桩分布,也能享受更低的用车成本。
这种“温和”的新能源体验,像是给保守派用户铺设的缓冲带。
今年上半年国际油价明显高于去年同期,这对燃油车性价比来说是个沉重打击。
加油成本水涨船高,直接压缩了燃油车的使用优势。
与此同时,电池成本持续走低,厂商推新车速度加快,充电设施密度也在提高。
这种双重夹击下,燃油车的市场空间自然被挤压。
油价上涨和电池成本下降这对“黄金组合拳”,让电动车和插电混动车的价格更亲民,使用也更便捷。
其实,很多用户关心的“2026年新能源汽车补贴政策及充电桩布局”问题,正是这种市场变化的直接体现。
全球市场的表现也不尽相同。
欧洲和东南亚新能源汽车销量飞速增长,欧洲纯电动车同比上涨32%,东南亚更是暴增81%。
这里的政策支持和充电基础设施建设起到了关键作用。
对比北美市场,纯电动车销量却下滑了15%,这背后既有政策波动,也有消费者偏好的差异。
中国市场的纯汽油车销量同比下滑26%,欧洲也跌了13%,显示新能源政策和市场接受度的提升正在改变消费习惯。
区域差异成了“新能源汽车区域销售差异及政策分析”这类话题频繁被搜索的原因。
欧盟市场的变化尤其有意思。
汽油车注册占比从28%降到21.7%,纯电动车占比也达到了21.7%,两者首次持平。
这个数据说明欧洲新能源汽车推广政策效果显著,纯电动车已经从“跟随者”变成了“不容忽视的竞争力”。
对车企而言,这意味着未来必须加大电动化投入,迎合欧盟严格的环保要求和市场趋势。
那些关心“欧盟新能源汽车市场份额及未来趋势”的用户,会发现这里的转变最具代表性。
再瞅瞅中国车企的海外表现,令人眼前一亮。
9月中国汽车出口突破105万辆,同比增长61.4%,其中新能源车出口暴涨1.6倍,达到57.1万辆。
5月时,五家中国车企在31个国家的销量达到13.8万辆,首次超越日本车企。
这样的成绩单,显示出中国新能源汽车制造和技术实力的飞跃,品牌国际影响力迅速扩大。
特别是在新兴市场取得突破,成为全球新能源汽车产业的中坚力量。
用户在搜索“中国新能源汽车出口数据”或“品牌国际化”时,这段数据无疑是最具说服力的佐证。
不过,新能源车的快速发展背后也有隐忧。
2025年中国新能源车召回达105次,涉及265.2万辆,召回频次和数量都不低。
高频召回暴露出产品可靠性尚未完全达标,尤其在电池、安全系统和软件控制等关键技术环节。
召回不仅影响消费者信心,也拖累品牌声誉和市场推广。
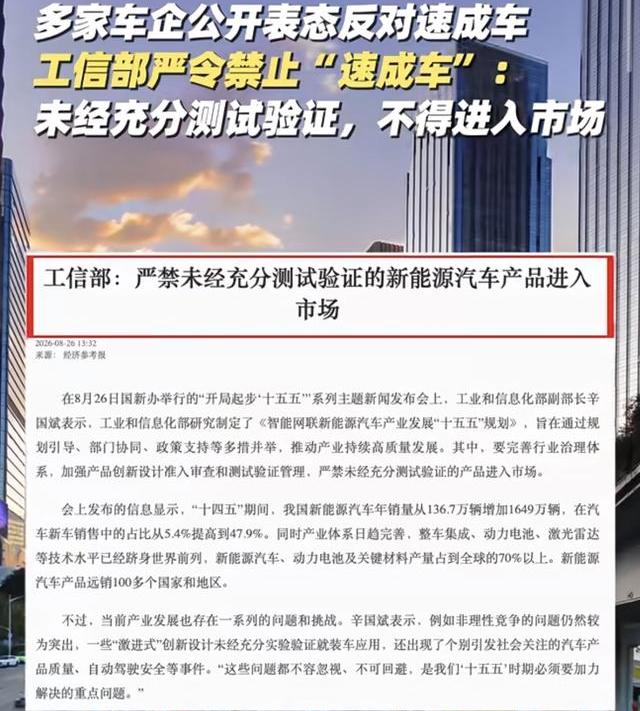
监管部门加强了对新能源汽车质量的监督,提升了技术标准和验收门槛。
消费者关注“新能源汽车质量召回原因及如何避免购买风险”,这话题持续热度不减。
为了应对这些挑战,相关部门出台了更严格的要求。
新规明确新能源车必须经过两冬一夏、不少于十二个月的环境适应性验证,试验里程不低于3万公里。
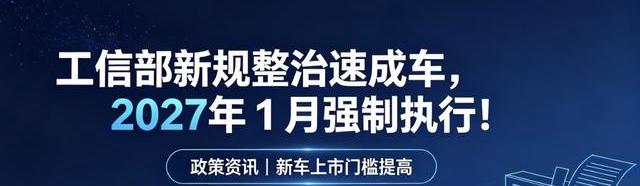
这种长周期、高强度的测试,目的是确保新能源汽车在各种复杂气候条件和长时间使用下,依然保持性能稳定。
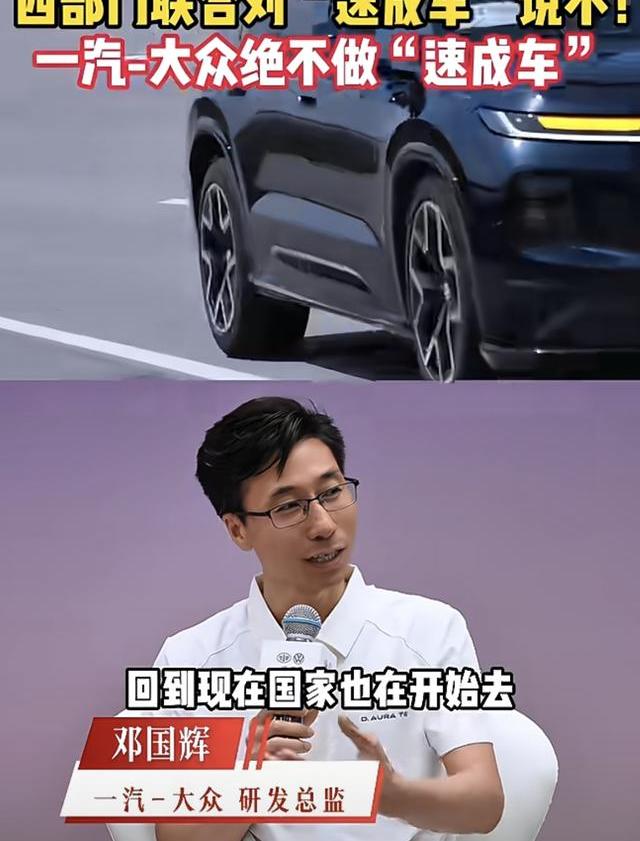
新规的出台,意味着行业入门门槛被抬高,速成车型难以轻易通过。
车企得加大研发投入,严格把控质量。
对于关心“新能源汽车耐久性测试标准及质量保障措施”的用户来说,这无疑是最实在的保障。
把这些信息拼凑起来,可以看出燃油车市场份额跌破五成只是标志,纯电不是唯一赢家。
混动和插电混动车在分走大量市场,全球市场分化明显。
中国车企海外表现强劲,但国内召回频繁,警示产品基础仍需强化。
新能源汽车市场格局复杂多元,纯电、混动、插混共同构成新能源阵营,满足不同用户和地区需求。
区域差异反映政策、基础设施和消费者偏好的不同,影响新能源车型推广速度。
中国车企在国际市场的扩展表现突出,但高召回率提醒我们,技术和质量依旧是行业发展的核心。
我想提出一个个人体会:新能源汽车行业未来的成败关键不在口号喊得多响,而在于产品是否能经受住“两个冬天一个夏天”和3万公里的考验。
消费者对于车辆的性能稳定性和耐久性要求越来越高,只有通过严格测试和持续优化,品牌才能赢得真正的用户信任。
政策和市场热度固然重要,但没有硬核的产品质量做支撑,新能源汽车的发展不过是空中楼阁。
这让我想到一句老话,“千里之行,始于足下”,新能源汽车行业的未来,需要脚踏实地的技术积累和品质提升。
市场的多元化路线也提醒我们,纯电、混动、插混各有优势,不同需求选不同路径,才是理智的选择。
对那些纠结“纯电和混动车哪个更适合日常使用”的朋友来说,答案其实藏在销量背后的用户选择逻辑中。
新能源车的路还很长,既有光鲜的出口数据,也有隐忧的召回事件。
中国车企能否继续领跑全球,关键还得看能不能把产品质量这根弦拉紧。
对广大消费者来说,购车时多问问“这车能不能顶得住两冬一夏”的问题,可能比单纯追求新能源身份更实在。
毕竟,车子在手,风雨无阻,才是真正的自由。