比销量下滑更让油车担心?连生活在县城的居民,都开始抛弃油车?

那组数据出来的时候,很多人还没回过神。
2026年9月,燃油乘用车在国内市场的销售占比跌穿了33.3%。这不是跌到三分之一,是历史头一回被压到这条线以下。
五年前油车还握着九成多的盘子,现在位次被彻底颠倒过来。单看销量数字已经够难看,可真正让主机厂后背发凉的,不是这个。
是河南周口、湖南益阳、山东菏泽这些三四线以下的小县城,九月份新能源上牌比例悄悄爬到了五成以上。一年半以前,县城里每卖十辆新车还有八辆挂着蓝牌。
油车销售的最后一道防线,本来扎在熟人社会的乡镇路口上。现在这道防线松了口子,车企那套“城市丢了没关系,县城能兜底”的旧账本直接被作废。
把时间轴拉到十月中下旬,乘联会公布的数据炸出来一个刻度:燃油乘用车国内市场份额首次跌破三分之一。马斯克在X平台转发,顺手敲了一句“中国正在加速摆脱对石油的依赖”。
说实话,这个转速放眼全球汽车工业史都挑不出第二例。
要把这事看明白,镜头得往回推五六年。2020年前后,新能源渗透率连6%都摸不到,马路上碰见一辆绿牌还想多看一眼,大多数人把它当政策催出来的新鲜货。
真正的转折发生在2022到2024这几年。宁德时代的磷酸铁锂、比亚迪的DM-i混动、华为的智驾方案接连落地,产品力的拐点一过,渗透率就像爬坡过了顶一样往下滑行。
今年4月第一次站上61.4%,9月又顶到67%。不是追平油车,是反过来压着打。
油价涨跌只是导火索。今年3月以来国内成品油价格累计涨了二十多个点,92号在不少地区贴着每升八块跑,一箱油比年初多掏七八十块。这把柴火确实烧旺了电车的性价比,但真正把油车逼到墙角的不是油价,是产品代际差。
电车的动力输出更顺滑、座舱屏幕更大、辅助驾驶迭代更快,再加每公里几毛钱的使用成本,消费者在店里拨拉算盘,答案几乎是秒出的。
降价这张王牌今年也打秃了。上半年31款油车集体官降,均价直降3.2万;一到四月又跟进25款,比去年同期多出8款,优惠幅度拉到14.6%。
豪华品牌的象征溢价,被厂商自己亲手挤干了。
更要命的是降价换不来增量。合资品牌过去那套“让利三万就能救回一个季度”的玩法,到今年明显失灵。九月份常规燃油车零售量同比继续深度下滑。消费者的决策芯片已经换过一轮,他们不再按“便宜就买”的旧公式走。
年轻那拨买家没赶上大众丰田的神话期,他们看车先刷屏、再看车机生态、顺带问能不能OTA。车标的信仰溢价在他们面前根本收不上来。
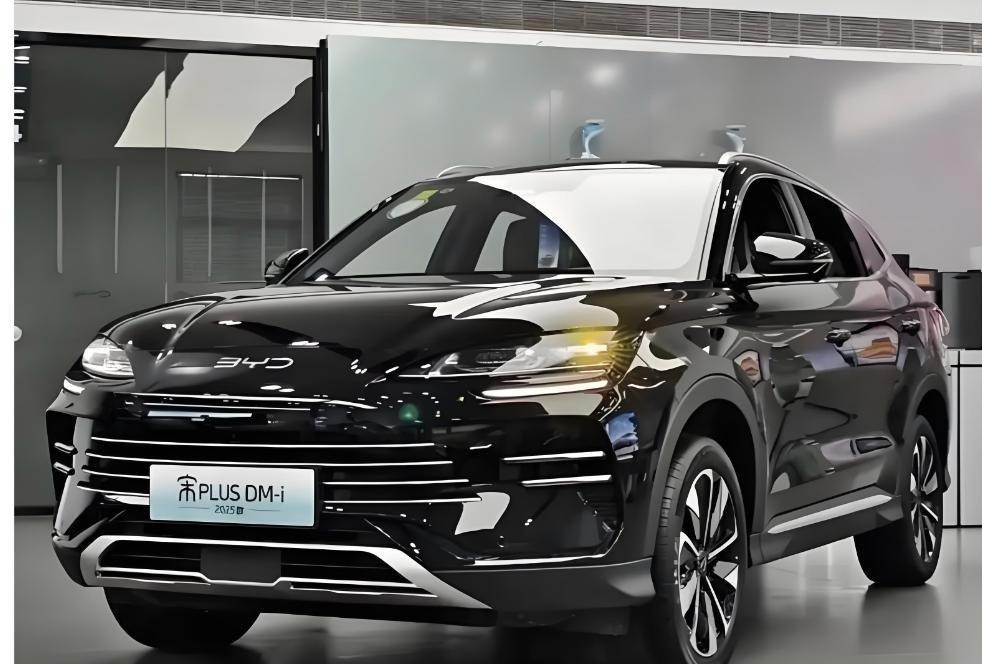
县域这波翻转,比销量数字可怕得多。
真正把县城观念撬动的,是基建铺进来了。河南、浙江、广东提前完成“乡乡全覆盖”,不少国道、省道服务区的快充功率拉到120kW以上。县城居民绕着镇子转一圈能找到四五个充电点,这种日子几乎是今年才开始的。
有个在河北保定下属县城生活的亲戚就是活样本。前年他还念叨“县里充电桩少不敢换电车”,今年国庆回去一看,县医院、万达广场、乡镇加油站旁的快充位全冒出来了。
像他这种带头置换的县城车主一旦出现,熟人社会的从众效应比城里猛得多——周围五六家亲戚半年内全换了绿牌。
链条上的其他环节早就跟着抽血。2025年全国有数千家4S店摘牌退网,这些店曾是油车售后体系的毛细血管。中石化、中石油今年都在加快把加油站改造成“油电氢服一体化”综合能源站,但转型速度跟不上油车保有量下滑的斜率。
围绕油车搭起来的那套渠道、售后、补能生态,正在以肉眼可见的速度收缩。
油车的硬伤不在某个月销量下滑,在结构性塌方。
百年来油车的护城河叫规模效应:销量撑起产线、产线摊薄成本、低成本换来价格优势、价格优势又反过来喂养销量。今天这个闭环断了——爆款没了,规模没了,成本降不下来,价格打不过电车,新爆款更出不来。
曾经让油车立足的最大优势,现在成了压在它身上最沉的那块石头。连大众、丰田、本田这些巨头,在中国市场里都被按着头打。
我的判断是,油车不会立刻消失,但它退出主流叙事的速度会比业内乐观估计快一截。全国3.7亿辆汽车保有量里油车还占着近九成,一辆车的平均寿命接近15年,未来十年国道上该烧油的车还得接着烧。
但这是存量惯性,不是未来趋势。新车市场格局一旦定型,二手车价格体系、保险精算模型、零配件供应链会跟着一起翻篇,油车的生态位会被挤到越来越窄的角落。
把视角抬高一点看,这事背后是能源主导权的转移。中国每年进口原油超过5.5亿吨,交通用油占消费大头。一旦乘用车电动化率继续往70%、80%推进,石油进口的刚性需求就会被按住。
十月初G7紧急协调释放最多一亿桶石油战略储备、OPEC+连续两个月不加产,这些动作放在十年前能把中国汽车市场搅得翻天。放在今天看,国内车主的反应几乎平静。
“能源独立”这个词过去只在白皮书里出现,现在正通过县城里一把把绿牌钥匙慢慢变成现实。
对合资阵营来说,日子只会更难熬。南北大众、丰田、本田、通用的在华工厂开工率今年一个比一个低,一部分合资股比正在被国资接手,一部分品牌把中国研发中心升级成全球电动化出口基地。
这是不得已的妥协。油车时代那套“市场换技术”的剧本彻底翻篇,取而代之的是电动时代的“技术反向出海”。连台湾地区的汽车电子供应链都在加紧往大陆新势力这边靠拢,怕的就是被电动化的洪流甩开。
回到标题那个追问:比销量下滑更可怕的是什么?
是县城里原本应该最保守的那批消费者也在转身。护城河从外往里看还在,从里往外看已经漏了水。
油车不会一夜清零,它还会在很多个县城的婚丧嫁娶、乡镇集市、长途返乡路上继续轰鸣。但它已经不再是定义中国家庭出行方式的那块基石。
一个时代落幕的信号从来不是销量清零,而是最忠诚的那批用户悄悄把钥匙换了一把。
县城里这场无声的置换,才是油车真正输掉的那一仗。