惊曝内讧?英国为啥宁肯硬刚欧盟,也死活不肯对中国电动车加征关税?

欧盟砸了两年砌起来的对华电动车关税墙,最先从自家人的防线上漏风了——英国公开怼欧盟不肯加税这事儿,看似是老盟友内讧撕破脸,本质是中国电动车的产品力,已经把西方的贸易壁垒逼到了“伤敌八百自损一千”的尴尬地步。
对A股的汽车出海产业链来说,这事儿短期是明牌的情绪催化,长期远没到闭眼躺赢的程度,整个博弈的变数甚至比明面上的机会还大。咱们先把各方肚子里的小算盘扒明白,再聊普通投资者该怎么应对。
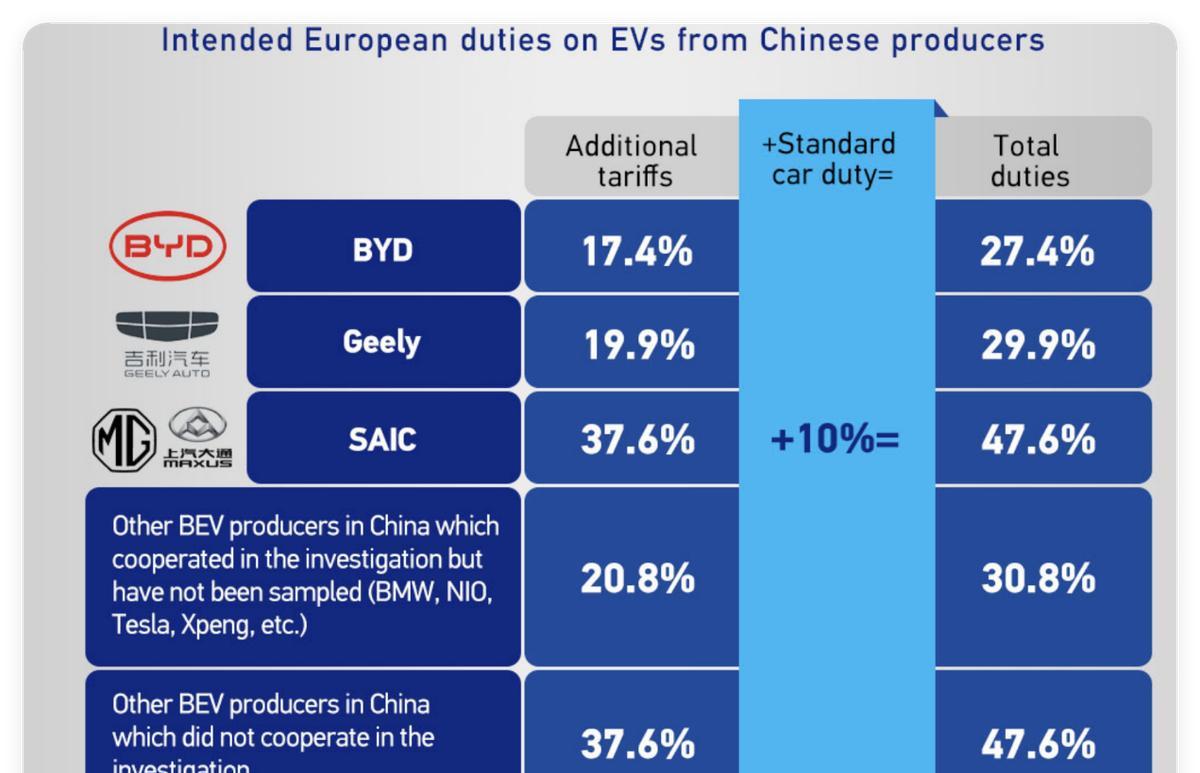
先给刚入市的新朋友捋清楚前因后果。2024年10月欧盟正式对中国造的纯电动车(海外叫BEV)加征反补贴税——说白了就是欧盟单方面认定中国车企拿了补贴、卖车价太低抢了本土生意,要在原本10%的基础进门费之外,再加收7.8%到35.3%不等的惩罚性税,最高综合税负接近45%,等于明着砌了一堵贸易墙。
英国脱欧之后一直没跟着掺和这事儿,到现在中国电动车进英国,还是只交10%的基础关税。
一海之隔差出三十多个点的税,欧盟当然急。它怕的是中国车企先把车运到英国,转个手换个“英国制造”的身份再卖去欧洲大陆,自己辛苦砌的墙直接成了摆设。所以这次欧盟直接撂狠话:英国要是不跟着把关税拉齐,以后就别想进欧洲制造供应链,公共采购、补贴福利通通没份。
结果英国商业和贸易大臣雷诺兹当场顶了回去:英国的贸易政策只看英国自己的利益,不听任何国家指挥。
很多人觉得奇怪,英国汽车出口将近六成都卖给欧盟,捏着这么大的把柄在人家手里,为啥非要为了中国车硬刚?
三笔账摆在台面上,换谁当政都得算清楚。
第一笔先算出口反制的账。
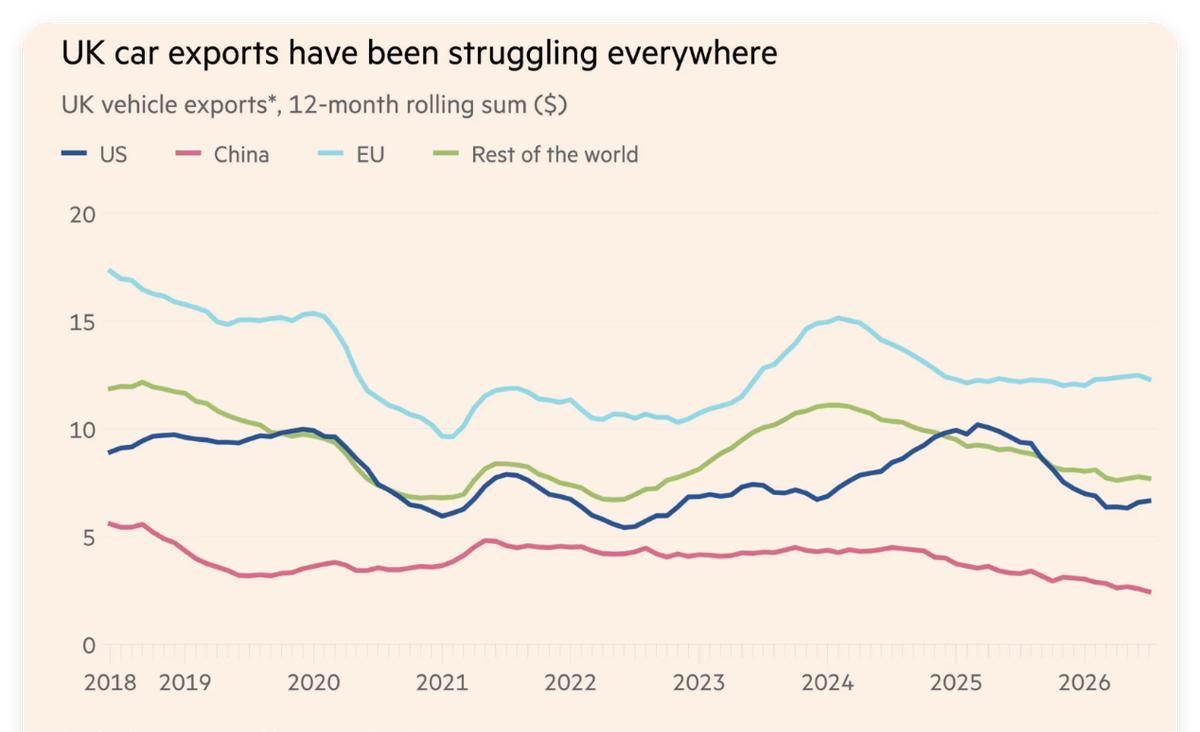
英国汽车产业本来就是彻头彻尾的出口导向,58%的汽车出口流向欧盟,但中国也是它的第三大出口市场,光去年就往中国卖了3.5万辆车,捷豹路虎这类豪华品牌半条命都攥在中国消费者手里。要是英国敢跟着加中国电动车的税,中方反手出个对等关税,先流血的不是中国车企,是英国自己的豪华车出口生意。
第二笔算的是送上门的投资和就业。
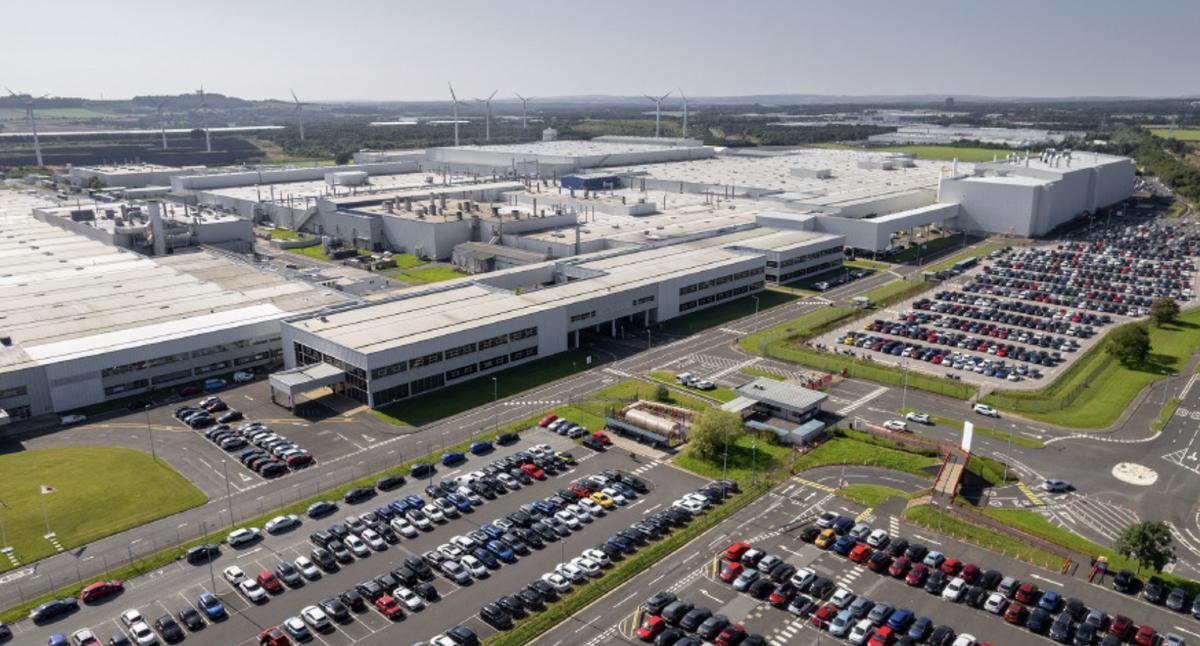
现在中国车企早就不是单纯把车运过去卖的阶段了,是带着真金白银去当地建厂、做研发的。就拿已经落地的数据说,比亚迪今年在英国的交付量已经突破10万辆,奇瑞正在谈接盘日产在桑德兰的闲置工厂搞本土化生产。这时候跳出来加税,赶走的不只是几万块的进口车关税,是未来能落袋的工厂税收、大量就业岗位,选票都得丢一大片。
最核心的是第三笔产业账。
欧盟喊着加税是为了保护本土车企,可英国本土的乘用车品牌早就卖得七七八八了,捷豹路虎、劳斯莱斯、宾利这些叫得上名的牌子,全是外资控股。真把关税墙砌起来,护不住半分本土汽车工业,反而推高了普通老百姓的购车成本,里外里净亏钱。
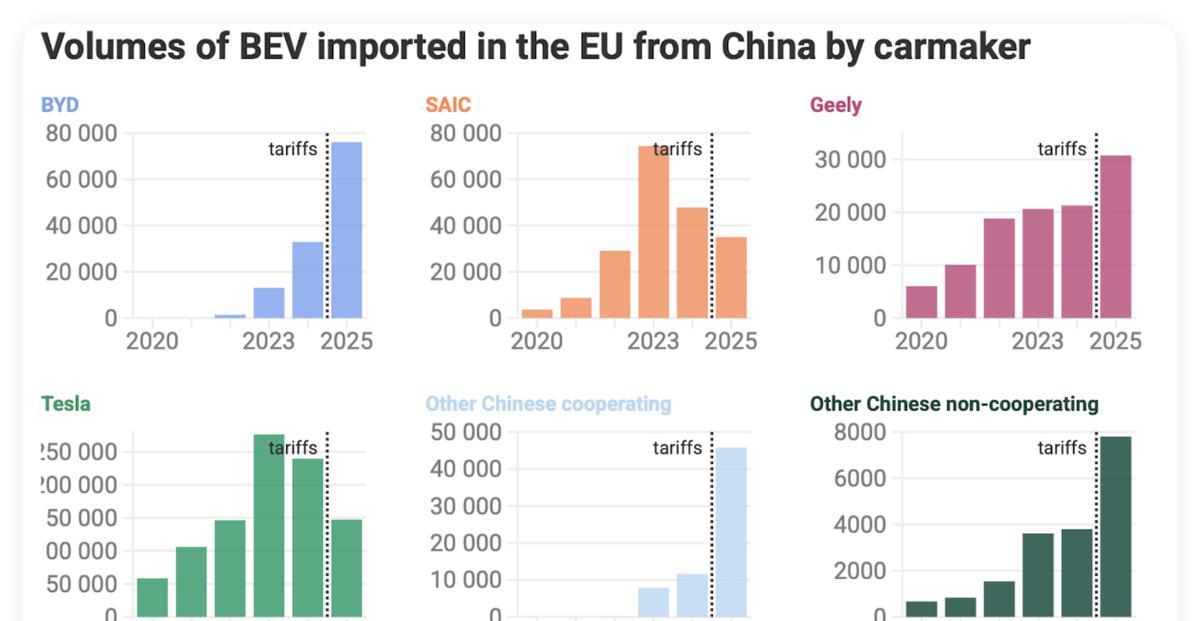
但你可别觉得英国这次就铁定站在公平贸易这边,更别直接把“英国永远不加税”当成利好炒。
人家从始至终算的都是生意,表态的时候早就留了活口。雷诺兹明明白白说了,不排除未来某个阶段提高关税的可能性。《泰晤士报》也捅了消息,英国内部早就在悄悄制定对华电动车加税的草案,不少官员觉得被踢出欧洲供应链的代价,远大于放中国车进来的收益。
毕竟六成汽车出口的市场捏在欧盟手里,嘴上可以硬气,谈判桌上该讨价还价还是得周旋,哪天利益交换到位了,临时变脸也不稀奇。
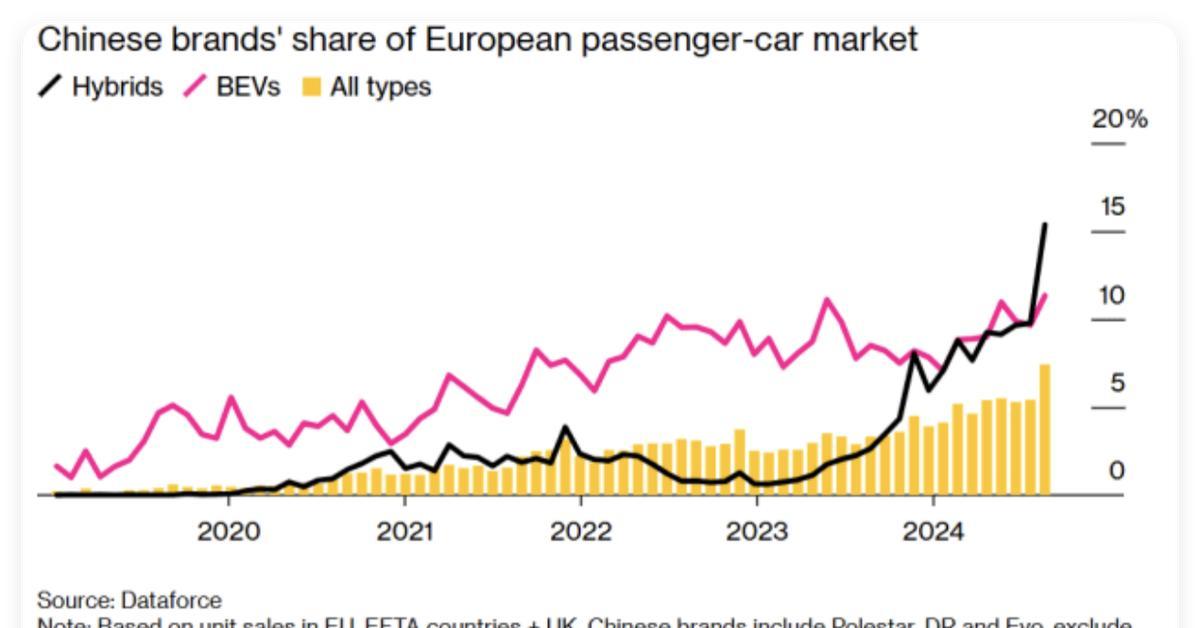
欧盟那边也不是铁板一块。当年加税投票的时候德国最不情愿,毕竟大众、宝马这些德系车企大半利润都来自中国市场,真闹起反制亏得比谁都多。直到最近中国混动车在欧盟的份额冲到三成以上,德国的态度才慢慢松下来。
说白了,国际贸易场上从来没有什么价值观站队,全是抱着自己的账本子打算盘。德国犹豫是因为在华赚得多,英国硬刚是因为加税亏得多,欧盟施压是因为自己砌的墙需要人帮着看门。
说到这儿就得破一下很多散户朋友的老误区了。
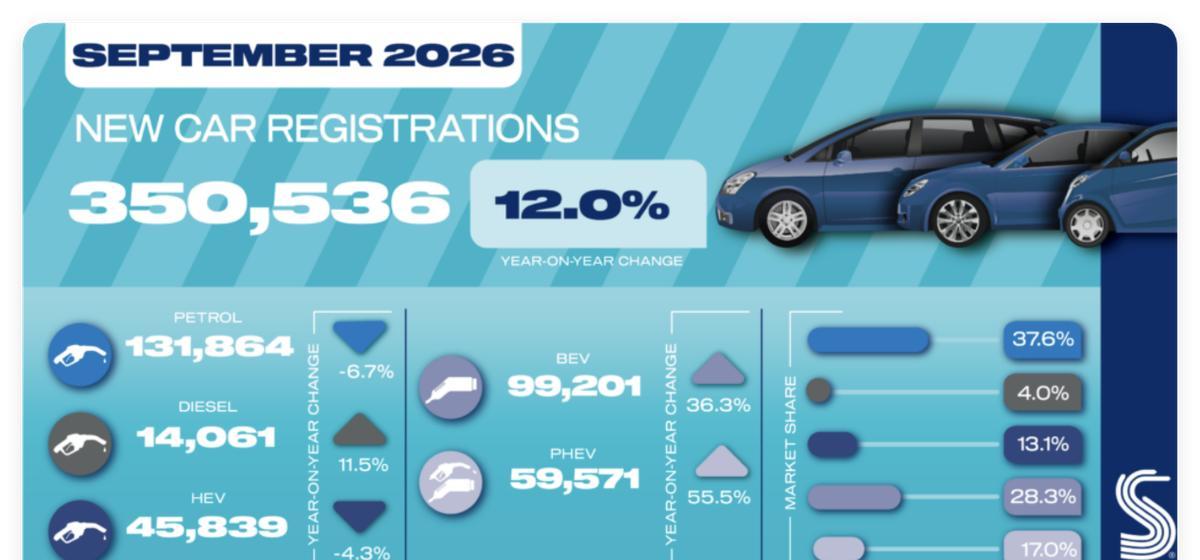
前两年欧盟刚宣布加税的时候,不少人直接给中国电动车出海判了死刑,觉得45%的税压下来,根本不可能卖得动。你看看英国市场的真实数据就知道,这套靠关税堵死竞争对手的老玩法,早就不好使了。
2023年中国品牌在英国新车市场的份额才4%左右,到2026年前8个月已经冲到12%以上,累计注册量大概22.3万辆;今年9月单月更夸张,份额直接摸到23%,奇瑞旗下的杰酷7成了当月全英最畅销车型,比亚迪一个月注册两万出头,直接把起亚都挤到了身后。
这就是欧盟最慌的地方。本来想靠关税给自己的不争气的车企抢几年缓冲期,结果英吉利海峡旁边摆了个活生生的对照组:哪怕没有任何政策倾斜,消费者照样愿意掏钱买中国车。墙要是真能挡住也就算了,现在明摆着挡不住,砌墙的人反而先露怯了。
回到咱们A股投资者最关心的问题,这事儿到底利好哪些方向?
第一块肯定是已经在英国市场铺完渠道、交付量真正兑现的整车出海赛道。
10%和最高近45%的关税差,落到车企身上就是十几个点的净利润垫。哪怕完全不走转口的路子,英国本身的新车市场容量足够大,中国品牌份额从4%往20%冲的过程中,先进局的车企实打实吃增量。
第二块是跟着车企出海的核心供应链,包括动力电池、高附加值汽车零部件这些。
如果后续中国车企真的在英国落地本土化工厂,核心配套厂商大概率会跟着就近设厂,毕竟国内供应链具备成本和响应速度的优势,订单增量是能落到财报上的,不是空泛的概念。
这里特意提个醒,别去炒什么“转口贸易”的歪概念。
英国大臣早就把话撂在这了,现阶段根本没有中国大车企在英国建厂大批量转口欧盟,所谓的“关税后门”现在压根就不存在。再说欧盟也不是傻子,真要是转口规模大了,有的是办法补上监管漏洞,钻规则空子的炒作迟早要摔跟头。
最后跟大家说清楚两种走势的应对,以及三个普通散户也能查到的验证指标,别到时候涨了舍不得卖、跌了不敢抄,全凭情绪操作。
第一种走法,英国真扛住压力维持低关税,甚至落地本土化产能协议,板块短期大概率会冲一波情绪高点。
手里已经有仓位的,别看着涨就盲目加仓,第一个要盯的指标就是英国汽车行业协会每月公布的中国品牌新车注册量、市场份额。如果单月份额能连续两个月稳在15%以上,说明需求是真的,逻辑能站住;要是消息炒得满天飞,份额反而往下掉,那就是纯资金炒概念,别傻乎乎上去接最后一棒。
仓位轻想参与的也别追高,等情绪退潮回调的时候,再去翻公司财报里的海外营收占比、欧洲订单数据,光沾个出海概念没实际业绩的,炒得越高跌得越狠。
第二种走法,英国扛不住欧盟的筹码,最后妥协加征关税,板块短期大概率会砸盘。
这时候也别急着割肉或者抄底,盯两个核心指标:一个是最终加税的幅度,要是只收最低档的7.8%,综合税负才17.8%,相对于中国车的成本优势来说根本没伤筋动骨,大概率就是一两天的情绪冲击;要是真加到30%以上,再看中国车企会不会通过本地化采购、官方定价调整消化税负,只要月度份额能守住8%的底线,就说明终端需求没崩,不用过度恐慌。
至于第三个长期跟踪指标,就是奇瑞桑德兰工厂、比亚迪英国布局的官方落地公告,什么时候签协议、产能规划多少、什么时候投产,这些才是真正能带动产业链业绩的实锤,比一百条外媒爆料都管用。
老规矩跟大家交个底,海外贸易政策向来翻覆无常,今天拍桌子骂架,明天关起门来签利益交换协议都是常事。以上所有分析都基于当前公开的事件和数据,不构成任何投资建议。真金白银下手之前先掂量掂量自己能不能承受政策反转的回撤,风控永远排在收益前面,股市最不缺的就是交易机会,本金套牢了,再好的行情也跟你没关系。
最后问大家个实在问题,你觉得英国最后会扛住压力维持低关税、吃下中国车企的投资和就业,还是会妥协跟欧盟对齐关税、保住自己六成的出口市场?欢迎评论区聊聊你的判断。