炸锅!国内销量狂跌22%,出海反倒暴增65%,中国汽车靠海外续命?

2026年前九个月中国汽车出口同比大涨65.8%,离千万辆大关只剩不到180万辆。
与此同时国内汽车销量出现明显下滑,一冷一热的反差格外显眼。
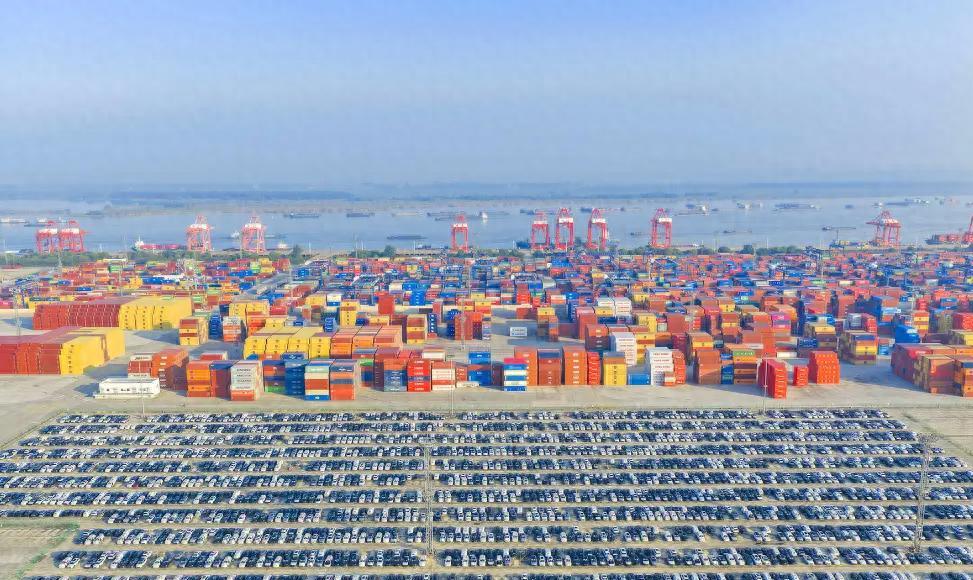
据中国汽车工业协会发布的数据,前三季度汽车总出口达到820.5万辆,已经超过2025年全年的出口规模。
仅9月单月出口量就有105.3万辆,环比增长4.2%,同比涨幅达到61.4%。
反观国内市场,同期汽车总销量2327.1万辆,同比降4.5%,国产车型内销量更是同比跌了22.4%。
看着这组数据,不少人第一反应是中国车企要靠海外市场“续命”。
其实这话只说对了表面,内里的产业逻辑早就变了。
早几年汽车出口确实是消化富余产能的辅助路线,属于国内市场之外的副业。
现在国内市场竞争越卷,海外板块在车企销量、利润里的分量就越重。
中国汽车工业协会副秘书长陈士华提到,国内销量下滑有去年政策拉高基数的因素,出口已是行业增长的主要引擎。
说白了,出口早就不是边角生意,成了不少车企必须深耕的第二主场。
从已公布的前三季度车企数据看,奇瑞海外销量达155万辆,占品牌总销量的70.3%。
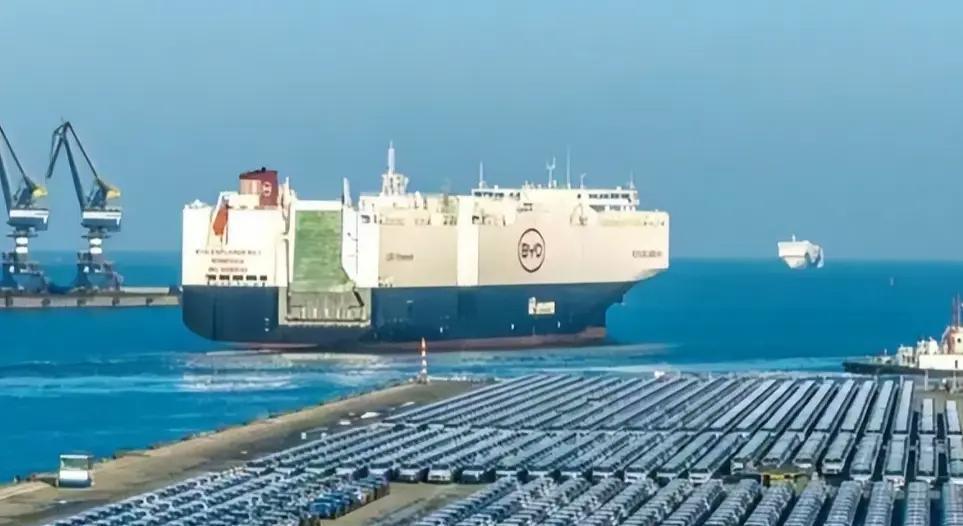
比亚迪海外累计销售133.78万辆,也占到了集团总销量的42.7%。
对这些头部企业而言,海外市场早就不是锦上添花的点缀,是实打实的“销量粮仓”。
权重上来之后,旧的出海打法自然就不好使了。
过去国内车企最熟的套路,就是高频推新、快速下放配置、跟着行情调价。
可这套玩法原封不动搬到海外,根本走不通。
一辆车从国内工厂下线装船,运到海外港口,其实只走完了出海的第一步。
后面还有车型认证、经销网络、维修售后、备件仓储、金融保险、数据合规,甚至要考虑二手车残值。
出口规模越大,单纯靠贸易商代卖整车的模式,短板就越明显。
走到今天这个量级,相当于倒逼着所有出海车企想清楚:到底是去卖几批车,还是要在当地长期做汽车生意。
想明白这个问题,再看这波出口增长的结构,能发现更关键的变化。
很多人只盯着820.5万辆的总量,却没注意新能源车已经成了增长的核心动力。
根据中汽协统计,前三季度新能源汽车出口400.6万辆,同比增长1.3倍。
仅9月单月新能源车出口就有57.1万辆,同比涨幅达到1.6倍。
从今年6月开始,新能源车单月出口占比连续四个月超过一半,稳稳接过增长接力棒。
早几年中国车打开海外市场,靠的还是燃油车、皮卡的性价比,先解决“有没有人买”的问题。
等到新能源浪潮起来,整个竞争逻辑彻底换了。
电池、电驱、智能座舱、供应链成本控制,成了新的核心竞争力。
这些恰恰是中国汽车产业过去十几年积累最深的领域。
所以现在的出海热潮,不是几家车企突然爆单,是一整条产业链的能力向外辐射。
当然我们也不能盲目乐观,单月占比过半不代表燃油车已经退场。
从前三季度累计数据看,新能源出口还没到总出口量的一半,行业现在是“两条腿走路”。
新兴市场有大量燃油车、混动车需求,成熟市场电动化又给新能源车留了窗口。
这种多元产品结构,反倒给中国车企留出了更大的转圜空间。
欧洲市场的表现最能说明这种变化。
根据欧洲汽车制造商协会数据,2026年上半年中国品牌在欧洲混动市场份额达14%,插混市场达25%。
而在2024年,这两个数字还都只有2%,两年时间涨了十倍还多。
今年8月,比亚迪、奇瑞等五家中国车企在欧盟合计份额达10.8%,一年提升约4个百分点。
中国车卖得越来越好,当地传统车企感受到压力,贸易规则收紧也随之而来。
欧盟早在2024年就对中国产纯电车征7.8%到35.3%的反补贴税,这套措施目前仍在执行。
直到今年1月,中欧才就反补贴案达成“软着陆”,符合条件的企业可用价格承诺替代缴税。
今年2月,大众安徽旗下相关车型已通过这一机制拿到免税资格,前提是满足限价、销量、投资等要求。
说白了欧洲市场没把门彻底焊死,但准入条件已经变得越来越复杂。
纯电车受关税限制,中国车企就快速调整结构,混动、插混出口量很快冲了上来。
结果呢,新的贸易磋商很快被提上日程。
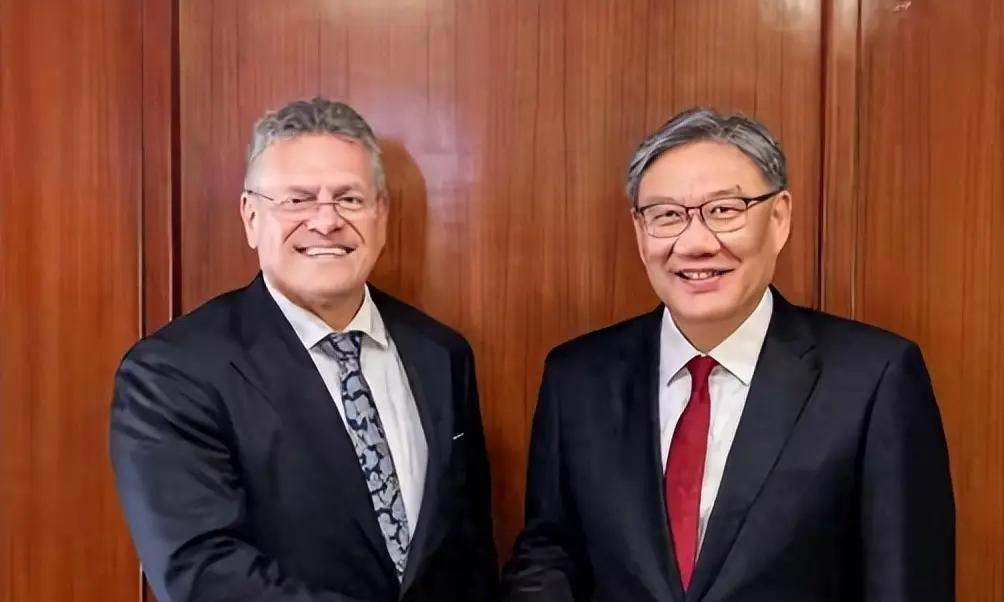
10月8日至9日,商务部部长王文涛与欧盟委员谢夫乔维奇,在北京举行新一轮中欧贸易投资磋商。
根据商务部发布的联合声明,双方形成16项成果共识,混动汽车贸易就是核心议题之一。
商务部发言人后续明确,双方就混动贸易确认了三项基本原则。
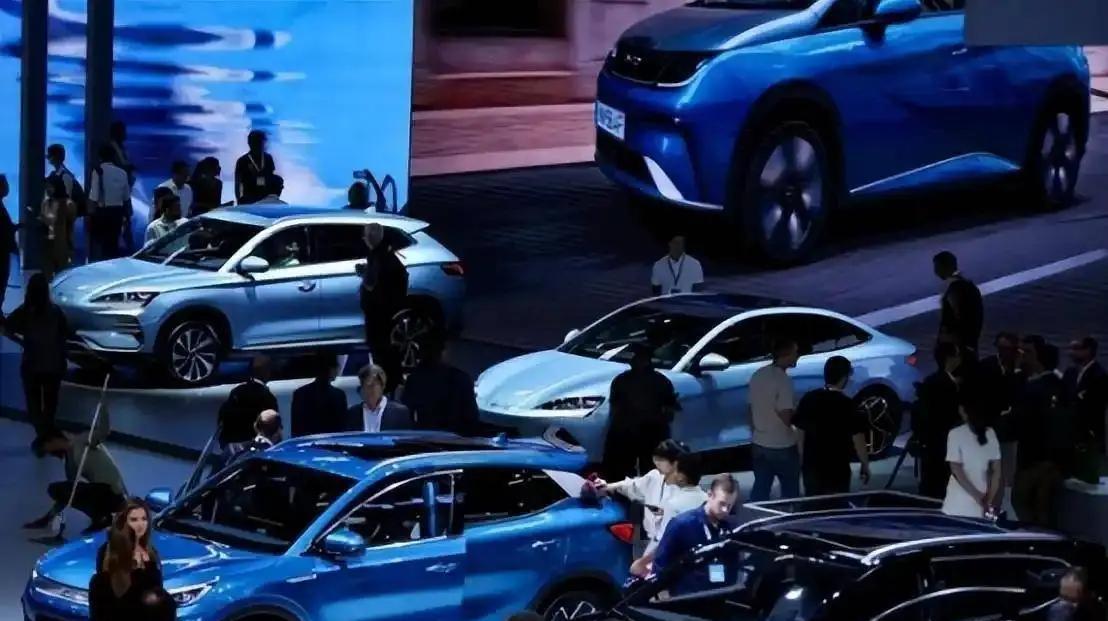
一是尊重事实,2024年欧盟自华进口混动10.7万辆,2025年涨到30.2万辆,共识是在去年基数上安排增量。
二是非歧视,后续相关措施不会专门针对中国产品。
三是合规,所有安排要符合世贸组织规则,中方保留世贸框架下维权的一切合法权利。
中国机电产品进出口商会公开发声支持,认为这份谅解给行业提供了稳定预期,避免了摩擦升级。
这次磋商释放的信号很清楚:以后出海不能只想着绕开关税,整个贸易环境都可能随时调整。
纯电受限就转做插混,插混销量涨得快,又会进入新的政策谈判视野。
如果还抱着“国内生产、装船外销”的单一模式,很难永远躲开贸易摩擦。
面对这种变化,中国企业已经主动找起了新出路——不是调整货品类目,是直接把生产能力搬到海外。
工信部装备工业一司副司长郝立顺透露,中国汽车目前已销往全球200多个国家和地区。
中国企业已在境外80多个国家和地区,布局了整车和零部件制造项目。
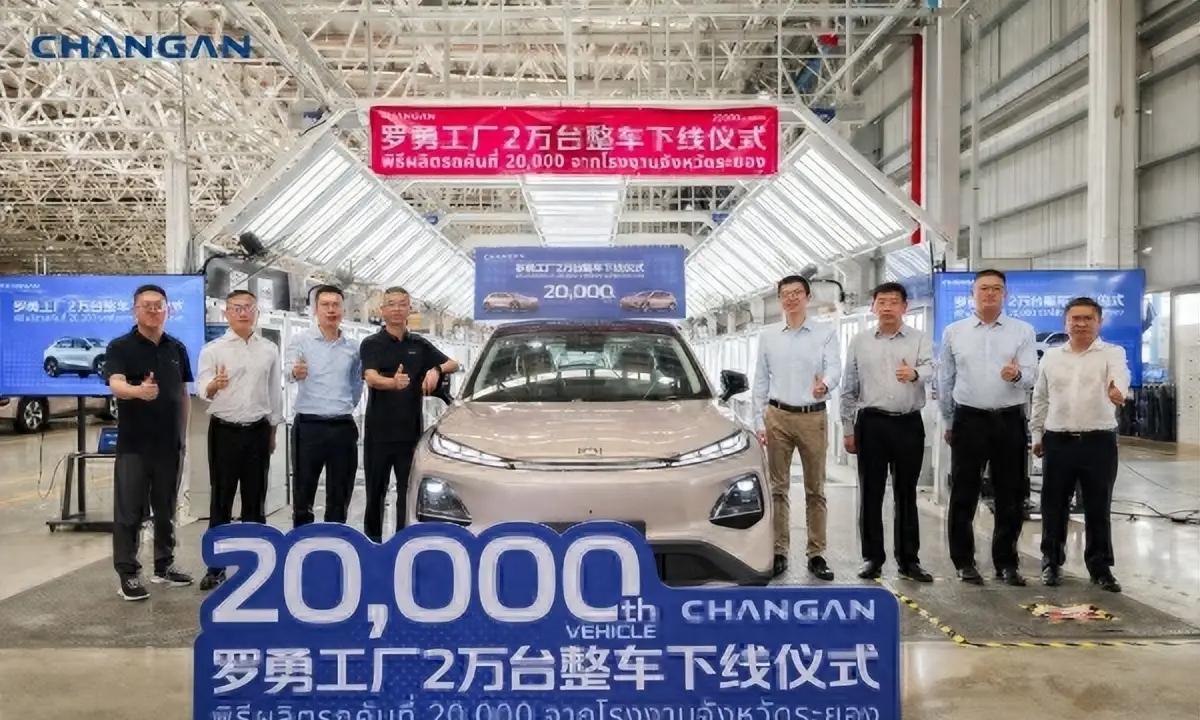
长安汽车首个海外新能源基地泰国罗勇工厂已投产,产品辐射18个国家,带动40多家本地配套企业。
小鹏近期和马来西亚企业签约启动本地化生产,是其继印尼、奥地利后的第三个海外生产项目。
在欧洲腹地,奇瑞在西班牙巴塞罗那的合资工厂已启用新生产线,总投资超1.5亿欧元,年底潜在年产能达5万辆。
零跑通过和Stellantis合作,在西班牙萨拉戈萨工厂投产新车型,第一阶段本地化率超40%,产品覆盖多个西欧国家。
走到这一步,出海的底层逻辑已经彻底变了。
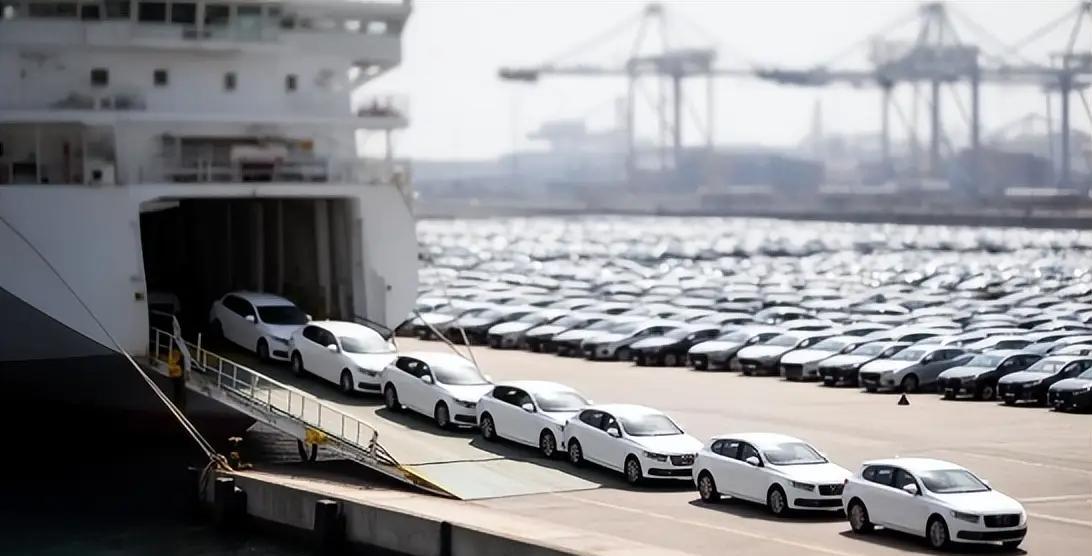
过去中国汽车靠国内生产效率高、供应链全的优势,把成品卖到全世界赚差价。
下一阶段真正有竞争力的企业,拼的是实打实的全球经营能力。
既要能借力中国本土的供应链优势,又要能适配海外本地的规则;
既要能控制综合成本,又要搭建得起当地的经销、售后、品牌体系;
既要能冲销量规模,又要沉得下心做十几年的长期生意。
谁先跑通这套模式,谁在国际贸易博弈里的筹码就更足。
反过来,只会靠低价冲量、依赖贸易商做一锤子买卖的企业,路只会越走越窄。
现在不少人盯着即将到来的年出口千万辆关口,把它当成出海的终极成绩单。
数字当然值得肯定,但它更像一道产业升级的分界线。
千万辆之前,大家关注的是中国汽车能不能卖出去、能卖多少辆;
千万辆之后,更该关注的是这些销量能沉淀多少品牌、利润、渠道和本地制造能力。
毕竟货轮可以一船接一船运车,真正难的是船靠岸之后,生意能不能稳稳做上十年。