国产新型电机重大突破,以后电车不用盲目堆大电池了,车企集体绕开宁德时代自研电池,增程车单月暴跌近25%,半固态千公里车型已量产

先看一组数字。
今年上半年,国内14家主流上市车企加起来,赚了不到180个亿。宁德时代一家,赚了432.8亿。
什么概念?整车厂卖一台车,平均利润大概一万出头。
而电池巨头一个人的利润,是十几家车企总和的两倍多。钱去哪儿了,一目了然。
过去几年,车企为了把续航数字做上去,拼命堆电池包。
60度不够上80度,80度不够上100度。
电池成本占整车成本逼近40%,堆到最后,利润全被上游拿走了。但今年,风向彻底变了。
小米发布龙甲电池,拉的是中创新航和欣旺达。
零跑更直接,宣布电芯100%自研。小鹏何小鹏说得更干脆:“今年开始,小鹏电池都自己干。电池从“品牌溢价组件”变成了“成本控制组件”。
与此同时,一个更直观的信号出现了:增程车卖不动了。今年5月,全国增程车型批发销量只有9.5万辆,同比暴跌近25%,创下近五年最大单月跌幅。
整个新能源大盘里,纯电和插混都在涨,只有增程在独自下滑。
要知道,增程前几年可是最火的“续航解药”。2021年到2024年,连续四年增速保持在70%以上。理想靠它站稳了新势力头部,问界靠它打出了声量。怎么突然就不香了?
原因很简单:增程的核心卖点是“没有续航焦虑”。可当纯电车的续航越来越实在、充电越来越快,这个卖点就被架空了。
现在主流纯电车型,续航动不动就是五六百公里。
日常通勤一周充一次绰绰有余。
75.2度电池,800V架构加6C快充,10%到80%只要11.6分钟,CLTC续航650公里。
一块中等容量的电池配上超快充,绝大多数人的补能需求已经被覆盖了。
当“充电快”开始替代“电池大”,消费者为超大电池支付的溢价,就越来越没有说服力。电机这边也在动真格。
8.2度是什么水平?很多微型电动车的电耗都在10度以上。
一台接近5米的中大型轿车跑到这个数字,意味着每一度电的利用效率被压榨到了极限。马威动力的混磁电机也已经量产供货,综合效率突破97.5%,功率密度10.7kW/kg。
这家公司的技术方案已经在给国内整车厂批量交货,不再是实验室里的PPT。
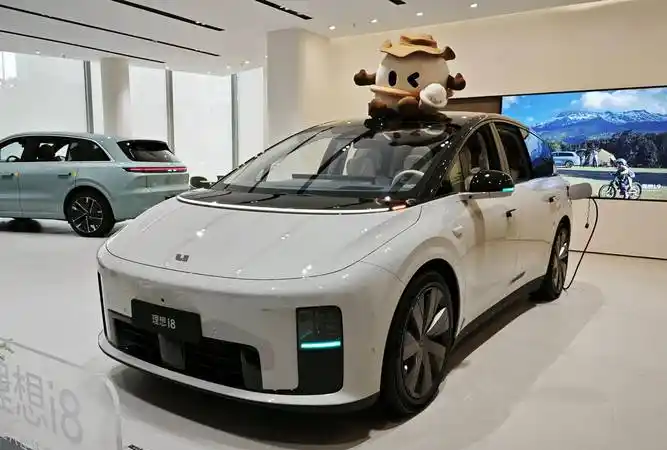
还有一个很多人没注意到的事:半固态电池今年已经量产上车了。
那全固态电池呢?
2027年才小批量示范装车,2030年前后才可能规模化。
如果你现在为了“等固态电池”推迟买车,等来的可能是两年后的验证版本。而半固态的千公里续航车型,现在就能买到。
所以今年买电车,思路真的该调一调了。
有家充、主要市区通勤的,电池度数是最不重要的参数。一台60度电、电耗12度的车,比一台80度电、电耗18度的车,日常用起来更省,买的时候也更便宜。
你每天就跑几十公里,多花几万块买的那几十度电,一年到头用不上几次。没家充但主要在城里跑的,重点看快充倍率。
6C快充的中等电池车型,实际补能体验可能比3C快充的大电池车型好得多。
充电快慢对日常体验的影响,远比电池多10度电来得直接。经常跑长途的,大电池依然有价值,但优先级应该排在电耗和快充后面。
一台电耗低、充电快的车,长途体验可能比一台电池大20度但充电慢的车更舒服。电耗低意味着同样的路程花更少的钱,充电快意味着更少的等待时间。
还有一个变化值得留意。
今年8万元以下新能源车销量暴跌了47.8%,微型车零售累计下降67%。购置税优惠退坡后,低价车型的购车成本直接涨了两三千块,对预算敏感的用户打击很大。
这意味着,如果你的预算卡在10万以内,选车的第一原则应该是把每一分钱花在能效上,而不是电池度数上。多出来的续航你可能用不到,但多花的钱是实打实的。
宁德时代半年赚432亿,14家车企加起来不到180亿。消费者花在“大电池”上的溢价,很大一部分变成了电池厂的利润,而不是更好的用车体验。
当高效电驱把每一度电的利用率拉满,当6C快充让补能变成喝杯咖啡的事,当半固态电池把续航推过一千公里,“堆电池”这条路,已经走到了尽头。