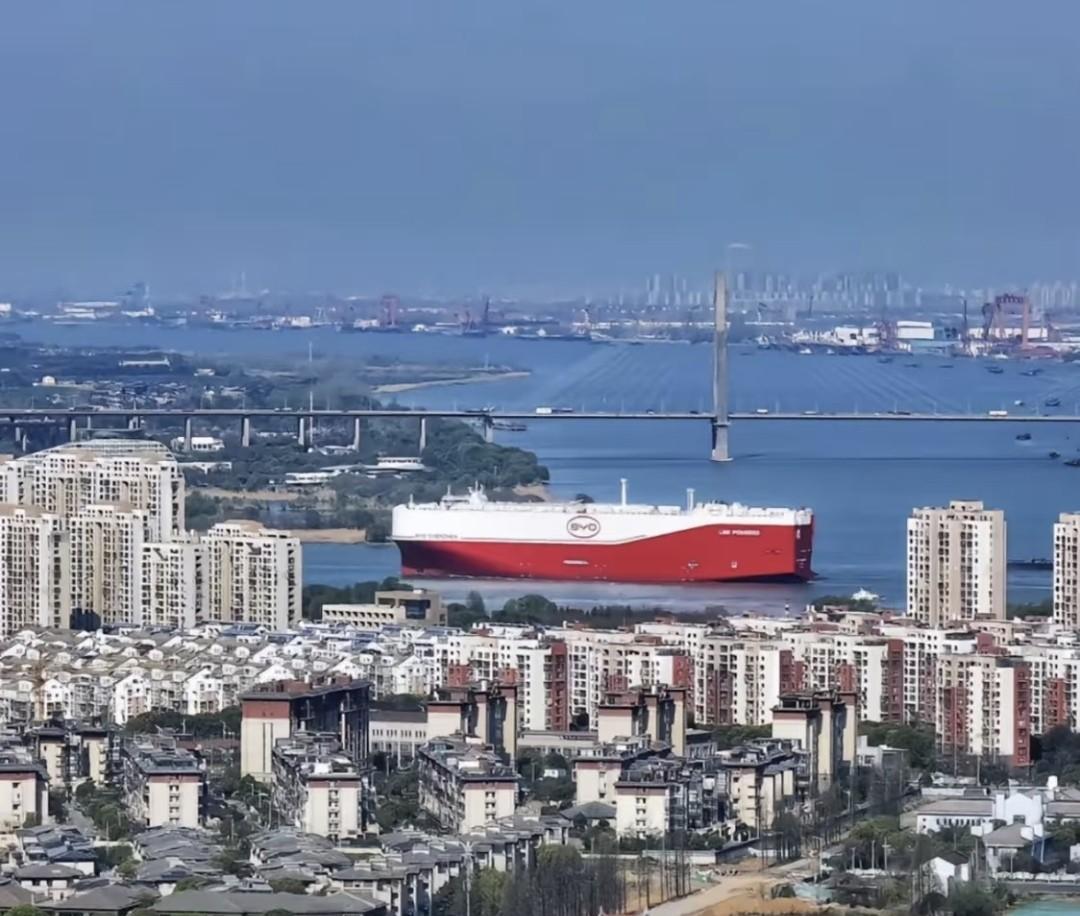
比亚迪再添10艘滚装船!哪是炫富,纯属被逼的,运力卡脖子只能自己造船,美国加税也挡不住消费者绕道买

一艘能装八千多台车的滚装船,一天的租金够在三线城市买套房。2026年6月,大型汽车运输船一年期平均租金干到了每天7万美元,比半年前涨了65%。
有的船东直接喊出9万美元一天,爱租不租。舱位?
年初就被订光了。新船?
排队到2029年之后再说。比亚迪就在这个时候确认了:再买10艘。
李柯说得挺实在,运力紧张,逼的。这话搁别人嘴里像诉苦,搁比亚迪嘴里像宣战。
因为就在同一个月,这家公司9月单月往海外卖了18万辆车,同比翻了1.5倍。前九个月累计出口134万辆,占了总销量的四成多。
车造出来了,订单拿到了,船呢?租。
抢。等。
等不起。
这10艘新船由广船国际和招商旗下船厂承建,单船能装八千多台,烧LNG,2029年到2031年陆续交付。
加上2022年那批已经跑起来的8艘,比亚迪自己的船队最终要凑到18艘,总运力超过13万个车位。
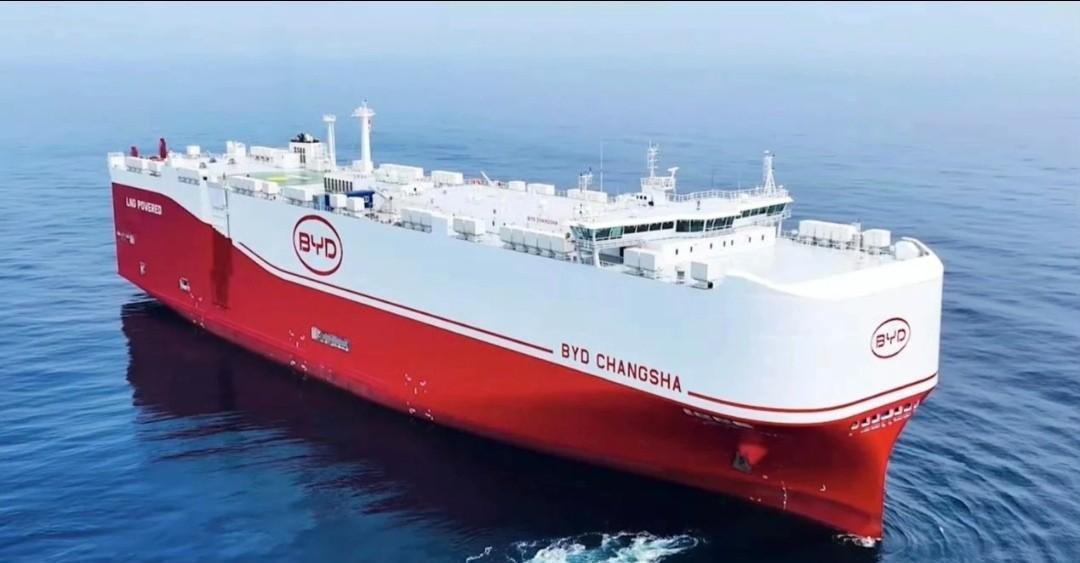
数字听着挺大,但李柯补了一刀:新增10艘之后,运力依然不够。
不够就对了。
中国汽车出口今年奔着一千万辆去,前九个月已经出去了820万辆。
这么多车要出海,滚装船就那么多,谁手里有船,谁的车就能按时到港。
谁靠租,谁就得看船东脸色,看现货市场今天报的是四万还是九万。但账不能只算租金。
海外经销商跟你签了合同,说好三个月到车,结果船期一拖就是六周。展厅空着,销售站着,客户等着。
下一次下单的时候,人家会犹豫。
你便宜两万块,但交车没谱,这生意怎么做。自有船队哪怕只覆盖几条核心航线,至少能给渠道一个准话:这批车,几号到。
准时,本身就是溢价。
比亚迪在海外建厂的速度也不慢。泰国工厂第10万辆车刚下线,印尼梳邦工厂九月投产,年产能15万辆,本地化率已经过了四成。
巴西、乌兹别克斯坦的厂子在跑,匈牙利四季度也要开。工厂负责把车造在离市场近的地方,船队负责把车从工厂挪到展厅。
两条腿走路,缺一条就瘸。还有一条更隐蔽的线。
比亚迪计划在海外铺6000座闪充站,欧洲三千,美洲两千,亚太一千。
船还没到,桩先立那儿。这跟买船是一个逻辑:车卖过去之前,先让那边的人看见你的东西、用上你的东西、习惯你的东西。
基础设施的厚度,决定了品牌能扎多深。
说回美国。关税超过120%,比亚迪官方层面早就说了,不打算在美国卖乘用车。
理由给得很体面:缺乏清晰度、可见度和稳定性。
翻译一下就是,这生意没法做。但CoxAutomotive今年二月那份调查挺有意思。
49%的美国消费者给中国车的“性价比”打了高分,卓越或者非常好。注意,是性价比,不是质量,不是安全,不是可靠性。
同一个人群,给可靠性的高分比例只有三成出头。美国人觉得中国车值,但不觉得中国车靠谱。
这就有意思了。四十percent的消费者支持中国品牌进美国,Z世代里这个数字冲到69%。
可另一边,92%的经销商说卖中国车有顾虑。消费者想要,卖车的不敢卖。
关税把门焊死了,但门缝底下有人往里面塞纸条。墨西哥边境那些挂临时牌照的比亚迪、吉利、奇瑞,就是这么塞进去的。
保修?
没有。
保险?
麻烦。
但有人开。福特CEO法利说过一句话,中国车进来我们就玩完。
后来他又改口,说不是针对中国企业,是得有个计划。再后来,福特跟吉利签了欧洲合资协议,跟宁德时代搞电池授权。
嘴上说不要,身体很诚实。一个市场,政府用关税挡,消费者用脚投票,本土车企一边骂一边找合作。
这画面本身就说明问题:需求在那儿摆着,墙再高,也挡不住有人绕路。回到那10艘船。
十亿美元,单船造价过亿,交付排到2031年。
有人说这是赌,有人说这是炫。但如果你把船队、工厂、闪充站放在一张图上看,比亚迪在干的事情其实很简单:把车造出来,把车运过去,把桩立起来,让那边的人敢买、敢开、敢推荐给邻居。
每一环都是钱,每一环都慢,每一环都不能省。问题是,下一个被逼着自建的东西会是什么?
港口泊位?售后备件仓?
还是海上保险?
船已经下单了。答案还在海上漂着。