车市“金九银十”不再爆火,新能源逆势狂飙占67%,自主品牌成最大赢家揭秘

今年九月,车市没有给我们带来惊喜,“金秋”也成了一个被冷落的老朋友。
往年这俩月儿,展厅里挤得跟春运火车站一样,客户排队提车忙坏了手脚;今年呢?
淡季的气儿,买车的人少得像北京冬天太阳一样稀罕。
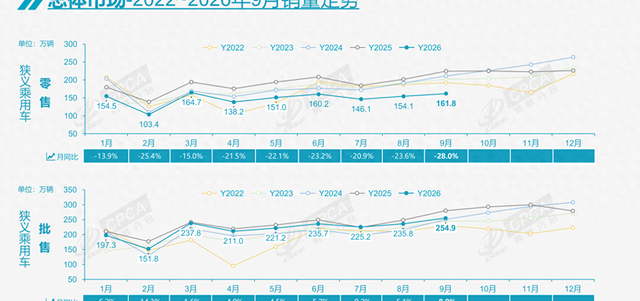
乘联会数据表明,九月乘用车零售16.18万辆,同比下滑28%,环比增长5%左右,并非乐观。
整个上半年累计销量同比下滑接近20%,市场仿佛被浇了一盆冷水,购车的热情也明显下降了。
这背后到底有什么?
说到底,车市的“金九银十”已经不再铁定是闹市区旺季了,在行情上除了季节之外还有经济以及行业结构复杂的因素在起作用。
燃油车销量几乎占了一半,腰斩那是轻的了,在新能源方面也出现了爆发式的增长态势,并且渗透率达到了67%,出口量更是翻倍增加,目前已经成为汽车市场的新宠。
时代真是变了,这变化让人感到惊讶。
以前买车主要是追求大、省油,现在除了环保外还要智能、续航长、可以联网,并且能自动驾驶和自动泊车。
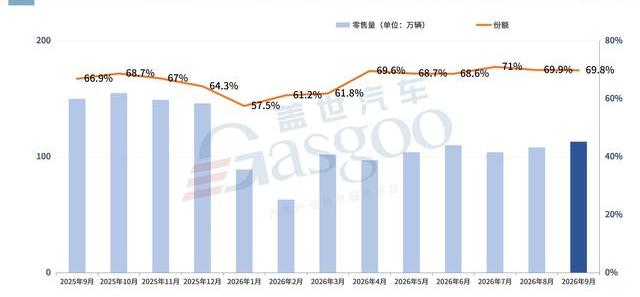
自主品牌这块蛋糕虽然整体缩小了,但是份额却蹭蹭往上爬,九月卖出了113万辆汽车,并且市场占有率达到接近七成的69.8%。
说到底,别人都是缩手缩脚、自主品牌却在市场“挤牙膏”,占据了更大的空间。
新能源化转型的提前布局给它们提供了底气,产品线宽广可以满足各种需求。
出口也还可以,9月份自主品牌汽车的 exports 达到了81.2万辆,同比增长了75%。
这说明什么?
除了国内市场之外,自主品牌也在国外“开疆拓土”,依靠新能源汽车打出了名堂。
销量下滑的原因很多,比较复杂。
中秋假期提前,九月底那一周销量自然走低;去年补贴抢购的基数太高了,今年算账显得更惨重一些;油价高得让人受不了买车成本又增加了多少倍谁还会三思而后行吗?
芯片、内存涨价,供应链紧张新品投放慢新能源车也不能及时补货。
多重因素叠加,谁承受得起?
这不就是砸场子嘛。
合资品牌日子也不好过,九月零售31万辆,同比降了36%。
德系、日系份额双降,只有美系略微上涨了0.5个百分点。
燃油车销量下降42%,给依赖传统燃油汽车的合资品牌带来了很大的压力。
合资新能源汽车表现不错,零售同比增长36%,批发渗透率、销售占比均提高。
大众、丰田、通用等合资车企也开始加大电动化的投入,随着燃油车的“老本”不吃香了,这些公司也加快转型的步伐。
豪华车市场的情况也不好,九月份零售17万辆,同比下滑29%。
不过环比增长12%,短期内出现一些回暖迹象。
豪华品牌新能源批发渗透率达到55%以上,零售端的45%,接近一半。
价格调整趋于合理后,去掉水分之后新能源销量才有底气。
豪华车的新能源变革速度比合资品牌更快,因为高端市场的消费者更看重科技感和环保体验。
生产端的数字显示,自主品牌产量基本稳定,并且环比增长了9%。
合资、豪华品牌产量虽然同比下滑明显,但是环比回升幅度较大。
新能源批发格局来看,零跑、极狐、广汽埃安、北汽乘用车等头部企业同比增速超过20%,月批破万的新能源厂商有二十多家,在总量中占95%以上。
头部企业拼命扩张,腰部和尾部的企业日子越来越不好过,在市场竞争方面呈现出集中化的趋势。
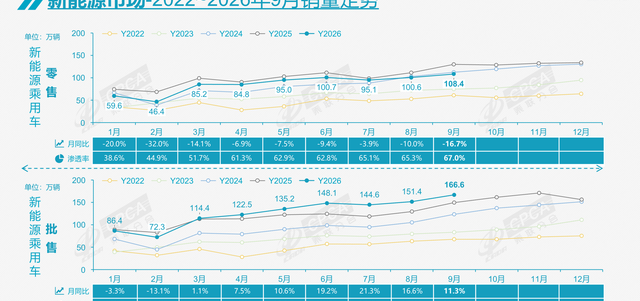
新能源车零售108.4万辆,同比下降16.7%,批发量为166.6万辆,并且增长了11.3%。
零售端受政策和高基数的影响,销售情况没有那么好;生产、供应方面也出现了回暖的趋势。
新能源渗透率高到67%,差不多三辆新车里就有两辆是新能源车。
燃油车这边更糟,零售下降43%,纯燃料汽车几乎减半,跌了四十九点零一。
自主、合资和豪华阵营的燃油车销量全部下滑,油价上涨了2375元/吨,在成本上升的情况下谁还会选择买油耗高的车子呢?
新能源内部的技术路线存在较大分化。
纯电批发112.6万辆,同比增长18.3%,占新能源汽车总销量的比重为67.6%。
插混小幅微降,增程式跌了4%。
纯电技术成熟,政策扶持力度大,市场优势明显。
价格方面,高端B级电动车批发价格上涨21%,低端A00级别纯电动汽车下跌56%。补贴退出给低收入车型造成了影响。
中间价位的A0级、A级车型的表现还可以。
新势力品牌地盘不断扩大,9月零售份额提升至23.6%,其中纯电占75%。
10-15万价格区间内的车型销量上升,表明消费者对于中端纯电汽车的接受程度在提高。
新势力依靠差异化的产品和技术创新逐渐占领市场份额,在新能源市场中扮演着重要角色。
出口方面,新能源车表现突出,在9月份的销量达到了55.8万辆,同比增长了163.5%,占总出货量的比例为60.8%。
1-9月累计出口38.87万辆,同比增长了1倍多。
比亚迪、奇瑞、吉利等品牌在海外市场大展拳脚,提升了中国新能源国际竞争力。
全球新能源市场中,中国占据62%,插混市场的份额为71%。
德国、英国的新能源渗透率只有三成左右,美国、日本还在个位数徘徊。
中国新能源走在了世界前面,但是国际市场还有很大的发展空间。
展望十月,工作日没有减少反而因为中秋假期提前了,在销售时间上也更充裕。
国庆车展扎堆,地方补贴、促销力度也加大了,在短期内终端客流会有所回升。
旧车换新车的补贴预计“前低后高”,有望稳住市场。
可宏观经济为弱复苏,居民收入及信心不足导致新购车需求增长受阻,换购和新能源升级成为主力。
消费者更看重全生命周期成本、残值以及智能体验,高油价使得燃油车销售难度加大,在此背景下油电替代成为主流。
四季度车市回升难度大,负增长会收窄,在年底的时候降幅不会超过10%。
现阶段可以看作是换挡期,目前行业要稳扎稳打不能急功近利。
市场增长动力正由首购转向换购、升级和适老化。
老龄化带来适老化出行需求,部分车企已经开始为老人做适合的车和相关服务。
A级车纯电化趋势明显,快充技术提升也是销量的助推器。
换购多了,首购自然被挤压。
出口环境越来越复杂,欧盟对插混限制变严了,贸易壁垒也在加大,在这样的情况下, exports 的增速有所放缓。
短期压力大,但是中国车企的海外扩张战略不会改变,在技术和市场布局上会持续优化。
全球汽车市场呈现“东升西降”的格局,中国市场占 global 32%,印度、越南、泰国等新兴市场的增长较快。
渠道库存减少,利润降低经销商进货更加谨慎。
原材料涨价、需求不足双面夹击,利润空间被压缩,在这样的情况下行业调整的压力仍然存在。
人口结构变化也不容忽视,结婚率降低、婚龄延长导致传统的首次购房需求加速萎缩。
汽车市场增长的主要动力来源于换购、新能源升级以及适老化产品。
车企要跟着人口的发展趋势走,产品线会更加多样化、精细化。
十月车市不会出现爆发式反弹,高油价以及假期错位限制了发展。
需求没有了,是被憋着。
政策、市场调整到位之后,潜在需求才会一点点地释放出来。
市场所面临的考验就是怎样把“想买”变成真的去买,使汽车市场的局面得到好转。
说到底,车市这锅汤里新能源是火、燃油车是凉水。
自主品牌是大锅里的主料,合资品牌在换汤不换药、豪华品牌的火候也得重新掌控。
市场结构调整如同翻山越岭,谁能够坚持下来的人,在未来就会吃到蛋糕。
日子过得紧巴,车企和消费者都在考虑如何用有限的钱买下最值的车。
车市的故事还没有结束,后面还会出现更精彩的内容,请大家慢慢品味。