零跑10万真的能碾压蔚小理?先别急,榜单里其实有三本账

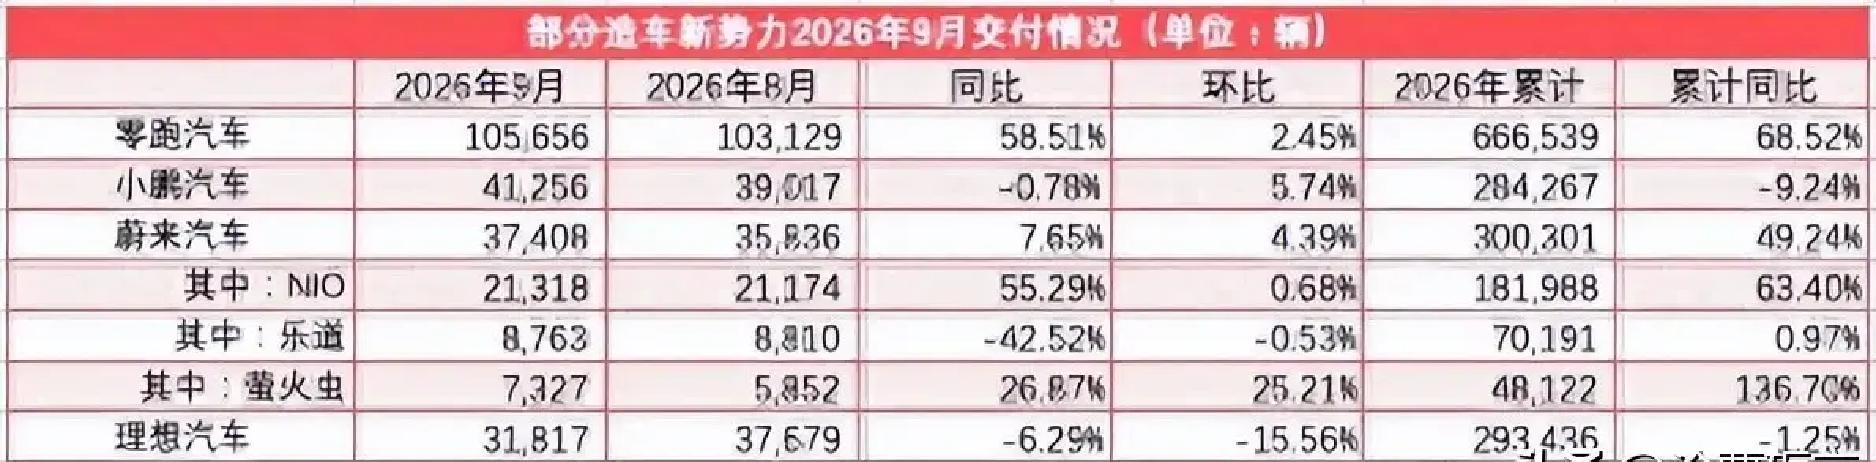
国庆回老家那天,表弟把我拽到商场车区,指着大屏上那行字:零跑月交付105656台。
他眼睛都亮了,还带点发毛:哥,这是不是把蔚来理想小鹏全干翻了?
我说是,也不是。因为你只要把这句话拆开,里面全是口径、价格带和生意模式。你以为你在看销量,其实你在被海报牵着走,像青岛的风一样,吹得人不自觉就换了方向。
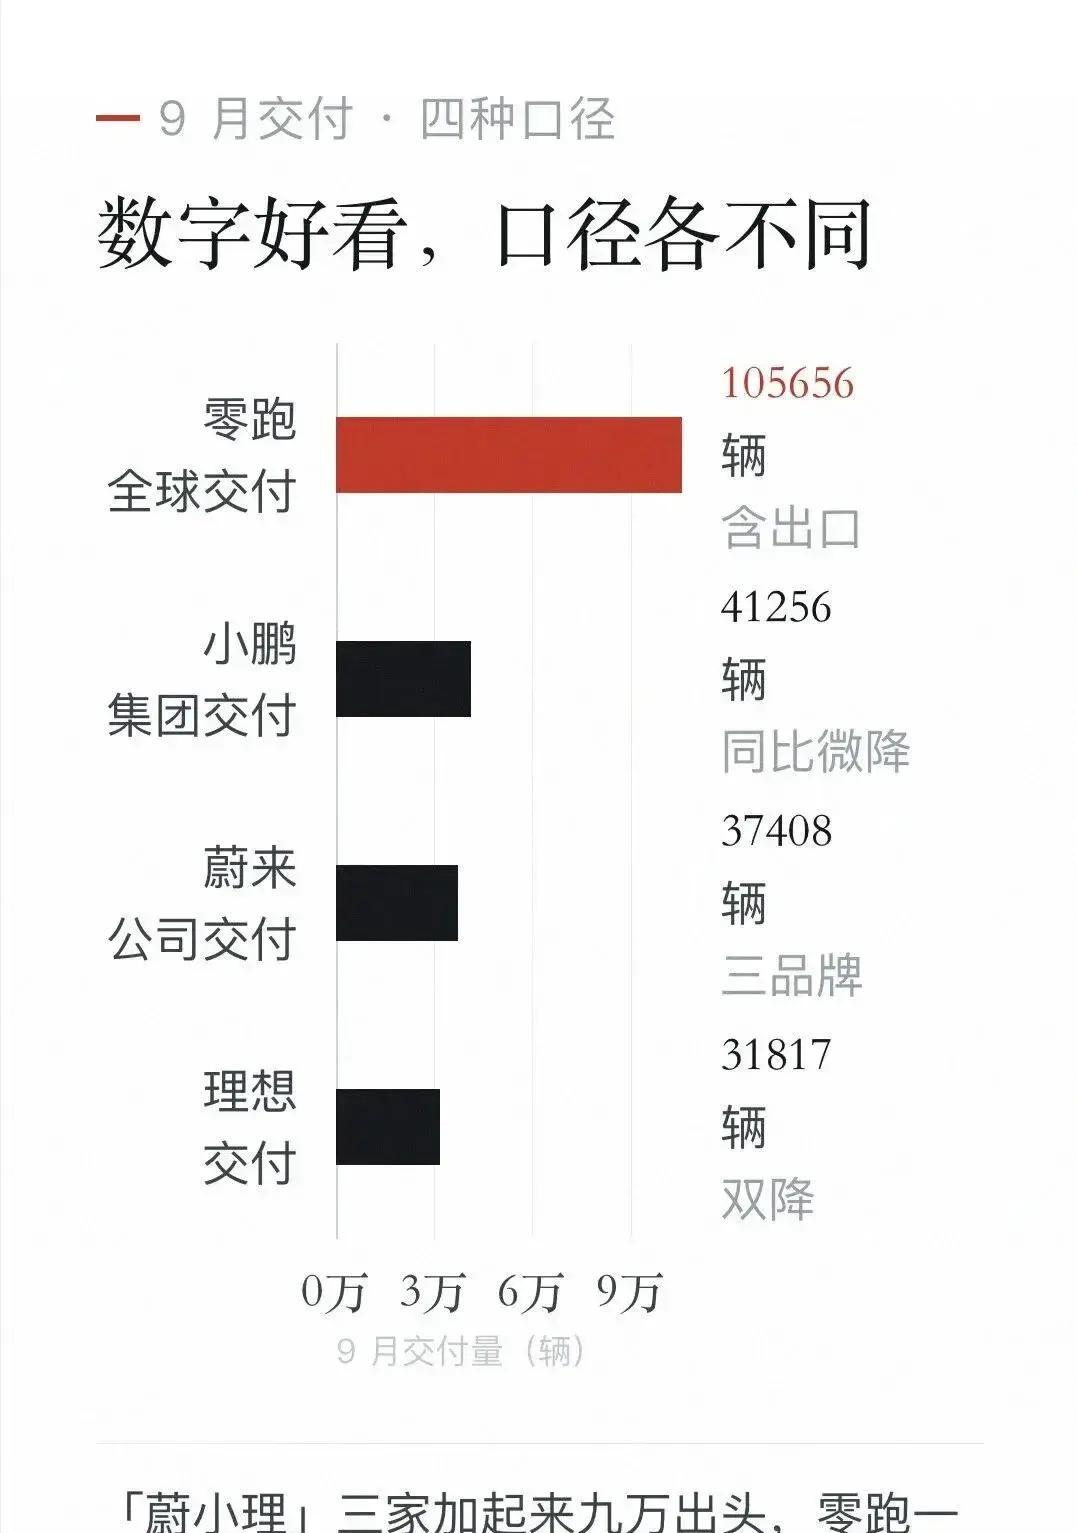
先把那张大屏的数字放在手里掂量一下。零跑9月的105656台,是全球交付,不是国内上牌。
按素材里的关键数据,零跑9月全球交付同比涨58.51%,连续三个月站上10万,中国新能源品牌前三、全球前四,这确实很硬。
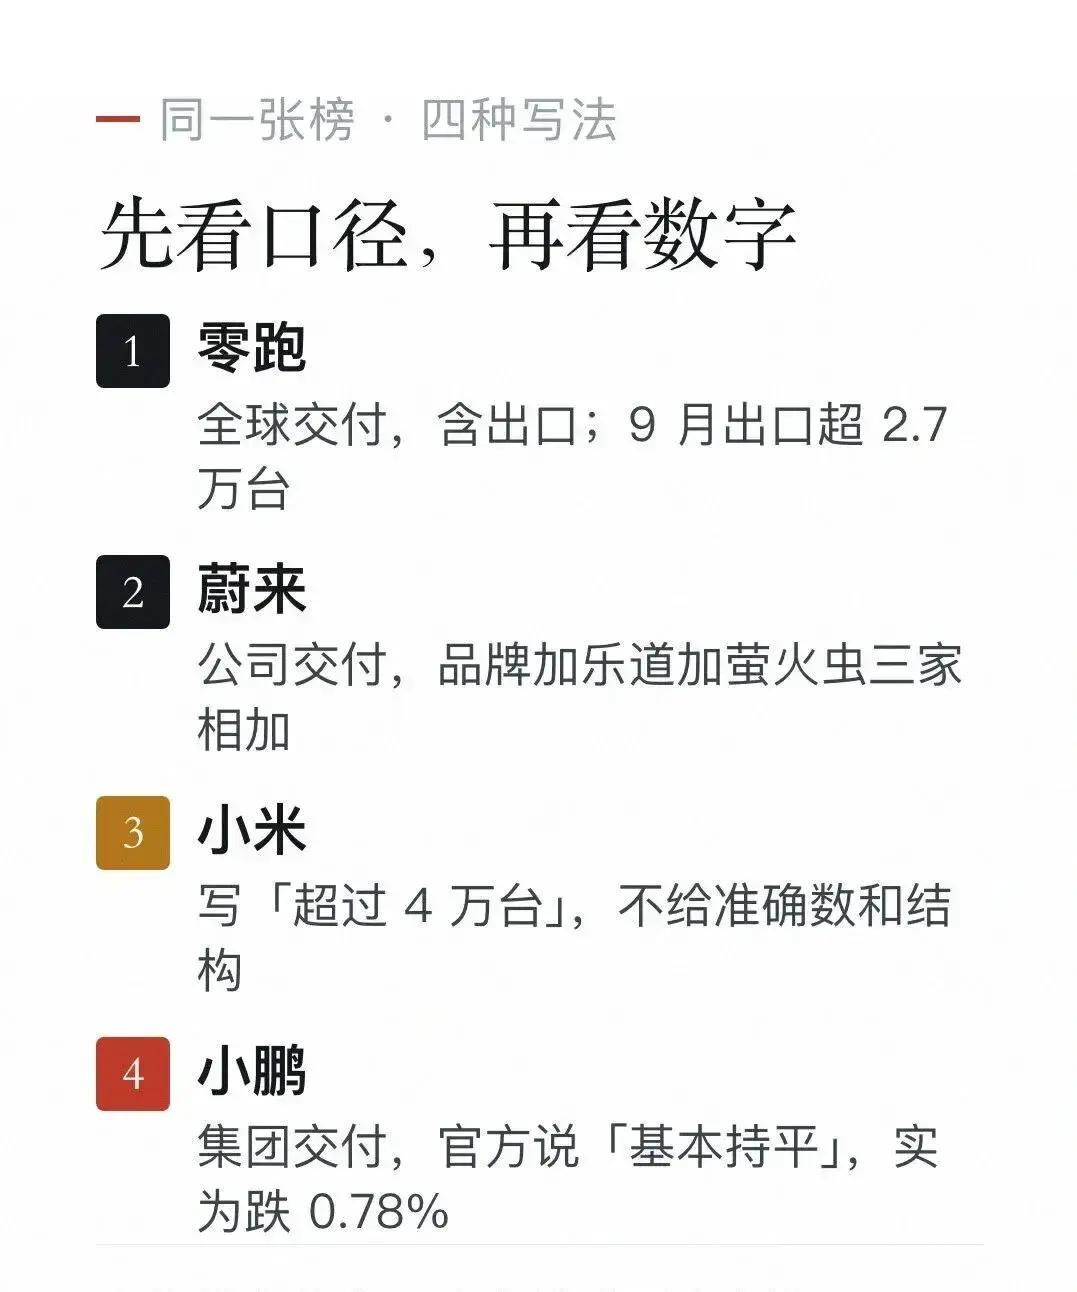
但要注意,全球交付里有出口。素材说9月海外出口超2.7万台,1到9月累计超15万台,提前完成全年海外目标。
这时候倒推国内交付大约7.8万台,依然强,但就没那么吓人了。
海外这条腿,是零跑这次最关键的变量。
素材里写得很具体:欧洲销售服务网点破1000家,覆盖45个国家和地区。还提到跟Stellantis绑定、欧洲工厂落地。
这种打法跟单纯发货不一样。发货是把车塞进集装箱,落地是把售后、备件、渠道一起铺开。
车买回去不是放在车库里供着的,出问题谁修、去哪修、备件多久到,欧洲用户比你我更在意。
网点数量和覆盖国家数,不是海报字眼,是运营成本的一部分。
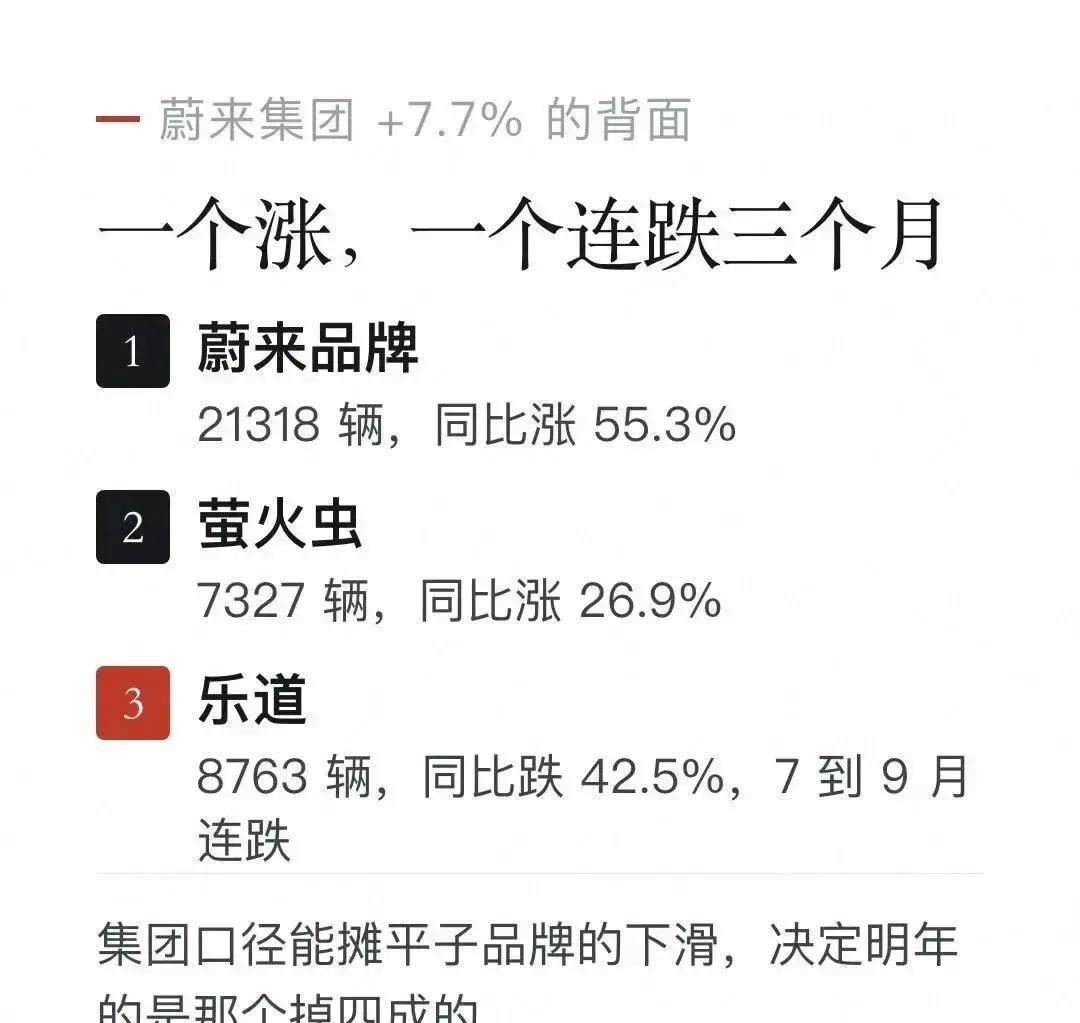
再看蔚来,素材给了口径分得很清楚:蔚来写的是公司交付37408辆,同比涨7.7%。
拆开是蔚来品牌21318辆、萤火虫7327辆、乐道8763辆。这里面最容易让人误会的点是乐道的表现。
素材说乐道同比跌42.5%,主品牌却涨55.3%。也就是说,蔚来集团并不是整体都在涨,只是结构在救场。
如果你只盯总数,你会觉得蔚小理差不多都凉了;如果你盯分项,就会发现蔚来其实在用主品牌扛住情绪。
小鹏的数据更“耐人寻味”。素材说小鹏41256辆,官方口径基本持平,但说明里提到同比跌0.78%。
这类说法很容易让人觉得问题不大,可你在选车时最怕的就是节奏没对上。
小鹏这两年一直在围绕MONA做新产品尝试,素材提到MONA L03破万,G9L上了,第三季度环比涨15%。
环比涨不等于稳住了趋势,但至少说明调整期不是彻底躺平。
它的数字还带着换代空窗的时间差:素材写2025款i6在9月11日关单,老款停售、工厂切换,新款10月底上、11月初交。
这类交付节奏问题,不是需求崩了,是供应和产能节拍没来得及。
你把它当成“卖不动”,就会错把换代空窗当作市场判决。
还有一个更鸡贼的点:小米在大屏上写的是超过40000台,不给准数、不给结构。
这种表达方式你得警惕,它不是数字造假,而是信息密度低,观众只能用情绪去填空。
车圈最容易被带节奏的就是这种瞬间:一行大数字砸过来,你还没问清口径,就先把结论搬上桌。
所以我给表弟那句追问又补了一句,直接把坑堵上:你问销量先问三件事。
第一,问品牌还是集团。蔚来这种结构,集团涨不代表乐道没掉坑。
第二,问国内还是全球。零跑这种全球交付,出口会把数字吹大。
第三,问交付还是上牌。交付是出厂和交给用户的节点,上牌是落到你手里办手续的结果。
不问这三句,容易被海报带沟里。
这次争论里最刺耳的一句其实是“蔚小理哑火”。
哑火这词太爽了,适合短视频,适合引战,但不适合看数据。
更准确的说法是:它们站的那块地不长了,零跑站的是另一块地。
素材里把这点写得很直:零跑用的是更便宜的国内基本盘加海外净增盘,蔚小理更依赖20万以上、中产家庭、国内主场的旧剧本。
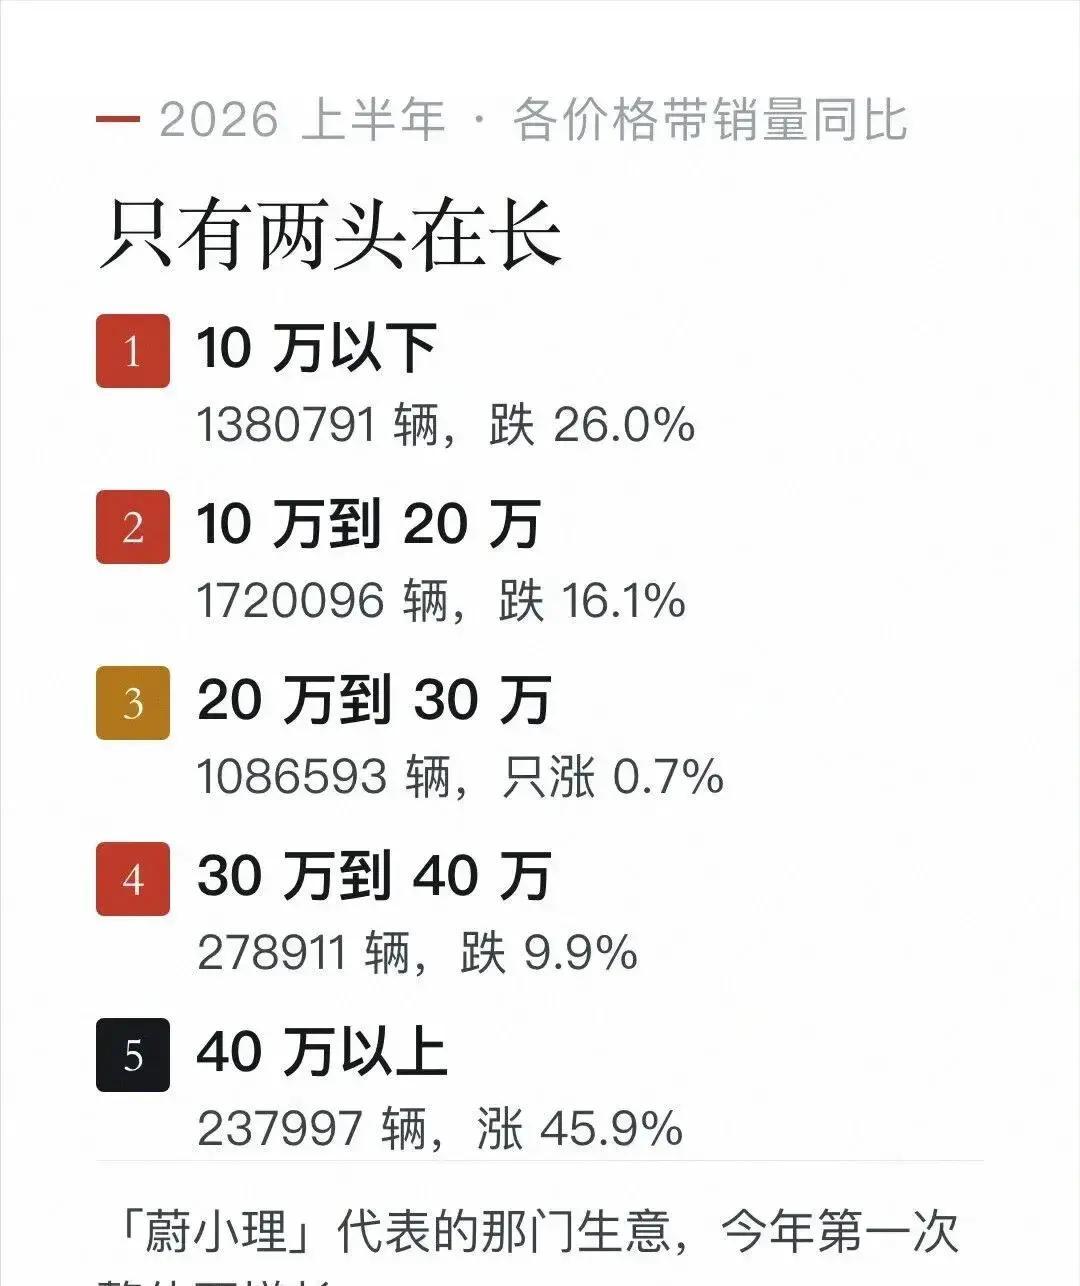
你看价格带就更清楚了。素材提到乘联分会的上半年数据:10万以下跌26.0%,10到20万跌16.1%,20到30万只涨0.7%,30到40万跌9.9%,40万以上涨45.9%。
这里面有个尴尬地带,最卷也最难:20到30万。
你让用户在同一预算里选三四家,谁都得把账算得更精细。
而30到40万在缩量,销量波动就更明显。
蔚来集团涨7.7%,但乐道掉队刚好卡在20到30万纯电SUV这条最卷的赛道。
理想在榜单上的31817辆难看,也因为它在换代节拍里掉了一个月的交付窗口。
小鹏基本持平,MONA L03破万、G9L上量,是在找第二增长曲线,这种事不可能一夜成王。
所以“集体哑火”四个字,说得像真相,实际上是把不同原因揉成一个锅。
再把镜头拉远到生意模式,零跑的关键不止是车本身,还有它铺的摊子。
素材强调一点:零跑9月把6万到30万的A、B、C、D四个系列全在跑。
用一句更直的话讲,低价车拉规模摊成本,中间车守基本盘,D系列往上抬品牌。
这不是一句营销口号,它会影响产能利用率、供应链谈判、渠道成本分摊。
当你销量做上去,单位固定成本才不会像电瓶电量一样掉得飞快。
更狠的是海外那条腿。
素材写得很硬:9月海外出口超2.7万台,1到9月累计超15万台,提前完成全年海外目标。
再加上欧洲销售服务网点破1000家,覆盖45个国家和地区。
这意味着零跑在欧洲不是只靠“能不能卖出去”,还要靠“能不能服务好”。
你在欧洲买纯电,最在意的是三件事:交付速度、售后响应、维修保养成本。
网点密度和覆盖范围是把这三件事落到地面的方式。
说到这里,你会问一句:零跑这么猛,是不是要躺赚了?
素材把利润表扔到你面前,答案一点都不浪漫。
它提到2026年1到7月汽车行业利润率3.6%,上半年整车制造环节约1.5%,近十年低位。
还给了更具体的价格传导:新能源上半年降价力度5.6%,燃油车14.1%。
当终端还在降价,车企要想“销量大就能赚”,就会被现实按住。
关键成本也写了:电池级碳酸锂上半年均价16.34万每吨,同比涨132%。
车规存储芯片涨约180%。
素材还提到零跑二季度归母净利5.98亿,摊到单车约2429元,上半年归母净利才2.1亿,单车589元,还吃了8到9亿碳积分收入。
也就是说,账面转正看起来顺,核心利润结构依然要看外部政策和行业成本。
这时候你就明白,月销10万是门票,不是护城河。
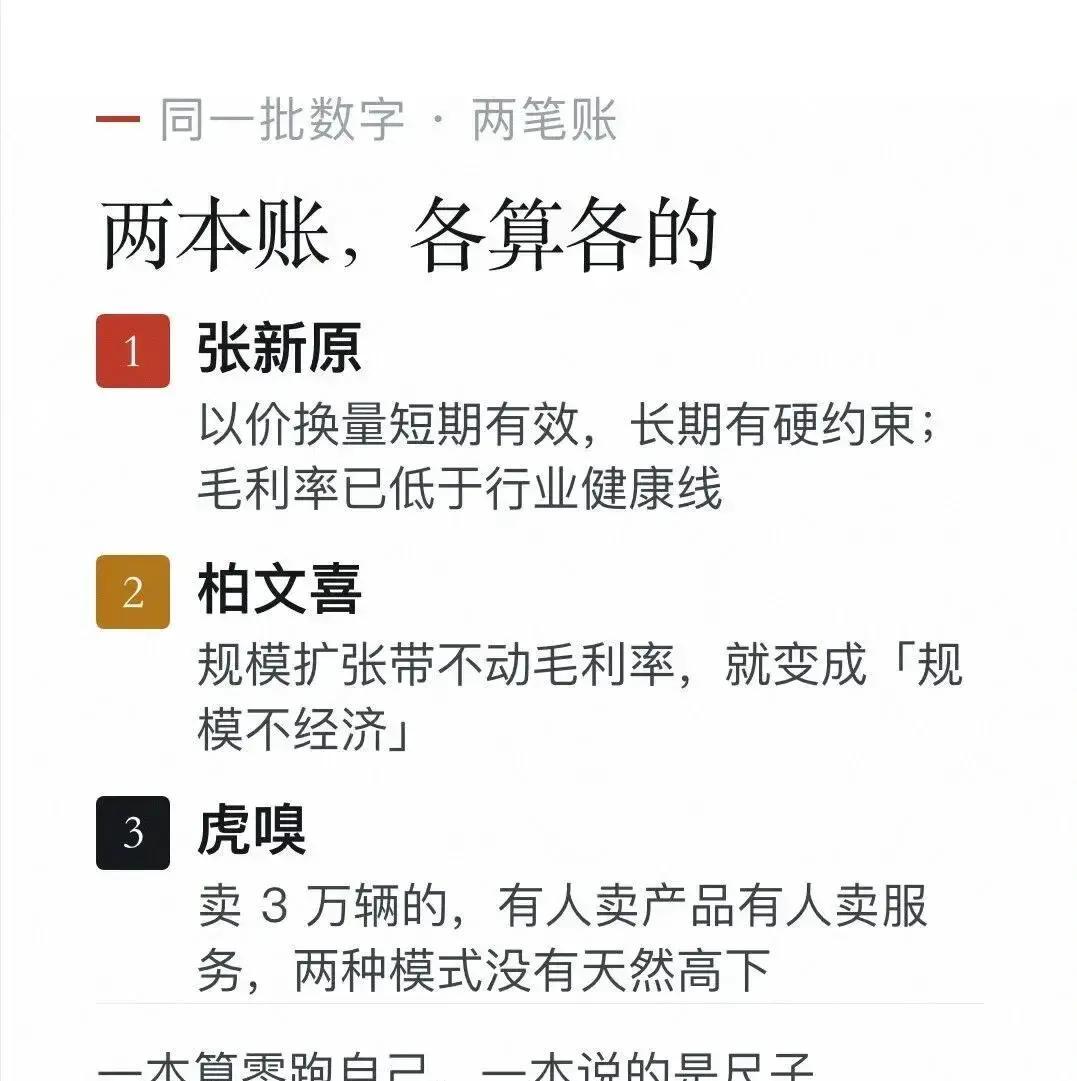
同行对比更能说明问题。素材给了三家毛利和亏损的落点:
小米整车毛利率19.2%但经营亏26亿,摊到单车亏2.5万。
理想车辆毛利率9.4%,单车亏2.14万。
小鹏整车毛利率12.1%,净亏13.4亿。
这些数字不负责讨你欢心,但负责让你看清游戏规则:你得同时看规模、看毛利、看经营效率。
有人卖产品,有人卖服务和品牌溢价,账不同,结论就会不同。
那么“销量榜”到底能不能信?
素材给了车友看榜单的三条建议,我用更直的方式再摆一遍:
第一,问清口径,零跑月销10万的国内大概7.8万,别让海报带跑。
第二,看它站哪个价格带,20到30万今年只涨0.7%,竞争密度大,议价空间和优惠幅度会更关键。
第三,看它靠什么活,若主要靠国内卖车,毛利薄且换代风险大;若海外有增量、自研有摊成本,抗风险更强。
车圈其实已经进入体系战,不是爆款战。
素材里那句“以前看谁在国内卖得贵、卖得有调性,现在看谁有规模、有海外、有毛利、有现金流”,我很认同。
因为你去4S、去展厅、去论坛,问的不是参数里谁更快,而是这个品牌有没有底气把售后做长期。
销量是结果,不是答案。
但它能告诉你:谁的渠道和供应链在跑通,谁的节奏在掉链。
你如果最近正好在20到30万预算里纠结,素材里提的“2026年第一次不长了”的逻辑就更扎心了。
乘联分会上半年10万以下、10到20万下跌,20到30万只涨0.7%,中间不怎么增长。
这意味着大家不是在扩蛋糕,而是在抢同一块盘子。
盘子不大时,谁能更快拿到规模、谁能用出口拉开差距,谁就更容易在榜单上看起来像开了挂。
表弟那天问我最后一句:那我这L6还等不等?
我没法替他拍板,只能把“等车的本质”讲清楚。
素材里明确了理想的交付节奏,老款停售、新款在10月底上、11月初交。
这不是需求崩塌,也不是一定要凉的信号,是生产切换的时间差。
同样,零跑上量快也不等于每一款都能长期稳住利润,亏和赚都要看账。
你买车时能做的是把风险拆开,把该问的问题问明白。
最后我想把讨论拉回一个更真实的话题:你到底想要的是“海报上的赢家”,还是“能把车和服务长期落地的体系”。
零跑9月全球交付105656台,国内倒推7.8万台,海外出口2.7万台,欧洲网点破1000家,覆盖45个国家和地区,这些数字足够说明它确实在做增长。
蔚来公司交付37408台,集团涨7.7%,但乐道同比跌42.5%,说明结构里有坑。
理想31817台,正好落在换代空窗的时间点。
小鹏基本持平,MONA L03破万和G9L上量体现节奏在调整。
你把这些拆开看,再回到自己预算、自己的用车场景、你的售后容忍度,就不会被一行字带跑。
这就是我在青岛讲给家人听的那种话:买车像找对象,光看热度不行,还得看你能不能相处下去,出事时谁站你这边。
销量榜能给你方向,但不能替你做决定。
而这场争论里,真正改变的是尺子:以前比的是国内主场和高配调性,现在更像是比规模、比出口、比体系。
当尺子换了,谁胜谁负也就不再是你一句口号能决定的了。