又被“一米穿四界”?问界陷入交付低谷,二月销量仅1.8万辆,

先把话说明白:“一米穿四界”到底是怎么来的,又是怎么被现实一步步打回来的?
过去一年,围绕小米汽车和问界这两家,网上吵得最凶的一个梗,就是这个“一米穿四界”。听起来很爽,很有网感,好像小米一辆车就把华为系的问界、智界、享界、尊界都打趴下了。但你冷静往数据里钻一圈,会发现,这个梗一半是真,一半是被玩儿过了头。
我想顺着时间,把这事儿捋清楚:它是怎么发酵的,中间到底发生了什么变化,现在又到了什么阶段。最后,再聊聊一个更现实的问题——在这场看似热闹的“梗战”背后,到底谁过得好?谁压力更大?以及,对我们普通买车的人来说,这种“战况”究竟意味着什么。
先从最早的那一波开始说起,也就是“一米穿三界”的阶段。
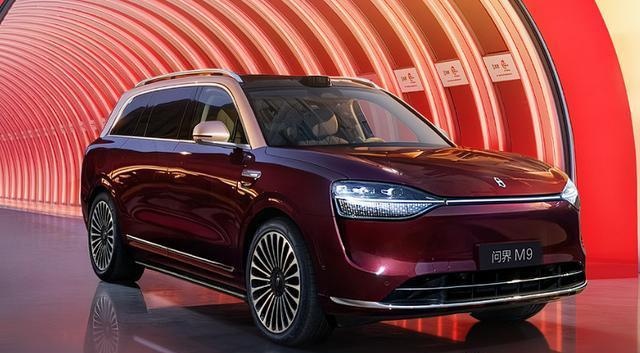
去年三月份的时候,数据摆在那儿:问界交付量只有12679辆,小米汽车当月交付量则轻轻松松超过29000辆。差距不是一点点,是直观上能让人眼睛一亮的那种。
那时候,华为的鸿蒙智行阵营里,真正有车在卖的品牌就三个:问界、智界、享界。尊界的第一款车 S800 是去年五月底才上市,尚界的尚界 H5 是去年九月份才推出。简单说,就是当时尊界和尚界还没正式“上战场”,只有问界、智界、享界这三家在扛销量。
但问题来了:智界、享界的体量远远没到“能跟小米掰手腕”的程度,真正撑起鸿蒙智行门面的,是问界。这也是为什么网上很多人直接把鸿蒙智行等于问界,甚至戏称问界是“鸿蒙亲儿子”。
所以那时候,“一米穿三界”的说法其实有两种解读方式:
一种是网友的简化版理解:小米一个 SU7,把鸿蒙智行三大品牌的整体声量、话题度、交付数据全给盖过去了。其实说穿了,就是小米那段时间太吸粉,话题度爆表,能见度在路上一下子高起来,而问界整体有点被抢了风头。
另一种更严谨一点的说法,是把“小米对比问界”这个事单独拎出来看。当时问界在售的主力车型,还只有 M5、M7、M9,整个问界品牌三月份交付 12679 辆,而小米 SU7 系列三月份交付已经超过 29000,这就是最直观的“单一品牌和主力车型的交叉对比”。
但这里又有个小细节,很多人其实没搞清楚——当时小米名义上是有“SU7”和“SU7 Ultra”两款车在售的,可 SU7 Ultra本质上是一个更高阶的性能版本,在定位和产品结构上跟主力走量的 SU7 有点分野,这一点从官网产品线的呈现方式也能看出来。所以你要较真地算,小米当时叫“只有一款主力车在卖”,问题也不大。
如果从二月份往前多看一步,情况甚至更“夸张”一点:那时候,小米只有初代 SU7,交付超过两万,问界则大概只有一万一左右。从绝对数字来看,小米是稳稳压一头的。
于是,“一米穿三界”这个梗在那一段时间就火了起来。对于米粉来说,这是一种情绪释放;对于华为系车主来说,多多少少有点被冒犯的感觉。而站在旁观者角度,你只能说:这一波,小米确实打了个漂亮的“开局战”。
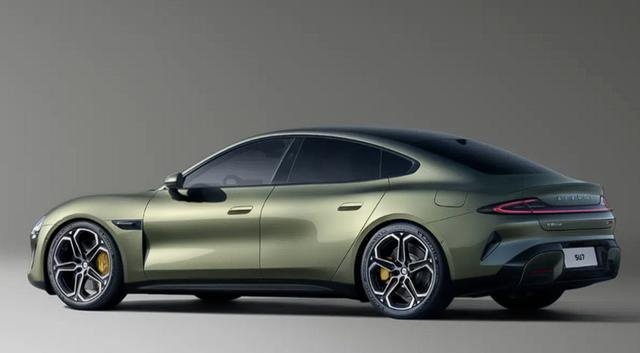
但从三界到“四界”,实际上是一个被网民放大的过程。
想说清楚这个梗怎么变形,就得把时间线再往后推一点。
去年四月份,小米汽车当月交付超过 28000 辆,问界则是 27203 辆。数字上,两家已经非常接近了,说“谁吊打谁”就明显有点不严谨,甚至有点故意挑事的意味。
再往后一看,去年五月份,小米交付量还是维持在 28000+ 这个区间,而问界当月直接冲到了 36450 辆。这一次,问界是明显超过了小米的,而且差距不算小。
这一点,对很多只看梗不看数据的人,可能是一个反差:之前还在说小米一辆车打穿“几界”,结果没几个月,人家问界就把月交付给干上来了。用那种互联网话来说,就是“剧情开始反转”。
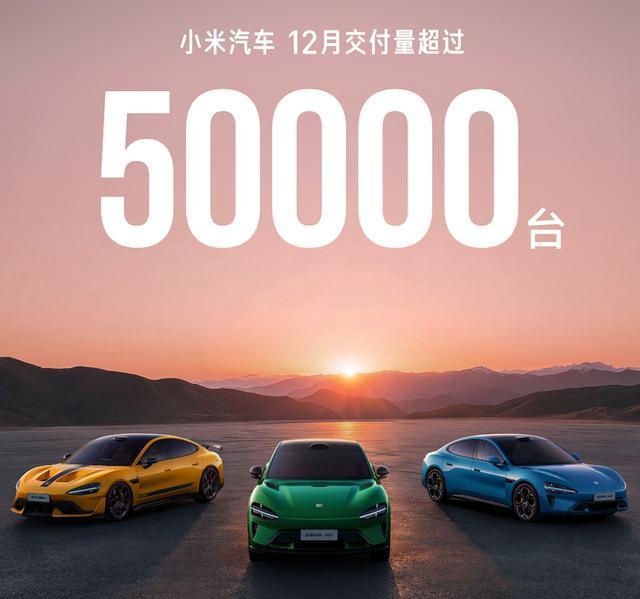
真正到了年底,双方都拿出了各自的“高光时刻”。去年12 月,问界交付量 57778 辆,创下品牌纪录;同一个月,小米汽车交付也超过 50000 辆,同样是它迄今为止最好的一次表现。你要是不用粉丝视角,而是用一个稍微公正点的视角来看这波数据,会发现:这是两家都进入了“成熟战局”的标志——各自的交付能力、产能爬坡、供应链磨合,基本都跑上来了。
那在这种情况下,再拿“三月份的那波数据”出来一直重复说“一米穿四界”,就有点像拿过去的中考成绩来评价一个已经上大学的人了——时效性不太行。
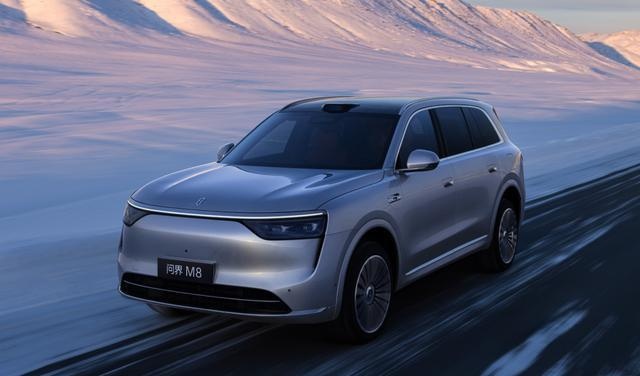
这里再补一个关键点:问界 M8 是去年四月份才上市的,这款车属于把问界的产品线往更高阶、更大尺寸上再扩了一步。换句话说,早期问界主力确实就只有 M5、M7、M9 三款在跑,品牌能打的牌有限。当 M8 上来之后,问界才算从中型到大型、从家用到偏商务,形成了一个相对完整的产品矩阵。
所以你回过头去看那些喊“一米穿四界”“两米穿三界”的说法,其实都带着很重的语境——它们是发生在问界产品结构还没完全铺开、小米只凭一款 SU7 就能吸走大量话题的那个窗口期里,而不是长期稳定的常态。
接着往后走,到了今年的二月份,情况又反复了一次:问界当月交付只有 1.8 万,小米则超过 2 万。这个时候,网上又有人开始说:“一米穿四界又回来了。”
从数据层面看,这句话不能说完全没依据——当月确实是小米高于问界。但如果你只看单月,就又陷入了一种“截一帧就下结论”的思维里。新能源车这个行业,本身就不是一个能用单月数据讲死的游戏。
为什么这么说呢?交付量背后有几个现实因素,很多人评论的时候会自动忽略:
第一,产品周期。
新车上市的那几个月,交付量往往会出现一个爬坡期,等订单集中释放,一两个季度里的数据会特别好看。但到了产品生命周期中段甚至后半段,热度下来了,竞品出来了,新鲜感消失了,订单自然会下滑。问界从 M5、M7、M9 再到后来的 M8,其实已经经历了几个不同节奏的周期;小米 SU7 则处在一个相对“新品红利”更集中的区段。
第二,产能变化。
小米是新玩家,初期产能能不能跟上、工厂能不能稳定,这都是问题。前期如果订单排得很长,但产能逐步释放,就会出现某几个月交付量暴增,好像突然“爆发”。问界则不同,它背后有赛力斯这样的老牌车企做代工,产能是从传统汽车积累过来的,节奏相对更平。
第三,策略节奏。
你不难发现,小米在营销上就是一套贯穿手机时代的打法:高话题、高认知、社区文化、强个人 IP(雷军),让“首款车”的存在感远胜于它实际的产品线。问界这边则是走“华为技术 + 传统车企生产”的路线,产品本身比较讲究综合体验,但品牌叙事没有那么统一和集中,这导致它在网络层面的存在感,很容易被一句“某某吊打某某”给粗暴概括。
第四,品牌矩阵的复杂度。
鸿蒙智行现在是一个“多品牌联合体”,里面有问界、智界、享界、尊界、尚界等等,每个品牌背后又对应不同的合作方,比如问界对应赛力斯,智界对应奇瑞,享界对应北京汽车等。这种多品牌、多合作方的模式,在长期来看是有好处的——可以覆盖不同细分市场——但短期内,会削弱某一个单一品牌的集中势能。反过来看,小米现在就一条主线:小米汽车,只要 SU7 系列表现好,整个品牌的叙事就很清晰。
所以,如果你把这些因素和刚才那串数据放在一起看,就会觉得:“一米穿几界”这种说法,更多是情绪的宣泄,而不是一个严谨的结论。
那故事发展到现在,现实情况是什么?问界确实进入了一个销售低谷期,这点不用避讳。
今年二月份问界交付 1.8 万,小米超过 2 万,差距不算大,但问界和自己过去几个月的高光相比,是肉眼可见的回落。而且“低谷”这个词,也不仅仅来自这一个月的数据,而是一个趋势的呈现——产品进入更新节点、新款临近上市、老款用户的观望心态增强,这些都会在数字上体现出来。
但是,这个低谷是不是意味“走下坡路了”?我个人倾向于不那么悲观。原因也很简单:
一是问界的新款 M6 已经上来了。
M6 这台车的定位,很巧妙地补了一块过去问界产品线里的空白:一台更贴近主流家庭用车尺寸、价格更亲民、同时搭配了华为的智驾和车机能力的车型。从车圈里目前的反馈看,很多人把它看作问界的“走量担当”。也就是说,之前问界更多是靠 M7、M9 这种偏中高端的车型撑场,现在 M6 可以把“入门价位+智能体验”这片区域重新拾起来,让品牌的整体销量结构更健康一点。
二是华为在车这条线上的策略,并没有出现“撤退”的信号。
反而,从智界、享界、尊界、尚界这些品牌陆续推出新车,你能看出,华为是想把自己在智能驾驶、智能座舱上的优势,尽可能地铺到不同的合作伙伴和细分市场里。对问界来说,这既是压力——因为不是华为唯一的“亲儿子”——也是资源——因为整个鸿蒙智行生态的技术、供应链、软件更新,它可以共享。
三是消费端的心理也在变。
去年那波“新势力全面爆发”的阶段,大家的心态是“我要尝鲜,要体验智能、要那种科技感”,很多人愿意用一台车做试验品。现在则更多是在综合权衡:品牌稳定性、售后体系、本地服务、二手保值率、产品更新节奏等等。小米和问界,都必须从“高话题”走向“基本盘稳固”,这是一场更难的仗,但也更能看出谁是长期选手。
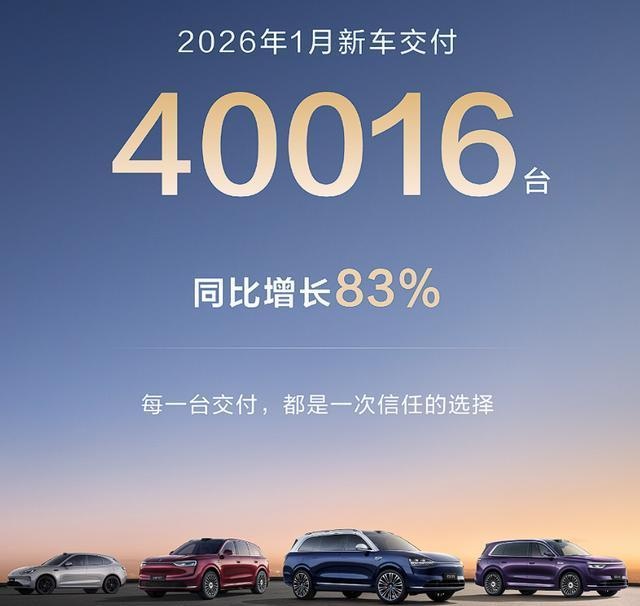
说到这里,基本的事件脉络就算捋完了:从去年二三月份“小米一款 SU7 把问界甩在后面”,到四五月问界的交付回升,再到年底双方都创造记录,直到今年二月份问界再次遇到低谷、小米略胜一筹,然后新款问界 M6 上市试图把低谷拉回去。
那这件事最终带来了什么后果或者影响?我觉得,主要有三个层面。
第一,对品牌本身,这是一次“真刀真枪”的市场磨合。
小米汽车从手机圈跨到车圈,很多人之前只是好奇:能不能干成?靠的是雷军这张脸,还是靠产品力?这一年来的交付数据、口碑反馈、用户社区的活跃度,已经给出了第一个答案——它不是来玩票的,是真想在车这条线长期做下去,而且已经初步搭建出一个有黏性、有持续讨论度的用户生态。
问界则反过来,从“华为加持的网红车”变成了“需要自己扛住波动的成熟品牌”。刚出来的时候,很多人冲着华为的招牌去买,觉得是“科技厂商造车”的代表之一。经过这一年,问界必须面对一个更现实的问题:当热度不再那么高时,它的产品、服务、价格体系,能不能让人心甘情愿回购,或者推荐朋友也去买?这比抢话题难多了。
第二,对整个新能源市场,这是一个信号:单一爆款时代在收尾,多品牌多车型的竞争正式展开。
以前大家动不动就拿某一个爆款来讲故事:某某一个月卖几万,某某一年干过传统车企。但今年开始,你看比亚迪、特斯拉、理想、小鹏、问界、小米这些玩家,已经不再是靠“一款车打天下”,而是拿一整条产品矩阵去掰手腕了。
小米如果再推出第二款、第三款车,问界继续扩产品线,智界、尚界也补位,市场上就不是“谁压死谁”,而是“谁在各自擅长的细分领域站稳脚跟”。这对消费者来说,其实是好事:选择多了,而且不同价位段、不同使用场景有所区分,而不是大家都挤在 20-30 万这个区间你死我活。
第三,对我们普通人,这次争论其实是教了一课:不要被一句梗左右自己的判断。
“一米穿几界”这种说法很有传播效果,听起来爽,适合在评论区开战。但你要真去选车的时候,你会发现,自己关心的东西根本不是这些:车好不好开,智驾是不是稳定,车机会不会卡,冬天续航掉多少,售后好不好说话,出了问题有没有人负责。这些东西,和某个月谁多卖了几千台,关系并没有那么直接。
从这个角度看,数据是值得看,但要看趋势,而不是只看某一帧。品牌是值得关注,但要看长期表现,而不是只看一场阶段性爆发。至于那些传得满天飞的“穿几界”,你可以当茶余饭后的谈资,但别让它变成你判断一辆车好坏的唯一依据。
最后回到最开始那句——目前来看,问界确实进入了销售低谷期,这是事实;但随着新款问界 M6 上市,这个低谷大概率不会很长,这也是一个基于产品节奏的理性推断。同样地,小米现在看着风头正劲,但它也要在今后的两三年里接受一个现实考验:当 SU7 不再是“新鲜玩意儿”,当更多玩家进入同一价位区间,它能不能靠后续产品和服务,把用户扎牢?
这场故事,远没讲完。现在的这些数字、这些梗,只是第一章。真正决定结局的,是谁能在热度退去之后,还能默默把车做好,把用户服务好,让人在五年之后回头说一句:“幸好当初选的是它。”