纯电、混动、增程同台,麦格纳的牌不止一张

10月底,麦格纳把一场名为『驭见未来,动力全开』的技术体验活动搬进上海保时捷体验中心。
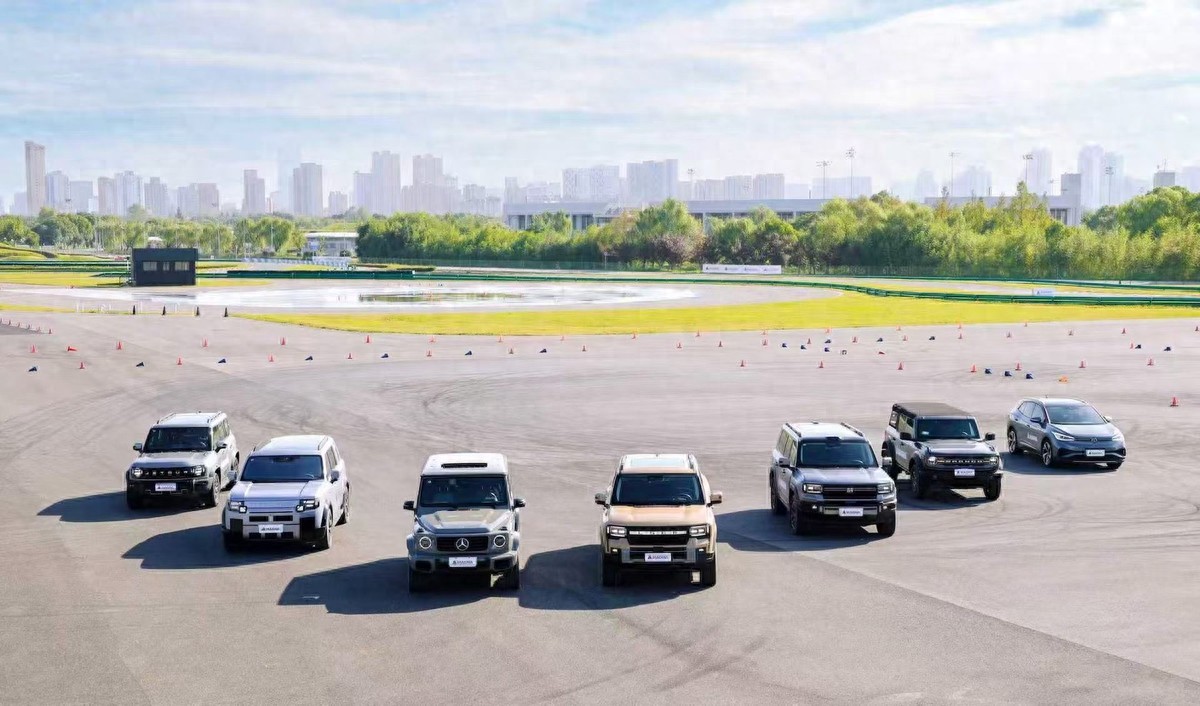
赛车场上,搭载不同动力总成的车型轮番上场,燃油、混动、增程与纯电各司其职。
对熟悉麦格纳的人而言,如此安排并不意外。因为在过去两年中,麦格纳的动作明显增多,先是拿下首个专用混动驱动系统订单,随后发布增程混动系统,再落子芜湖并斩获奇瑞800V电驱动项目定点。
把时间线上的几个节点连起来看,麦格纳的电气化思路逐渐清晰,不急着为未来选边站队,而是把筹码均匀铺开,让客户自己挑。
多元动力,正在同台
按照麦格纳动力总成团队的预测,到2035年,中国市场将形成纯电、插电混动和油电混动并存的局面,传统燃油的份额持续收缩,却不会快速退场。此外,更严格的CAFC法规目标,正在加速传统动力向混动转型。
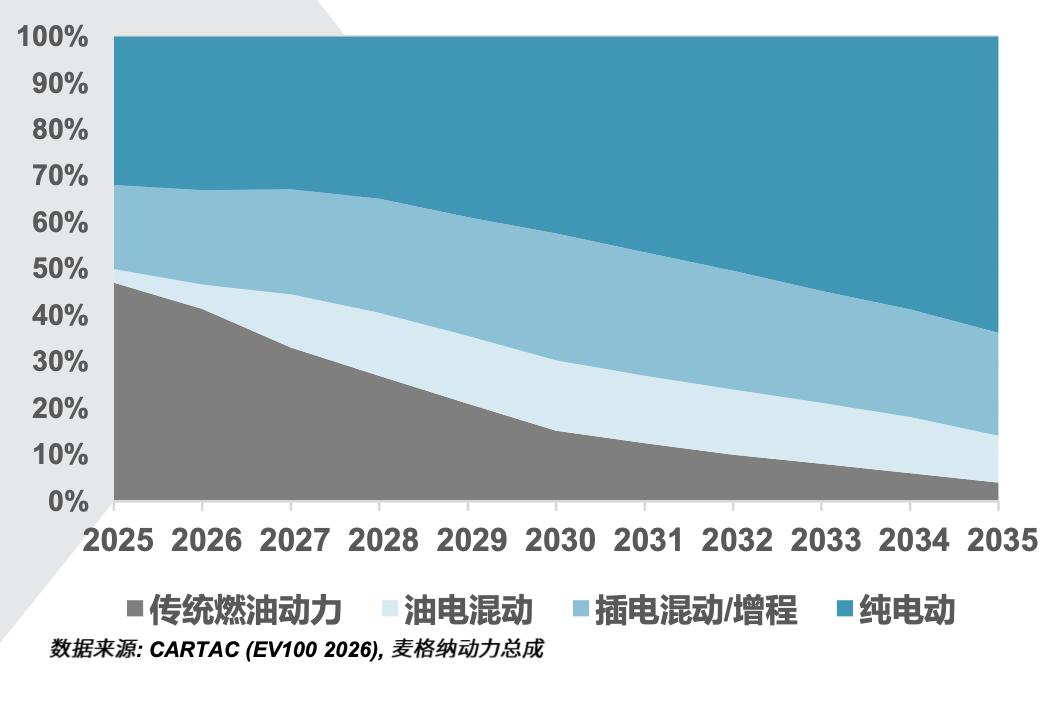
与之相伴的是市场结构的变化。麦格纳给出的细分判断,纯电和增程的增长集中在大型与豪华车市场,插混和油电混动更多在入门级、大众级市场找到机会,越野车和皮卡成为新的增长热点。
言下之意,未来没有一条放之四海皆准的路线,『细分市场+动力路线』的双重特征,要求供应商备足产品面。而对零部件企业来说,将动力总成的选择权交还给了客户,覆盖更多路线,这样供应商才更不容易错过订单。
混动布局,从订单开始
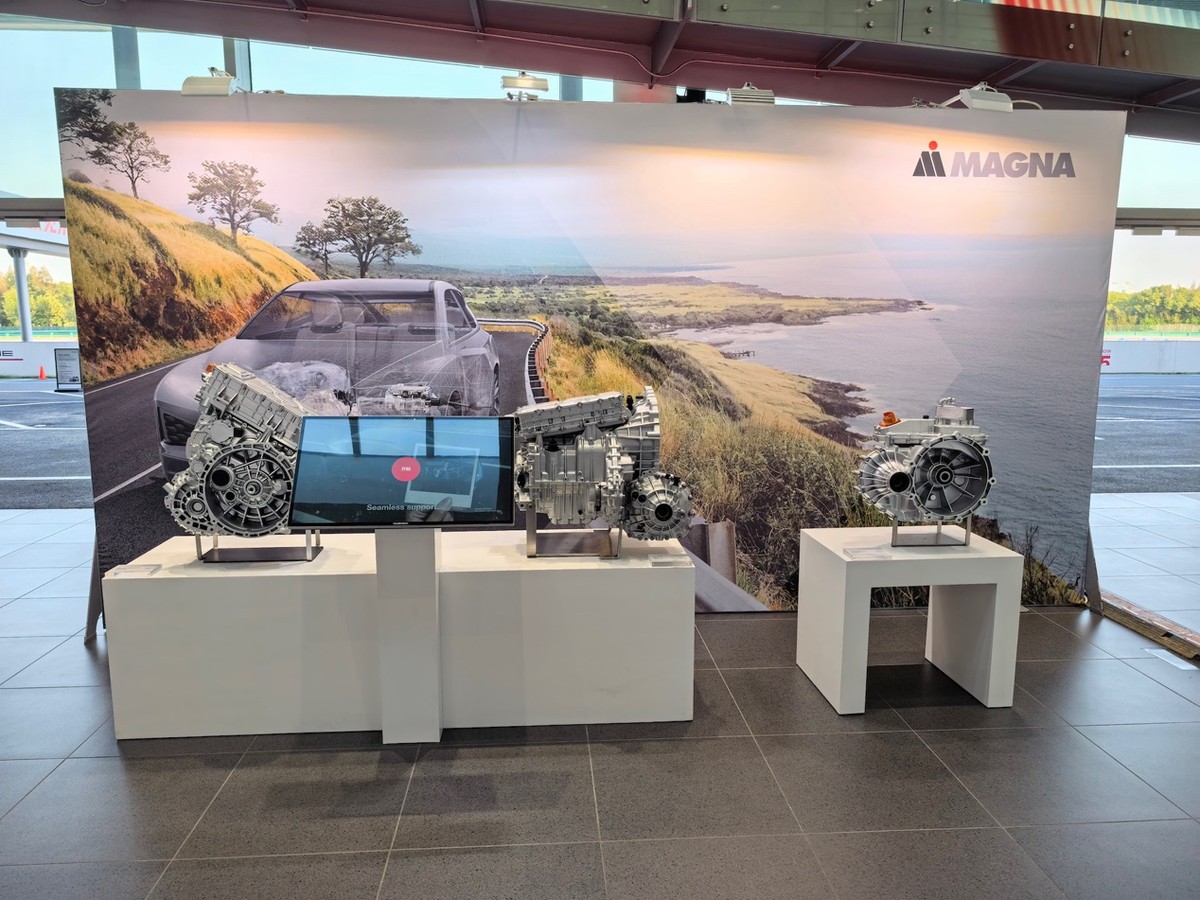
麦格纳专用混动驱动系统DHD系列产品
麦格纳在混动上的动作,要从一份订单说起。
2024年11月,麦格纳斩获首个专用混动驱动系统订单,买家是中国某头部汽车制造商。主角是DHD Duo,一套纵置前驱方案,双电机加多挡位设计,跑在800V高压平台上,配合犬齿离合器技术,无需修改车身结构就能装进多种车型。
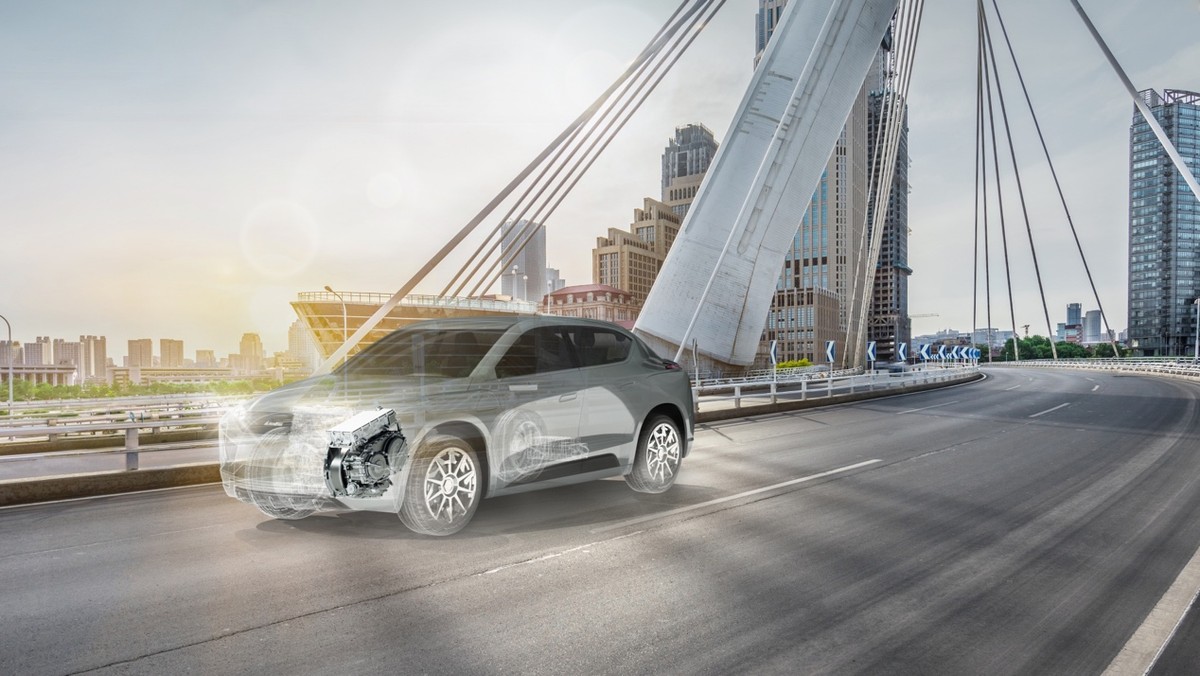
麦格纳专用混动驱动系统DHD Duo系列产品示意图
产品本身有讲究。DHD Duo采用可扩展架构,覆盖B级到E级车型,SUV、皮卡、轻型客车都在射程之内,P1+P3、P2+P3乃至增程式都能切换,纯电、串联、并联几种模式按需调用。按照麦格纳的说法,它填补了纵置前驱多挡位800V混动变速器市场的空白,并于2025年第三季度在南昌工厂投产。
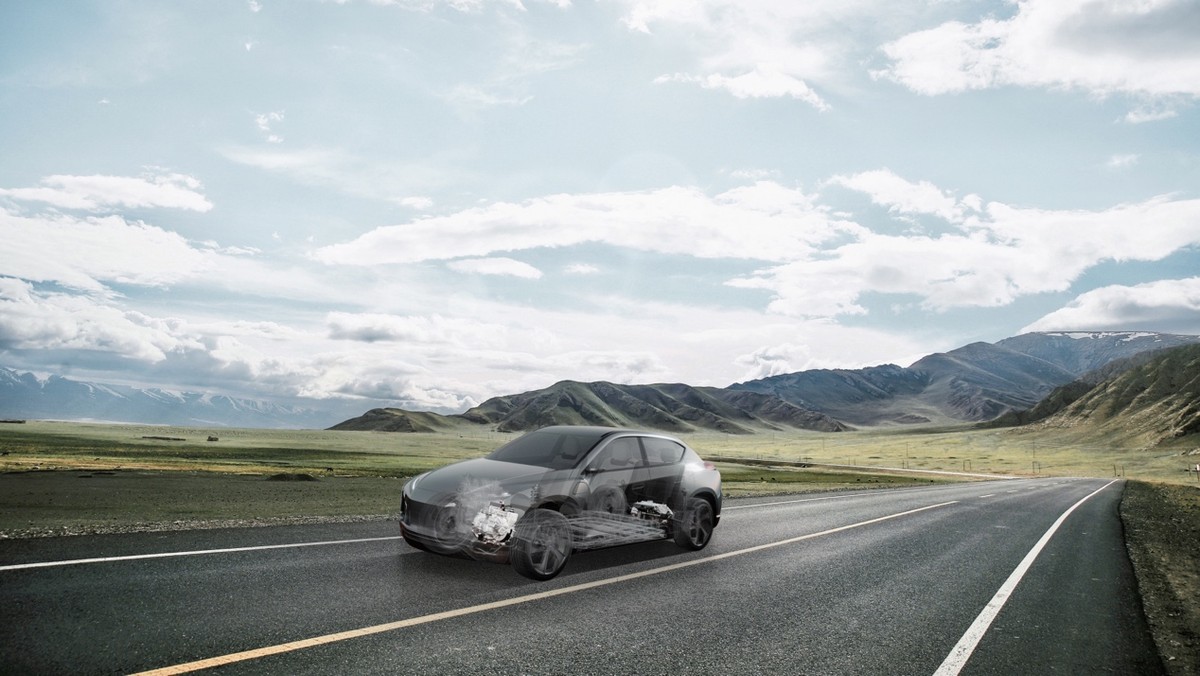
麦格纳专用混动驱动系统DHD REX产品示意图
半年后,麦格纳又补上一块拼图。2026年3月,DHD REX增程式专用混动驱动系统发布,专为增程式电动车打造,单电机架构,支持纯电行驶、高效增程发电和可选的并联混动模式,覆盖B级到E级平台,同样支持全驱布局。相比DHD Duo,DHD REX把成本和复杂度压了下来,作为前者的补充,对应另一批更在意价格的客户。
至此,麦格纳的混动产品线覆盖纵置、横置与增程三种形态。
800V定点,芜湖落子
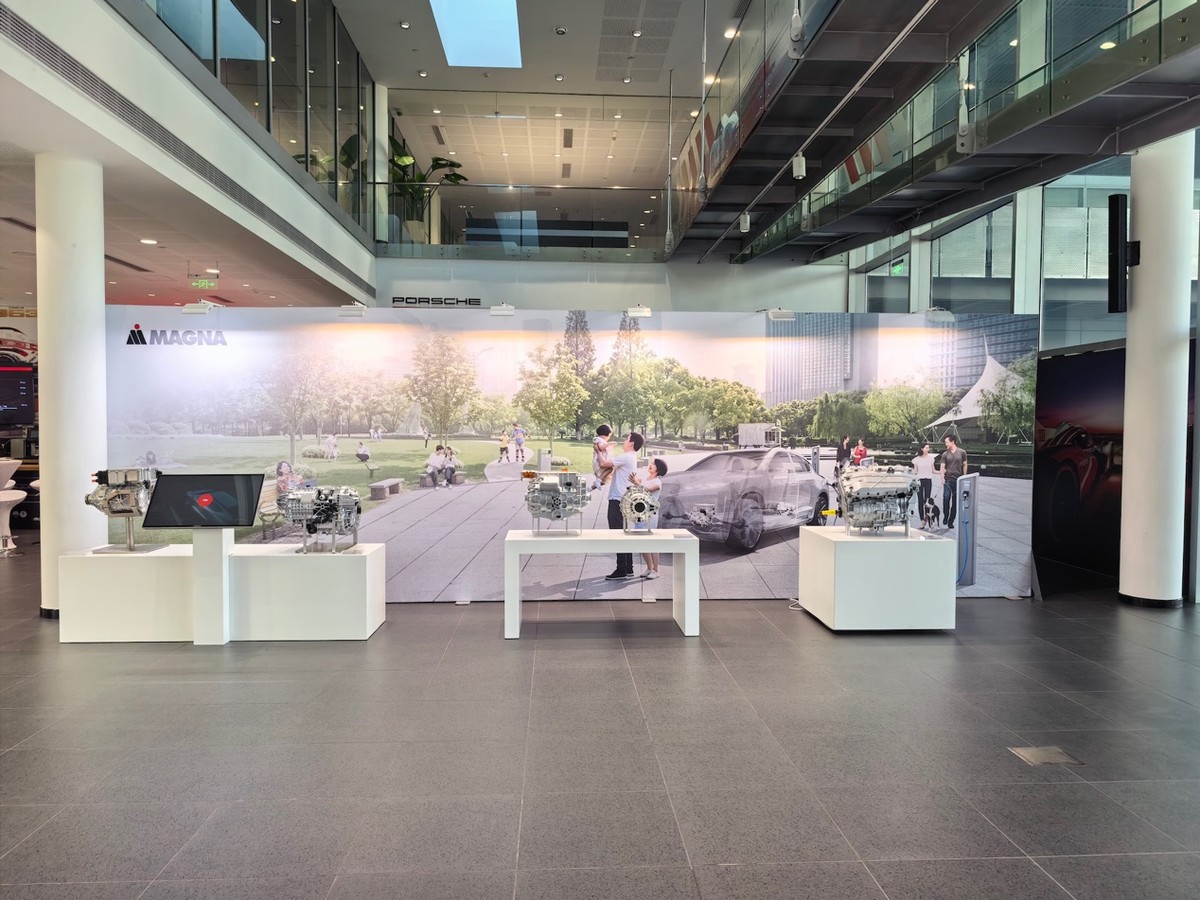
麦格纳电驱系列产品
混动之外,纯电路线同步提速。
2026年7月,麦格纳宣布获得奇瑞800V电驱动系统项目定点,一套250千瓦的800V两挡电驱动系统,采用高度集成的紧凑设计,基于模块化电动产品平台开发,既能适配多种电动车型,也能装进全球化车型平台,投产之处正是芜湖新工厂。
而芜湖的投资早一年就已敲定。2025年11月,麦格纳宣布在芜湖鸠江经济开发区新设工厂,以租赁方式运营,占地约1.5万平方米,投产后预计带来约200个就业岗位,先为奇瑞配套供应电驱动系统,再面向更多客户。选址芜湖,显然看中的是当地产业基础,也离客户更近。
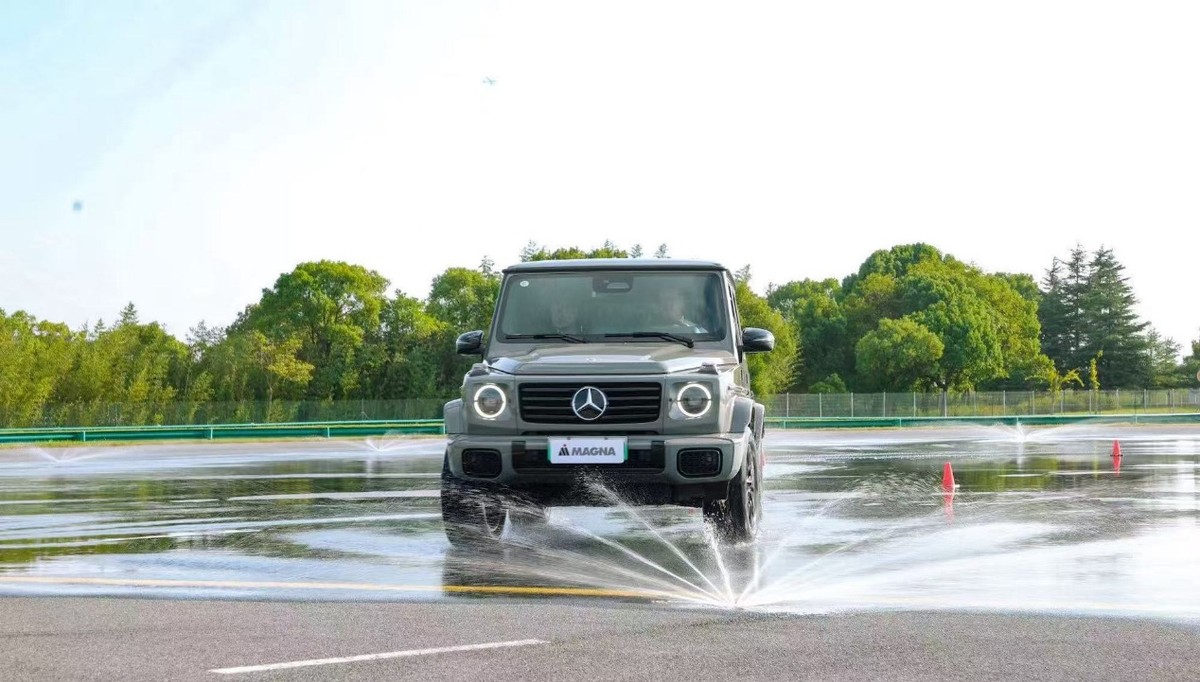
奔驰纯电G580,搭载麦格纳双电机电驱动系统
本地化的回报写进了数字里。麦格纳披露,2024年其在中国实现销售额56亿美元,其中约60%来自中国本土车企。深耕中国二十余年,麦格纳的客户结构已经生变,从以服务外资品牌为主,转向深度绑定自主品牌的新能源产品周期。
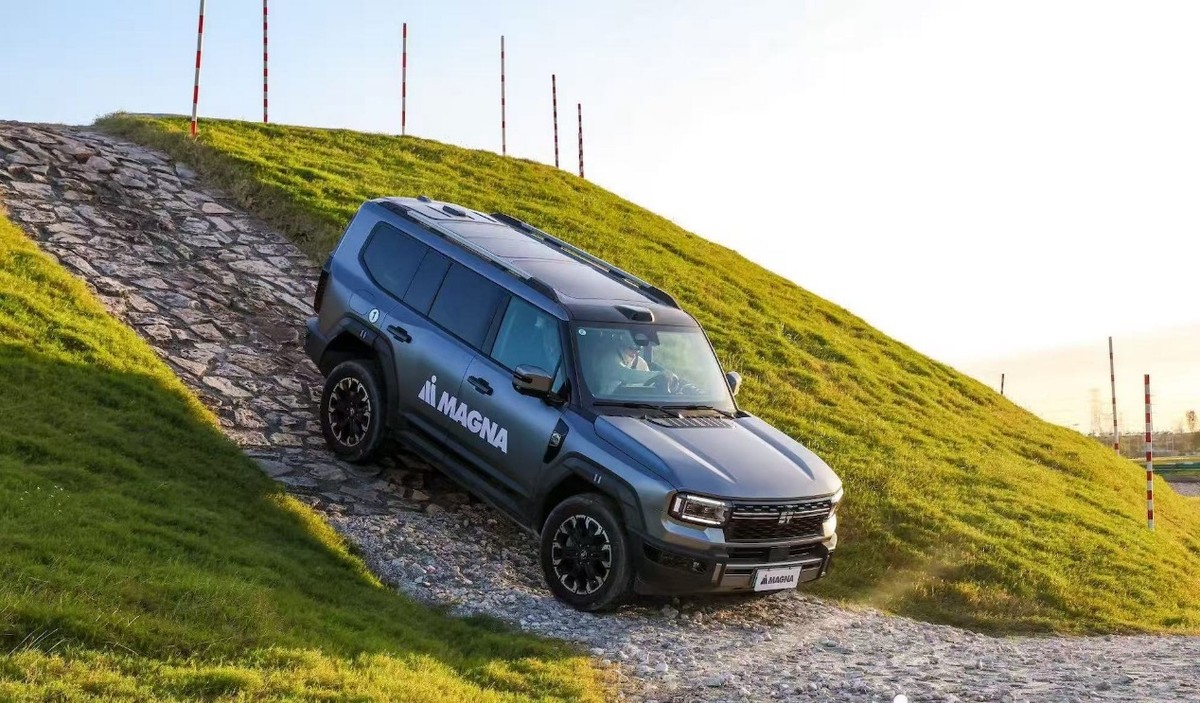
捷途G700,搭载麦格纳专用混动驱动系统DHD Duo
越野与增程,双线并进
产品组合之外,麦格纳押注两个具体场景。
其一是越野。演讲稿展示了一套面向非承载式车身的方案:前桥用纵置专用混动DHD Duo Inline,后桥配2挡高功率电驱动系统,跑在800V平台上,综合功率不低于600千瓦,综合扭矩不低于1150牛·米,可选电子差速锁与电子限滑差速器。为适应越野工况,电机采用油冷技术,后驱系统可断开,执行机构按需工作。
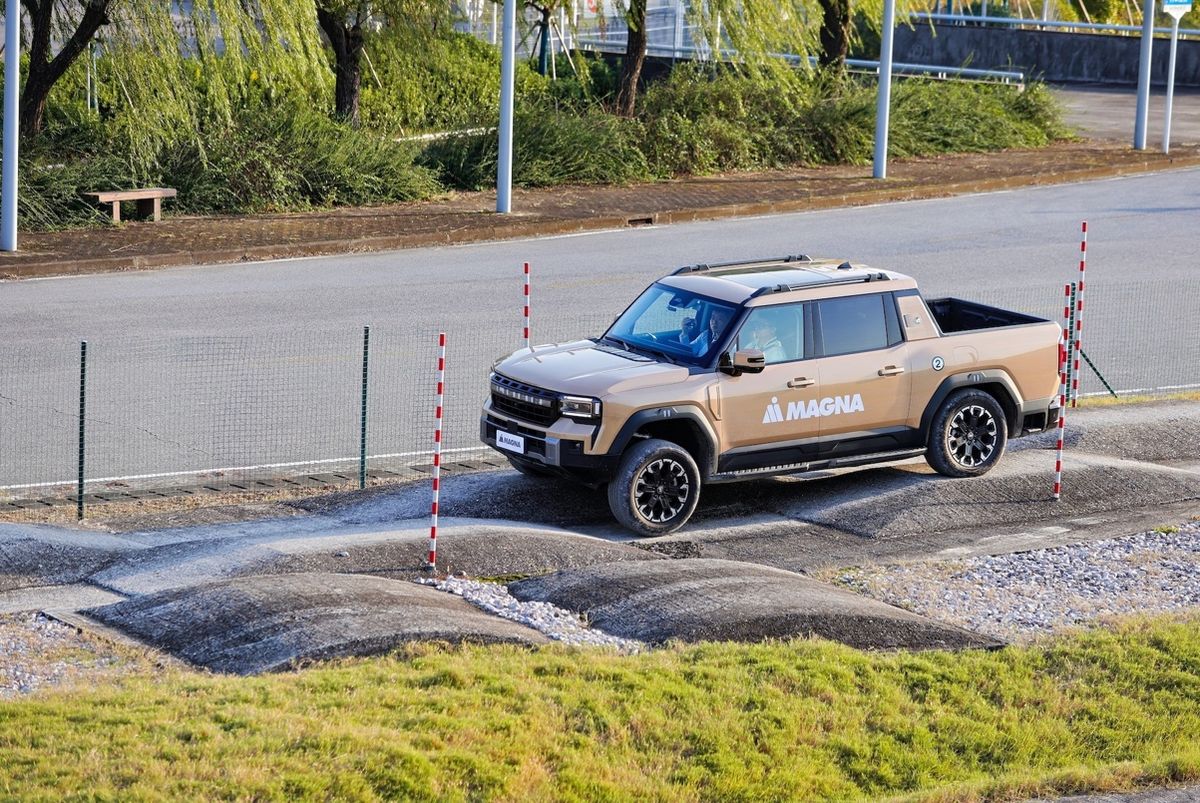
捷途 F700,搭载麦格纳专用混动驱动系统 DHD Duo Inline
其二是增程。
麦格纳的思路是DHD REX加电驱家族的自由组合,轿车配多合一电驱,SUV配高功率电驱,兼容400V与800V架构,支持电动四驱、串联混动和可选的并联混动。整个方案基于量产验证过的技术搭建,零部件高度复用,开发投入、成本与项目风险被摊薄。
把两个场景放在一起看,不难发现,麦格纳盯上的是同一类客户,对动力要求高、对可靠性较真的越野与长途用户。增程解决里程焦虑,混动电四驱解决脱困能力,两条路线都指向SUV与皮卡的增量市场。
量产底蕴,指向2030
当我们把时间轴拉长就会发现,麦格纳的底气来自制造端。
据悉,麦格纳动力总成累计生产超过2100万台变速器,DCT的全球累计销量同样超过2100万台,中国市场累计销售达650万台。齿轴、壳体、冲压件、电机、逆变器等核心零部件,麦格纳选择自己掌控生产,品质一致性因此更有保障。
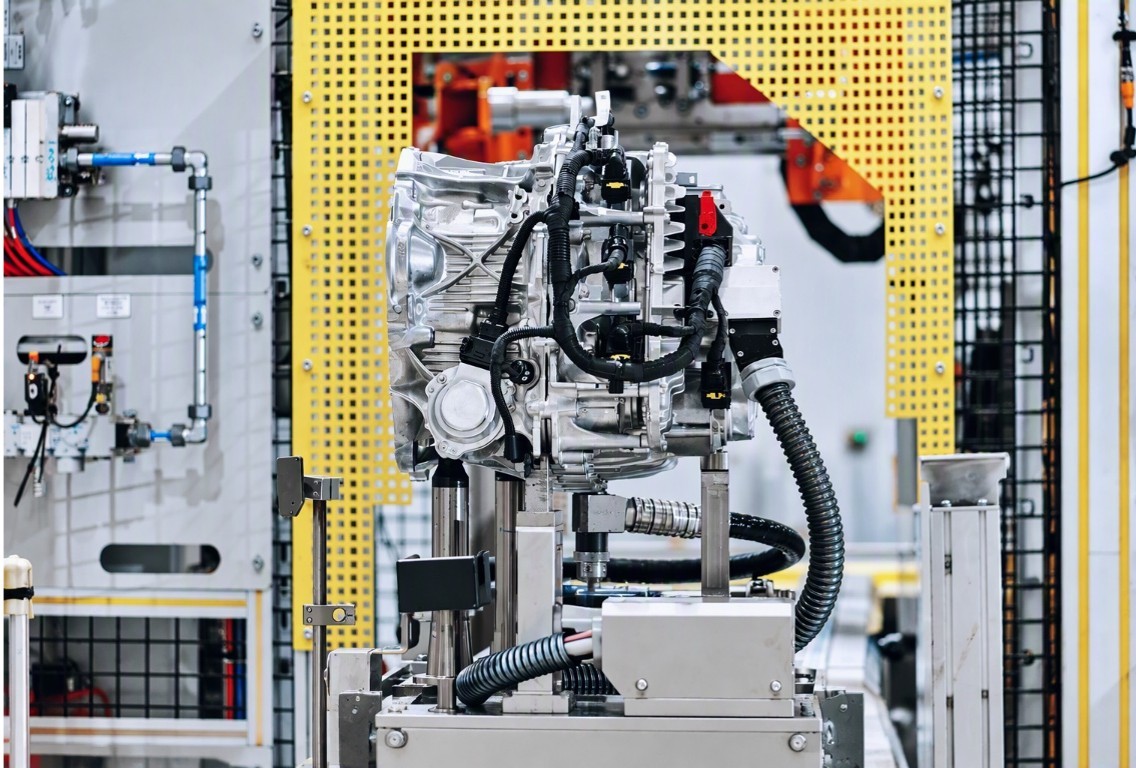
麦格纳的变速器制造产线
此外,全球网络同样在背后发力。截至2026年第二季度,麦格纳动力总成在11个国家或地区拥有41个运营机构,亚洲制造据点覆盖常州、南昌、芜湖以及合资伙伴所在的牙山、仁川、南京,工程团队分布在上海、东京、班加罗尔等地。
值得注意的是,依托全球互联的工程网络,麦格纳在部分产品的研发上,已经实现了从概念到开发直至量产,只需18个月的超高效率。
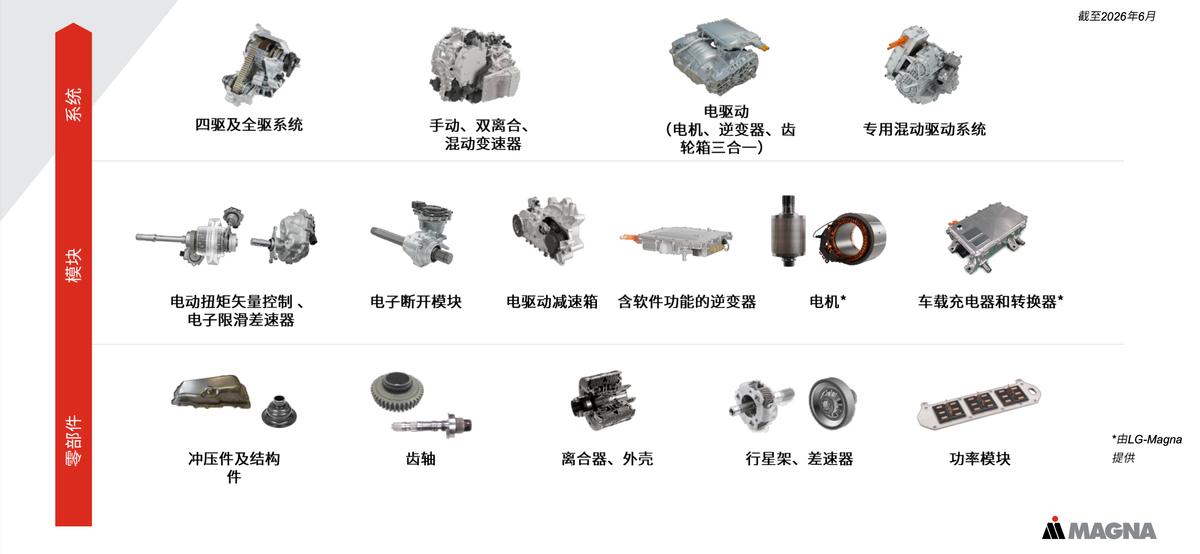
我们同时注意到,麦格纳的技术储备并不集中在单一路线。
比如,电机端在探索高速电机、低稀土乃至无稀土磁体与油冷方案;功率电子端在做高度集成的逆变器,以及适配400V、800V平台的硅基、碳化硅功率模块;软件端则是AI赋能的电机与传动控制、NVH优化和故障安全策略。
储备与当下的产品线形成呼应,无论市场最终倒向哪条动力路线,麦格纳手里都握着对应的牌。
祺有此理
回看麦格纳近几年的节奏,脉络清晰:用DHD系列铺混动,用800V电驱动攻纯电,用芜湖工厂贴紧客户,用制造与工程网络兜底。
多元路线谈不上赌,更像递一份多选题的参考答案。
好处显而易见,客户不用迁就供应商,按自己的产品规划挑零件。放在当下节点,多元投入有其合理性。动力总成的未来越是看不清,供应商越要把选择权握在自己手里。最终决定成败的,仍是量产质量、成本控制与客户关系。
至少从订单节奏看,麦格纳的中国故事还在往好的方向写。