每100颗电芯有35颗过不了关,宁德时代全固态电池为何仍在中试

福冈县苅田町有一块28万平方米的地。丰田原本打算在这里放下首套固态电池生产线,结果2025年一年之内,这个项目推迟了两回。社长佐藤恒治还专门表态:这块地的重要性不会有任何变化。
地还在,电池没来。丰田2006年就开始研发固态电池,攥着1000多项专利,量产时间表却一推再推,最新落在了2028年。
不止丰田。截至2026年,中日韩全军覆没,全球没有一家企业实现全固态电池规模化量产。布局了十多年,它到底卡在了哪儿?
从2006年押到2028年,三国还站在门口
先说为什么人人都想要它。今天电动车里的锂电池,正负极之间灌的是液态电解液,主要成分是易燃的有机溶剂。电池一旦热失控,烧起来的就是它。
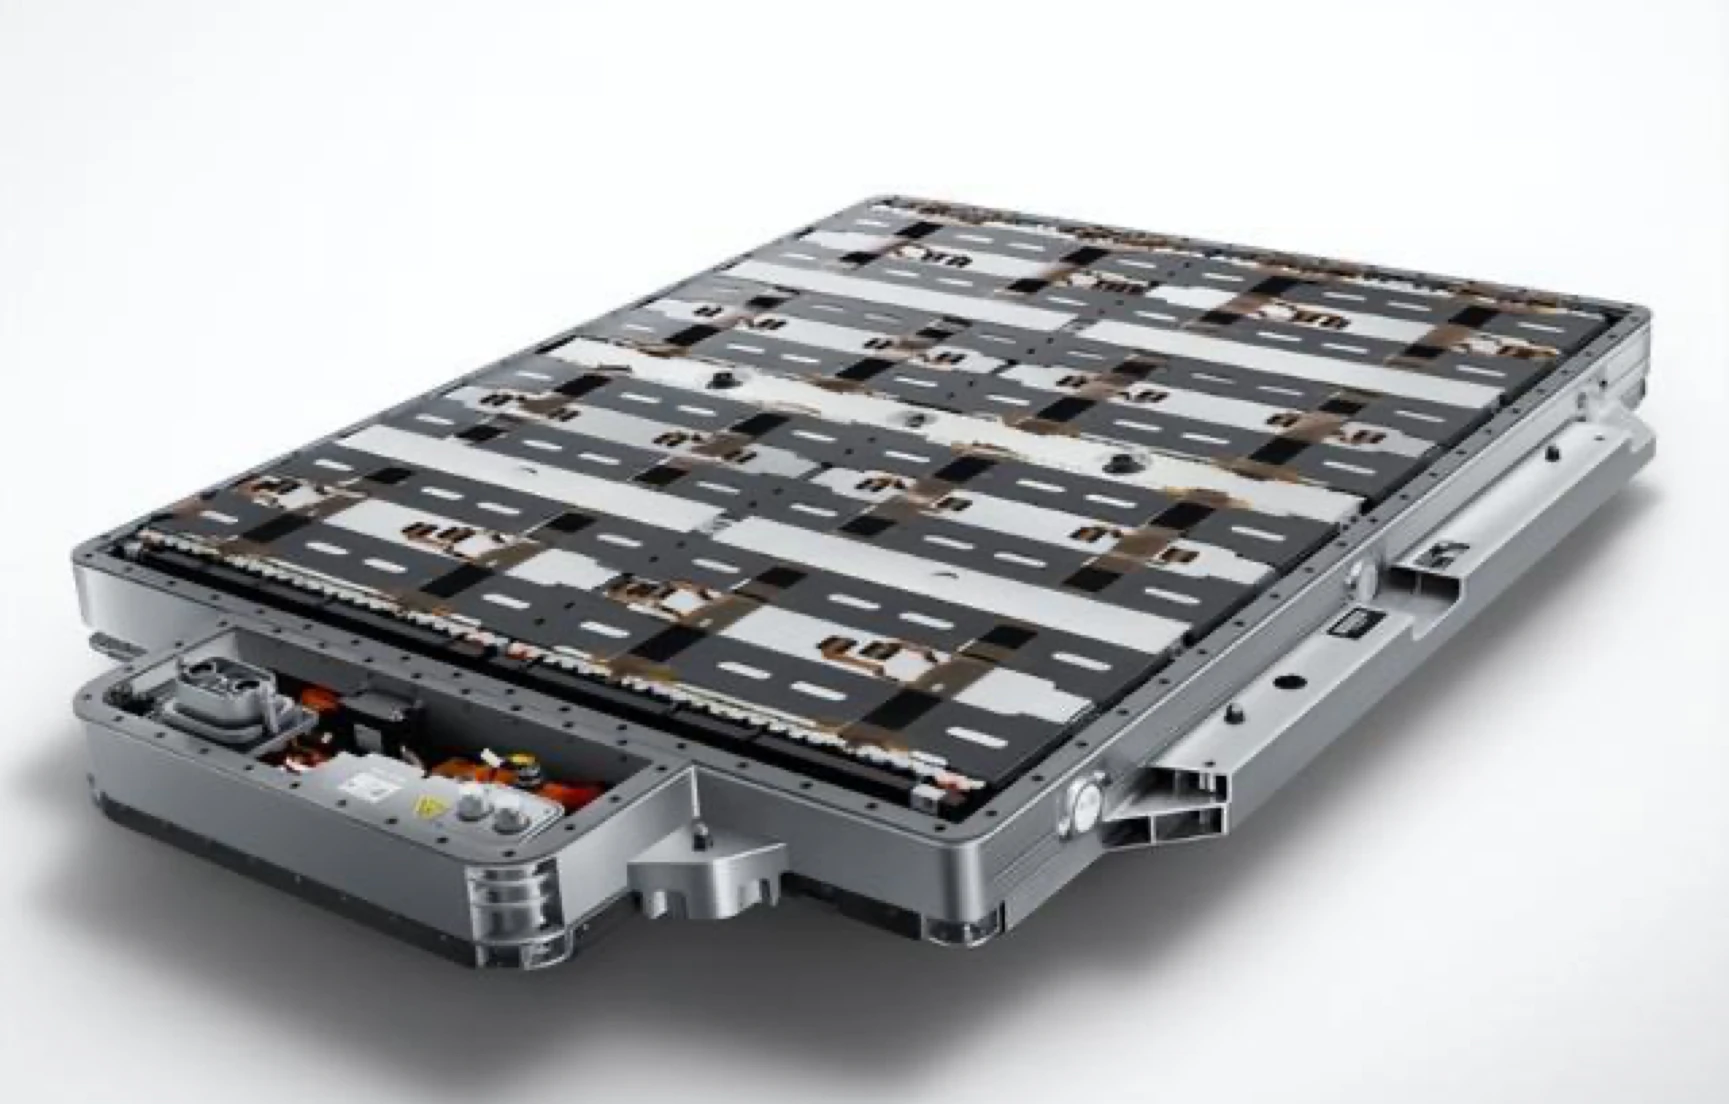
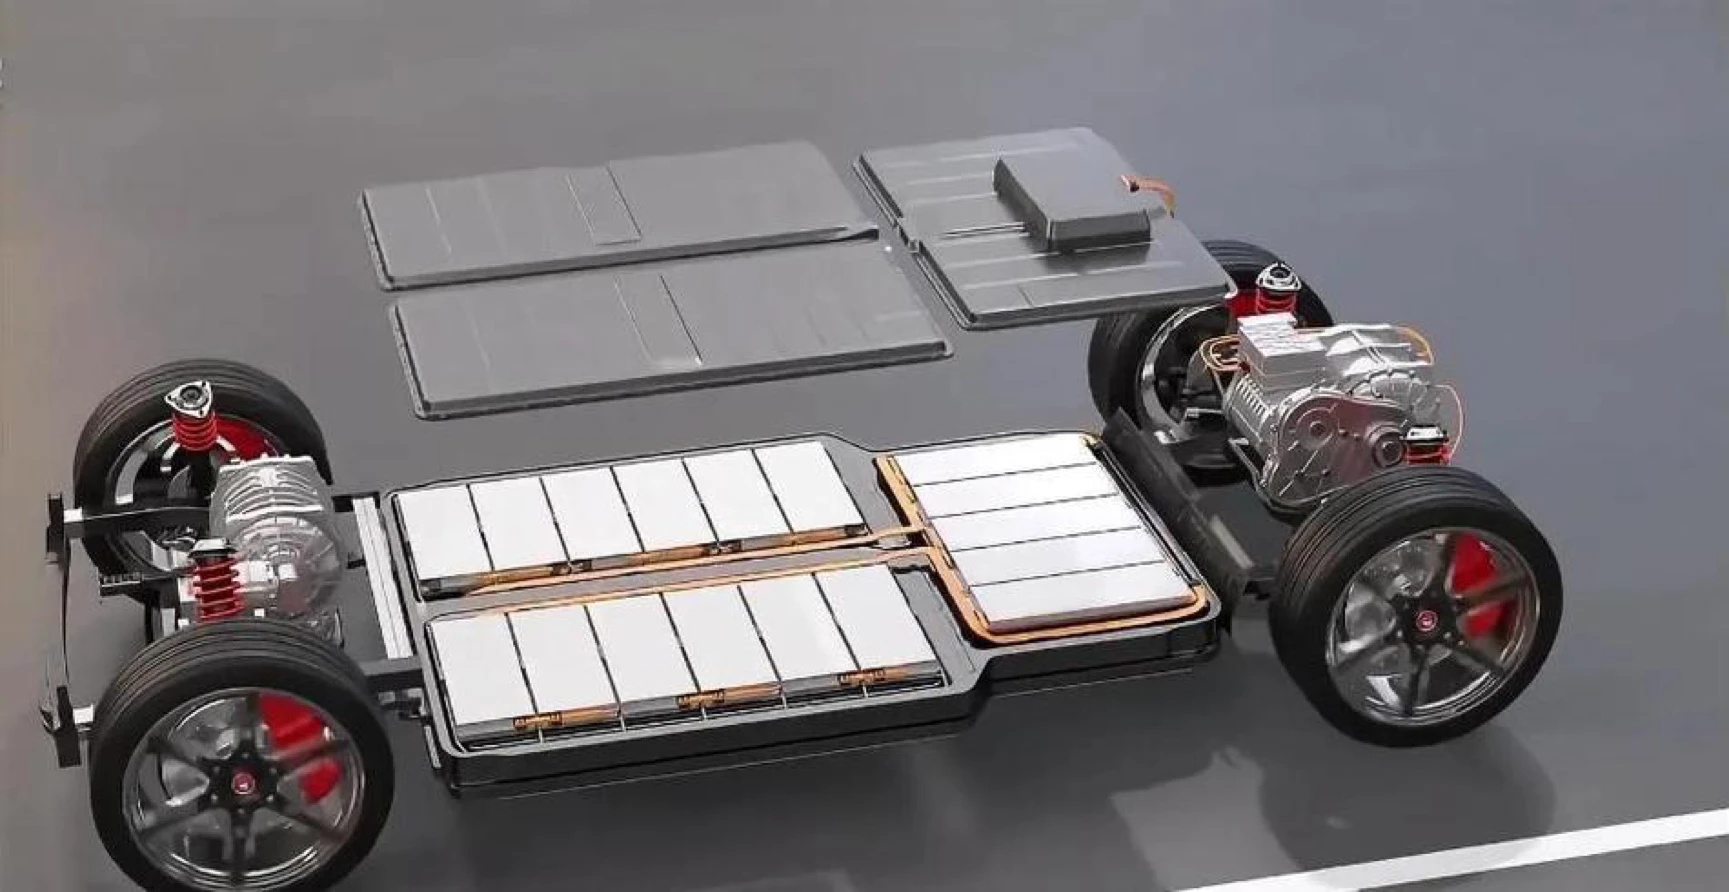
全固态电池把电解液和隔膜换成一层固体。固体不烧,安全性从根上提高;它还能配锂金属负极,同样大的电池包能多装不少电。翻成车主的话,就是不怕自燃、跑得更远。
日本下注最早,下得也最重。丰田从2006年起步,日本经济产业省的绿色创新基金后来把对固态电池项目的支持额度上调到1518亿日元。
车企和国家一起推,时间表还是一轮轮往后挪。2026年2月,丰田把原定2026年的量产计划推到2028年。理由说得很直白:电动车需求低于预期,从实验室到规模化量产之间,隔着一道巨大的工程化鸿沟。
韩国的口号喊得最响。2023年,韩国宣布到2030年计划投入20万亿韩元,公私一起出钱,目标是成为全球第一个把固态电池商业化的国家。
计划很激进,落到企业身上却磕磕绊绊。据报道,现代汽车因电极涂布均匀性难题,量产时间延后到了2030年。
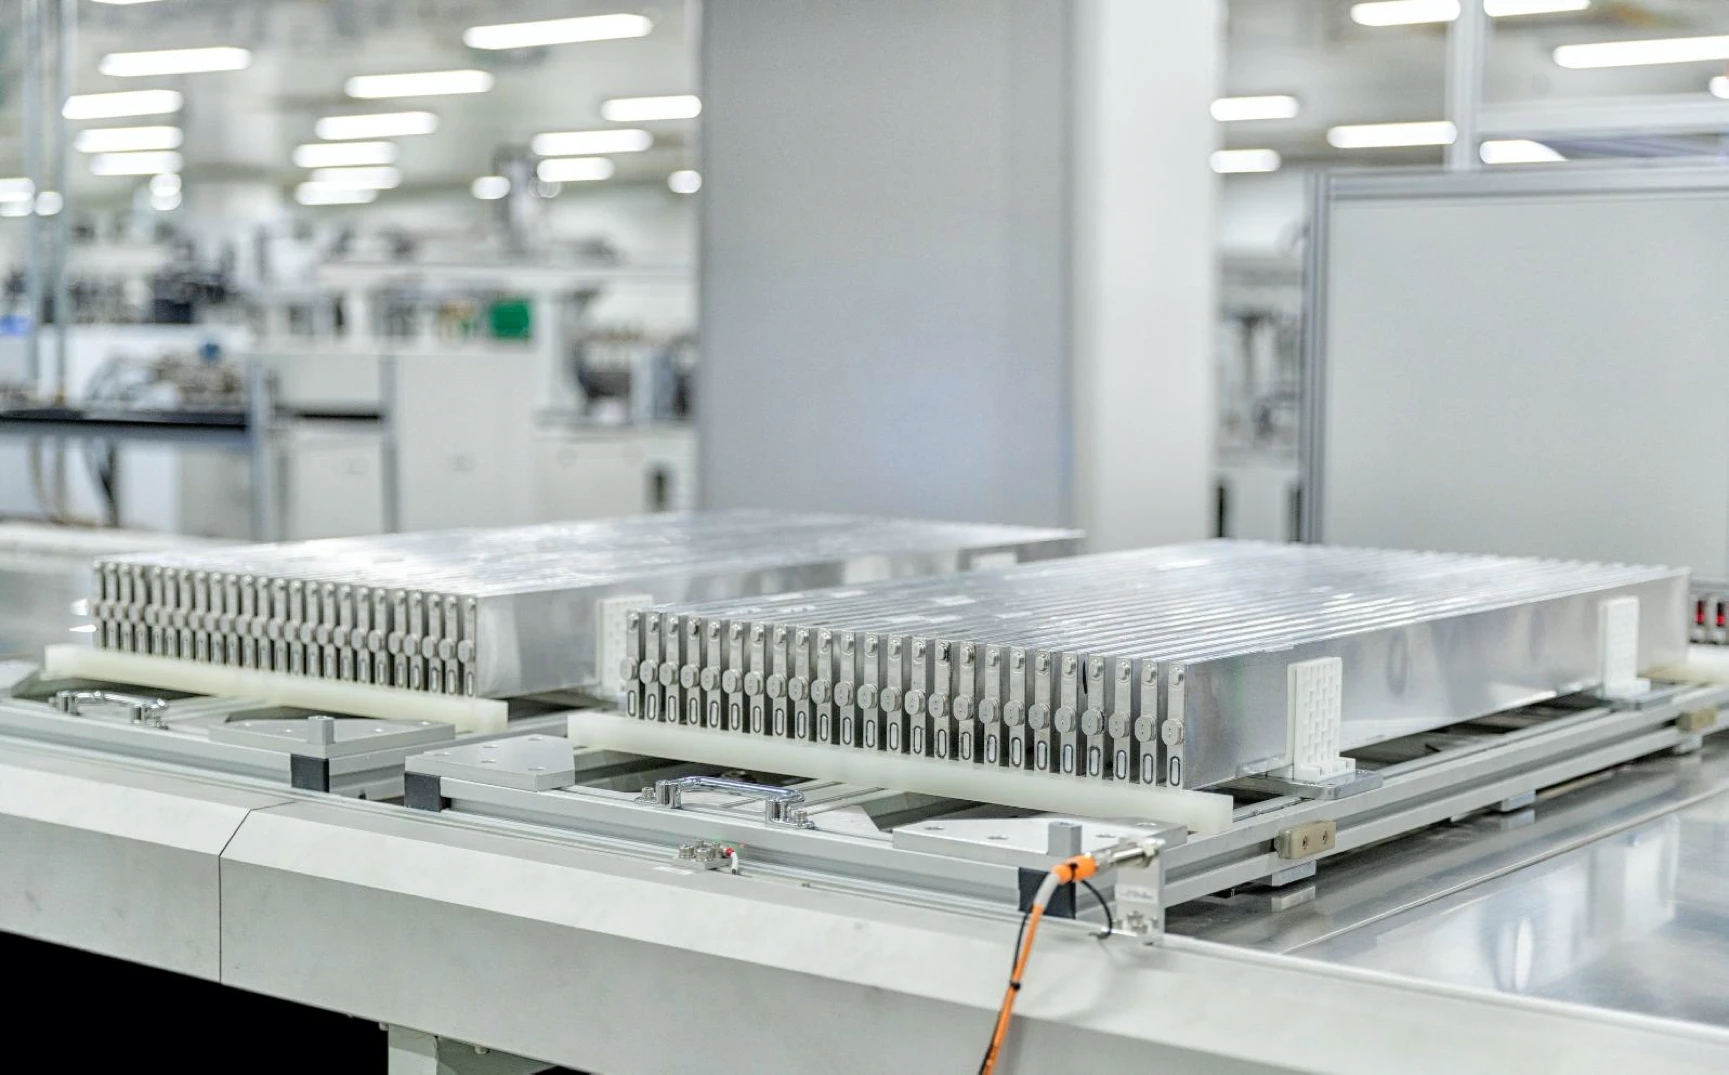
电极涂布的均匀性,听上去只是工艺里的一个环节,却足以把一家车企的时间表拖后好几年。
中国选了一条更务实的路。2024年5月有报道称,中国或将投入约60亿元支持全固态电池研发,宁德时代、比亚迪等企业或获支持,具体金额尚未最终确定。
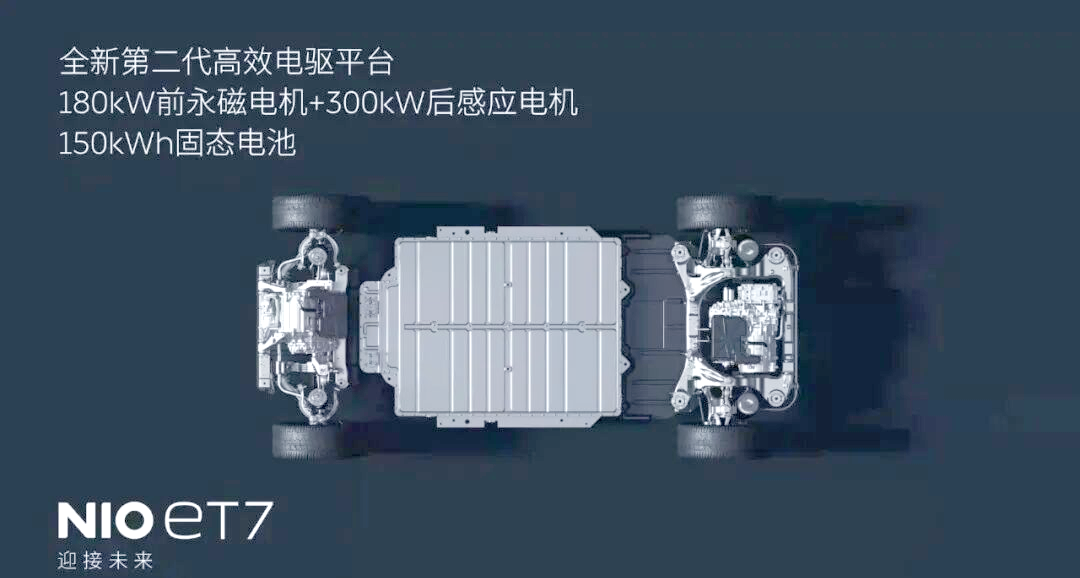
它已经规模装车,也在实际应用中积累数据,但只是过渡款,算不上全固态量产。三国路线不同,但全固态均尚未实现规模化量产。为什么偏偏卡在门口?得从电池最底层的那件事说起。
锂离子进了固体,跑不动也贴不牢
电池充电放电,说白了就是锂离子在正负极之间来回跑。在液态电解液里,它像在泳池里游泳,四面八方都是通路。
换成固体,就像从泳池跳进了沙坑,只能在致密的晶格缝隙里一点点往前挤。衡量跑得快不快的指标叫离子电导率,这是全固态的第一道坎。
三条主流路线在这道坎上差得很远。硫化物最快,室温下能到10⁻² S/cm,跟液态电解液是同一个量级。
氧化物落在10⁻⁶到10⁻³之间,好的勉强能用,差的比液态慢上万倍。聚合物最慢,必须加热才能正常干活。
跑得慢的后果很直接:离子走不动,内阻就大,充电时发热,大电流放不出来,快充和加速都受限制。
世界上真有人硬着头皮用过。2011年,法国Bolloré集团把聚合物全固态电池装进巴黎的Autolib共享电动车,电池得持续加热到60℃以上,续航250公里。
车还没开,先得给电池暖身,等于随车背着一个保温箱,耗的还是自己的电。它证明了全固态能上路,也证明了这条路要付多大代价。
第二道坎在界面上。液态电解液会流动,能渗进电极的每一道细缝。氧化物电解质本质上是陶瓷,硬而脆,和电极贴在一起,微观上总留着缝隙,界面阻抗居高不下,电池用着用着容量就往下掉。
这正是中国先走半固态的原因。那点液态电解液,干的就是润湿界面的活,把硬碰硬的两块固体泡软、填平。代价也明摆着:液体留着,安全性和能量密度的提升就打了折扣。
两道坎摆在一起,想要离子跑得快、又不靠液体帮忙,就只能选硫化物。丰田押的是它,韩国电池企业主攻它,宁德时代的全固态中试线走的也是它。偏偏这条跑得最快的路,最难造。
实验室造得出,产线算不过账
硫化物电解质有个要命的脾气:怕水。空气里只要有一点点水分,它就会水解,放出剧毒的硫化氢。
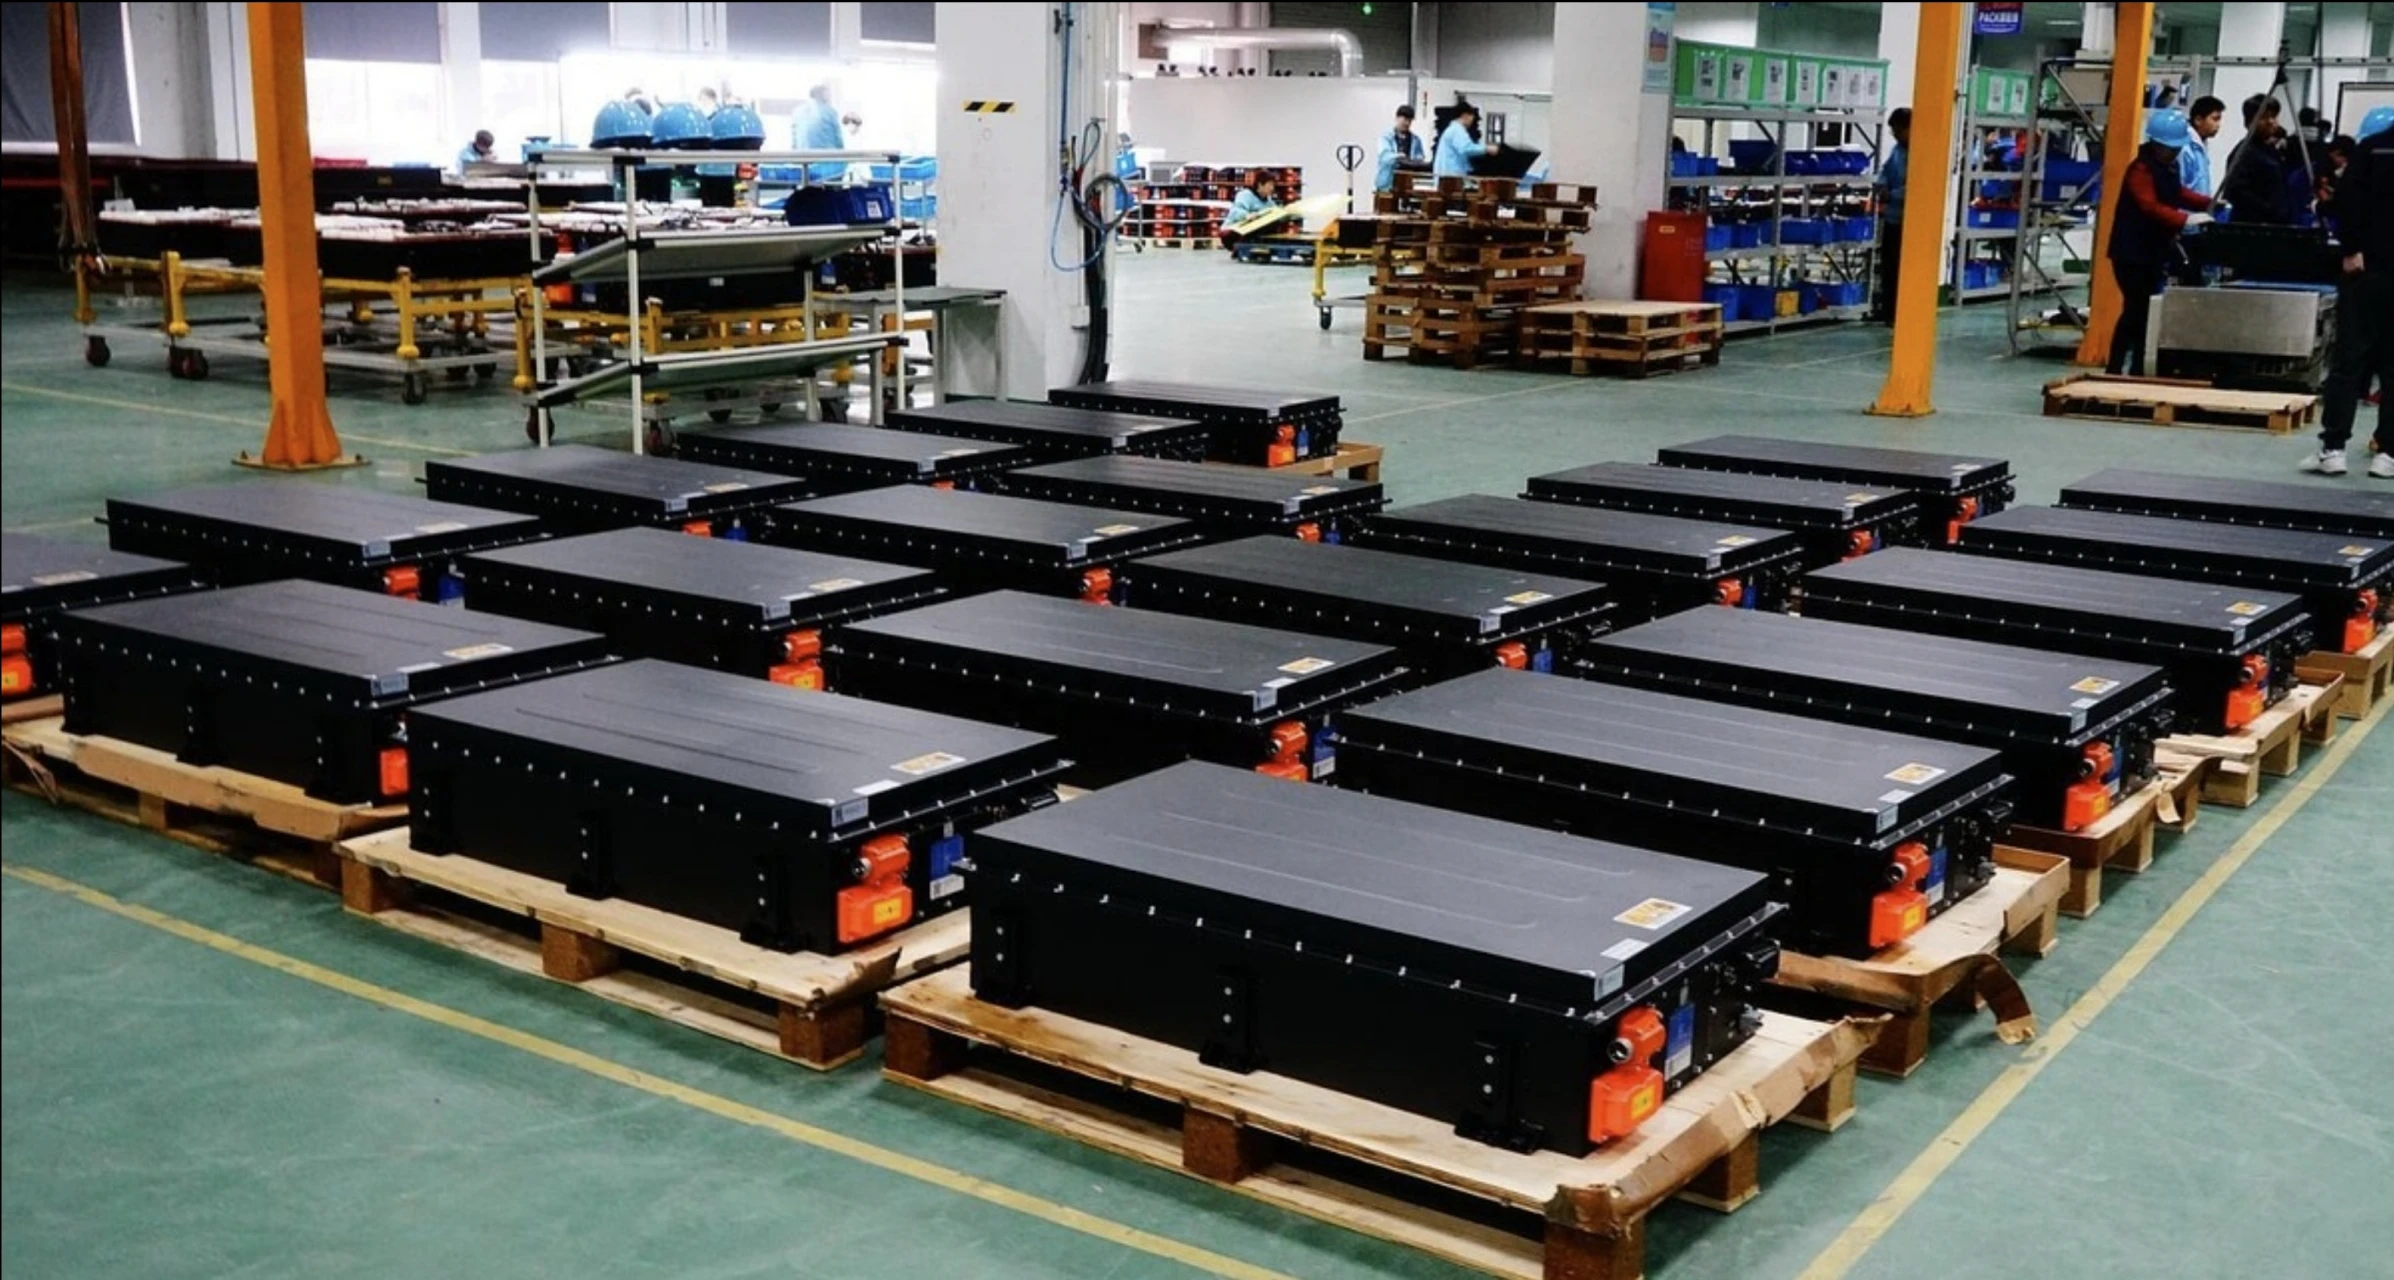
所以整条生产线必须做到绝对干燥,车间里充满惰性气体,储存和运输也一样讲究。实验室里几克几克地做,手套箱就能伺候;放大到一颗颗电芯地造,难度成倍往上翻。
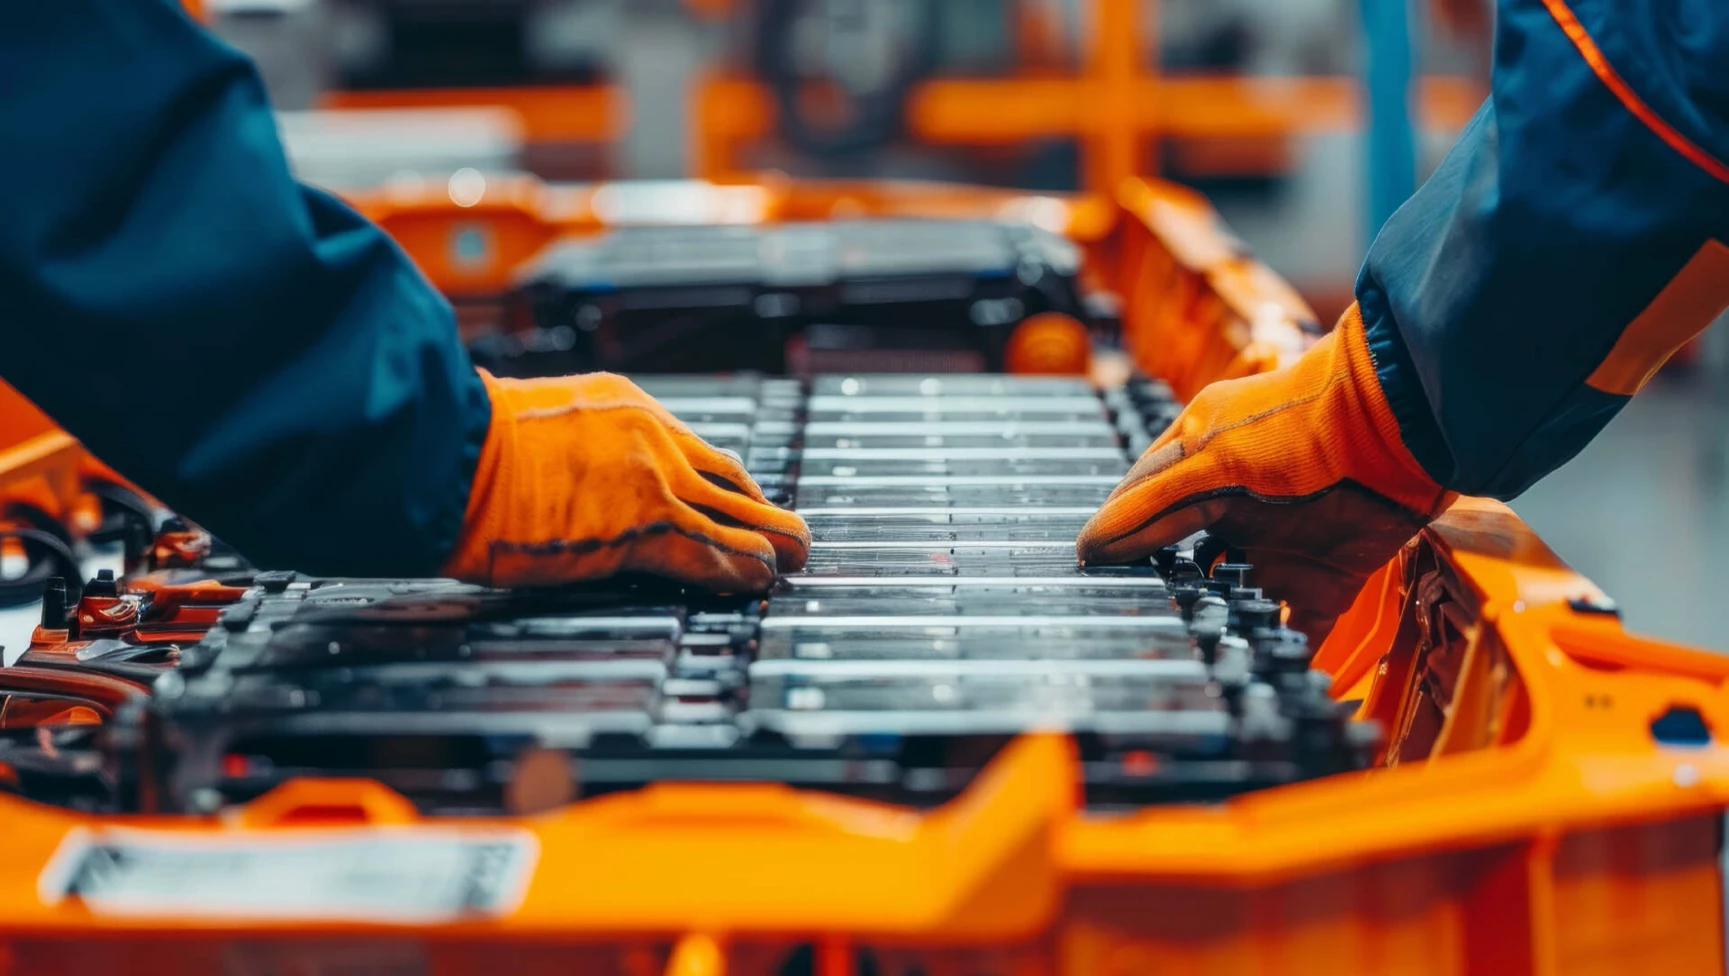
2025年5月,宁德时代在合肥投产了硫化物全固态电池中试线,良率约65%。换成大白话,每造100颗电芯,有35颗过不了关。良率卡在这里,产线越大,报废越多,规模反而放大了亏损。
更大的一笔账在原料上。以锂磷硫氯体系为例,硫化锂在电解质成本里占到82%。它2026年9月的价格约130万元一吨,比液态电解液的核心原料六氟磷酸锂(约11万元一吨)贵十倍以上。
原料贵,最后都摊在电芯上。眼下全固态电芯大约1.6到2.2元每瓦时,磷酸铁锂电芯已经降到0.39到0.5元。装同样多的电要多掏三到五倍的钱,哪家车企敢装进走量车型?
所以真正懂行的人,反而最沉得住气。2023年,宁德时代首席科学家吴凯在行业峰会上说,眼下宣布未来两年全固态电池就会上车的,"基本上都是忽悠的"。
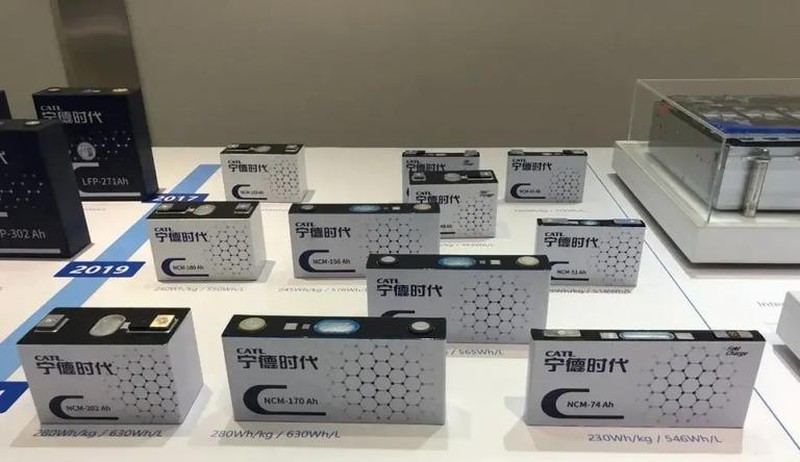
2026年3月,中国科学院院士欧阳明高判断,2026到2027年全固态电池会开始小批量上车测试,但谨慎起见还不宜对外销售。它可能要经过三代产品才能到相对完美的状态,推广不宜操之过急。
账难算,也有人一笔一笔往下算。国轩高科就给出过降本的测算思路:硫化锂和固态电解质的价格都得大幅下探,全固态电芯的成本才可能逼近主流水平。离这个目标,价格还差着相当长的一段距离。
中国的节奏眼下最快。宁德时代计划2027年小批量生产全固态;据公开报道,长安、广汽、奇瑞也定了2026到2027年前后的装车计划。这些都还是计划,原料在扩产、中试线在爬良率、硫化锂价格从高点往下走,降本仍取决于原料扩产、中试良率和工程化进展。
回到那个问题:布局十多年,为何还不能量产?锂离子在固体里跑不快,固体和电极贴不牢,跑得最快的硫化物要在无水无氧的车间里伺候,核心原料一吨上百万。几道坎叠在一起,只能靠时间和工程一点点磨平。
中日韩的全军覆没,覆没在量产门口,没有一家退场。福冈那28万平方米的地还留着,合肥的中试线还在一颗一颗地筛电芯。谁先把这几道坎迈过去,下一代动力电池的话语权就落在谁手里。
参考资料:
欧阳明高:早期固态电池不是"六边形战士" 上车不能操之过急.财新网
加速固态电池产业化.新华社(新华网)
知情人士:中国或将投入约60亿元鼓励全固态电池研发.中国日报
韩国计划到2030年投资20万亿韩元用于固态电池研发.36氪(转新浪财经)
全固态电池2027年装车倒计时,硫化锂价格仍是最后一公里.钛媒体