造车的干上拆报废车的活儿了,大众德国首条汽车拆解线正式投运

前两天我刷到一段画面,一个车库工人站在传送带前面,像拆积木一样把旧车的零部件分门别类。更离谱的是,这不是某个民间拆解点,而是大众在德国茨维考弄出来的首条汽车拆解线。你说这年头,造车厂最擅长的是造车,结果人家干上拆车的买卖,硬是把生产线换了个方向。
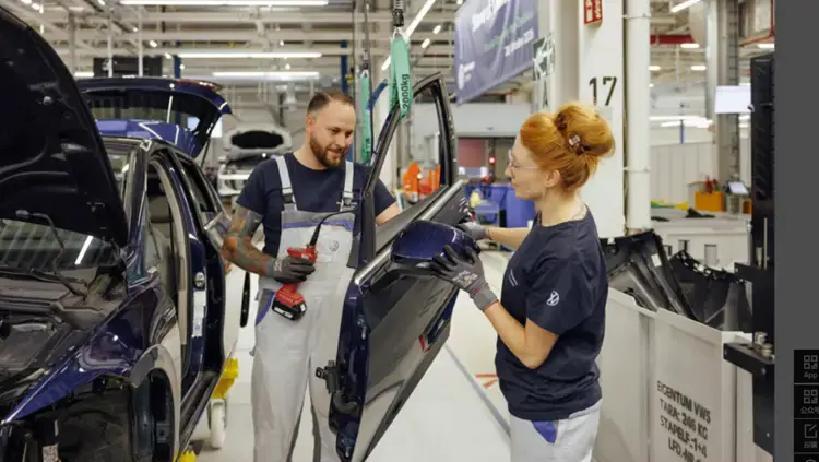
大众宣布这条位于德国茨维考的拆解线正式投入运行。它干的活不是卖车,不是装车,而是把旧车上有回收利用价值的零部件拆出来。最开始这条线主要拆一些实验车,但大众明确了方向,未来通过各种渠道回收的旧车,也会在这条产线上进行拆解回收。目标挺具体,每年拆掉4100辆车。
为什么大众会在自己最难的时候搞这套?欧洲车企这两年确实不轻松。裁员、关停工厂、现金流压力,这些词在新闻里反复出现。正常逻辑应该是先把造车业务稳住,再考虑别的。可大众偏偏反其道而行,给出的理由绕不开环保政策和成本核算。
国内的汽车报废拆解,大家都不陌生。很多时候是专门的报废拆解机构在做,车企通常不会亲自下场。原因也简单,拆解是一门很“土”的活,场地、资质、工艺、物流,全都要钱,还得跟地方监管对接。车企要的是规模化制造,不是长期经营拆解工厂。
可欧洲这套玩法不一样。按照欧盟的新规,从2032年起,新车使用的塑料中,至少要有15%来自回收再生原料。到了2036年,这个比例上调到25%。另外还有可回收比例方面的要求。政策的意思很直白,你要卖新车,就得用更多回收料,材料要更容易回收。
问题也同样直白。回收再生原料从哪来?从报废车拆出来,从回收体系里买来。对车企来说,最痛的就是不确定性和价格。你每年要用的回收材料越来越多,来源得稳定,质量得过关,成本得可控。要是都去找外部拆解机构买,账算下来未必划算,尤其在车企本来就压力大的时候。
所以大众的逻辑是,把关键环节往自己手里拿一部分。与其一直在外面花钱买拆出来的东西,不如自己建拆解线,自己拆,自己把回收利用价值的零部件和材料再往供应链里输送。你可以把它理解成一条新产线,但它产的不是新车零件,而是回收体系的“原材料”。
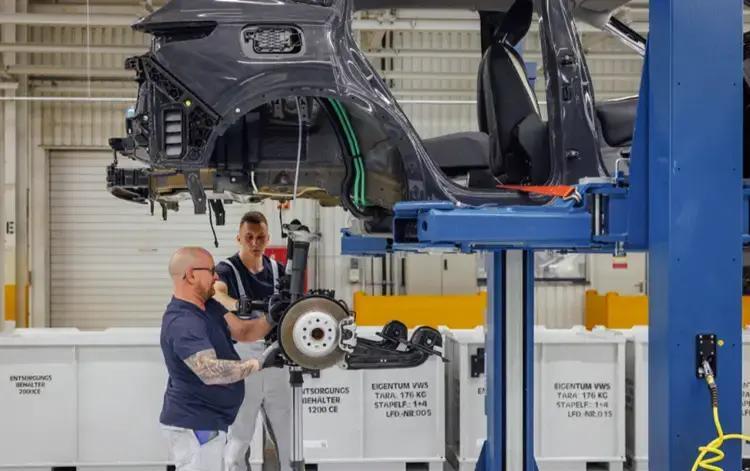
还有个现实因素,大众提到的拆解线投入运行,表面看是合规动作,深一点看也是盘活闲置产能。车企裁员和关工厂的时候,往往意味着某些设备闲着、场地空着、人员也需要重新安置。把闲置的制造能力转成拆解和回收的处理能力,至少能把岗位留住一部分。对于当地就业压力,这不是小事。
不过我得把话说在前头,这事儿也不是闭眼就能夸的。环保这件事,光看政策文字是不够的。拆解确实能提升材料再利用,但到底是不是更环保,需要看全流程的能耗、物流距离、分拣精度、再生料质量能不能达到标准。拆解线在德国做,零部件怎么回到再生工艺体系,运输和处理环节怎么控制,这些都是影响实际效果的变量。
但在讨论之前,先把“离谱”这两个字放一放,因为政策的逻辑不是凭空来的。欧盟这些年一直强调循环经济,车是大宗消费品,报废量本来就大。材料再利用比例越高,理论上越能减少原生材料开采和废弃物处理压力。你能否接受,取决于你对成本与效益的权重怎么打分。
现在大众已经迈出第一步,市场会怎么跟?文里也点到了一点,估计未来奔驰、宝马等欧洲厂商都会跟大众一样,自己去做车辆拆解回收。这不是“猜测式口嗨”,而是商业上很常见的路径。一个人先踩坑,后面的人自然会看坑深不深。政策逼得供应端必须更可控,车企自己动手的概率就会提高。
你别小看这个转向。传统车企的核心能力是制造和供应链管理。环保合规以前很多是外包给第三方来做,现在变成车企要把回收端纳入自己的供应链。听着像是多开一条业务线,实际是把企业从单纯生产者变成更复杂的循环体系参与者。
这时候很多人会问,中国这套到底行不行,欧洲又为什么要这么做。答案其实在两个系统的差异上。国内报废拆解市场已经成熟,但车企参与度不高,更多是通过合规流程与第三方体系衔接。欧洲的政策约束更细,而且对回收再生原料比例设了明确的时间表和比例目标。目标越细,外部采购越容易变成不确定性。车企在不确定性面前,通常会选择更可控的方式。
再说说更具体的目标数字。大众要拆掉每年4100辆车,这个量看起来不算巨大。可别忘了,这条线刚投入运行,主要先拆实验车。4100辆是一个起步规模,目的是验证拆解线的效率、回收利用价值的稳定性、以及拆解后的材料能否满足后续要求。等到体系跑顺了,才会去扩量。至少从公开信息看,当前重点是把产线跑通。
我个人在国企和外资的人力资源部门待过,见过不少“政策来了但业务得马上改”的场景。大家最常说的一句不是口号,是一句很实在的话:先把能做的做起来,把流程打通,把人员安置问题先解决。大众建拆解线,盘活闲置产能和就业岗位的考虑就很符合这种思路。尤其欧洲这几年裁员关厂频繁,企业对当地社会责任的敏感程度也更高。
当然,就算目的是就业,也会有人挑刺。比如,拆解与回收是否会被包装成形象工程?再比如,拆解线把一部分成本转移到车企内部,最后消费者买单会不会变成另一种方式?这些问题不是没道理,但至少目前公开信息里,大众的操作路径是明确的:建立拆解线、投入运行、以回收利用为目标、并对应欧盟回收材料比例要求。
说到这里,讨论就该落到一个更“落地”的层面:当环保政策把回收比例写进硬指标,车企就不能只靠嘴上合规。你得有来源、有流程、有产能。于是“拆车”从传统意义上的末端处理,变成了企业内部的中端环节。大众把拆解线放在德国茨维考,不只是地点选择,也是对供应链稳定性的考虑。
还有一个容易被忽略的点是材料闭环。旧车上回收出来的零部件和材料,并不是拆下来就结束了。塑料回收再生,要经过分类、清洗、再加工,再进入生产端。金属也类似。拆解线的价值就在于分拣质量和材料可追溯性。越是硬指标的政策,越要求企业能够证明材料来源和比例达标。外部买来的东西如果没法做到可追溯,车企就会更被动。
所以大众这波操作,表面是“造车企业干拆车”,本质是把可追溯、可控的回收端能力补齐。它让回收再生原料的供给不那么依赖外部市场波动,也让合规路径更清晰。至于是不是更环保,得看全流程数据,但至少在合规与成本控制上,它确实是在降低风险。
如果你问我这种转向对普通人意味着什么?对消费者来说,短期内未必立刻体现在车价上,因为公开信息里还没有看到直接的定价传导。但对从业者来说,拆解线意味着新的岗位需求和技能需求,不一定是传统工厂那一套。对当地社区来说,岗位稳定比什么都重要。
我也想把这件事放回到更大的社会语境里。很多人一提到裁员就觉得企业只会缩手。可大众至少在公开层面做的是扩一条业务线,用拆解回收去对冲部分不确定性。你说它是不是理想主义?不太像。它更像一种务实的生存方式,拿政策当方向盘,拿内部产能当备胎,能用的都用上。
当然,后续会不会有更多欧洲车企跟进,现在只能看新闻继续怎么写。可从政策时间表到企业行为的联动已经很明显。2032、2036这些节点把回收再生原料比例往上推,企业不去搭建对应能力,供应链迟早会卡壳。大众先做一步,至少能把自己放在更主动的位置上。
最后我想用一句北京话收一下气口:这年头车企也得学会过日子。造车是本行,拆车也是手艺。政策要你用回收材料,你不把拆解这口锅端到自己手里,就得一直在别人那儿看脸色买菜。大众把拆解线搬进自家体系,至少在逻辑上是对的,至于环保效果和成本账,得用数据来回话。