中国车市金九神话破灭背后:传统销量旺季失灵,车企价格战为何再也带不动销量?

秋风扫过车库水泥地,带着落叶的味道。拿着九月份的乘用车销量报表看着的时候觉得手中的热茶好像也变冷了。
今年九月的车市并没有按照预期的发展方向进行,本应该热火朝天的金秋十月却出现了透心凉的情况。
前几天我去店里看车,往日人来人往的展厅现在冷冷清清新鲜。
碳酸锂期货主力合约LC2701在十月中旬单日下跌了百分之十一点七九,最低跌至一万四千八百四十元每吨左右。这个价格已经接近今年五月份高 point 的一半以上。
上游成本雪崩似雪山塌方,电池价格下降很快,在国内消费者攥紧钱包也不买账的情况下,乘联会公布的九月全国乘用车零售量为一百六十一点八万辆,同比下降百分之二十八。
寒意从轿车、SUV一直蔓延到MPV,其中轿车市场同比下跌了37.1%,虽然依靠装载空间勉强支撑着但还是下滑了9个百分点左右;传统燃油车被大举打击到了无法找到出路的地步,在国内零售中常规汽油乘用车的数量仅为53万辆,并且下降幅度达到了43%。
我坐在新上市的一台家用轿车的驾驶座上,手摸着上面标称用婴儿级亲肤材料制成的手动挡盘圈以及细密光滑的人体工学座椅靠背,在阳光下反射出耀眼光泽的部分装饰件,并且可以看到精致细腻地缝制工艺和钢琴烤漆面板效果;但是当我看到这些的时候心里就有点打怵。
车企的大屏越来越大,车机芯片也换成了最新的款型,内饰用料甚至赶上或者超过了一些豪华车型的水平,在降价促销横幅被挂上又下来之后人们口袋里的钱越来越紧张。
燃油车车主算着油费心疼,纯电车主盯着二手车保值率直摇头,在车企拼命堆砌配置的时候消费者越是持币观望存量市场内卷就像沼泽里的拔河谁也别想轻易卖出
国内市场卷得头破血流,出海码头那边倒是热火朝天。
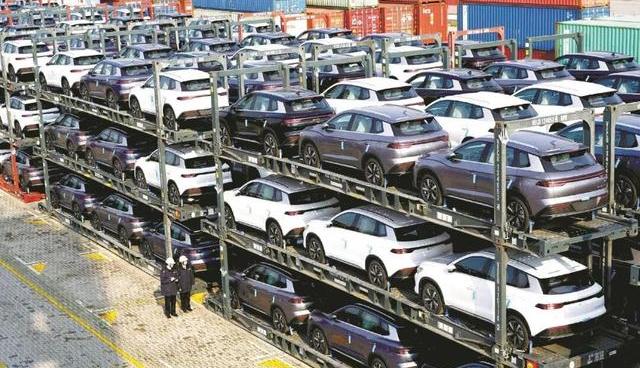
九月份狭义乘用车出口量达到了91.7万辆,同比增长了七十三点七个百分比。新能源汽车的外销也增长了一百六十五个百分点左右,在海外市场赚得盆满钵滿的是奇瑞、长城等自主品牌车企。“
我上周跟一位常年在海外跑市场的朋友聊天,他说只要把车送到码头,当地的球迷还没有来得及擦亮眼睛就抢完了。
批发端两百五十四万辆、零售端一百六十一万之间的巨大剪刀差,明明白白地告诉所有人国内富余的产能必须靠海外市场来消化。
这种把鸡蛋放在两个篮子里的策略,在十月初迎来了急刹车,中欧就混合动力汽车贸易达成的新共识像一盆冷水当头泼下,未来四年中国对欧洲混动和插电式 hybrid 车型出口的数量随时都有可能被砍掉一半。
海外市场从来不是法外之地,地缘政治和关税大棒随时都会落下来,在盲目把过剩产能往海外倒灌的日子已经到头了。
新能源车内部的算盘打得同样噼里啪啦,渗透率已经稳定在百分之六十七的位置上,在零售端纯电动车同比微降五个百分点的同时,增程和插混也分别出现了十九点二、二十五点三的增长。
开着增程车跑长途,在服务区排队充电的时候看到前后都有长长的队伍,终于知道了为什么普通的混合动力汽车在燃油汽车行业整体下滑的情况下还能逆势上涨百分之二十五。
不用到处找桩,油耗低得像一个精打细算的账房先生所推的技术路线又赢得了理性的关注。
A00级纯电动车批发销量同比腰斩,而A0级别的纯电动车型却实现了百分之十的增长速度,在这样的背景下可以看出人们在购车时更加注重对每个出行场景的成本核算。
汽车产业链正在用最诚实的方式自救,前三季度行业累计库存悄悄减少了约六十八万辆,在九月产量仍然比批发量多四万多辆。
我看着这些数字直摇头,减产去库存就是企业在预期转弱的时候踩下的紧急刹车,并不能凭空创造出终端需求。
降价促销只能提前透支未来的订单,但不能把蛋糕做大。
等到四季度各种以旧换新补贴政策落地,车企如果还指望靠价格战和冲量过日子的话,则已经是在大海里闭着眼睛开船了。
从今以后,谁能把供应链成本抠得更细?谁能把产品质量做到极致呢?在海外真正扎根建厂、建立本地化的体系的人,在接下来的淘汰赛中存活到最后。
当碳酸锂期货跌得一地鸡毛的时候,国内车市已经没有理所当然的旺季了。中国汽车产业终于走完了靠蛮荒扩张吃红利的时代,在赤脚踏进充满荆棘的一年后成年。“