9月大跌后10月迅猛反弹,各家车企纷纷晒成绩单,年底冲量压力也很大

11月初看到那一长串车企销量榜,我第一反应不是兴奋,是有点熟悉的紧张。毕竟9月那一下,市场直接来了年内最大降幅,车展都像少了点人气。可到了10月,大家又齐刷刷把数字端出来,像是跟自己较劲:到底回暖没,能不能把全年拉回来。
但我盯着看下来,最扎心也最有意思的不是谁第一,而是这些变化背后露出来的真实逻辑。你会发现,销量回暖这件事,没那么简单。它既有政策和促销的“外力”,也有车企自己经营方式的“内功”。更重要的是,很多品牌用的是不同的打法,有的靠规模,有的靠海外,有的靠利润质量,有的靠一台新车的起量节奏。
一、10月像V型反转,背后却是多条线同时在拉扯
按时间线看,9月出现大跌,是年内最大降幅那种级别。到了10月,各大车企公布数据,大多数单月出现新高。这个“V型反转”的味道,确实让人觉得市场稳了。可别急着拍手,车企公布的不是心情,是账本。
关键在于:前10个月的累计数据离全年目标仍有距离。也就是说,10月再好看,仍然要在最后两个月把缺口补上。这里的焦虑很现实,年底促销和冲量压力同时在场,车企会加大终端动作,消费者也会更敏感。销量能不能持续,取决于后面两个月的节奏,不是取决于10月一个月的数字漂亮不漂亮。
二、比亚迪还是那个“控盘的人”:规模大到能把波动按下去
比亚迪集团10月销量49万多辆,乘用车接近48.4万辆;海外卖了17万辆。前10个月海外累计已经超过150万辆,全球总销量362.17万辆。对比去年,同比少了2%,但它仍然排第一。
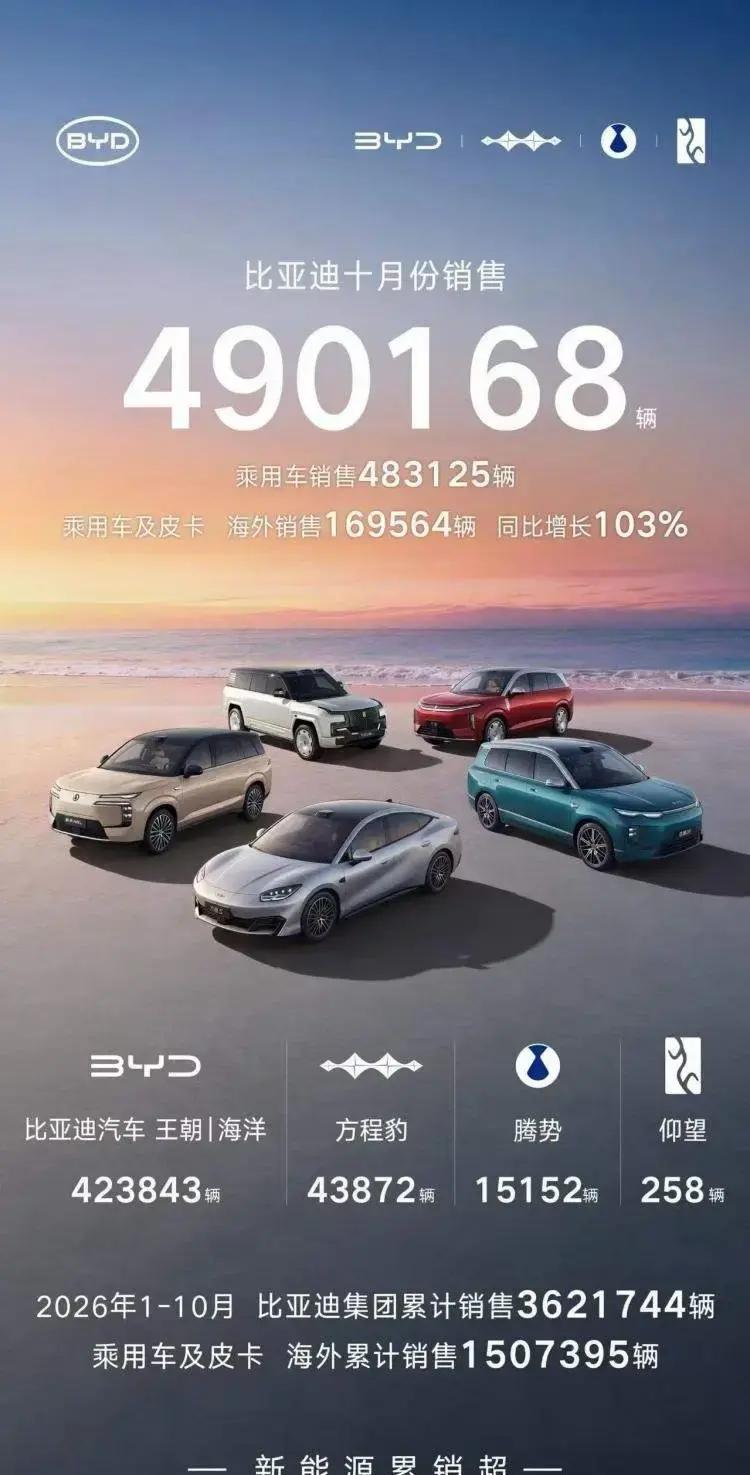
我觉得这说明一个问题:在新能源竞争里,规模有时候不是优势,是底气。你想,海外出货这么高,说明它在不同市场有自己的组织能力。不是靠某一两个热车型吃饭,而是多条产品线一起走。消费者看重什么,它就把什么做出来。你以为这是“运气”,实际上更像是长期打法积累的结果。
三、吉利的重点不止是卖得多:利润增长速度更快,质量在变
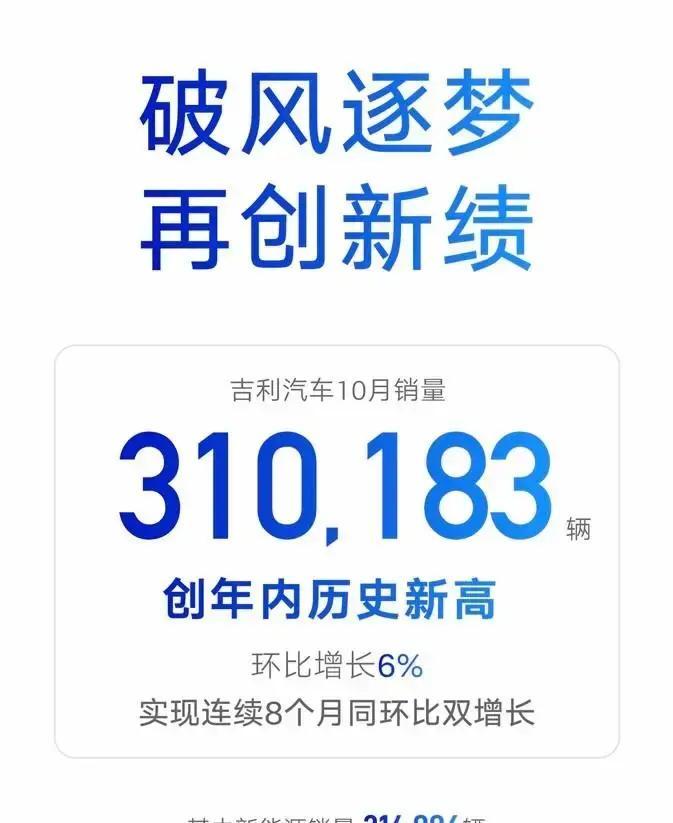
吉利10月单月销量超过31万辆,今年以来最高。新能源汽车销量首次超过20万辆,银河品牌卖出15万多辆,极氪和领克也表现不错。
但真正让我多看了两眼的是:三季报显示利润增长速度比收入和销售量的增长速度要快。用大白话翻译就是,卖得更多是一回事,赚到更稳、更高质量的利润是另一回事。对车企来说,光堆销量不够看,账面能不能好看,才决定它后面能不能更从容地投研发、投产能、做渠道。
你在市场里能感受到一种变化:越来越多品牌在强调盈利,不再只拼价格。尤其在竞争到中后段,价格战会磨人,利润质量变得更关键。吉利这次的节奏,至少说明它在控成本和控结构方面更有效。
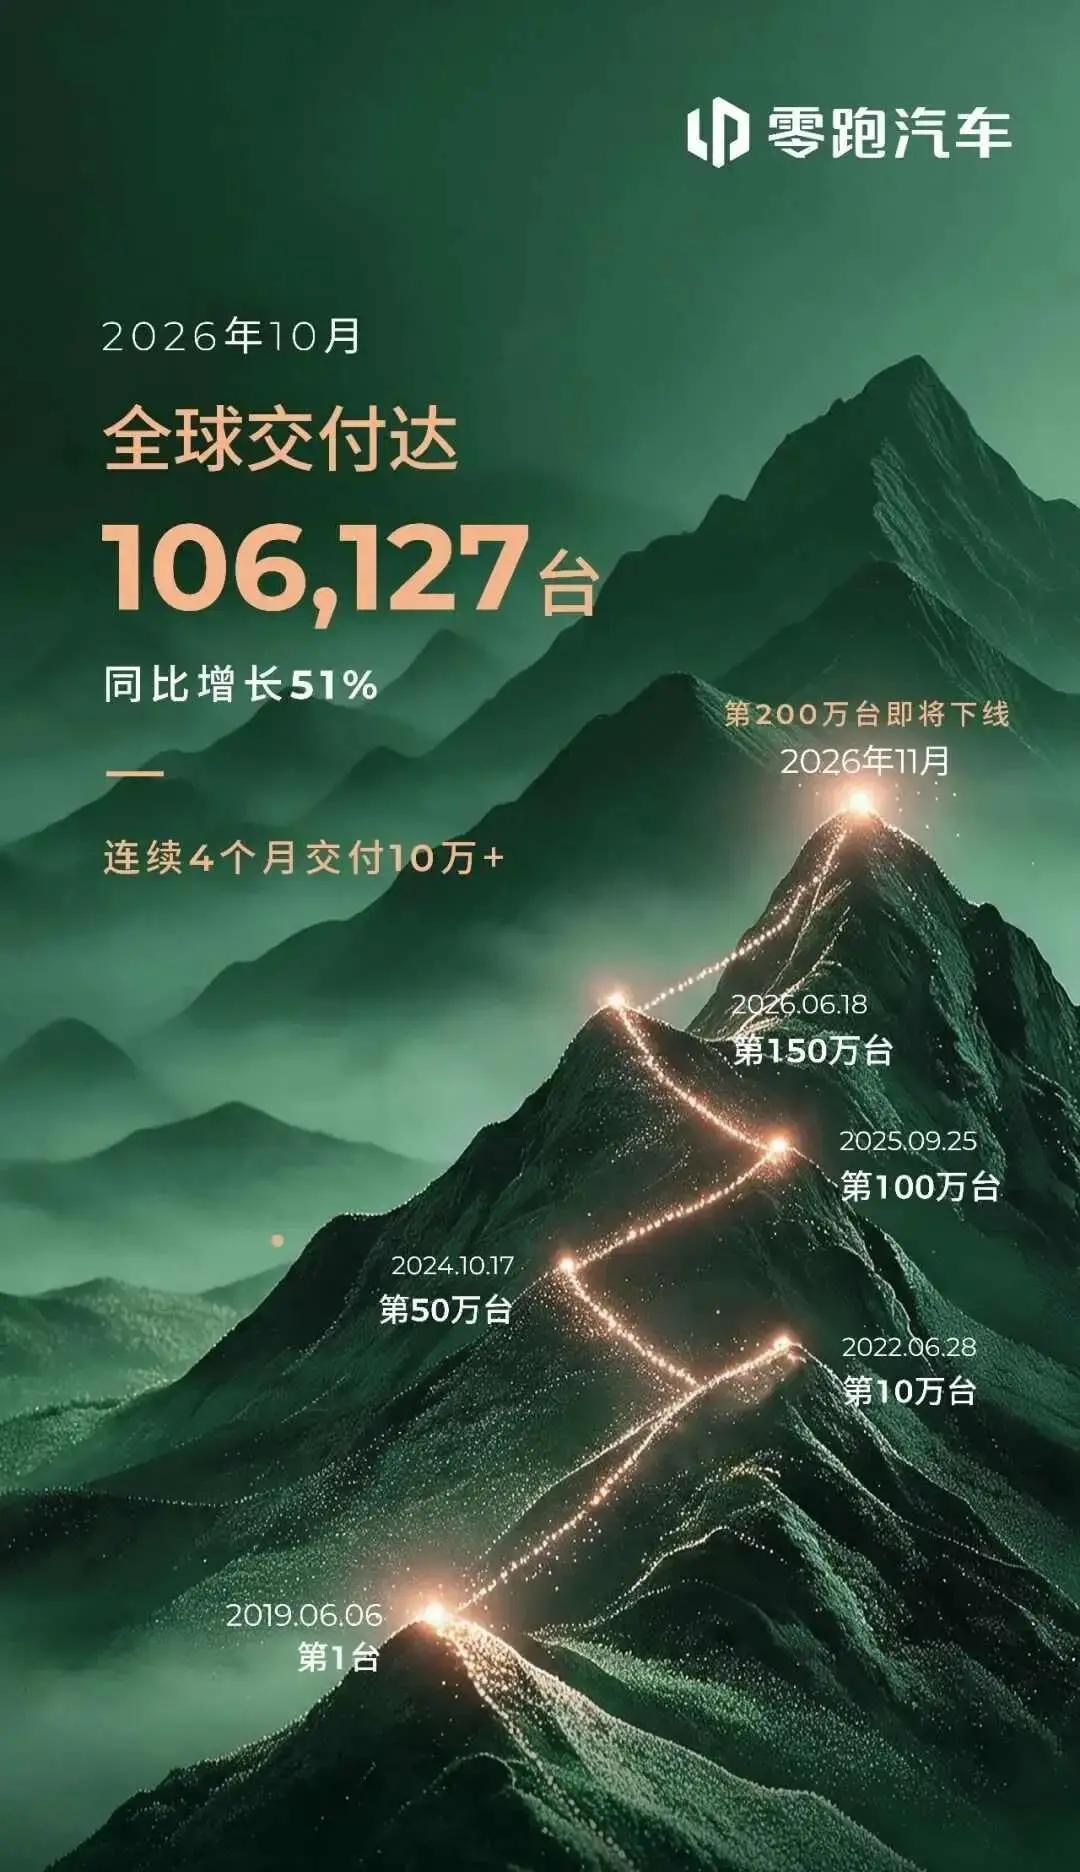
四、零跑的节奏是硬的:连续4个月交付破10万,海外工厂上量
零跑汽车10月交付106127辆,连续4个月都超过10万。西班牙B10工厂开始量产,新车型A10s也正式推出。
前10个月累计交付接近77.3万辆,朝着2026年105万辆年目标稳步推进。别看这话听起来像愿景,它背后就是产能和订单在同步走。工厂量产意味着能供得上,海外量产意味着不只把压力放在国内。新车型A10s的推出则意味着它在维持产品节奏,不让用户审美疲劳。
我用北京话说一句:这就是把劲儿使在刀刃上。连续破10万不是靠一阵风,是靠体系连续出货。
五、小米汽车更像在赶工期:第一个月破5万,但目标缺口很直观
小米汽车第一个月销量超过5万辆,总数大约35万辆。这里面有个非常具体的计算问题:要完成2026年55万辆目标,最后两个月每个月需要卖出10万辆以上,这个要求很硬。
我不唱衰,也不捧杀,就把话说实:新势力和新品牌到某个阶段,最大的难点不是能不能卖一阵,而是能不能把月销量稳定拉到高位。最后两个月必须冲得很猛,市场竞争会更激烈,终端费用、渠道协同、交付能力都会受到考验。小米这组数据带来的讨论点,不是它做得好不好,而是它接下来要跨过的那道台阶到底有多高。
六、小鹏靠海外和新车接力:MONA L05月初交付,海外贡献1.3万多
小鹏集团10月交付50237辆,单月最高记录。海外部分贡献1.3万多辆,新车MONA L05月初开始交付,预计会带来新的增长动力。
新车月初交付,确实容易在当月或次月拉动订单转化。海外贡献提升也说明渠道和产品适配在走正轨。对于用户来说,买车不是一锤子买卖,是看售后、看口碑、看配置是否契合用车场景。海外能出量,通常意味着它在当地市场没有完全靠补贴硬撑。
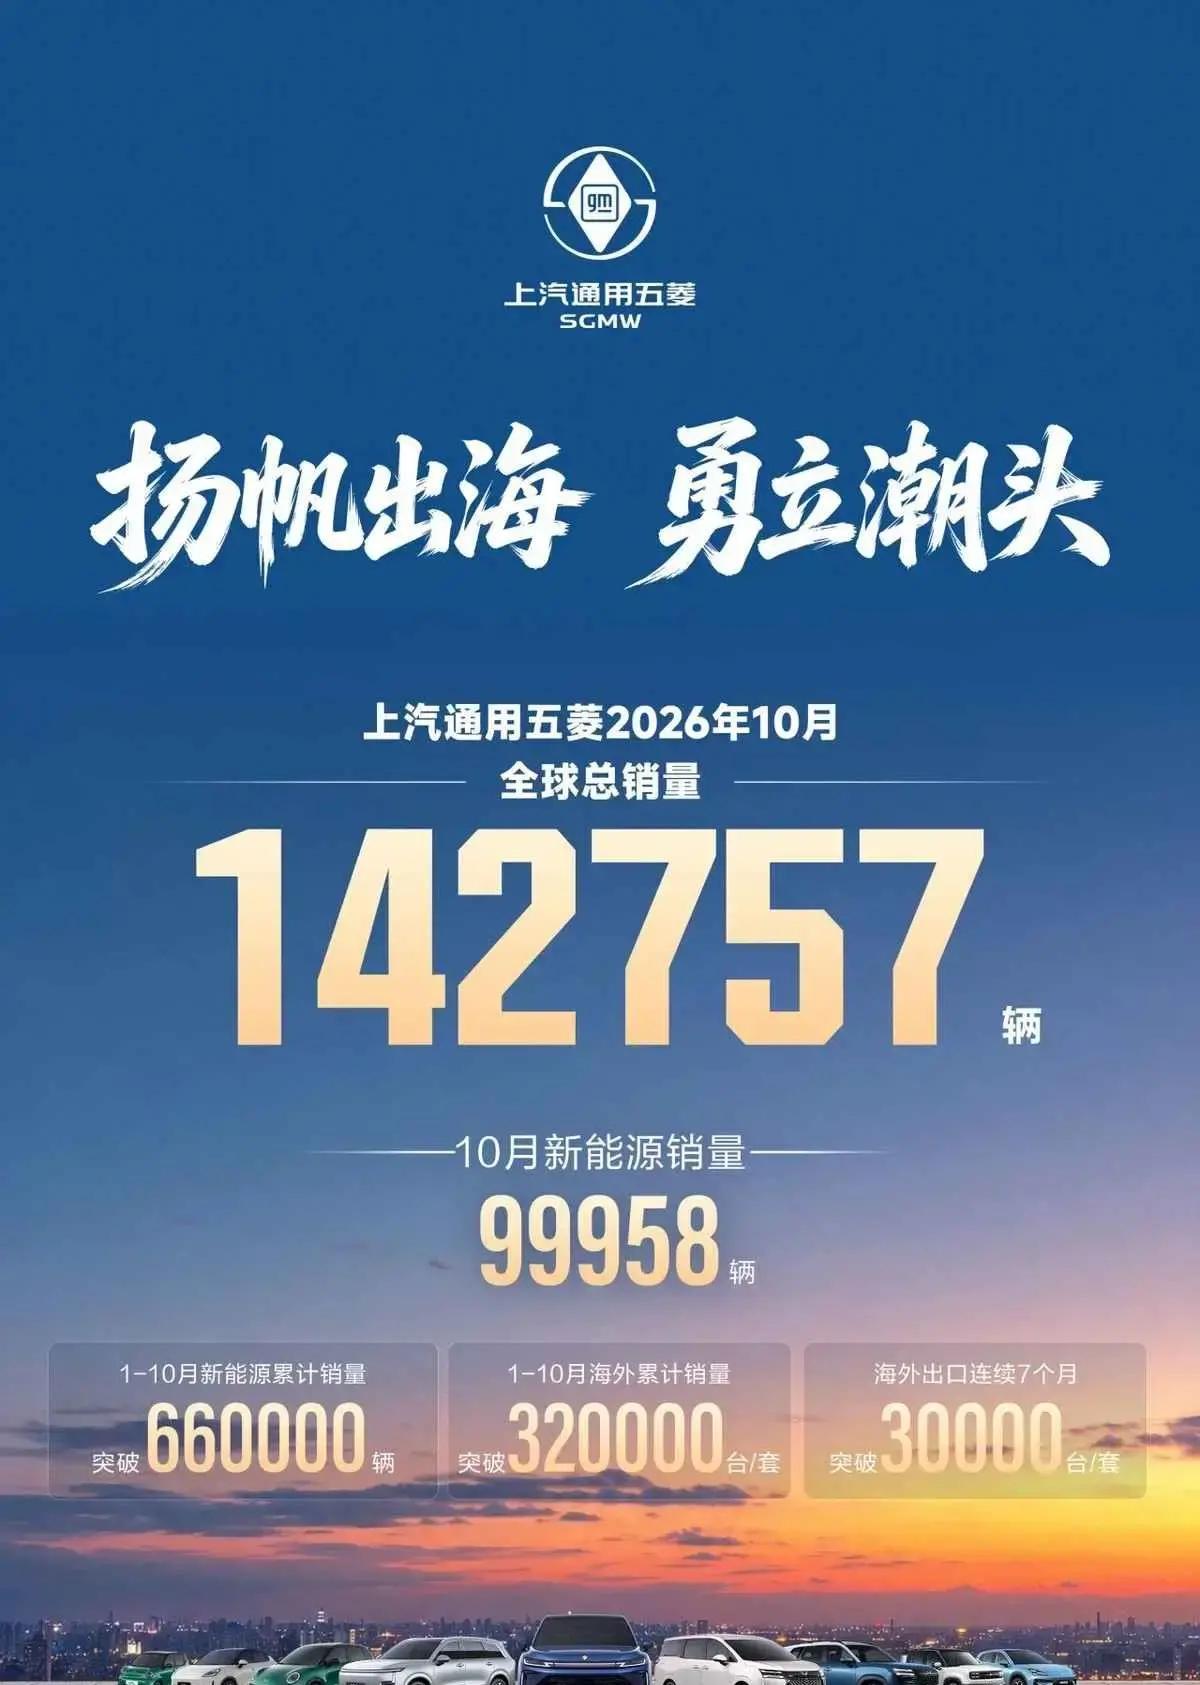
七、上汽通用五菱新能源占比七成:中低价位里也在向上找空间
八、长安启源和昊铂埃安在“增速上证据”:新车起量很快,增长更可见
长安启源10月全球销量6.3万,比上个月增长22%,达新最高记录,新车Q06首月销量超过1万。
昊铂埃安BU销量4.2万,同期和上期增长都是两位数,连续8个月上涨。
这两组数据让我想到一个现实:销量不是凭空长出来的,通常来自两件事,一是渠道供给跟上了,二是新车确实让用户愿意下单。Q06首月破万,属于起量快。连续8个月上涨的走势,则更像是产品力和用户口碑在形成滚动。
我觉得这就像在卖爆品。很多品牌也能卖得出去,但“热度变快”往往意味着传播效率、交付速度、终端体验更顺畅。对消费者来说,愿意持续关注一个车型的前提是,它在路上常见、在朋友圈常出现、参数和实际体验又能对得上。MG4这次的速度说明市场对它的接受度更快。
十、鸿蒙智行走高质量路线:成交均价超过40万,虽然环比下滑但结构稳
蔚来三个品牌10月合计交付3.4万多辆,新款ES8在细分市场保持第1位。鸿蒙智行交付3.3万多辆,环比有下滑,但全系成交均价超过40万元,行业首位,坚持高质量路线。
理想汽车交付2.9万多辆,跌破3万台。原因是主力车型新老款切换,受影响明显。不过新款订单很火爆,预示后面有反弹的可能。
这里面最值得讨论的是:高端品牌的逻辑不只是销量,而是结构和客单。成交均价超过40万,说明它卖的不只是车,也卖的是更完整的配置、更稳定的服务和更明确的定位。当市场波动时,高端品牌有时反而更能顶住,因为它面对的用户画像不同。
十一、深蓝、北汽新能源、岚图:同样是冲,压力的形状不同
深蓝汽车10月销量保持3.2万多辆,海外销量有希望超过10万。北汽新能源销量3.25万辆,极狐是主要车型,新产品作用正在显现。
岚图销量1.3万多辆,与去年相比增长,但已经离开万台安全范围,压力不小。
我会把这段话翻成一句更直白的话:有的品牌压力来自增长速度,有的品牌压力来自量的底线。一旦离开万台这个区间,固定成本、产能利用率、研发投入的节奏都会变得更紧。消费者能不能买账是一回事,品牌自己能不能扛住节奏又是另一回事。
十二、昊铂埃安、零跑、长安启源这些数据,放在一起看才有意思
前面你会发现,不少品牌都在强调海外或新车型起量,或者用利润质量来撑住盘面。零跑在西班牙量产,上量很明确;长安启源Q06首月破万,增速直接;鸿蒙智行均价超过40万,结构稳;比亚迪海外规模巨大,能抗波动。
这意味着什么?意味着车市不是一条路走到黑。大家都在找不同的“解题方式”。有人用规模打穿,有人用产品节奏搏高峰,有人用利润质量维持可持续,有人用海外把天花板往外挪。
十三、我更想聊的是:为什么市场会在9月大跌后,10月集体好看?
你要把这个问题拆开看。政策方面,以旧换新资金落地、年底促销开启,这些是外力。市场情绪方面,9月年内最大降幅造成的低迷氛围,会在后续政策和促销的刺激下被拉回。
但外力不可能凭空让所有品牌都同时大涨。能大幅回暖的,通常是本身的产品周期更合适、交付体系更成熟、海外渠道更有效,或者盈利结构更能撑住终端策略。否则你促销再狠,订单转化也会差一截。
所以别只看10月的“好看”,要看它背后哪部分是阶段性动作,哪部分是长期能力。这才是你在朋友圈聊车时,能讲得更有料的地方。
十四、车企要在最后两个月冲量,消费者会看到哪些变化?
原文里提到年底冲量压力很大,需要在最后两个月尽力去做,让2026年有好的结束。落到你我身边,通常就是更密集的促销节奏、更明显的置换补贴、更强的渠道活动、更快的新车交付节点。经销端会更忙,用户会更容易拿到阶段性优惠。
但也别只盯优惠额度,得同时盯交付周期和合同条款。特别是新老款切换的区域,理想汽车就有体现:主力车型换代会影响交付。换句话说,销量看起来波动,背后是供应和订单的重排。
你要是把这些车企的数据当作天气预报,就会更清醒。9月是冷空气,10月是回暖窗口,但你真正要看的是下一轮变化会不会继续来,而不是只看这阵风有多暖。
十五、正能量不是空话:当市场在调整,懂得选择更重要
我知道很多家庭聊车时,最大的矛盾不是买不买,而是买了以后能不能省心。孩子上学要用车,老人身体状况要用车,通勤路程也要用车。车企之间的竞争再热闹,落到普通家庭就是:续航、保值、维修便利、保险成本、用车体验这些细节。
你看到10月这些数据,可以理解为市场在重新分配资源。比亚迪这种规模打法继续稳;吉利利润质量在改善;零跑在海外和工厂节奏上跑得快;小米在冲高月销量的路上要跨台阶;鸿蒙智行用高均价站稳结构;岚图需要把量拉回安全区间。
最后说一句北京人的直白话:账本不会骗人。销量看的是成交,利润看的是质量,海外看的是耐力,新车起量看的是节奏。10月的数据摆在那儿,讨论就应该更落地,别只看热闹。