DeepSeek一算吓一跳!竟算出了生产一辆比亚迪秦L DM-i的实际成本

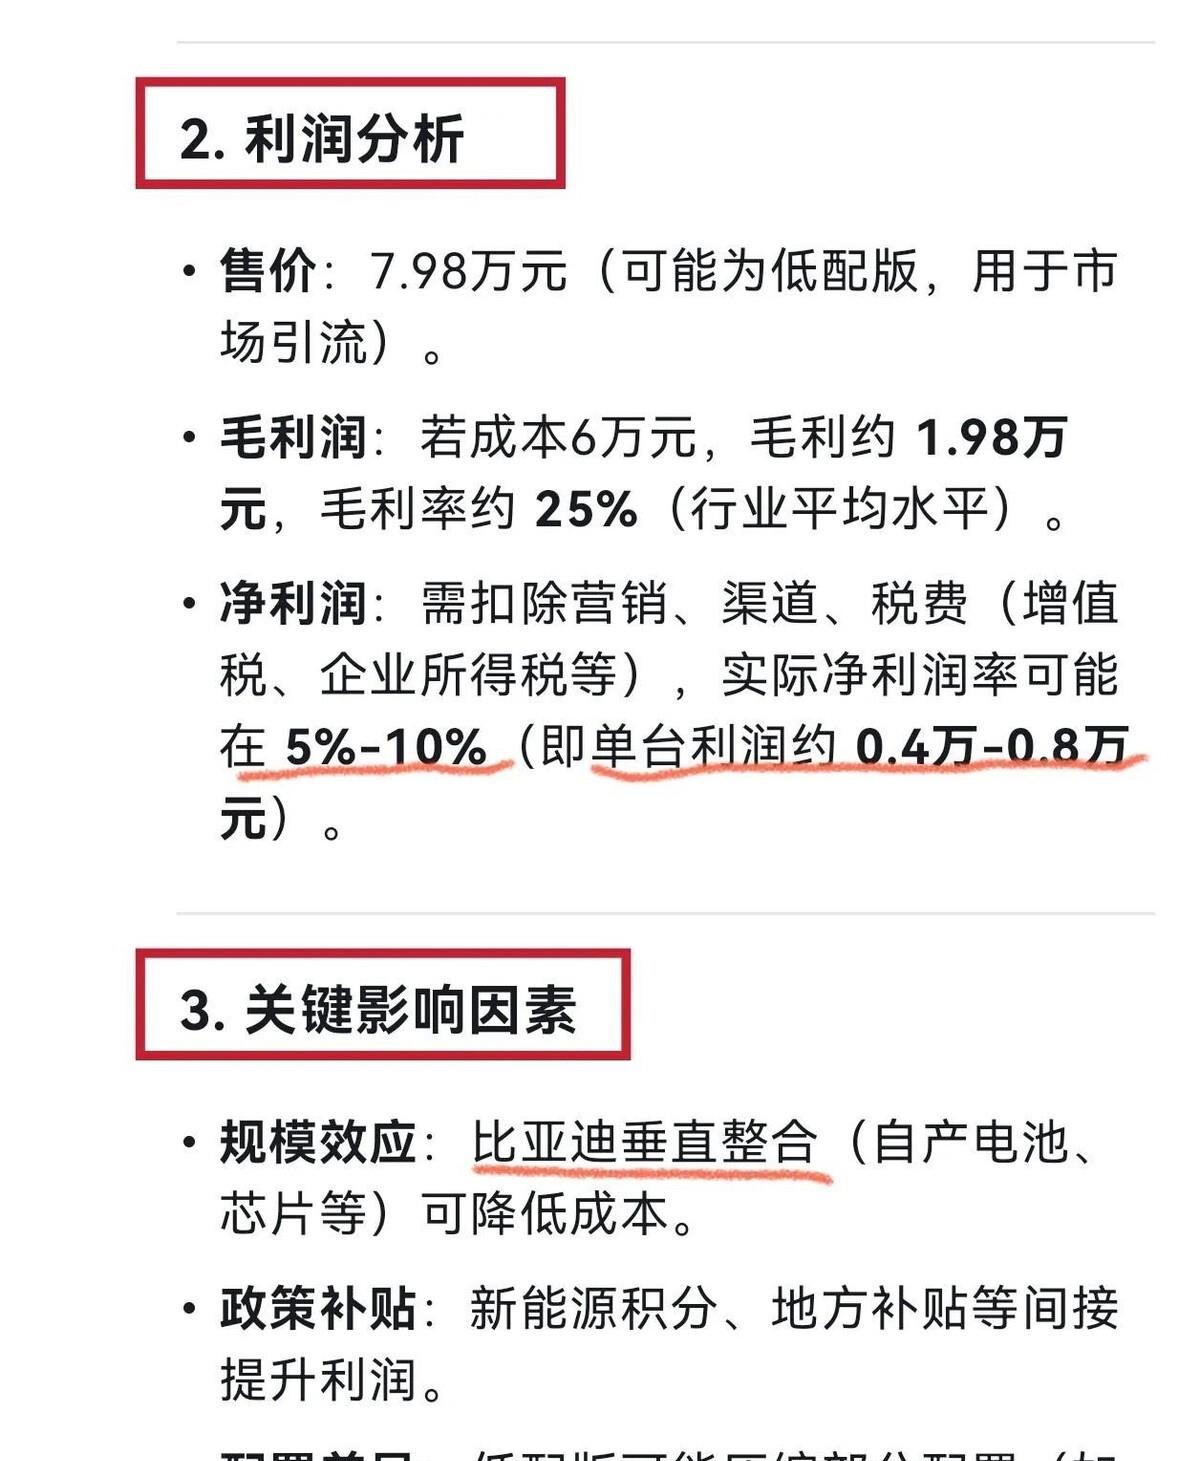
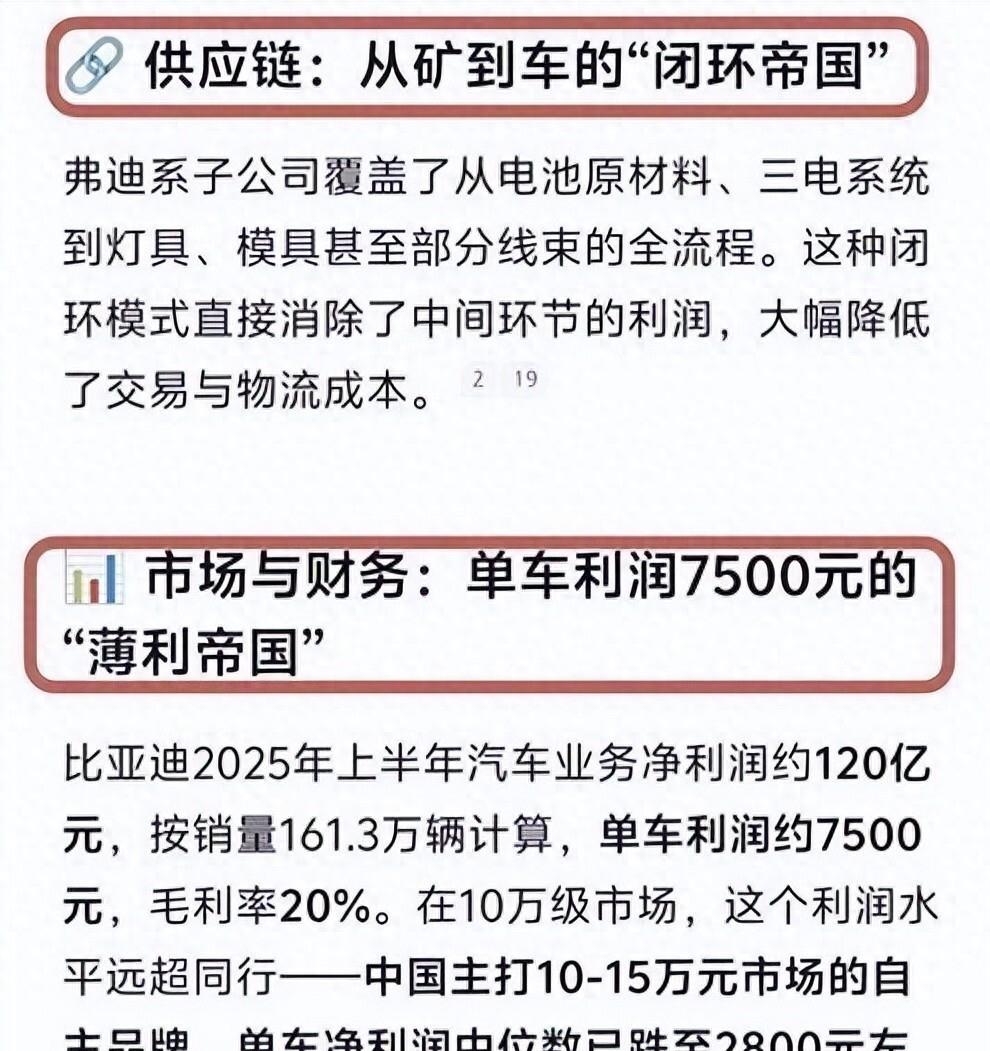
一辆起售价9.98万的B级插混轿车,2025年上半年给比亚迪贡献的单车净利润是7500元。同期中国10到15万元价位自主品牌的单车净利润中位数,已经跌到2800块左右。卖得比别人便宜,赚得比别人厚,这件事放在三年前的合资体系里没人敢信。
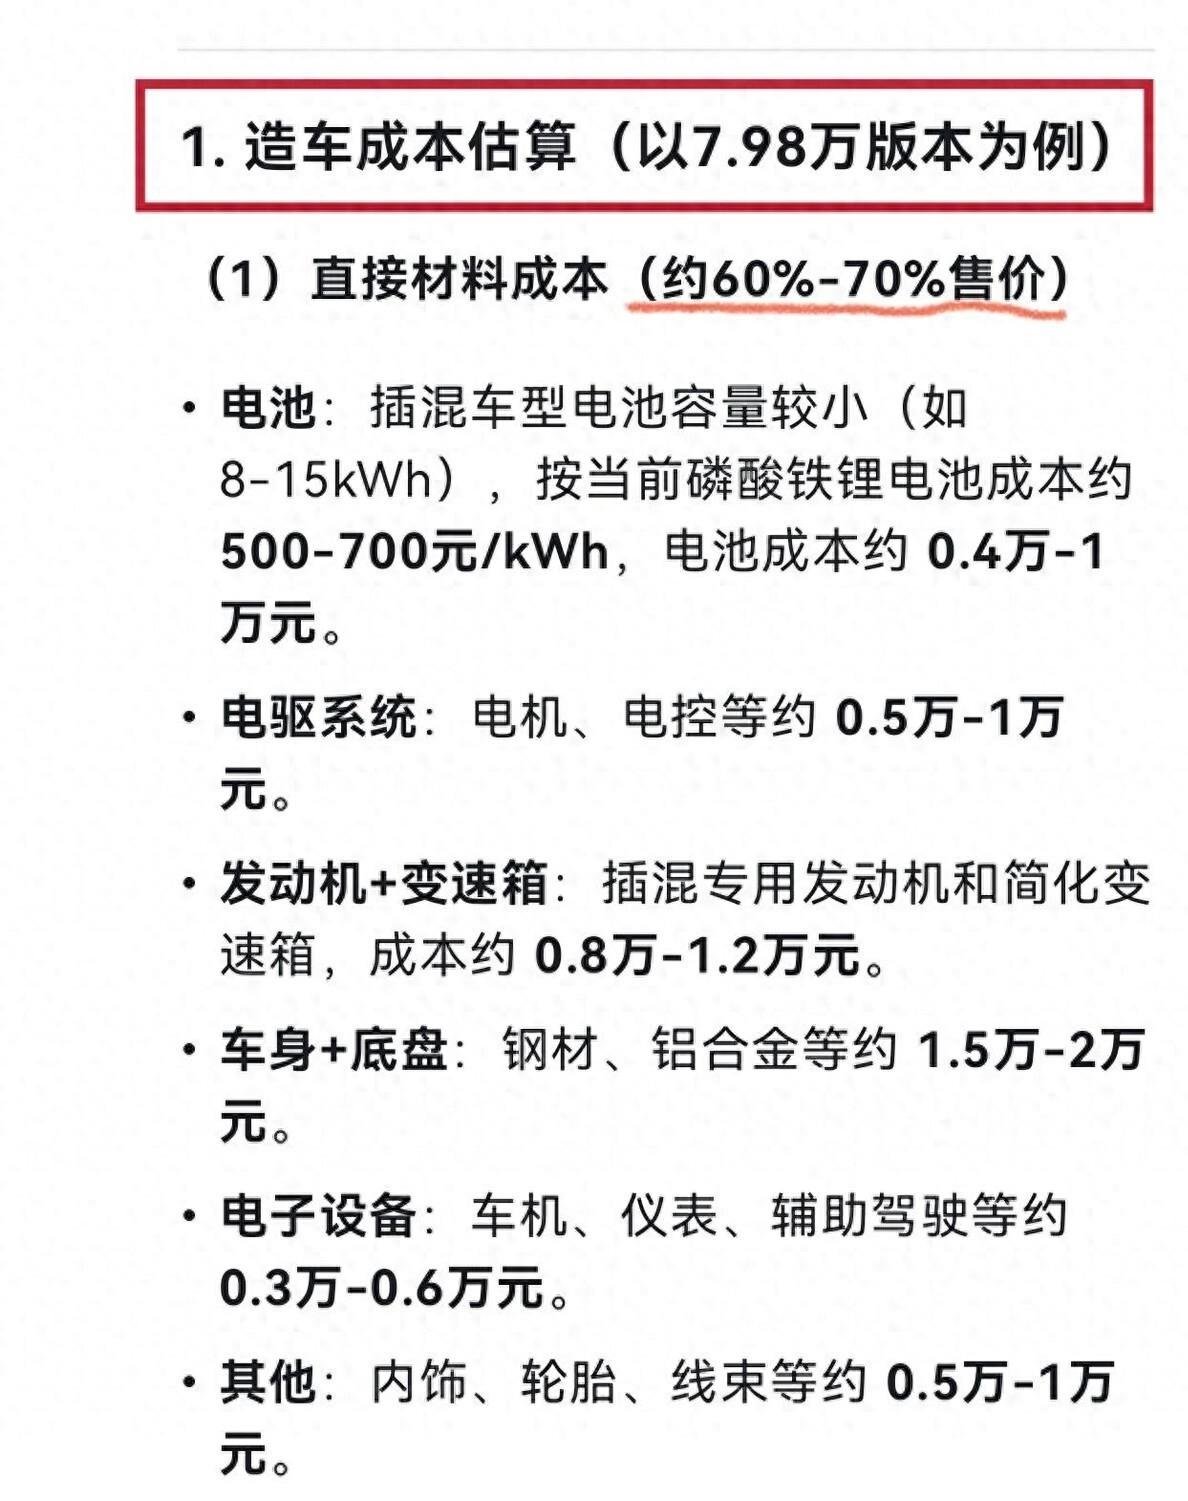
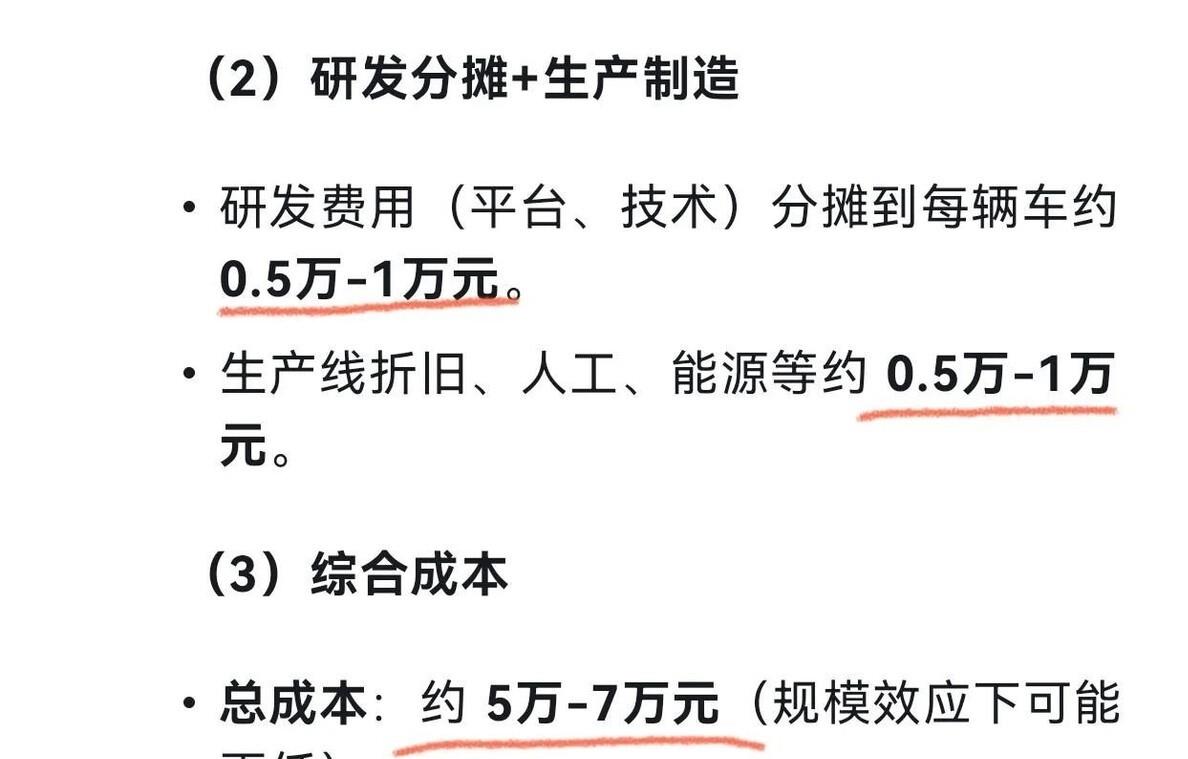
普通车企造一台车,电池钱被电池厂拿走,芯片钱被半导体公司拿走,电机钱被零部件商拿走。比亚迪的做法是把这些环节的利润全部截留在自己体内,交易成本、物流成本、供应商毛利,三样东西同时消失。
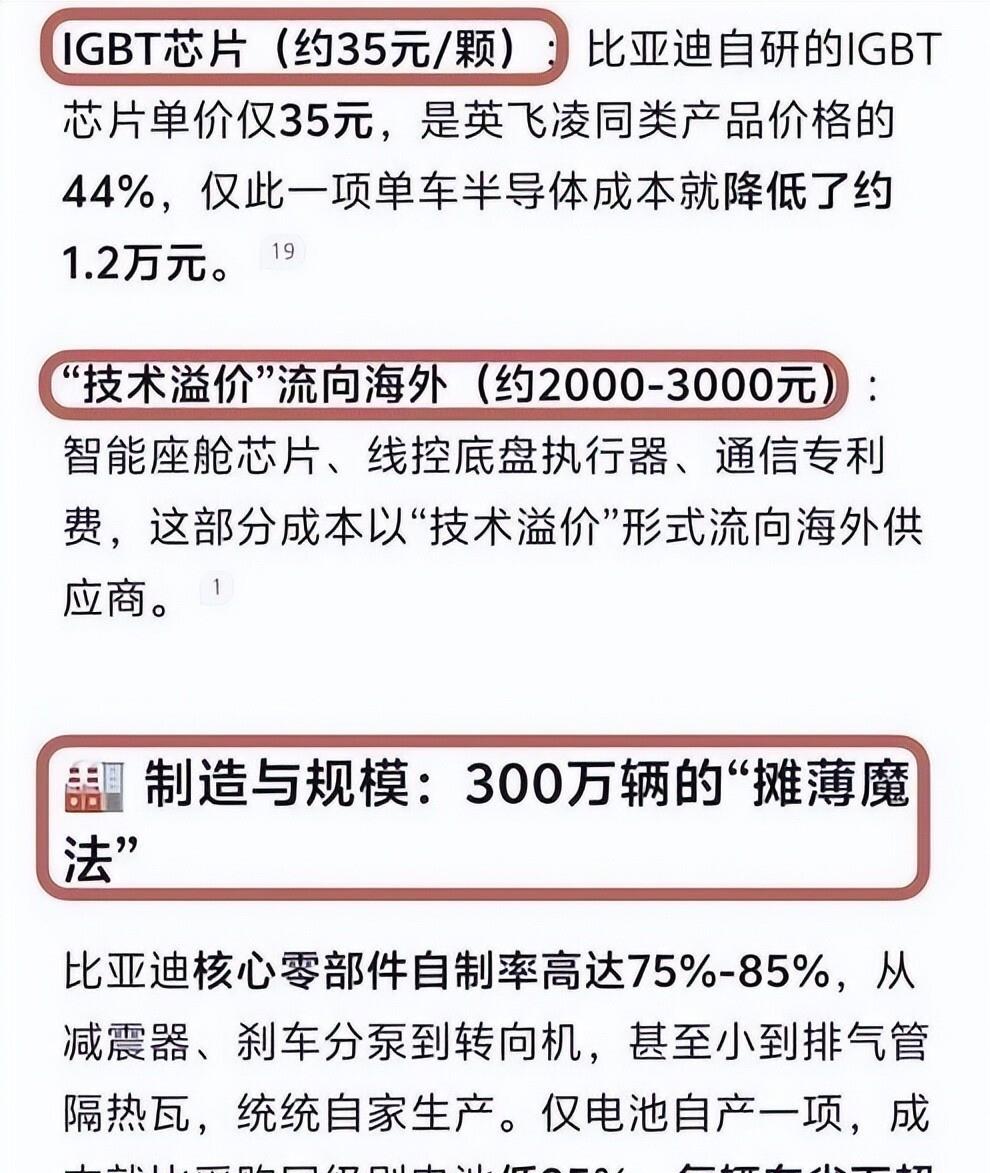
IGBT是电控系统里最贵的半导体,占新能源车电控成本约44%。英飞凌的报价压了国内车企很多年,比亚迪半导体自己流片之后,自用IGBT成本干到英飞凌同规格产品的44%。
2023年上半年,比亚迪在IGBT分项的市占率做到37.96%,第一次把英飞凌从中国汽车功率模块头把交椅上拉了下来。电子件里这一刀,切掉的不只是采购价,是整个半导体供应商的定价权。
更扎眼的是原材料涨价周期里的表现:同行电池成本涨了30%,比亚迪只涨了8%。多出来的22个百分点,在价格战里就是别人往后退、它还能往前压的空间。
2025年全年比亚迪研发投入634亿,累计突破2500亿,单车摊下来的研发负担被这个分母削到极薄。合资品牌一款车年销十万台已经开庆功宴,摊销模型和300万辆不在同一道算术题里。
5万左右的合资A级轿车,终端优惠砍到裸车毛利率负21.5%的水平,经销商81.9%在价格倒挂卖车。大众丰田的利润率不到2.9%,卖车本身不赚钱,靠金融贴息和保险返点勉强把账面撑住。
比亚迪在9.98万的价位上还有7500块净利,不是因为定价高,是因为它不需要在每一台车上分出一层利润给外面的人。
比亚迪部分车型的智驾选装包涨了超过2000块,官方理由是存储硬件成本上升。同一时期秦L终端起售价还在8.98万附近撑着,加量不加价的动作没有停。涨的是选装,守的是裸车价。成本优势给了它选择涨哪一块、不涨哪一块的余地,合资品牌没有这个选项。
一辆9.98万的车赚7500块,和一辆15万的车亏钱卖,同时发生在2026年的中国车市。如果垂直整合能把中间商的利润变成整车厂的净利,为什么大多数车企仍然选择向博世和宁德时代下单,而不是把弗迪的路重走一遍?