印度车企为何扎堆来华设点采购?揭秘中国汽车供应链降本增效真相与风险防范

说到印度汽车企业纷纷来中国设点采购,背后其实藏着一个全球供应链变革的故事。
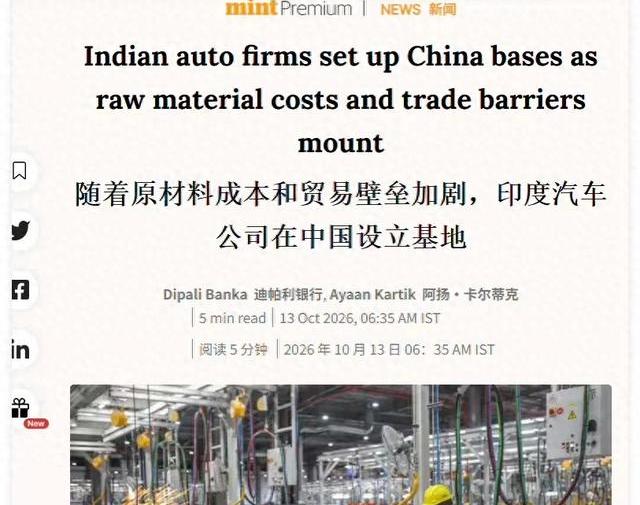
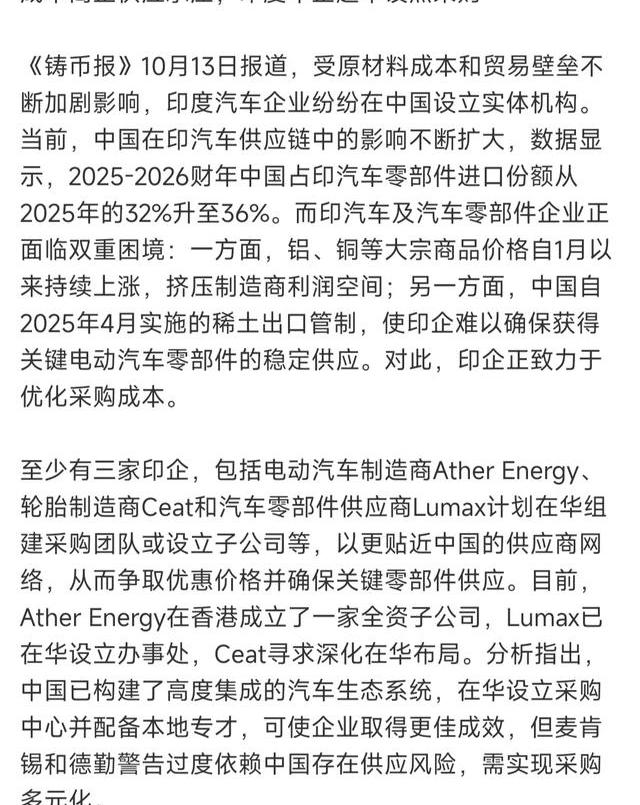
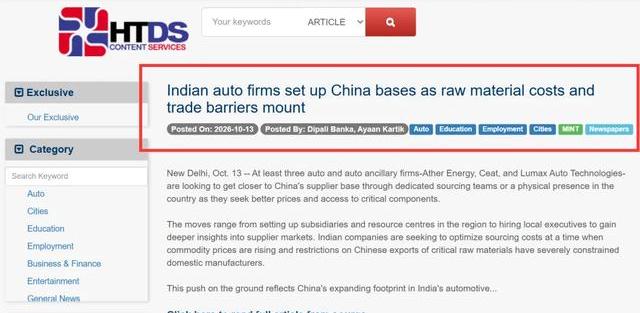
你要是瞧瞧最近印度铸币报上那篇报道,能发现这事儿并非简单“买买买”那么直白。
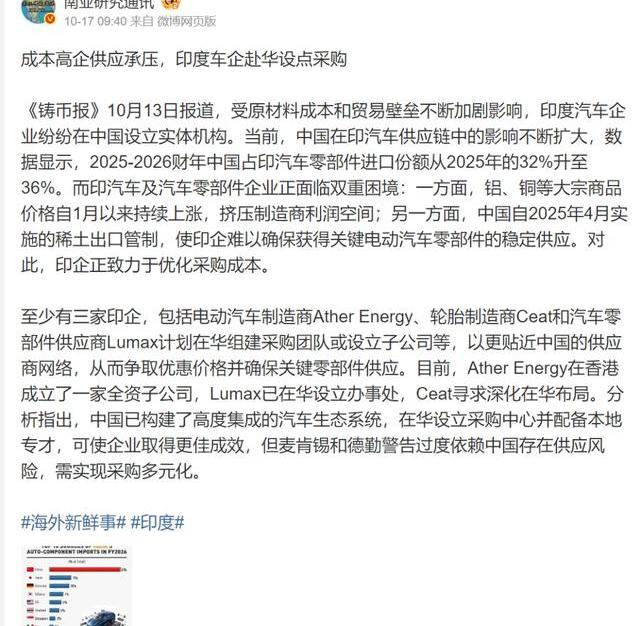
过去一年,铝、铜这些原材料价格飙升得跟坐火箭似的,利润空间被压得喘不过气来,印度厂商按捺不住了,眼睛瞄向了供应链大佬——中国。
更别说2025年4月中国准备开始稀土出口管制,这对印度电动车厂商来说简直就是晴天霹雳,毕竟电池、电机这些关键零部件离不开稀土。
面对这双重夹击,印度企业干脆在中国落地生根,设采购团队和子公司,绕过那些麻烦的中间商,直接跟中国供应链打交道。
你说这动作,是不是说明了中国汽车产业链的全球分量?
具体来说,Ather Energy、Ceat和Lumax这三家印度企业已经开始在中国“安家”。
Ather Energy作为电动车制造商,直接在香港设了子公司,用来对接中国的稀土和电机制造商,撇开那些印度本土的中间环节。
Ceat轮胎厂商则靠近中国的炭黑、钢丝帘线和合成橡胶供应,毕竟这些原材料和机械设备中国产能强,价格更有优势。
Lumax专门盯着车灯核心零部件,LED芯片、塑料光学元件、矩阵大灯控制单元,直接采购,保证供应链稳定和成本控制。
你想想,这三家企业的操作,像极了站在“全球车轮转动轴心”上的中国供应链,谁不想挨着点儿?
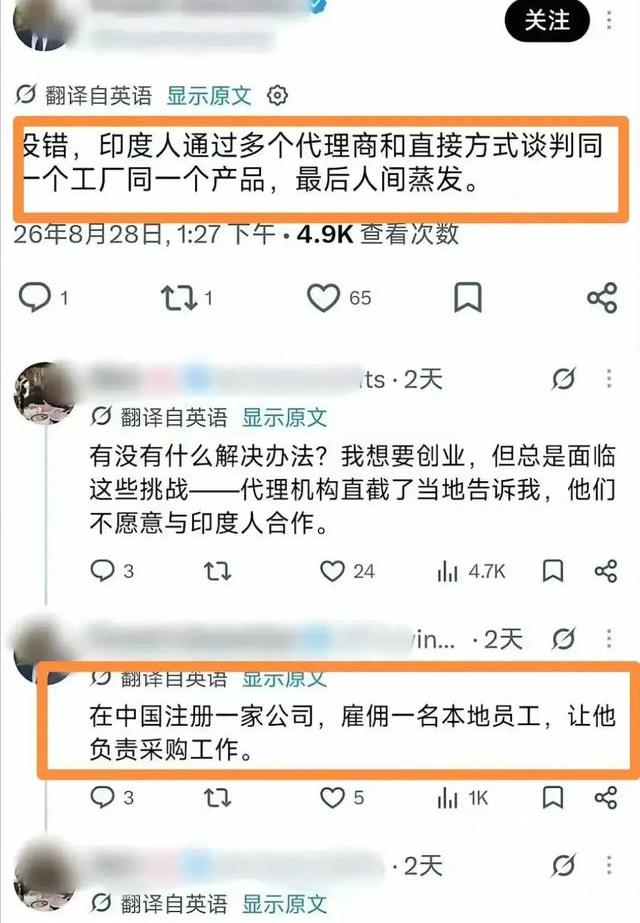
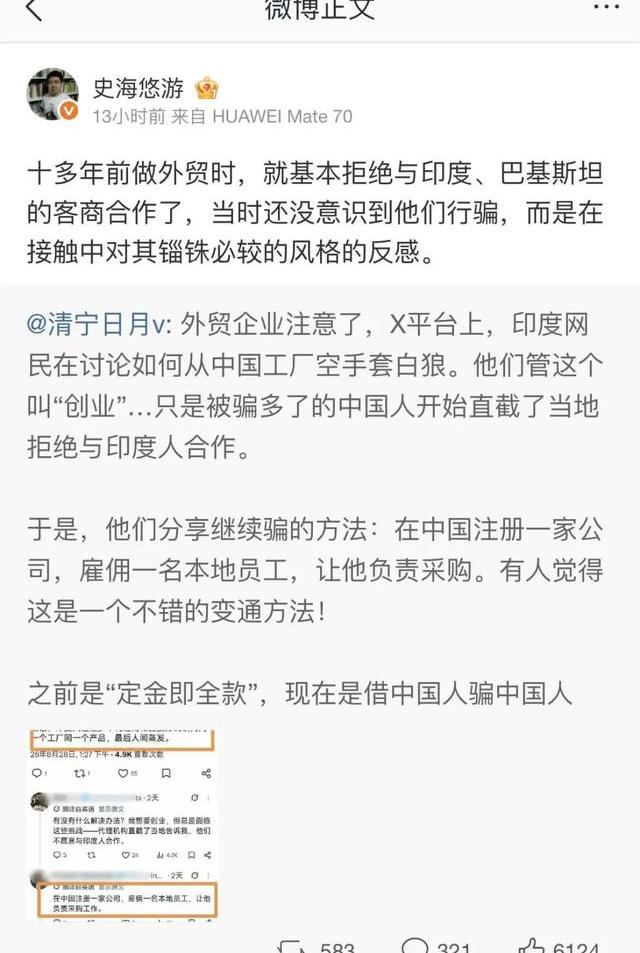
这背后还有个小秘密,业内说法是印度企业通过在中国注册公司,聘用中国采购作为法定代表人,成功避开印度买家在外贸付款上的严苛预付款要求。
简单来说,就是更灵活地操作资金流,减少头期资金压力。
这“破解付款壁垒”的小妙招,已经成为印度商家圈里的“秘籍”了。
说白了,资金链不紧张,供应链才稳,车才能跑得快。
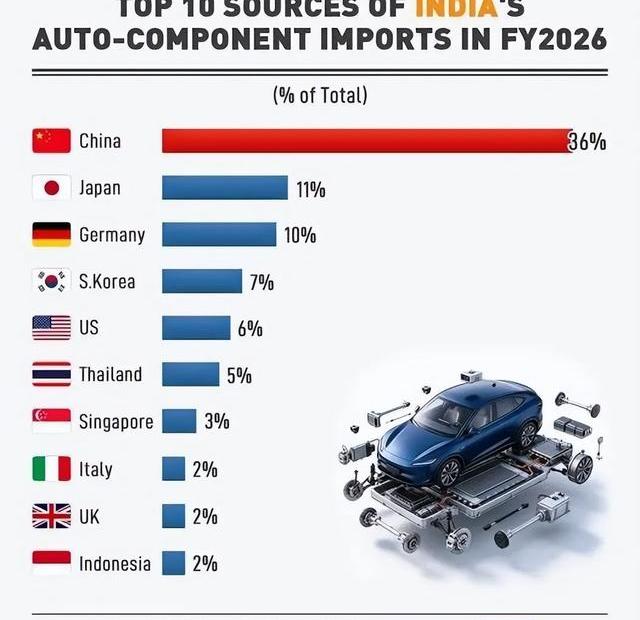
数据说话,2025-2026财年,中国在印度汽车零部件进口中的份额已经从32%蹿升到36%。
电动车领域的依赖更夸张,87%的电动车因零部件进口比例太高,直接被印度政府的本土生产激励计划(PLI)刷了下来。
印度燃油车市场还靠塔塔和马恒达撑着场面,但电动车的核心零件,比如电池、电机和永磁稀土,基本上全靠中国进口。
全球稀土产能集中在中国,铝铜价格又高得吓人,印度企业经过算计,认定直接扎根中国供应链,跳过中间商的加价套路,是降本增效的必由之路。
这让我想起一次和Ather Energy采购团队的交流,他们提到在香港设立子公司后,供应链效率提升了不少。
原来,直接与中国供应商沟通,既省去了漫长的谈判,也减少了信息传递的误差。
货物从工厂到仓库,运输时间缩短了近两周,资金周转也跟着变灵活了。
采购经理笑称:“这就像换了辆自动挡车,再也不用左脚离合器踩到抽筋。”
Ceat轮胎厂商的情况同样令人咋舌。
中国的炭黑和钢丝帘线产能巨大,价格便宜且质量稳定。
Ceat的采购负责人坦言,之前在印度本土采购时,因供应不稳定导致生产计划一再调整,现在直接从中国采购,生产线停机时间大幅减少,毛利率也改善了不少。
轮胎模具和机械设备更是中国制造的骄傲,个个都是“钢筋铁骨”,让Ceat在竞争激烈的市场中多了份底气。
Lumax Industries的采购团队则告诉我,他们直接采购LED芯片和矩阵大灯控制单元,不仅节省了采购成本,还提升了产品质量。
车灯作为汽车“眼睛”,质量出众才能赢得消费者青睐。
Lumax这一步棋,不仅保障了供应链的连续性,还推动了印度车灯技术的提升。
这样的合作,实打实地给印度汽车产业带来了质的飞跃。
不过,事儿没那么简单。
印度“来华潮”背后也藏着不少坑。
部分小贸易商打起了“马甲”公司的主意,在中国注册公司,借此规避外贸中对印度买家高额预付款的限制。
结果是,货款拖欠、尾款欠缴甚至失联的案例屡见不鲜。
中国供应商一旦碰上这种“假冒合作伙伴”,跨国追债就成了“拉锯战”,耗时耗力还烧钱。
供应商们苦不堪言,风控成了绕不过去的坎。
企查查、天眼查成了日常必备,核查股权结构、实际控制人,成了外贸企业的“防弹衣”。
未来会怎样?
头部企业像Ather、Ceat、Lumax已经打头阵,更多印度企业和贸易商会跟风来华设点,这股“来华采购潮”会越刮越大。
正规企业带来合作机遇,但“马甲”欺诈的阴影也会越趁越明。
中国供应链企业必须提高警惕,完善风控流程,严格执行预付款比例,信用证审核不能掉链子。
放松防范的代价,可能就是血本无归。
我一直认为,这件事的核心不只是采购成本的优化,更是供应链安全和资金安全的双重保障。
印度企业依赖中国供应链,是全球汽车产业链重构的一个缩影。
稀土出口管制和原材料涨价,成了产业链调整的催化剂。
谁能掌握供应链主动权,谁就能在未来的汽车市场中占据有利位置。
从我多年的车评和行业观察来看,印度车企这波“来华潮”体现了两点:一是中国汽车供应链的核心地位无可替代,二是跨国贸易风险日益加剧。
一个是机遇,一个是挑战,两者相生相伴。
就像老话说的“鱼与熊掌不可兼得”,怎么权衡合作与风险,成了摆在中国供应商面前的难题。
有些人会问,面对印度企业来华采购,中国供应链企业该怎么做才能稳中求胜?
我觉得关键在于风控意识的提升和管理制度的完善。
把客户背景调查做到位,建立境外采购商信用数据库,对历史有欺诈记录的企业亮红灯。
对首次大订单,尤其是付款条件异常宽松的客户,预付比例要覆盖成本和利润,降低尾款风险。
对疑似印度“马甲”公司的交易,必须按印度外贸标准执行全款预付,赊账风险不能冒。
风控不是“多此一举”的麻烦,而是保障产业链安全的护城河。
这场“来华潮”背后还有一层更深的含义。
它揭示了全球汽车产业链的复杂性和脆弱性。
稀土掌控在中国手中,基础原材料价格波动频繁,印度电动车产业难以摆脱对中国的依赖。
供应链的稳定性直接影响到整车的生产和市场竞争力。
印度企业选择来华设点采购,实际上是在告诉全世界,中国汽车供应链就是那个“打不死的小强”,无论风吹雨打,总能稳稳地供应关键零部件。
回头看看这条“来华潮”的路,既像是一场产业链的“马拉松”,又是一场“拔河比赛”。
印度企业想拉近跟中国的距离,降低采购成本,提升效率;中国供应链企业则要在开放合作中设好防线,防止受骗上当。
就算现在订单多得让人眼花缭乱,也不能光顾着数钱,忘了盯紧对手的动作。
否则,等到追债的时候,才知道“好梦难圆”。
说到底,印度车企扎堆来华采购,本质上是中国汽车供应链的胜利,全球竞争格局无法撼动。
但这胜利不是无条件的欢呼,而是一场需要精细经营的博弈。
如何把握机遇,规避风险,把合作做到极致,才能在这场供应链大战中笑到最后。
毕竟,站稳脚跟,赚到真金白银,才是和印度车企做生意的真本事。