盘前大涨盘后大跌,会飞的Roadster到底为特斯拉带来了什么?

但常规交易时段开盘后,涨幅没有守住。当天特斯拉收跌2.13%,报354.72美元,较前一日收盘362.44美元下跌7.72美元。五个交易日,特斯拉累计下跌超过7%,市值较10月12日收盘蒸发约930亿美元,折合人民币逾6200亿元。截至10月16日,特斯拉年内跌幅约21%。
一场被马斯克称为“人类驾驶时代最后巅峰之作”的发布会,为什么只带来了一夜的上涨?
会飞的车,本身就不负责卖车
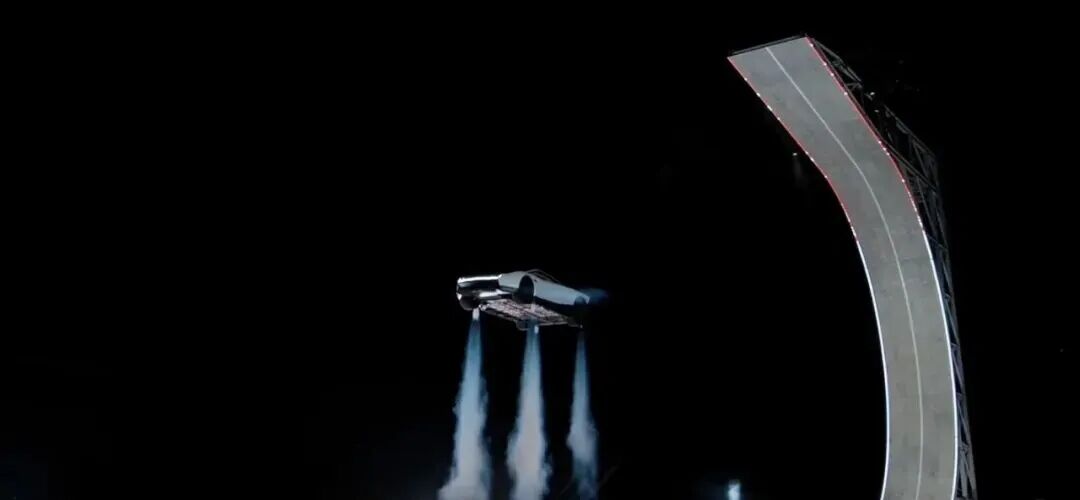
真正让视频出圈的要素,对应的是两款买不到或者上不了路的版本。下压力达到2G的“风扇吸附系统”和SpaceX联合开发的A71冷气推进系统,展示了特斯拉的工程能力,但它们不承担销量任务。这是一辆典型的“光环车型”:只负责让人记住品牌,并不贡献营收。
更关键的是时间。第二代Roadster 2017年就已亮相,原定2020年交付,此后多次跳票,最新量产时间表定在2028年。从2017年到2028年,时间跨度长达11年。一辆2028年才能量产、核心飞行版本不能合法上路的跑车,对2026年的利润表没有任何直接影响。
真正压住股价的,是Q2那张利润表
7月发布的2026年第二季度财报,才是市场定价的锚。当季特斯拉营收282.36亿美元,同比增长26%,超出市场预期;交付48.01万辆,创同期历史新高。但营业利润只有3.98亿美元,同比暴跌57%,营业利润率从去年同期的4.1%降至1.4%;调整后每股收益0.33美元,较分析师预期低逾35%。
换句话说,Roadster发布会展示的是“特斯拉能做什么”,而财报说明的是“特斯拉当下靠什么赚钱”。当后者的答案是“卖车利润越来越薄,现金流在收缩”,一场跑车炫技很难改变投资者的估值框架。财报发布当日,特斯拉收跌14.52%,市值蒸发超2000亿美元,市场已经用脚投过一次票。
第三季度交付不差,但还不够
10月初公布的Q3交付数据并不难看:48.7万辆,高于市场预期7%,但同比仍下降2%。汇丰在10月5日的研报中维持“减持”评级,理由很直接:交付超预期主要靠汽车业务,比市场预期高出7%;储能部署仅13.7吉瓦时,比市场预期低19%,比经纪商预测低24%,延续了自年初以来多次未达预期的趋势;该行上调了2026年销量预测2%,却下调了EBIT预测6%。
交付量能撑住收入,撑不住利润率。Roadster带来的品牌光环,解决的是“特斯拉还酷不酷”的问题;但资本市场当下关心的是毛利率、自由现金流和AI投入的回报周期。这两件事之间,隔着一整个产品周期和一张2028年的量产时间表。发布会能赚到盘前5%的涨幅,已经算是它力所能及的部分了。