施压中国车企降出口?谢夫乔维奇访华讨要利益,企图以闹取利绝不可能!

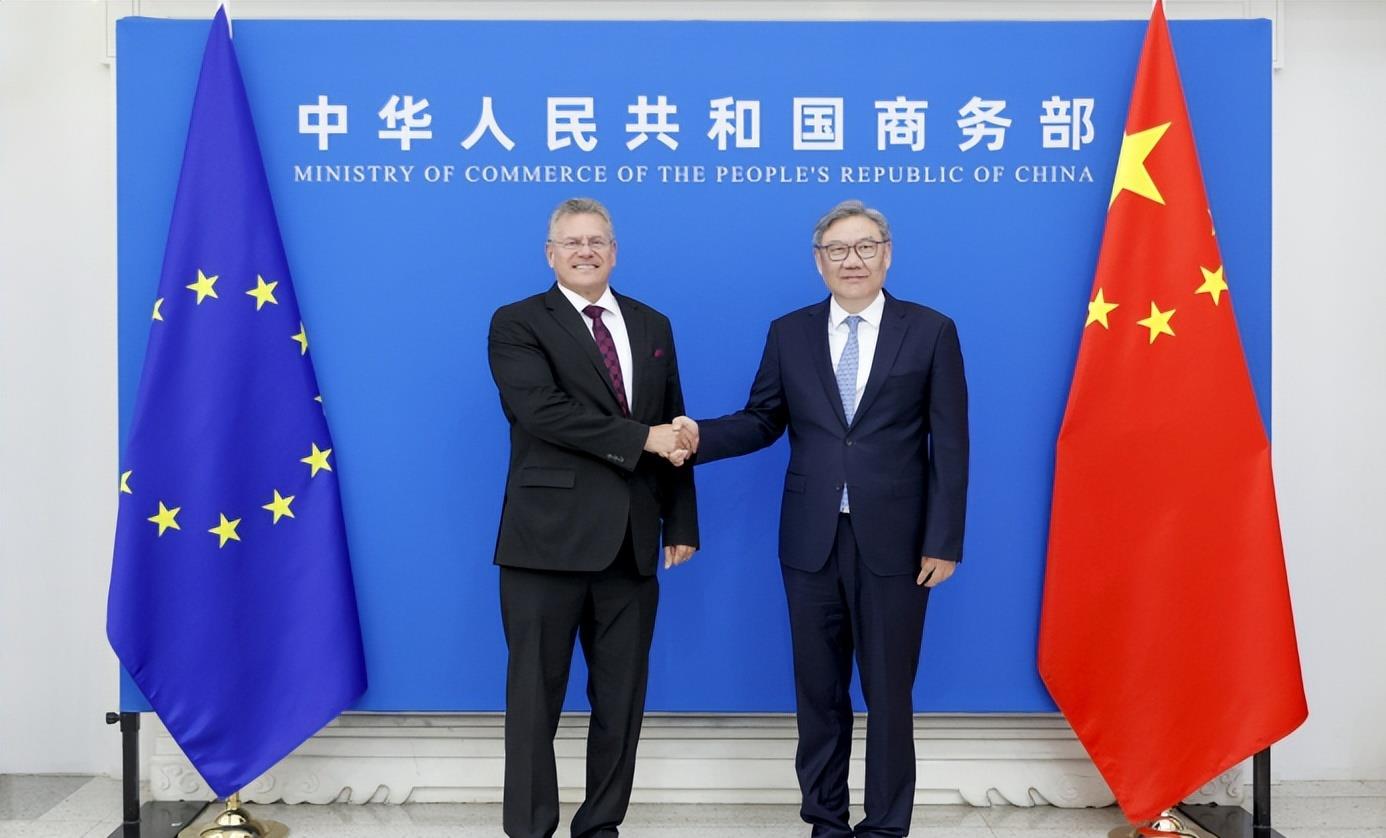
10月8日北京会谈现场,谢夫乔维奇坐下后拿出一份涉及混动汽车、稀土、医疗器械的诉求清单。 中方工作人员照常倒茶,话题却绕不开一个要求:希望中国车企把混合动力汽车对欧出口主动降下来。
这套提法不是临时起意。 外媒此前披露,欧方希望中国制造的混动汽车在欧盟市场占比压到约15%。 目前相关口径并不统一,部分机构统计中国品牌在欧洲插混市场6月占比约34%,上半年整体约28.3%。 欧盟自华混动进口从2024年10月约3800辆增至2026年7月约5万辆,增幅超过10倍。
车企调整产品组合是另一个现实原因。 2024年10月30日起,欧盟对中国纯电汽车在10%基础税上追加反补贴税,比亚迪17%、吉利18.8%、上汽35.3%,其他配合企业20.7%,未配合35.3%,期限5年。 插混当时不在额外反补贴清单,只按10%基础关税走。 2026年前4个月,欧盟自华进口混动金额31.76亿欧元,首次超过纯电的28.08亿欧元。
10月9日发布的第二次例会共识,没有接受自愿限出口。 双方写的是“以符合世贸组织规则的方式就混动汽车贸易达成谅解”。 这句话的分量是:可以继续谈价格、标准、监测、原产地和本地化,但不按欧方单方面定份额。
稀土是这份清单里另一块。 欧方要稳定、便利的稀土和永磁体供应,用于汽车、医疗、航空。 中方在共识里保留“绿色通道”,继续为对欧出口许可审批提供便利。 这不是无条件优先保供,而是按合规、可追溯、企业申请走流程。
欧方同时提医疗器械、农食、化妆品、药品准入。 中方没有全接,也没有全拒,共识写继续磋商化妆品和药品监管框架,部分商品继续讨论降税。 可对照的另一面是,欧方承诺就两用物项重点个案提供便利,并继续与成员国沟通对华许可。
只看货物逆差,容易把账算偏。 2025年中国对欧服务贸易逆差483亿美元,欧盟占中国对外服贸逆差41.6%,其中知识产权使用费一项就达百亿美元级。 欧洲企业收了专利、服务、咨询费用,却在货物账上把中国新能源车、电池、零部件出口单独拿出来谈差额。
欧洲车企在华生产再返销欧洲,也改变“谁占便宜”的直观印象。 外交系统公布的数据称,欧方在华企业产品除供应中国,约40%出口欧洲及其他地区;海关算中方顺差,利润多回欧洲企业。 货车、零部件同样如此,2025年欧盟对华汽车及零部件出口160亿欧元、同比下降34%,自华进口220亿欧元、同比增长8%。
欧方自己的限制工具也要摊开说。 外国补贴条例已用于并购和公共采购审查,达到门槛要申报,未达门槛也可能被依职权调查。 投资审查、公共采购、两用和高技术出口管制一并存在,欧企能卖给中国的高附加值产品范围被自己压缩。 多买猪肉、化妆品、医疗器械,填不平因技术管制少掉的贸易增量。
峰会日程给谈判加了时间压力。 10月中旬欧盟峰会前,贸易司需要拿出“对华成果”。 混动、稀土、市场准入、外国补贴条例技术对话一起摆上桌,能谈出联合文本,不等于其中某一项已按欧方初始要求落地。
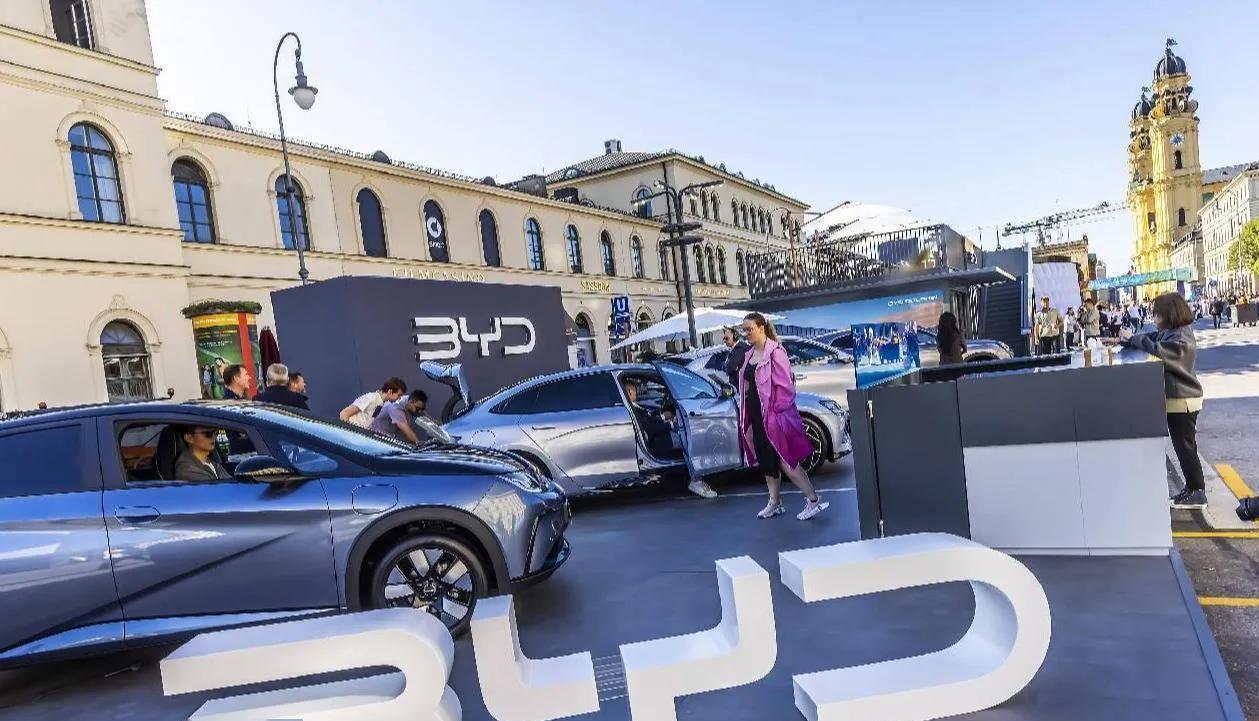
企业端已经在做两套准备。 比亚迪匈牙利工厂2026年一季度试生产、二季度量产;奇瑞在西班牙巴塞罗那合作组装,小鹏借奥地利格拉茨麦格纳工厂,零跑借西班牙斯托兰蒂斯工厂2026年三季度投产。 本地化生产和进口整车走不同统计口径,后续就算欧盟设配额,也管不到欧洲本地工厂交付的部分。
保障措施仍是悬着的风险。 外媒称若中方不接受自愿限制,欧方可能走关税配额,对超出数量部分加税。 但10月例会共识已把混动放进“世贸规则下谅解”,单方面配额若绕开协商,会触及反制和中方在世贸的申诉路径。
医疗器械和农食这边有可操作空间。 中方扩大进口、优化审评、增加欧洲农产品准入,是例会前后都在做的实事;欧方若要求更大市场,却不放松两用物项、半导体设备和公共采购审查,谈判就会卡在“我多买你的,你少买我的,还要管我怎么卖”的不对等结构里。
稀土绿色通道也是双向。 中方给审批便利,前提是企业合规、最终用途可核查、不涉及转口规避;欧方给两用重点个案便利,前提同样是成员国协调、用途透明。 把稀土当筹码换汽车配额,和把汽车配额当筹码换稀土,都会把技术供应链弄得更紧。
外国补贴条例技术对话值得单独看。 过去中企在欧并购、参与公共采购,常因财政资助披露被查;技术层先谈申报标准、证据尺度、调查程序,比在部长层直接吵“是否针对中国”更容易落地。 这一步若只停留在开会,企业仍会按最严口径准备材料。
汽车最终怎么落地,还要看后续工作组。 纯电已有价格承诺框架,符合条件企业可按最低进口价格替代部分额外关税; 混动若也走价格或监测机制,会比硬性15%份额更接近世贸规则。 企业关心的是口径稳定:哪类车算插混、哪些电池和电机配置算本地化、进口量和欧盟本土产量如何互抵。