超特斯拉压奔驰E级!小米SU7连续四个月霸榜,二十万级轿车天花板碎了?

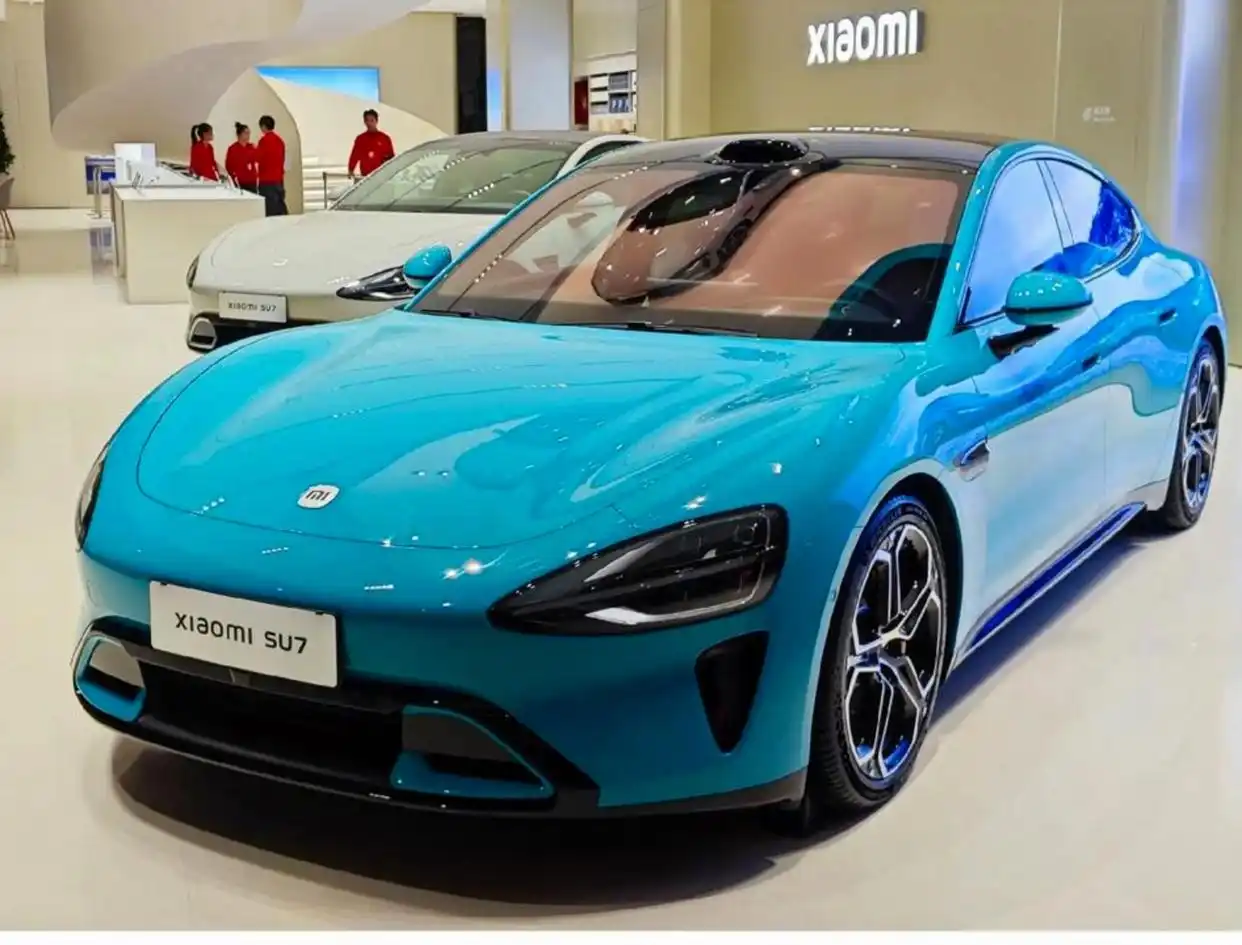
北京亦庄小米汽车超级工厂门外,双层运车板车几乎没有停歇的空档。清晨刚被洗车线吹干的崭新SU7,连成一排排泛着金属光泽的车队,被整齐地装上挂车发往全国各大交付中心。
长期以来,20万元到30万元的价格带,被业内公认为造车新势力最难啃的硬骨头。这里既有外资豪华品牌经营百年的标杆心智,又有全球纯电标杆极具侵略性的供应链定价权。一个成立仅三年多的跨界造车团队,用一款单一车型连续多月霸占王座,不仅打破了外资品牌的品牌神话,更将智能汽车下半场的利益天平彻底砸向了另一端。
01 交付爬坡后的销量重塑与心智倒戈
如果把时间拨回两年前,外界对小米造车最普遍的质疑,是所谓的手机粉丝转化能否支撑起大宗耐用消费品。
汽车消费从来不是买一部几千元数码产品的冲动消费。在20万元以上的价格区间内,家庭用户的决策周期往往长达数周甚至数月,保值率、底盘质感、被动安全以及品牌带来的隐性社会声誉,曾是传统BBA豪华燃油车最深固的护城河。特斯拉则凭借自研芯片、极简三电和全球品牌光环,几乎独吞了追求纯电科技感的早期精英客群。
单月突破2.1万辆的交付成绩,不仅意味着亦庄工厂的双班制产能爬坡跨过了地狱般的产能地狱,更意味着购买人群已经从最初的小米发烧友圈层,全面破圈渗透到了主流中产和换购群体。走进一二线城市的小米汽车交付中心,来看车试驾的不仅有戴着智能手表的年轻科技从业者,更有此前开着德系豪华油车的传统燃油车主。
这种用户心智的集体倒戈,源于汽车定义权的悄然易手。当传统豪车依然试图把真皮座椅、多色氛围灯和发动机排量作为溢价核心时,中国主流高端消费者对于豪华的感知基准,已经被高阶辅助驾驶、座舱生态无缝流转以及全天候三电补能效率彻底改写。一台能让手机、平板、智能家居与车机毫无顿挫感协同的轿车,在当下的智能化语境里,比车头立起的三叉星徽更能提供日常生活的确定性价值。
02 垂直造血与规模化降本的隐秘账本
表面上看,这是一场泼天流量兑现为订单的狂欢,但在流水线背后的财务账本里,雷军算的是一笔极其冷峻的规模平摊账。
造车是全球重工业中最严苛的规模经济模型。一辆全新平台正向研发的中大型纯电轿车,从模具开发、三电匹配、风洞试验到底盘调校,前期的固定研发与开模成本动辄数十亿元。如果一款车生命周期内的总销量无法跨过十万辆门槛,昂贵的模具折旧与软硬件摊销,就会像吸血鬼一样将每一台车的毛利啃食殆尽。这也是过去几年多数造车新势力陷入越卖越亏死循环的根源。
小米SU7能够逆转这一困境的关键切口,在于其用极致的爆款策略,迅速越过了单车边际成本骤降的临界点。
单月稳定交付两万辆以上,放在全球纯电汽车工业史中也是极为罕见的单品斜率。这种极高的出货集中度,让亦庄工厂的大型一体化压铸岛、全自动化车身焊接线以及涂装车间,每天都维持在近乎满负荷的运转状态。固定资产的单车折旧成本被这波暴涨的交付量瞬间拉低到行业平均线以下。
更为凶狠的降本发生在供应链议价的谈判桌上。由于只打这一款核心轿车,小米向宁德时代采购动力电池、向汇川技术采购高压驱动电机、向英伟达采购高算力辅助驾驶芯片时,开出的都是数十万套级别的巨额采购订单。
在汽车零部件的世界里,集中爆单意味着绝对的商务定价权。供应链厂商愿意在良品率保障和单件价格上让渡极高比例的利润,以换取自身产线未来一整年的产能锁定。这种垂直压榨出来的成本空间,让小米在面对特斯拉发起的价格战时,依然拥有维持健康整车毛利率的底气。
从初期的烧钱试错,到依靠单月两万台的交付量迅速摊薄软硬件研发投入,小米汽车在最短时间内打通了从规模到正向自由现金流的闭环。
03 豪华牌桌重构下的产业链震荡
小米SU7在20万元以上轿车市场的长期霸榜,如同一块巨石砸入深潭,其激起的涟漪正在顺着整条汽车产业链加速扩散。
首当其冲的是传统合资豪华品牌的经销商网络。长期以来,BBA在全国各地的4S店依靠三十万元级主力轿车的高毛利和售后保养,维持着极其庞大的展厅运营与人员开支。然而,当月销过万的潜在高净值客户被纯电新势力大规模截流,一线进店客流骤降,迫使传统豪车不得不陷入以价换量的恶性循环。为了保住市占率,燃油中大型轿车的终端优惠动辄下探数万元,这不仅直接击穿了经销商的盈利平衡线,更让传统豪华车苦心经营数十年的品牌溢价梯队发生结构性坍塌。
即便是长期傲视群雄的特斯拉,也遭遇了前所未有的近身肉搏。Model 3在很长一段时间里是这一价格带无可撼动的图腾,但多年未发生质变的外观内饰设计,以及在本地化座舱生态和全景软硬件拓展上的克制,在全栈配置拉满、审美高度本土化的小米面前,显得有些缺乏新鲜感。特斯拉在华轿车市场的独占地位被打破,倒逼其必须在自动驾驶落地节奏和后续产品迭代上加速动作。
而在产业链的暗处,这场爆款狂欢也在重塑上游供应商的站队逻辑。
过去,全球顶级汽车零部件供应商习惯了优先服务跨国车企巨头,本土造车新势力往往要承受较高的开发门槛与严苛的付款账期。但小米SU7的单品爆发,让大量涉及底盘空悬、线控刹车、高精度传感器和智能座舱部件的本土供应链企业,实现了业绩与出货量的指数级跳跃。围绕亦庄超级工厂,一个极具响应速度的本土智能化零部件生态圈正在被迅速激活,这进一步加速了中国汽车核心零部件在高端领域的全面自主化替代。
04 爆款长跑之后的体系大考
连续多月登顶榜首,证明了雷军把消费电子的工业整合能力与爆品打法移植到汽车工业的巨大成功。但对于一个誓言成为全球前五的长期主义玩家而言,第一战的胜利仅仅是漫长战役的揭幕战。
单车爆款的模式在带来极致成本效益的同时,也伴随着极高维度的风险敞口。
随着市场上SU7的保有量快速突破十万辆大关,用户群体的极速膨胀,必然会将考验从生产制造的前台,全面推向更为繁重的售后服务与全生命周期维保网络。任何一起涉及三电热管理、底盘悬挂磨损或辅助驾驶偶发工况的微小舆情,在巨大的放大镜下都会演变成对品牌公信力的严峻考验。
更现实的挑战在于后续产品矩阵的承接力。
轿车市场的容量终究有其天然的物理天花板,SUV乃至全尺寸跨界车型的推出,是维持数万辆级月交付量不可避免的下一步。然而,当小米从一款聚焦操控与颜值的个性轿跑,走向需要兼顾家庭乘坐空间、舒适性与多功能性的SUV战场时,它所面对的对手将不再仅仅是Model 3或BBA的运动型轿车,而是理想、问界等在家庭智能化场景中深耕已久的绝对强敌。
能否将SU7单款车型的爆款方法论,无缝复制为全产品线、全生命周期的工业制造体系能力,才是决定小米汽车究竟是一颗耀眼的流星,还是一家真正具备跨周期统治力的新时代汽车巨头的终极底牌。
喧嚣过后,商业的本质终究会回归到对产品细节与体系韧性的日复一日打磨。这台在北京亦庄下线的纯电轿车,已经撕开了旧时代的铁幕,但真正的硬仗,才刚刚进入深水区。
面对小米SU7连续多月力压特斯拉和BBA登顶20万以上轿车榜首,你认为这是新能源智能化对传统豪华车的彻底颠覆,还是尝鲜热度退去前的阶段性高光?如果手握25万元预算,你现在会更愿意选择一台科技拉满的国产纯电,还是坚持买回经典的三叉星或蓝天白云?欢迎在评论区留下你的真实观点。
本文仅作商业案例复盘与行业研究,不构成任何投资建议。