“去宁化”时代已然来袭!日入2.4亿的宁德时代,如今反倒不好混了?

宁德时代上半年日赚2.4亿,曾把理想的采购逼得蹲在销售部要货。
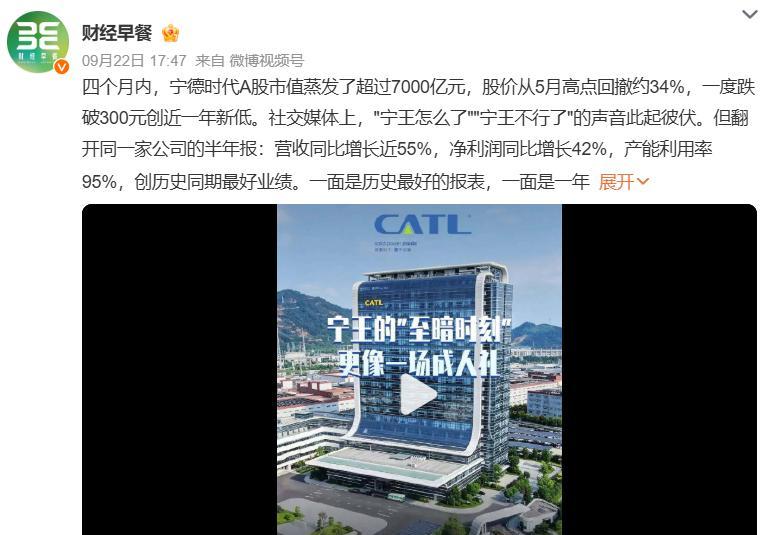
几个月市值蒸发7000亿,卡了车企十年脖子的宁王,现在遭遇集体反水。
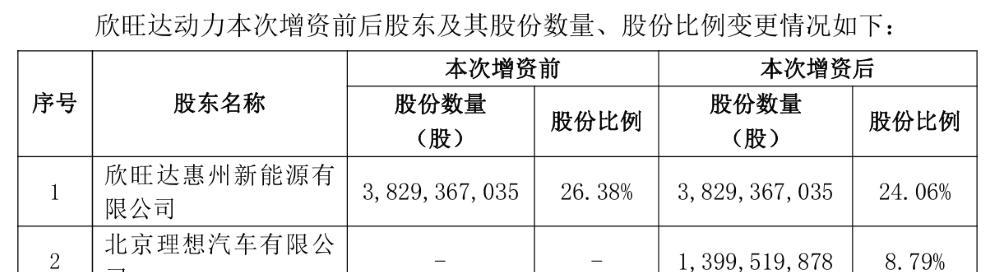
2026年9月4日理想砸26亿入股欣旺达,直接掀开了“去宁化”的盖子。
被卡到喘不过气的车企,早就忍不了了
2025年电池最紧缺的时候,理想的采购团队在宁德时代销售部蹲了三天。
就为了多要几百套动力电池,赶上SUV i8的上市节点。
之前理想销量不及预期,宁德专供的电池积压了上万套。
对方转头就砍了i8的供货配额,产线照常转,就是不给理想发货。
最后理想高管亲自上门求情,签下五年长约、承诺保底采购量,才拿到后续供货额度。
这还不是最憋屈的。
今年i6上市前,理想提前跟宁德提了增购需求,对方没当回事。
等i6销量爆了要补货,宁德的交货周期排到了18到22周。
换其他电池厂,下单后不到一个月就能拿货。
晚一周交付,意向用户就能跑到竞品门店,晚五个月等于直接把市场份额拱手让人。
理想被逼得启动双供应商方案,这笔26亿元的投资,就是给供应链上的保险。
交易完成后理想拿下欣旺达11%的股份,直接成了第二大股东。
同一天开发布会的小米,直接宣布中创新航、欣旺达成为正式电池供应商。
和宁德时代签了五年协议的赛力斯,眼看协议快到期,已经在接洽二线电池厂谈新合作。
华为一边推动电池供应商多元化,一边打算把自己制定的电池标准推成全行业通用规则。
动手最早的是小鹏。
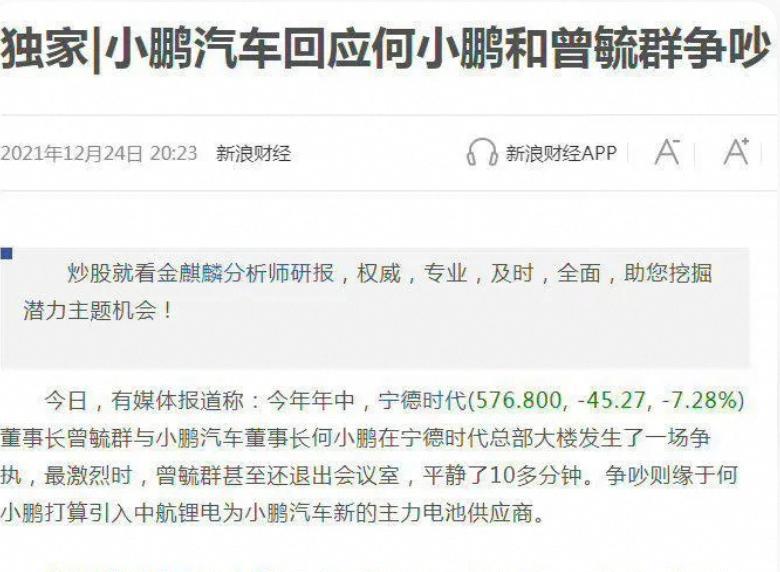
2021年就因为宁德供货跟不上影响交付,网传两家创始人在宁德总部大吵一架。
小鹏汽车事后回应没有这件事,但从那之后,主力车型很少再从宁德时代拿货。
现在的小鹏走轻资产路线,不建厂造电芯,靠投资绑定多家供应商,把电池全链路话语权攥在手里。
零跑走得更彻底。
2018年就启动电芯标准化研发,现在已经实现不同供应商电池的无缝切换。
它还直接介入电池厂的上游采购,正负极材料、电解液、生产设备全都自己参与谈价。
每条生产线能按固定流程连续跑365天,成本压到了行业最低。
小米推出的龙甲电池体系逻辑更直接。
电芯交给合作伙伴生产,用什么材料、执行什么标准,全由小米自己说了算。
理想还给自研电池排了明确时间表,2026年四季度推出的新款i6,就要装上自研电池。
算完几笔账,才知道车企为什么急着掀桌子
咱们摆实打实的财报数据。
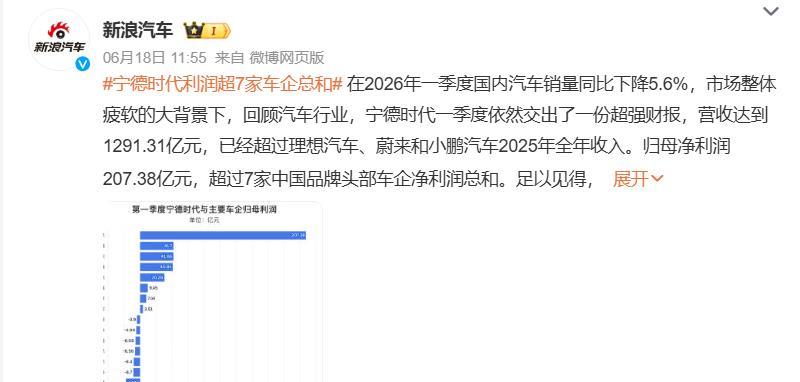
宁德时代上半年利润赚了350亿元,股票却一路狂跌。
短短几个月,市值就没了7000亿元。
单看净利润口径,宁德时代上半年赚了432亿元,相当于每天有2.4亿元入账。
反观国内15家上市车企,上半年总利润只有210亿元,不到宁德的一半。
四家头部新势力的财报更难看。
理想今年上半年直接亏了39亿元,小鹏亏了31亿元,蔚来亏了12亿元。
只有零跑汽车赚了2亿元,是唯一盈利的新势力。
一辆售价20万元的纯电车,电池成本就要七八万,占了整车成本的近一半。
宁德时代的电池业务毛利率常年维持在20%,车企卖车的钱,先被电池厂拿走一大块。
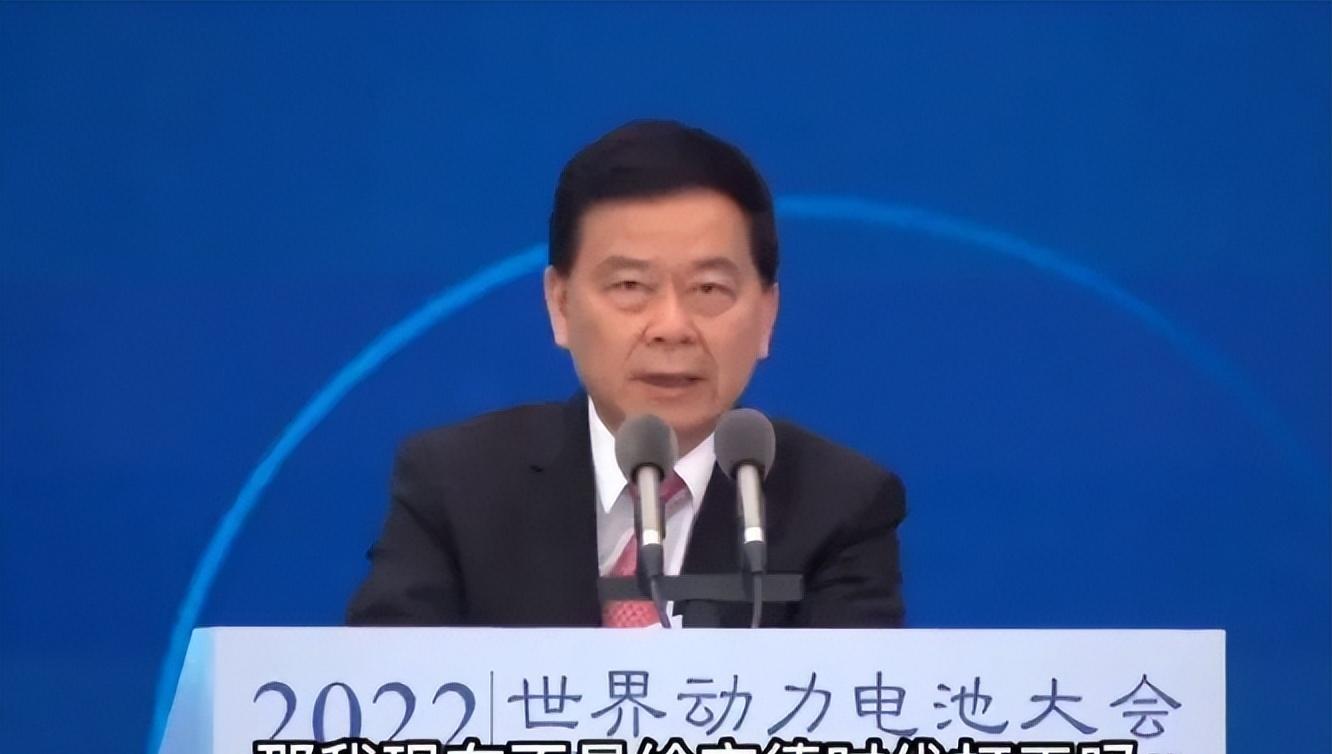
2022年广汽集团前董事长就在行业大会上公开发言,说车企妥妥是在给宁德时代打工。
2025年宁德时代账上躺着492亿元的预收货款,比前一年涨了77%。
这笔钱全是车企提前打过去的预付款,没拿到货先得把钱打够。
宁德时代拿着产业链的钱扩自己的产能,车企的现金流反倒被抽走一大块。
行业里都知道宁德时代的规矩。
没有成立合资公司的车企,必须提前打预付款建资金池,不然连谈供货的资格都没有。
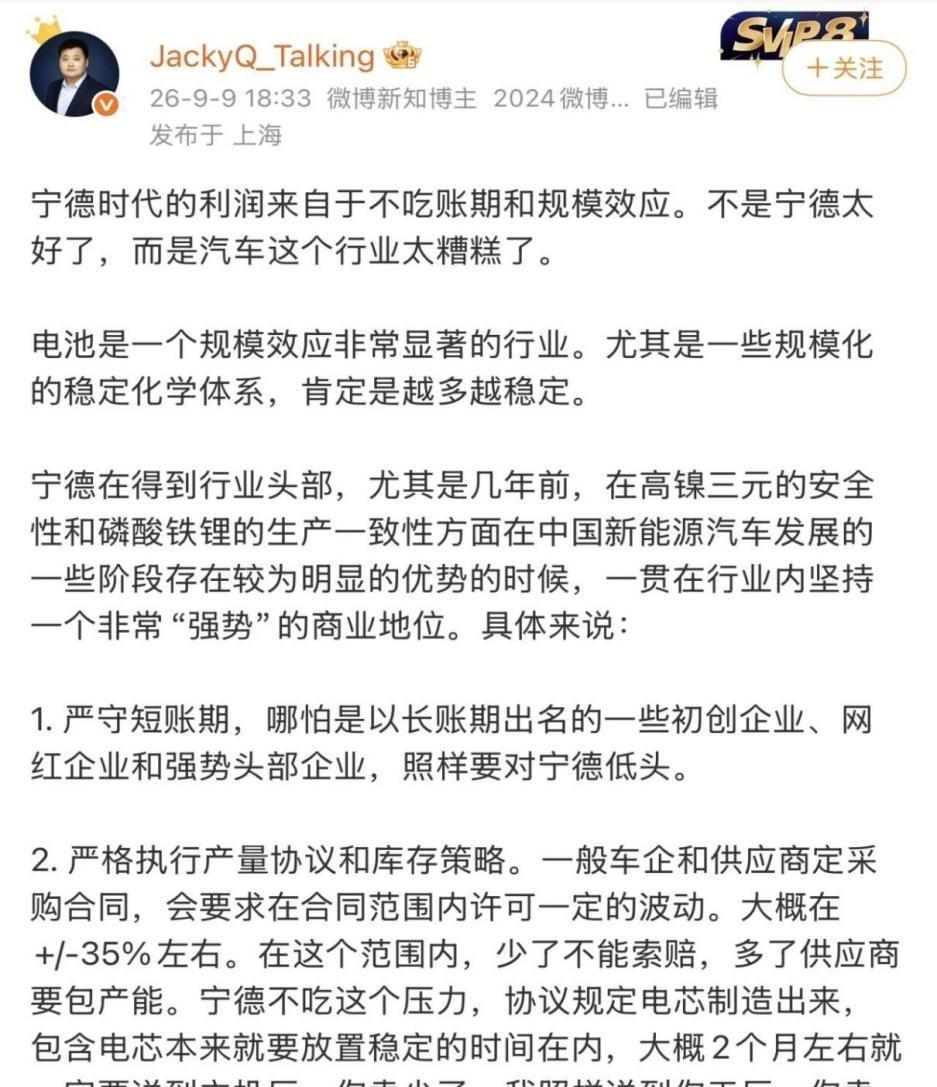
汽车博主JackyQ_Talking透露过更细节的供货规则。
电芯生产出来后两个月统一配送给车企,给多少就是多少,不管车卖得好不好,没得商量。
赶上销量爆单要加货,就得等三五个月,损失全算车企自己的。
那时候全行业电池紧缺,车企提着现金都拿不到货。
宁德时代销售部的办公室,天天堵着各家车企的采购负责人。
宁王的话语权,是靠三套规则堆出来的
宁德时代的强势不是天生的,是用十年时间铺出来的壁垒。
它花了十年参与国内动力电池标准制定,电芯化学体系、热管理方法这些核心领域,它都有技术定义权。
车企想绕开它做自研,连入门的行业规则都摸不透。
人才的口子更是被它把得死死的。
行业里顶尖的电池工程师,大半都在宁德时代的研发体系里。
应届生入职必须签13页的协议,不然不给办入职。
协议要求员工离职后一段时间内,不得入职比亚迪、亿纬锂能等同行。
违反规则就要赔违约金,车企想挖成熟的技术人才,根本挖不动。
供货端的规则更是全由它自己定。
2025年理想销量差,上万套专供电池积压,它敢直接砍后续车型的供货配额。
车企的生死节奏,大半捏在它的手里。
曾毓群向来要求谈判团队掌握绝对话语权,对客户强硬是一贯作风。
也正是这种不留余地的强势,给现在的集体“去宁化”埋下了雷。
之前车企敢怒不敢言,核心是绕不开一个现实差距。
早两年宁德时代的电池能做到续航700公里、充电10分钟。
二线电池厂只能做到续航500公里、充电20分钟,消费者一上手就能摸出差别。
车企敢换供应商,就等于自砸招牌,只能硬扛。
现在这个差距已经被拉平了。
二线厂的电池也能做到和宁德时代差不多的续航、充电速度,普通消费者开起来感知不到明显差别。
电池从“独家黑科技”变成了标准化工业产品,车企终于有了掀桌子的底气。
现在就说宁王跌落神坛,还太早
哪怕车企集体推多元化,宁德时代的基本盘依旧稳得吓人。
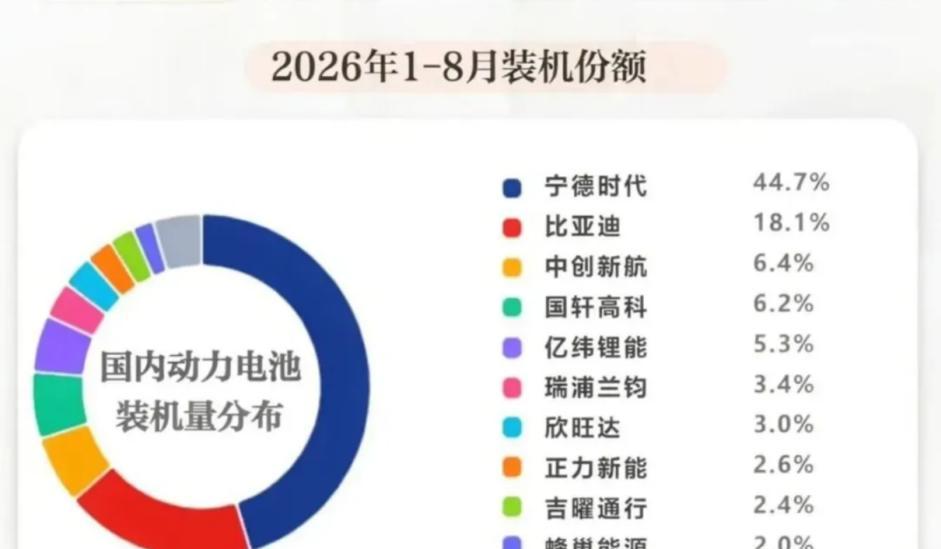
它的国内动力电池装机份额还有44.7%,产能利用率是同行的2倍。
2026年上半年账上躺着3720亿元货币资金,经营现金流602亿元。
每年研发投入200多亿元,比欣旺达和中创新航的研发投入加起来还高。
二线电池厂现在接的大多是中低端订单,想冲击高端大客户的体量,短时间内做不到。
宁德时代自己也在低头补漏。
去年年底,他带着核心团队专门跑了一趟小鹏总部,缓和之前闹僵的关系。
蔚来资金链最紧的时候,宁德时代直接出资几十亿元驰援。
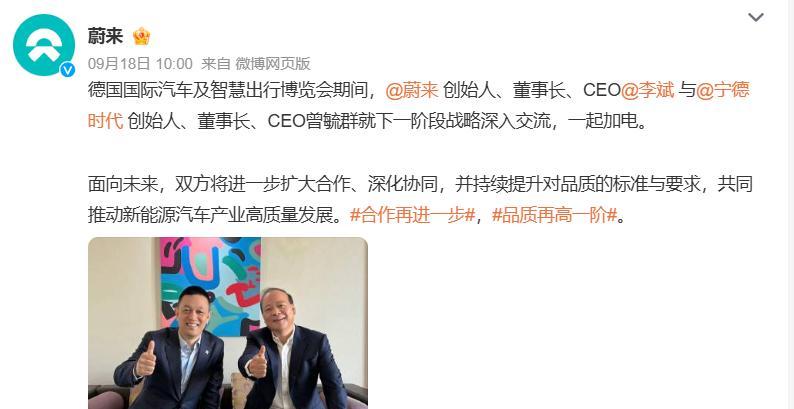
蔚来也成了第一个公开站出来给宁德时代撑腰的车企,官宣要和宁德时代谈下一阶段战略合作。
To B的关系要修,To C的认知也要补。
之前曾毓群几乎不对外发声,这两年也开始公开聊年轻人的消费观。
宁德时代的广告铺到了各大球赛赛场、各地机场。
2023年宣传费用9.9亿元,2024年涨到11.33亿元。
它要从“藏在车企背后的供应商”,变成普通消费者也认得出的电池品牌。
这场博弈,最后受益的是买车人
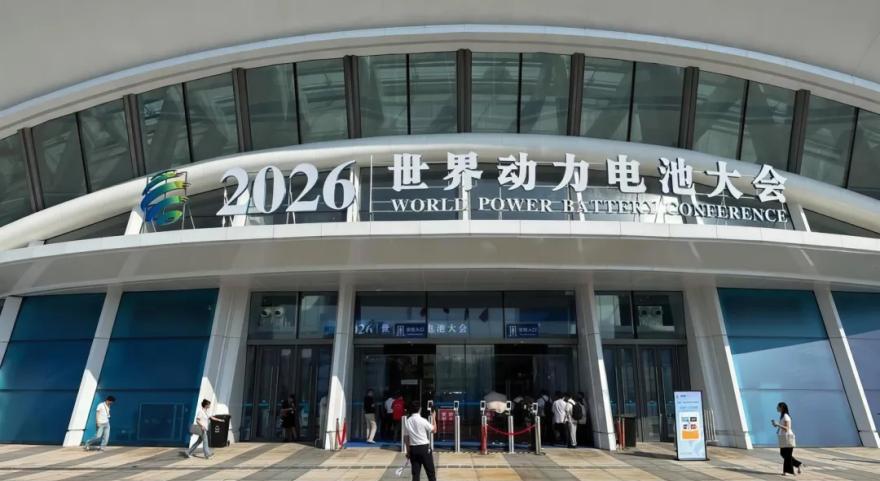
2026年世界动力电池大会上,多家车企老总公开提了诉求。
他们希望出台相关政策,让产业链利润分配更均衡,别让电池行业拿走整个产业的超额收益。
对普通消费者来说,供应商博弈绝对是好事。
电池厂卷技术、卷交付速度、卷成本,最后都会变成更低的车价、更好的用车体验。
车企也能腾出更多精力做智能化、做品牌差异化,不用再把大半利润交给上游。
对车企来说,自研电池从来不是为了完全踢开谁。
核心是把核心技术的话语权攥回自己手里,不用再被供货周期、预付款池卡脖子。
本文仅为行业分析,不构成任何投资建议,股市有风险,入市需谨慎。
你下次换电车,会特意认准宁德时代的电池吗?