中国17家企业成功杀入全球百强,甚至超越美德;然而真正让人难以入眠的,反而是日本

2014年,我在青岛的路上第一次看见一台车的“动力像换了个人”。那会儿大家聊的是发动机、变速箱的性格,谁顺滑谁省油。但后来形势变了,一切都从电动化开始改口。
记得那年家里换车,我去4S店看了几台新电车。销售介绍得很快,说得最多的不是车标,而是电池、电驱、热管理、座舱。听着听着我就明白了,这不是新车型的花活,是整套供应链在重排座位。
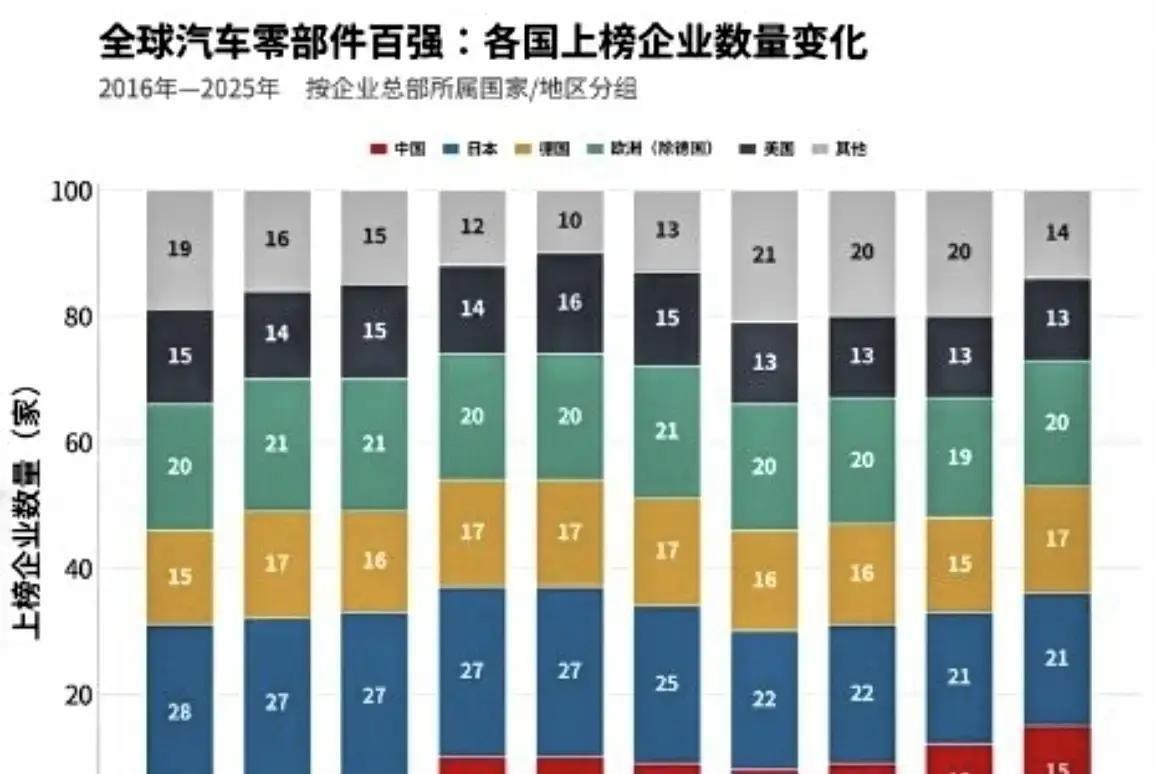
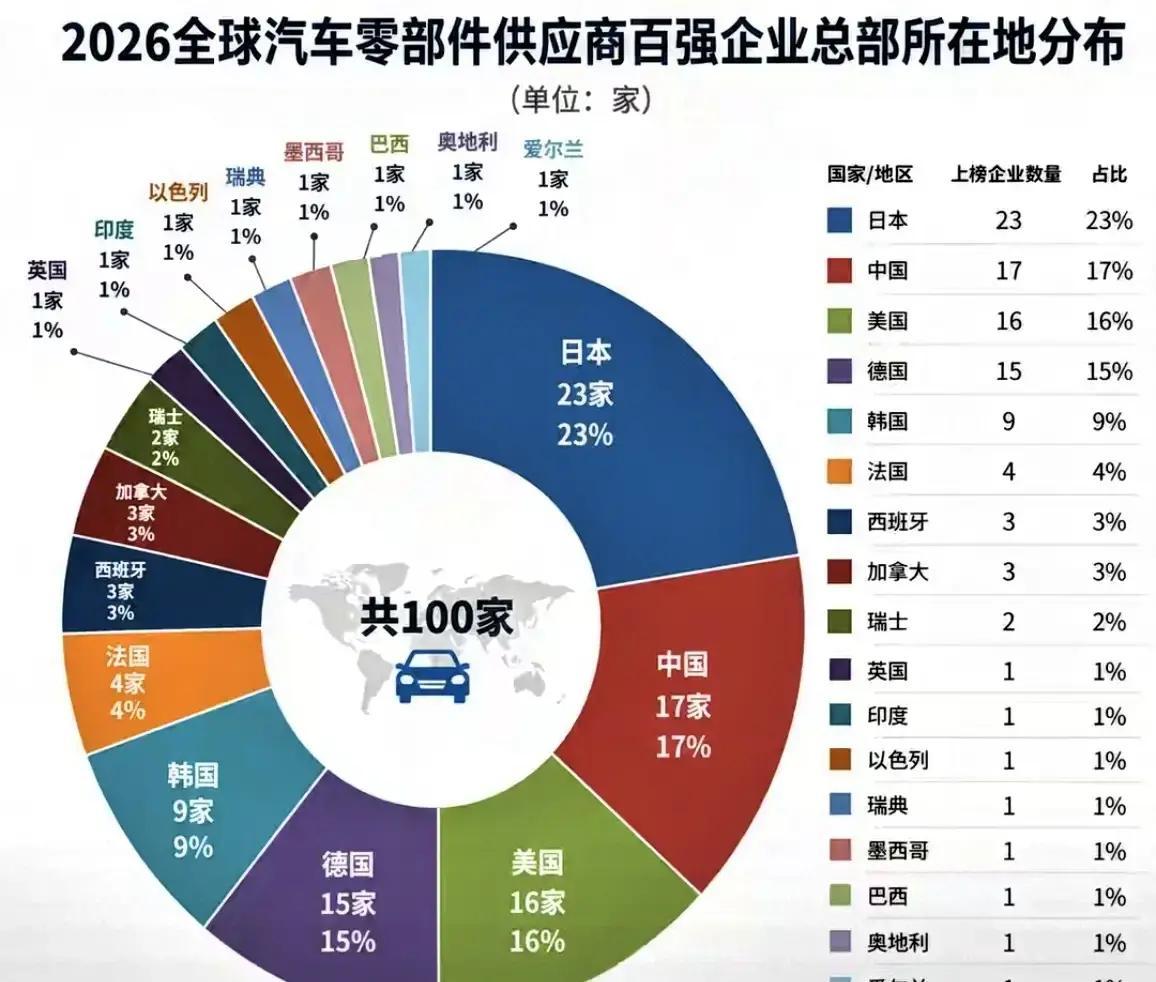
这种重排的证据,很直接。2013年全球汽车零部件百强榜上,中国企业只有一家,中信戴卡。到了2026年,这个数字变成17家,而且首次超越美国16家、德国15家,仅次于日本23家。13年,从1到17。有人说这是增长,我更愿意用一句话形容:像是换了个物种。
说到这里,得讲清楚一个关键点。日本第一的位置还在,23家依然最多。但它们的焦虑不在数量,而在结构。日媒自己把那种心态写得很直白,留给日企的时间不多了。
更刺耳的是,有些企业说得像把门关上了再点灯。爱信、Jatco、TS TECH等多家企业,日媒总结的关键词是生死存亡。原因不玄学,来自新能源车零部件的数量结构变化。
以前燃油车的“零部件地图”,发动机和变速箱像两座大山。现在纯电车把发动机这座山挪掉了,变速箱在很多车型上也不再是多挡必需品。零部件数量比燃油车少了三到四成,这不是营销话术,是供应端的真实计算口径。
Jatco的例子最典型。它是变速箱供应商,纯电车不需要多挡变速箱,订单被砍的逻辑非常直。你站在工厂那条产线上,不是“有没有需求”的问题,而是“你的产品在新结构里有没有位置”的问题。
但更致命的变化,是日系整车厂也在自己转向。日本供应商过去最大的依赖之一,是日系车企的采购体系。现在它们突然不把鸡蛋都放在同一个篮子里。
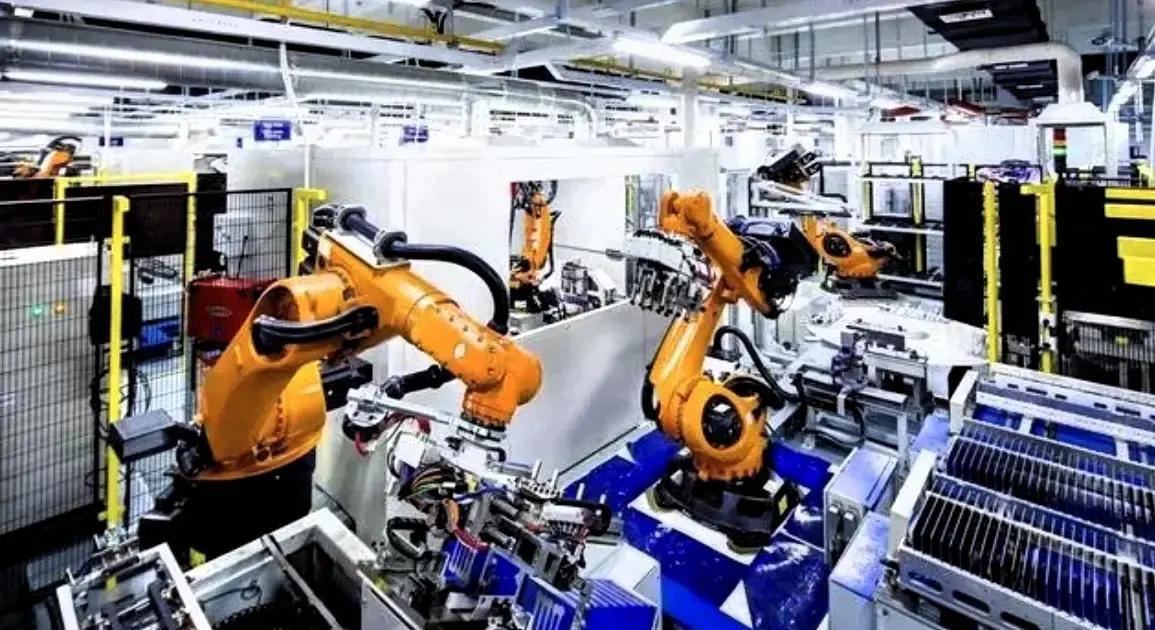
丰田bZ3X把中国本土零部件比例大幅提升。本田也明确说要扩大采购中国供应商的标准件。日本媒体还造了个词,叫bZ冲击。意思很简单,中国零部件在bZ系列里占比接近九成,这种采购比例不是“试试水”,是把关键环节直接交给本土体系。
长期依赖日系整车厂的日本供应商,就会遇到一个尴尬局面。老客户不买自己的东西了。更现实一点讲,这不是车企换了个供应商那么简单,而是供应链的权重、质保体系、验证流程、成本结构都要跟着改。
所以这次讨论不能只看“榜单数字”,得看赛道到底怎么变。那17家中国零部件企业靠什么上来的?靠的不是和博世、电装那种传统巨头在燃油车赛道硬碰硬,而是往电动化和智能化的核心赛道里重新排队。
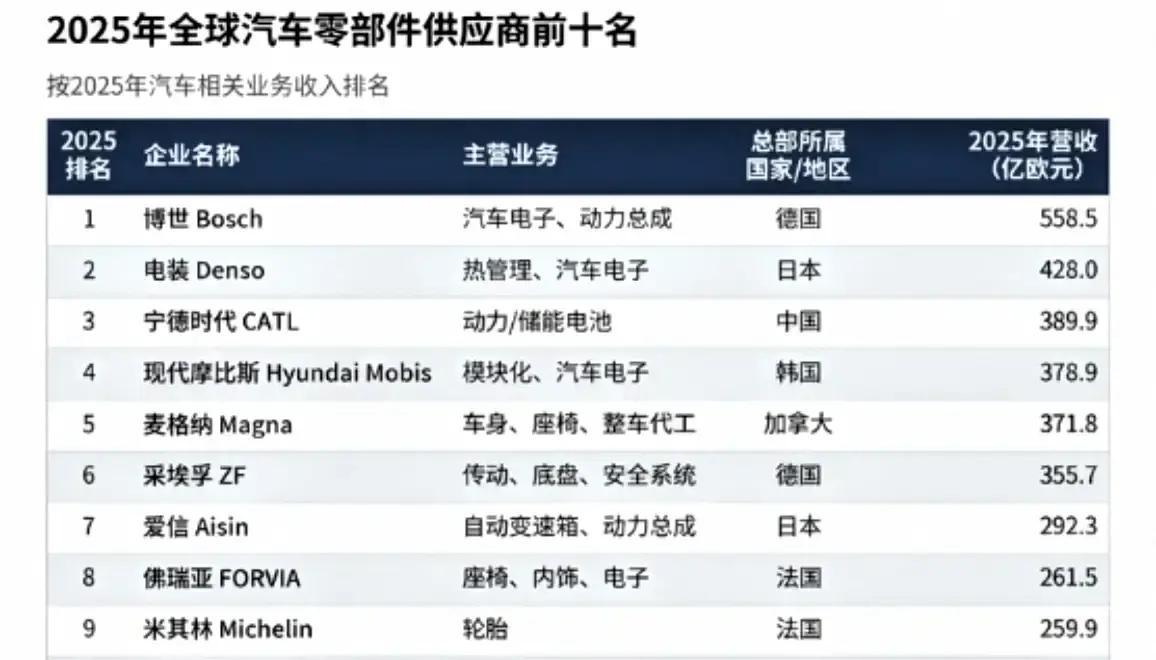
宁德时代是最关键的样本之一。去年它从全球第5跃升到全球第3,营收440亿美元,同比增速25%。这不是单点爆发,更像是在全球产业链里站稳了位置。电池属于三电系统的一部分,在新能源车时代,它的地位是越来越硬的。
还有延锋,排名第15,主攻智能座舱和内饰,燃油车新能源车通吃。为什么它能上榜并且提升排名?因为座舱不是过去那套简单的内饰件,它越来越像“人机交互的系统”。座椅、显示、控制、声学、内饰工艺,统统需要体系化能力。
均胜电子、国轩高科、蜂巢汽车、德赛西威、中信戴卡、敏实集团、中鼎密封件,这些名字分布在电动化零部件和智能化关键部位上。17家里面有14家排名提升,涨幅榜前五名中国占四席。数据指向很明确:中国企业的增速普遍是两位数,传统巨头大多个位数。
这里我也想用更“汽车圈”的方式解释一下什么叫核心零部件的重定义。过去大家嘴里的核心,多和发动机控制、变速箱、底盘电子有关。现在在纯电和智能座舱里,核心零部件更集中在动力电池和三电系统、汽车芯片、通用零部件的关键环节。
也就是说,中国企业不是在燃油车时代的旧赛道里“补课”,而是在新能源车时代把关键零部件的解释权拿回来了。有人喜欢说弯道超车,我觉得这更像换道。赛道换了,你还硬拐到旧弯里,那就是自找麻烦。
讲完赛道,再讲另一个容易被忽略的话题:合作模式的反转。以前很久的工业逻辑可以概括成一句话外方出技术,中方出市场。这个结构在中国汽车工业早期确实存在,也让很多零部件企业经历了从跟随到消化再到优化的过程。
现在变了。你会发现外方企业更密集来中国做合作布局,目的不是“把货卖到中国”,而是把中国供应链的能力纳入全球体系。比如法雷奥中国高管密集来华,目的就是拿到与中国供应链合作出海的“新船票”。
博世在华汽车业务收入150亿欧元,占其全球汽车业务的四分之一以上。博世前董事会主席哈通说过一句很直接的话:在华智能出行业务,约70%来自与中国本土车企的合作。翻译成车圈说法就是,别只盯着欧洲那套订单,你在中国的协同能力已经变成增长发动机。
看到这段,我每次都会想到自己家里的那台车。你问我为什么愿意买中国品牌,不是因为我不懂合资,也不是因为我盲目站队,而是因为我看到的能力链条越来越清晰。电池、热管理、座舱、控制、供应体系,都是能落到成本和交付上的硬东西。
说到日本第一还能坐多久,这个问题别用情绪回答,要用趋势回答。日本23家仍是第一,数量还没被超过。但趋势上,中国企业17家比去年增加2家,日本企业数量在收缩。增速上,中国上榜企业营收普遍两位数增长,而日企传统零部件供应商收入出现大幅下滑。
赛道上更扎心的一点是。日企优势集中在燃油车时代的发动机、变速箱、底盘电子。新能源车时代,这些赛道的价值在缩水。即便有些零件还可以用在混动或某些平台上,但整体权重变了。
摩根大通证券的岸本章说过一句话,日本企业有优势的发动机相关零部件,今后也有可能被中国企业蚕食。你别把它当成威胁言论,它更像行业对冲后的冷静判断。连发动机相关的优势都可能被削弱,那说明赛道迁移已经发生。
这时候有人会反驳说,日企技术底子依然厚。没错,我也认可。日本零部件企业在材料、制造一致性、验证体系上积累深。问题不在它们不会,而在产业变革的残酷是,优势可能因为赛道换了,一夜之间变成包袱。汽车产业从不缺聪明人,缺的是正确的赛道卡位。
现在回到榜单本身。2013年只一家进入全球百强的是中信戴卡。中间13年,为什么能从边缘角色变成全球第二梯队。原因不是单纯“产量大”,而是补齐了新能源车和智能化相关的能力体系,覆盖动力电池和三电、汽车芯片、通用零部件,并形成了规模化交付。
这也解释了为什么榜单上出现集群效应。17家不是偶然拼出来的,而是产业链上下游多点并进。宁德时代在电池端站到前排,延锋在座舱内饰端站稳,均胜电子、德赛西威在电子和交互端做深,密封件、座椅、内外饰材料等通用零部件端也有持续放量。
我更关心的是,日企焦虑里的那句已是竭尽全力,为什么会反复出现。因为它们把过去几十年的投入主要押在燃油时代的结构里。现在结构变了,旧路不通,新路要验证、要认证、要供应链稳定性。验证周期长,现金流压力会先压住产能安排。
这也就能理解为什么日媒在报道里把生死存亡这样的词放进来。不是夸张,而是财报语境下的真实压力。订单被砍、采购权重下降、客户转向,就会直接落到工厂和账本上。
我在青岛也经常遇到车友讨论这个事。有人喜欢拿“品牌”当作唯一答案。可在零部件领域,品牌只是皮,真正决定命运的是订单结构。你看变速箱供应商,纯电不需要多挡,就这么简单。你看bZ系列,本土零部件占比接近九成,就这么直接。
所以我不想用一句话总结什么形势大好,也不想用一句话抬高谁踩谁。把数据摊开,把结构讲清楚,讨论就会有底气。
如果你要在评论区聊一个最有争议也最有信息量的话题,我觉得是:当新能源车零部件数量比燃油车少三到四成时,哪些品类会变成“必需品”,哪些会从核心降格到配套?你能把这个问题想明白,榜单背后的逻辑就自然能看懂。
还有一个也值得聊。合作模式的反转到底带来什么变化?是技术输出,还是联合开发、联合验证、联合供应链出海。法雷奥博世雷诺这些表态,给了行业一个答案方向。外方不再只追求把货卖到中国,而是把中国当成创新基地。你站在车主角度,最终感受到的是成本和体验。你站在供应链角度,感受到的是竞争规则变了。
说到底,2013到2026,这13年最大的变化不是谁多了几家上榜,而是赛道和结构在换血。日本数量还在第一,但结构焦虑写得很清楚。中国企业从1到17,是换道后的集群冲刺。你问我怎么看,我更愿意用一句山东青岛的口语来讲:路变了,车得跟着走,不然就只剩在原地使劲挂挡。