一汽为何被批扶不起的阿斗?盘点两大合资大佬如何撑起国产巨头利润

当合资业务的利润与技术反哺逐渐触及天花板,失去大众和丰田的光环庇护后,大家常常在私底下端着茶杯琢磨,这个曾经撑起中国汽车工业半边天的庞然大物,究竟是一家具备全产业链抗风险能力的工业巨头,还是一家仅仅依靠合资输血维持体量的传统代工厂?
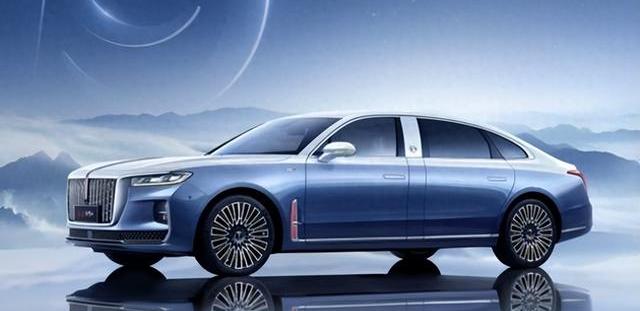
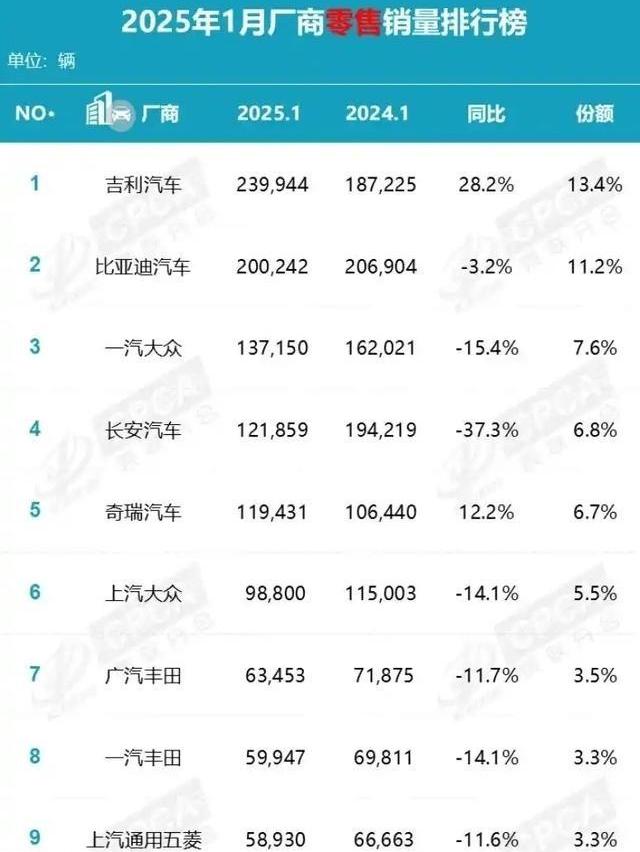
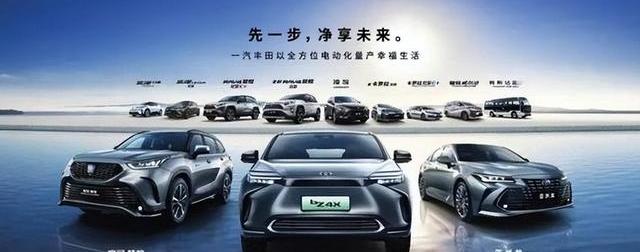
站在两千零二十六年的时间节点回头看,中国一汽在年终报表上依然交出了一份体量惊人的数字,其中合资板块稳稳占据了超过百分之七十的份额,大众的车轮子和丰田的发动机长期织成了一张巨大的产能网,把整个集团的销量托得高高的。
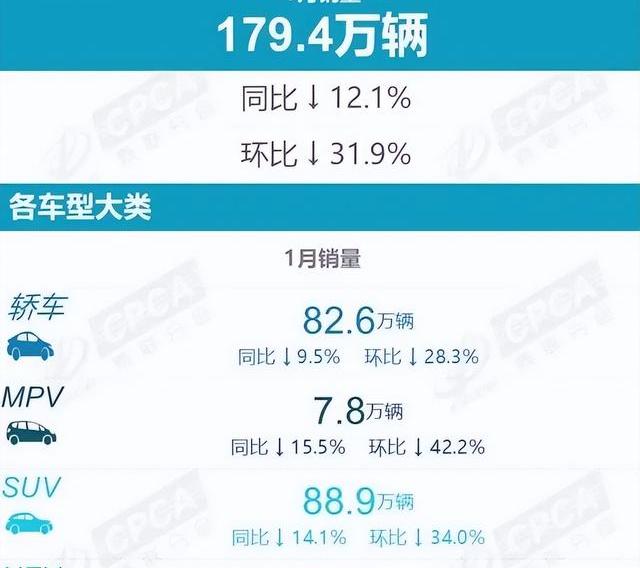
这种由历史惯性推着向前走的产业结构,在过去燃油车大行其道的岁月里堪称印钞机,但在新能源汽车市场渗透率像坐火箭一样往上窜的今天,这种金字塔底座却显得有些头重脚轻。
每当有朋友拿着手机在搜索引擎里敲下一汽新能源汽车有哪些车型时,弹出来的结果往往还是那些熟悉的合资面孔,这种现象直接在各大车友群里点燃了新一轮的口水战,大家都在争论这个老牌车企是不是把过多的筹码压在了外资伙伴身上,从而忽略了自家孩子的营养。
面对网络上那些关于企业转型掉队的冷嘲热讽,一汽解放交出的中重卡销量数据和海外出口报表却像是一记闷棍,结结实实地砸在了唱衰者的脸上。
我在长春的厂区外亲眼看过那些准备装船出海的重型商用车,厚重的钢板涂层在阳光下泛着工业质感特有的微光,那种由大马力柴油发动机和扎实底盘构筑起来的工业底座,才是国家供应链安全里真正啃不动的硬骨头。
商用车领域的硬核表现给乘用车板块争取了宝贵的缓冲时间,红旗品牌近期成立的天工事业部开始把经营权限大把大把地往下放,试图用这种壮士断腕的决心去砸碎传统国企层层审批的官僚壁垒。
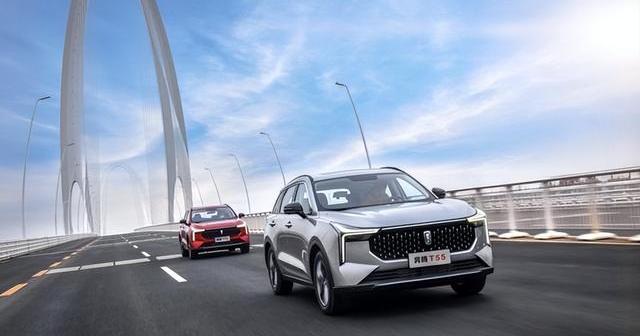
奔腾和新独立出来的悦意品牌在完成了股权层面的大换血之后,生产线上的机器人挥舞着机械臂的频率明显加快了,大家都在拼命跟上新能源产品迭代按天计算的残酷节奏,试图用更快的车机系统和更符合年轻人审美的内饰设计去撕开一道口子。
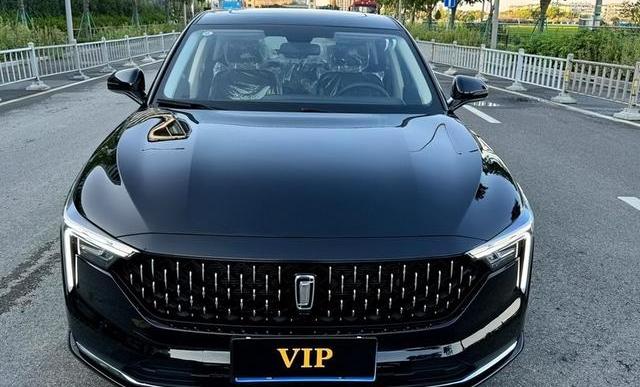
坐进刚刚到店的红旗最新车型车内,扑面而来的不再是那种老气横秋的桃木纹理,而是大面积细腻的NAPPA真皮包裹和触感温润的环保材质,中控台上那块分辨率极高的曲面大屏倒映出我略显惊讶的脸。
脚踩下电门踏板的瞬间,双电机爆发出的推背感来得毫无迟疑,那种安静且迅猛的加速表现彻底颠覆了我对传统红旗轿车的固有印象,车身在经过连续减速带时展现出的底盘韧性,明显带着德系底蕴与本土化调校融合的痕迹。
天工纯电平台和鸿鹄混动技术的落地让这些硬件有了施展拳脚的底气,车规级芯片在九章智能架构的调度下飞速处理着海量的路况信息。
然而实验室里的数据并不等于市场的买单凭证,当我试图向销售顾问打听那套备受瞩目的六十六安时全固态电芯量产车时,对方脸上复杂的笑容说明,要把这种实验室里的宝贝疙瘩变成消费者买得起且用不坏的日常用品,制造成本和循环寿命依然是悬在工程师头顶的两把达摩克利斯之剑。
大型汽车集团在拥有一系列研发资源和供应商网络的同时,极易遭遇不同品牌重复开发相同平台所导致的经营成本增加。
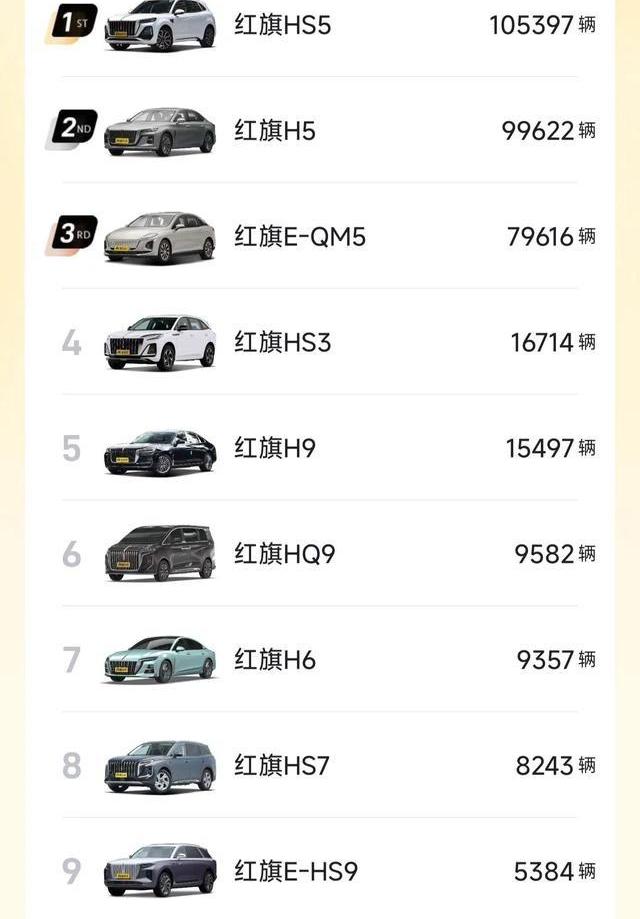
一汽在追求自主品牌销量增长与新能源汽车高渗透率的过程中,必须平衡单车利润、现金流以及用户复购率之间的关系,避免陷入只注重规模扩张而忽视盈利质量的发展误区。
我常常在想,当几万名工程师同时在几个不同的技术路线上砸钱时,如何避免左右手互搏才是摆在掌舵人面前最头疼的算术题。
未来车企的核心竞争力,不再单纯依赖过去的辉煌历史荣誉,而是取决于能否在激烈的全球市场竞争中,将制造基础全面转化为独立的自主技术优势。
那些躺在合资利润簿上数日子的安逸时光已经一去不复返,如果在接下来的电池成本决战中不能拿到核心定价权,再宏伟的战略蓝图也只能是沙滩上画出的城堡。
车轮滚滚向前,留给传统巨头腾挪的时间窗口正在以肉眼可见的速度缩小,每一次组织架构的微调都是在跟时代赛跑,而跑赢这场马拉松的唯一方式,就是把所有的历史包袱全部卸下,换上轻装上阵的纯电跑鞋。