9月新能源汽车市场观察:量质齐升,全球化成增长新支柱


撰稿|行星
来源|贝多商业&贝多财经
2026年9月,中国汽车市场迎来传统“金九”旺季。
工信部数据显示,当月新能源汽车的产量、销量分别为181.4万台和182.3万台,同比分别增长12.2%和13.6%;新能源汽车新车销量占汽车新车总销量的61.6%,接近三分之二,这意味着每卖出三台新车,就有两台是新能源汽车。
在规模继续扩大的同时,新能源汽车市场结构也在深度调整中逐渐清晰。头部阵营格局稳固,规模与体系护城河加深;其他梯队也纷纷积蓄势能,在差异化竞争中寻找突破口;出口方面则延续增长势头,成为拉动行业增量的关键引擎。
整体看,9月新能源汽车市场不仅“卖得多”,也“卖得优”,产业运行呈现量质齐升的态势,谁能把势能转化为持续销量,谁就能在下一阶段占据主动。
一、头部稳固,规模效应持续释放
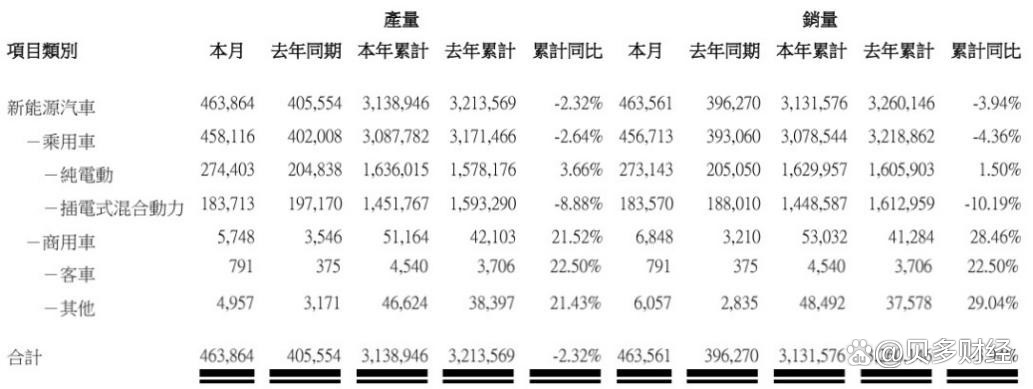
从交付量来看,比亚迪在全球新能源汽车市场的头部位置依然难以撼动,9月新能源汽车销量同比增长16.19%至46.36万台,是国内唯一一家月销超40万台的新能源车企;纯电动乘用车、插混乘用车分别售出27.31万台、18.36万台。
若将目光聚焦造车新势力,2026年9月最亮眼的当属零跑汽车。零跑汽车9月单月交付约10.57万台,同比增长58.51%,增速优势较为突出;且该品牌连续三个月交付突破10万台,是新势力阵营中唯一站上十万台量级的品牌。
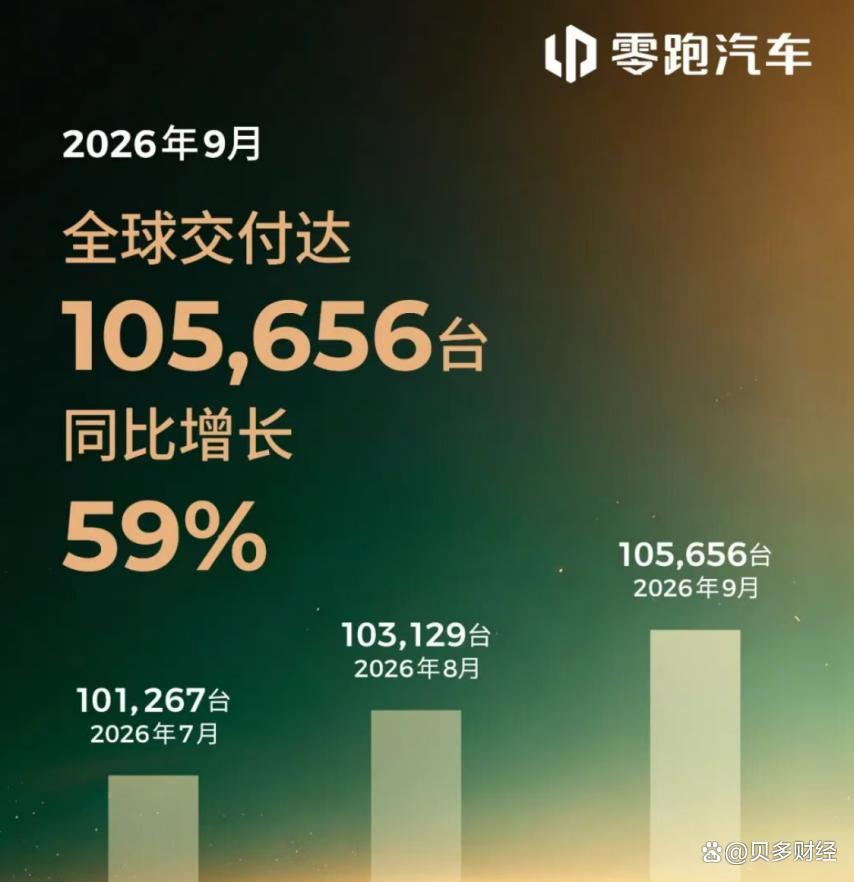
2026年前三季度,零跑汽车的累计销量达到66.65万台,同比大增超68%,上演了一场后来居上的突围战。从曾经的边缘玩家到如今稳居新势力第一梯队,零跑的崛起不仅改写了阵营排位,也让外界重新审视新势力竞争的分化逻辑。
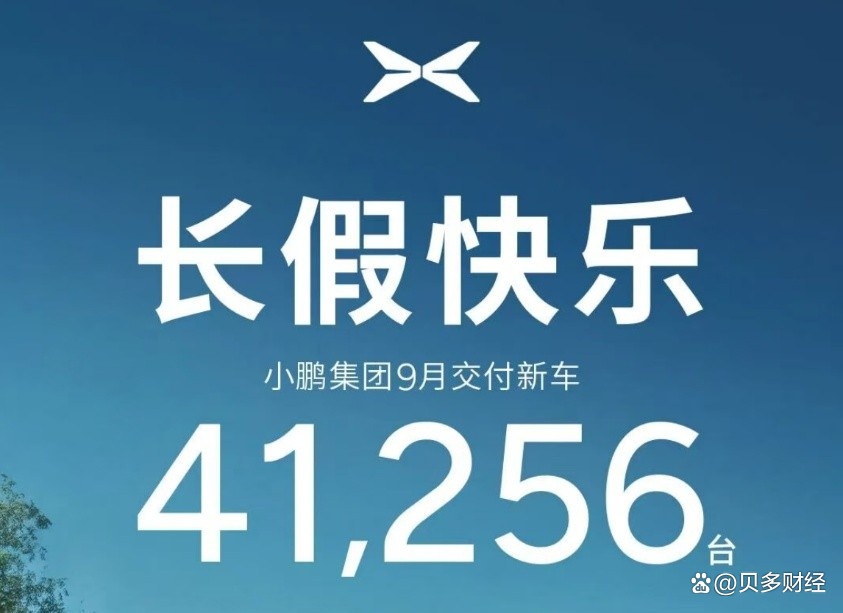
在零跑汽车身后,小鹏集团与小米汽车在4万台区间的竞争进入白热化阶段。小鹏集团9月共交付新车41256台,环比增长5%,稳中有增;小米汽车交付新车超4万台,环比8月的3.02万台增长约33%,快速上量。
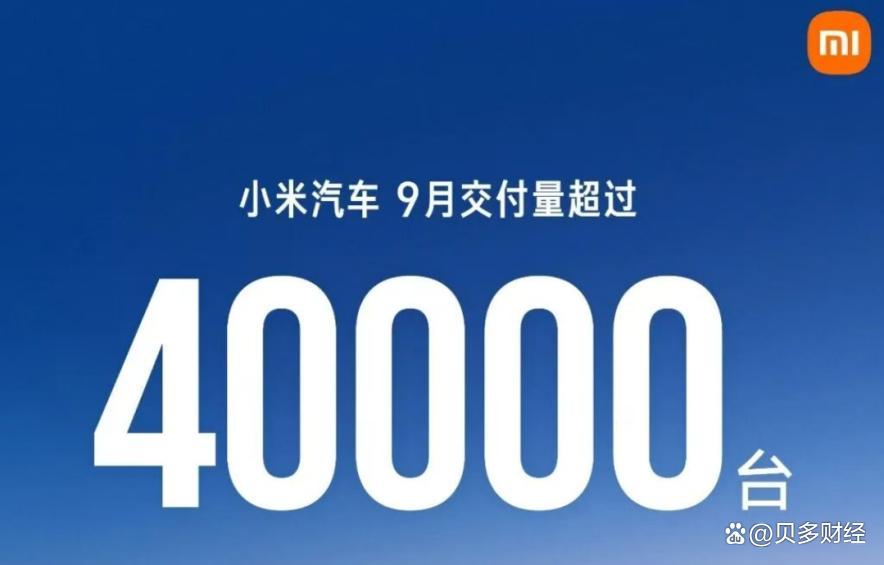
小米汽车月销站上新台阶,则有赖于澎程增程系列的快速上量。小米澎程系列首月交付即破万台,贡献当月总上险量的近三成;澎程N70、N90上市30天累计锁单突破7万台,成为小米走出平台期的关键变量,未来增长潜力不容小觑。
二、梯队分化,积蓄差异化竞争力
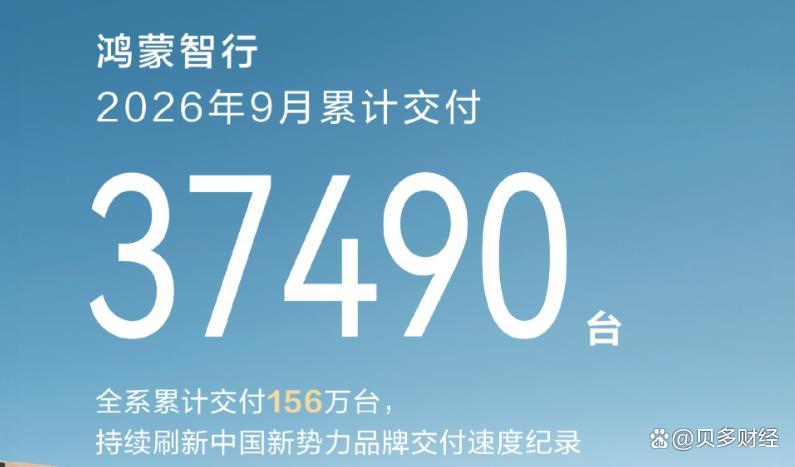
在中坚力量阵营,排位争夺同样暗流涌动。鸿蒙智行9月交付新车37490台,全系累计交付突破156万台;不过,其9月交付量同比下滑29.2%,环比下降约11%,累计规模继续扩大的同时,短期增长动能有所承压。
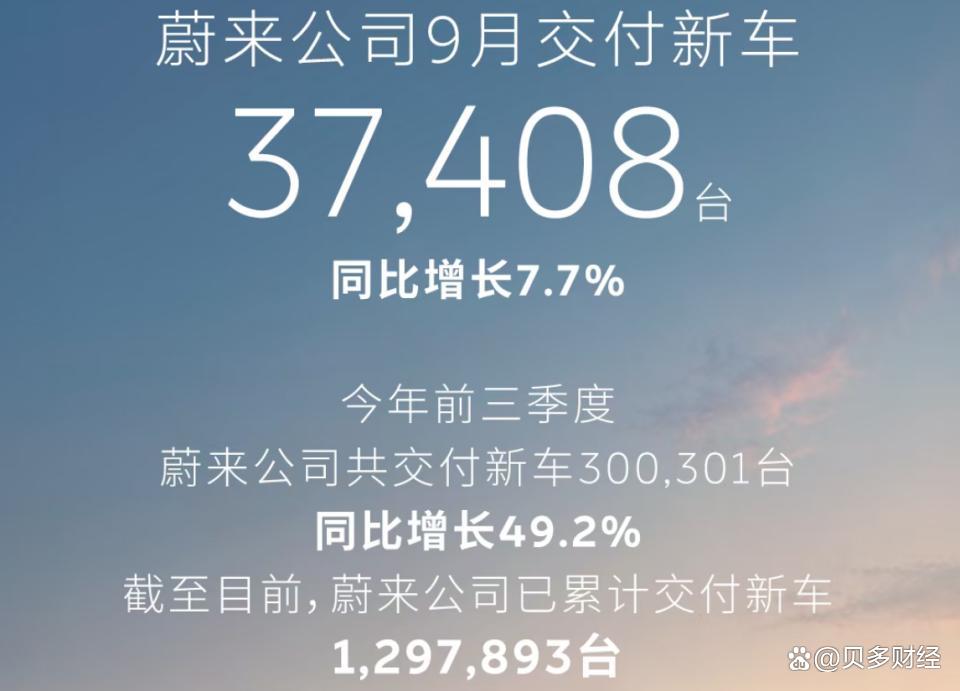
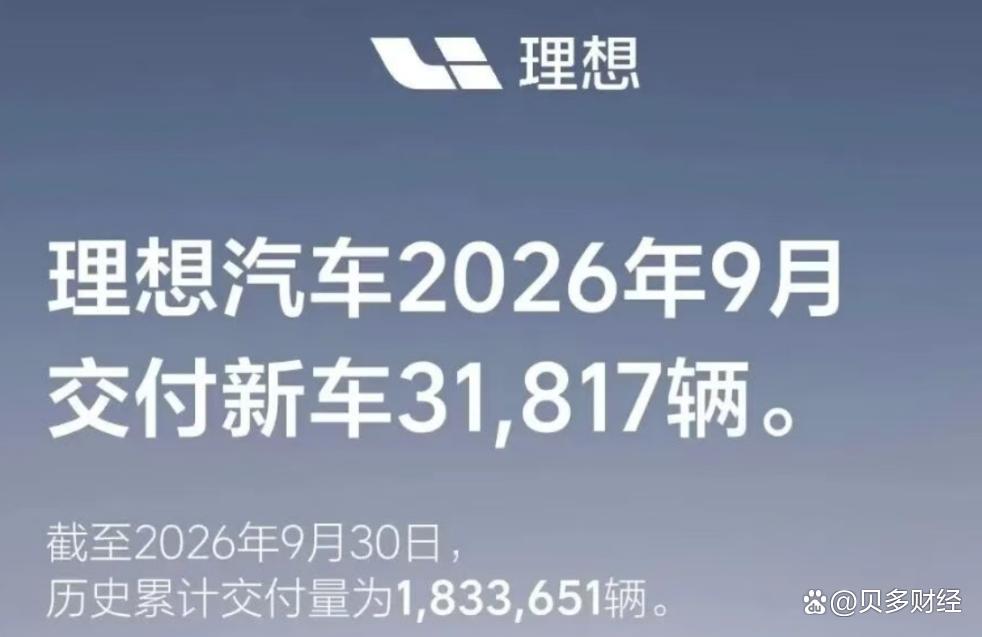
相比之下,曾经长期领跑新势力的理想汽车,9月表现则显得有些落寞。理想汽车9月交付31817台,环比下降15.6%,同比微降6.3%,成为当月主流新势力中唯一同环比双降的品牌,有待在新一季度找回节奏。
三、出口提速,全球布局纵深推进
在国内市场加速渗透的同时,出口正成为行业增长的另一条主线。工信部数据显示,9月汽车整车出口105.3万辆,其中新能源汽车出口57.1万辆,同比增长157.2%,增速高于整体水平,占比连续第四个月过半,成为拉动增长的重要力量。
从“增量选项”到“战略主线”,新能源汽车出海的意义明显抬升,也为下一阶段竞争开辟了新的空间。在全球市场这一“兵家兵争之地”,各大新能源车企纷纷在渠道、产能等方面发力,角逐下一个增长周期的主动权。
2026年9月,比亚迪的新能源汽车出口量合计达到18.07万台,在总销量中占比接近四成。这意味着,海外市场对于比亚迪的意义已不止于增量补充,而是其抵御国内市场波动、维持规模总量稳定的安全垫。
9月22日,零跑宣布其欧洲销售网点达到1020家,覆盖36个欧洲国家。借助Stellantis的渠道和售后资源,零跑在欧洲的销售与服务覆盖持续扩大,为海外产品推广及用户服务提供了配套支撑。
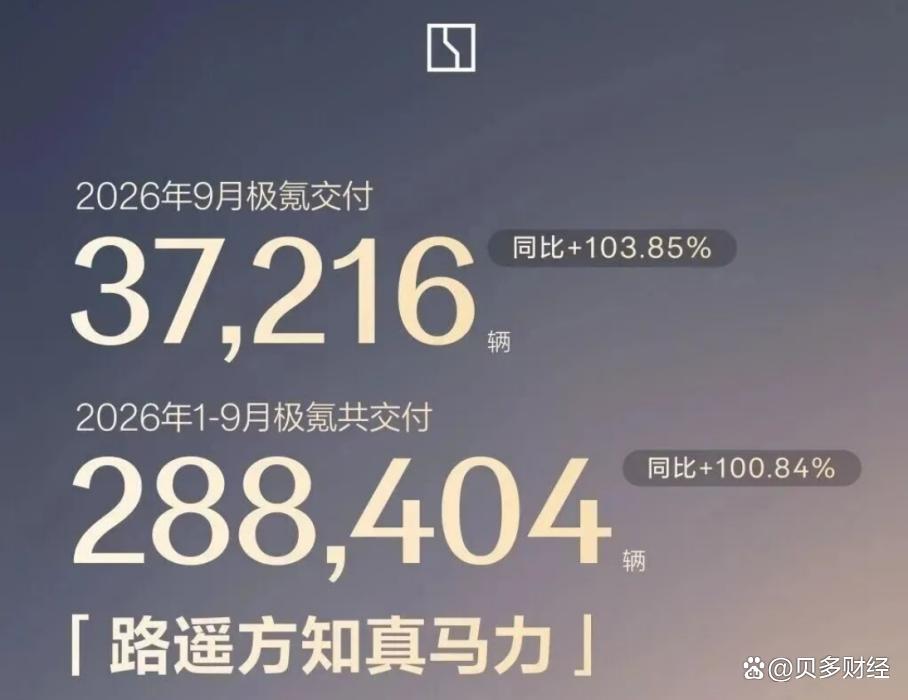
极氪汽车正以9X等高端车型切入欧洲市场,目前在当地的产品矩阵已扩展至5款车型。据悉,该品牌前三季度的欧洲交付量同比大涨200%,已进入22个欧洲国家市场,目标在2026年年底将销售网点扩充至200家,覆盖欧洲95%的区域。
从卖产品到建体系,从整车出口到“研产供销服”全链条落地,中国新能源汽车的全球化已进入以本地化深耕为核心的新阶段。海外销售与服务网络的加速布局,正推动中国新能源汽车全球化从“量的扩张”转向“质的提升”。
四、结语
新能源汽车市场9月的成绩单,既是一份规模答卷,也是一份结构答卷。国内赛道百花齐放、产品与技术迭代提速;海外赛道出口持续放量、本地化布局加速推进,两条主线共同勾勒出产业升级的清晰轮廓。
当规模优势不再是综合实力比拼的唯一护城河,中国新能源汽车的竞争逻辑正在被重新书写。下一阶段的真正看点,不只是纸面销量数字,更是车企在产品布局、技术积累、营销方向、资金链条等方面的协同作战能力。