特斯拉三季度财报出炉!利润同比下滑


来源:汽车行业关注
北京时间10月22日凌晨,特斯拉正式发布2026年第三季度财报。财报显示,特斯拉三季度总营收280.46亿美元,与同期基本持平,同比微跌0.2%。净利润为7.87亿美元,同比下滑43%,经营利润为7.18亿美元,同比下滑56%,研发投入持续走高是利润收缩的主要原因,主要因为AI、机器人研发等费用大幅抬升。报告期内,特斯拉整体毛利率为19.6%,汽车业务毛利率18.5%。
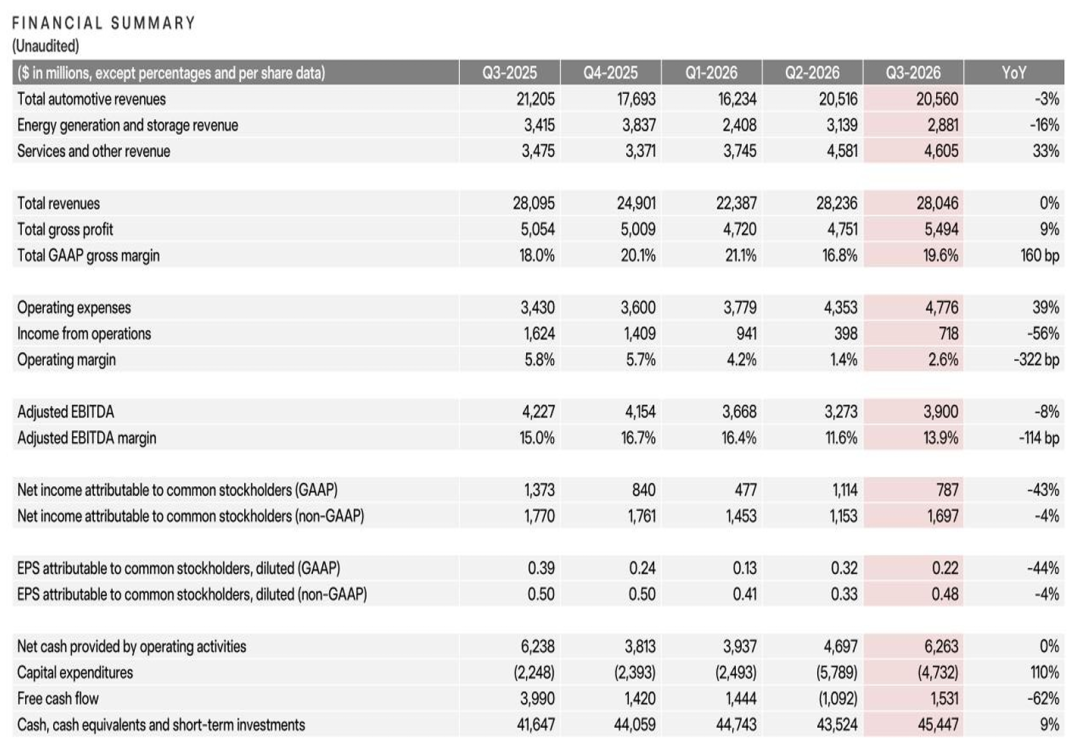
众所周知,特斯拉并不只是汽车公司,而是一家科技公司,当然汽车业务是特斯拉最主要的营收来源。细分来看,特斯拉汽车业务三季度营业收入为205.6亿美元,同比增长3%,报告期内交付新车48.65万辆,同比下滑2%。管理层透露,当前积压订单处于近四年高位,产量瓶颈不在于市场需求。曾经依靠降价拉动销量的策略正在退居二线,特斯拉不再把持续扩张电动车产能作为第一优先级。财报中,特斯拉同步下调全年资本开支指引至约200亿美元,暂缓部分产能扩张计划,资金开始向自动驾驶、机器人、自研算力倾斜。
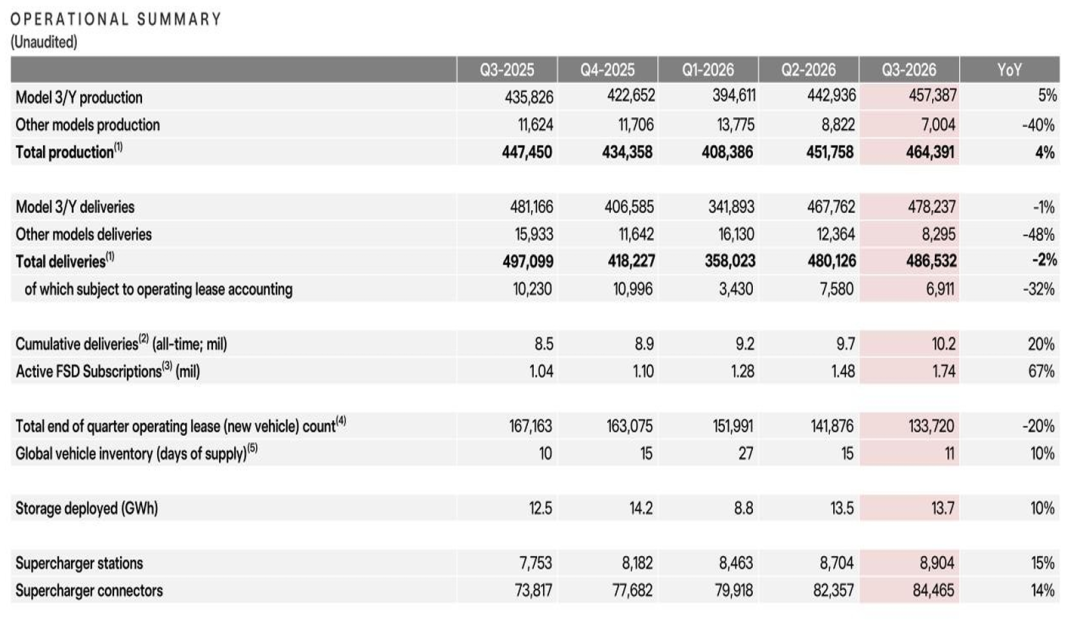
能源业务方面,特斯拉三季度营收28.8亿元,同比下滑16%,大幅拉低特斯拉的整体营收水平,不过收入下滑不等于需求疲软,特斯拉表示Megapack储能订单饱满,2027年的储能产能基本已经被预订一空,短期收入波动更多受外部因素扰动,储能长期增长逻辑并未改变。
服务及其他业务方面,特斯拉营业收入为46.1亿美元,同比增长33%,是三季度营业收入的亮点。FSD订阅是核心增长驱动力,目前北美新车FSD选装率已经突破75%,环比大幅提升。区域落地方面,FSD持续在欧洲拓展,新增多个国家获批上线。管理层也释放信号,一方面争取在2027年第一季度实现欧盟全境开放FSD,另一方面持续推进FSD在国内的审批落地。自动驾驶已经不再只是附加选装功能,正在成长为特斯拉稳定、高毛利的持续性收入来源。
特斯拉的发展重心已经从单纯的电动汽车厂商转向现实世界AI公司。电动车是当下的现金流业务,而自动驾驶、Robotaxi、人形机器人才是定义特斯拉长期价值的赛道。Robotaxi短期很难贡献可观收入,预计到2027年才会形成有效规模收益,这意味着特斯拉还要持续承受一段时间高研发投入、利润承压的阶段。
短期来看,电动车增长乏力、利润下滑会持续考验市场耐心。拉长周期看,FSD渗透率快速提升、Robotaxi落地、Optimus走下产线标志着特斯拉押注多年的AI路线,开始进入落地验证期。