9月车市虚胖还是真猛海外定生死金九不旺背后藏着3大致命转折点

国庆假期刚过,各大车企的朋友圈就被九月的销量战报彻底刷屏了,那一串串蹭蹭上涨的数字简直好看得就像刚出炉的烤红薯,冒着腾腾热气。
这种车企战报里的花团锦簇与终端市场的门可罗雀,恰恰撕开了当下中国车市最真实的底裤。
表面上看起来一片繁荣的九月销量,根本不能直接代表整个市场已经迎来真正的复苏,反而更像是一场行业深度洗牌、结构剧烈分化以及库存危机集中爆发的预演。
把目光投向金字塔尖的头部车企,冷暖自知的剧本正在不同剧组里同时上演。
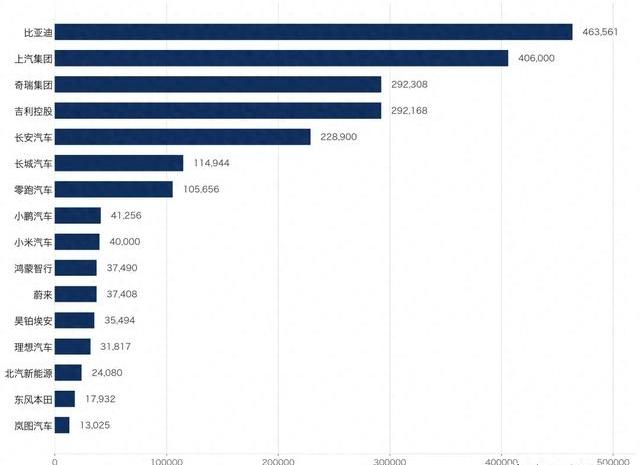
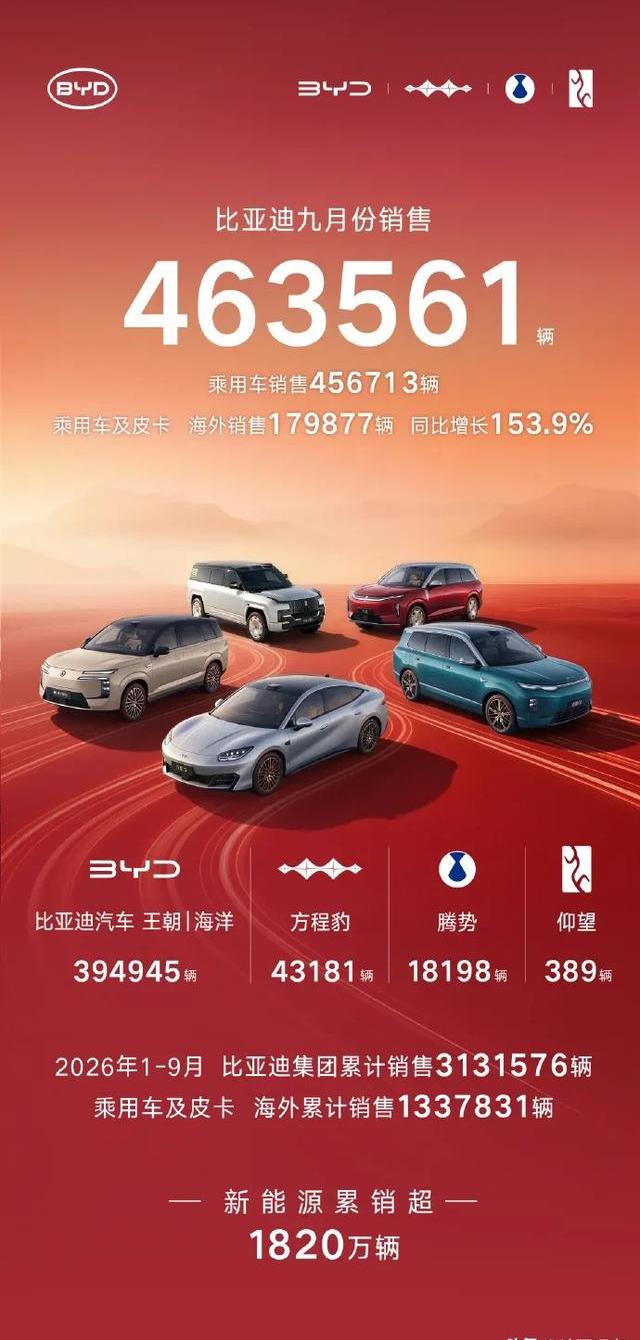
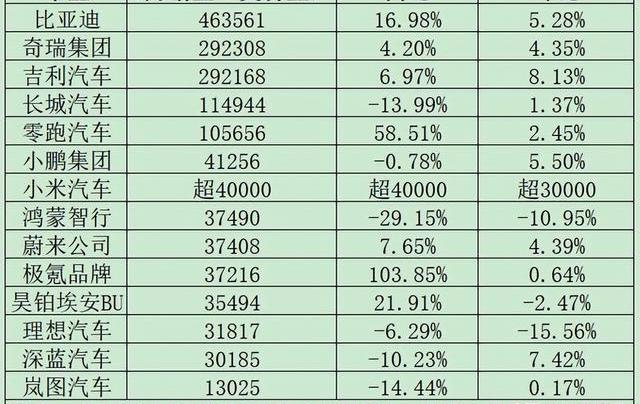
比亚迪这个自主品牌里的带头大哥,最近的日子过得相当滋润,国内市场的终端销量虽然顶着各种价格战的压力在艰难前行,但海外出口的猛烈势头直接补足了增长的缺口。
我前几天在港口看到成百上千辆挂着BYD车标的新能源车整装待发准备运往全球,这种国内海外双循环的防御护城河确实砸得够深,让它在波谲云诡的国际国内市场上稳坐钓鱼台。
另一边的上汽集团也用实际行动证明,老牌汽车巨头一旦下定决心断臂求生,爆发出来的战斗力同样不容小觑。
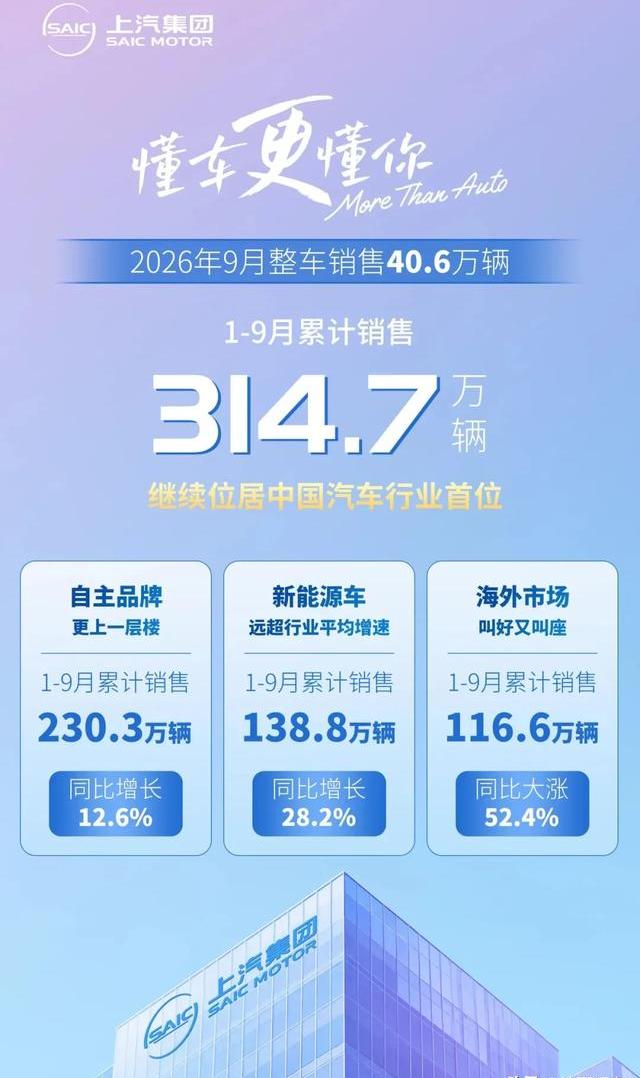
上汽摆脱了过去对于合资品牌利润的光环依赖,把重心稳稳压在自主品牌、新能源车转型以及海外出海这三驾马车上,硬生生在合资车兵败如山倒的洪流中趟出了一条回春的新路子。
自主品牌的另一梯队则走出了完全截然不同的技术路线与生存哲学。
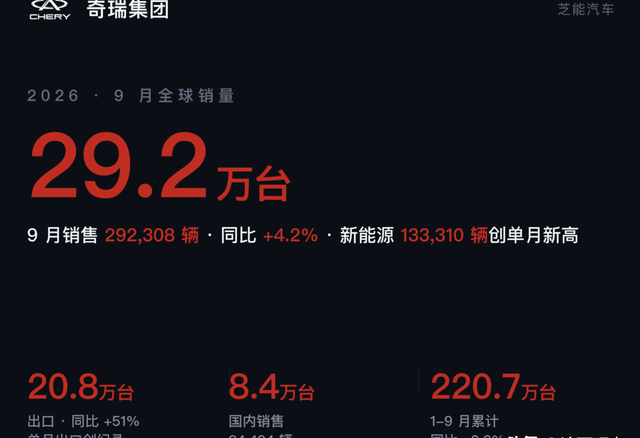
奇瑞汽车在海外市场混得风生水起,海外销量占比甚至超过了百分之七十,这就带来了一个非常有意思的现象,它在国际市场上赚得盆满钵满,在国内消费者的视线里却常常像是隐形了一样。
在我看来,奇瑞这种把主要精力放在海外的模式,虽然巧妙地避开了国内汽车市场杀红眼的残酷内卷,但过度依赖单一的海外增长极无异于在钢丝上跳舞。
地缘政治风向的变幻莫测、汇率波动的风险,就像悬在头顶的达摩克利斯之剑,一旦海外的供应链或者当地政策收紧,缺乏国内高端品牌矩阵作为稳固大后方的奇瑞,势必会面临抗风险能力捉襟见肘的尴尬境地,这种国内存在感的长期缺失终究会反噬它整体的品牌估值。
反观吉利则把步子迈得更加踏实和多元,在国内市场深耕电动化转型的同时,把品牌阶梯分层玩得炉火纯青,从大众化走量到高端纯电布局层层递进。
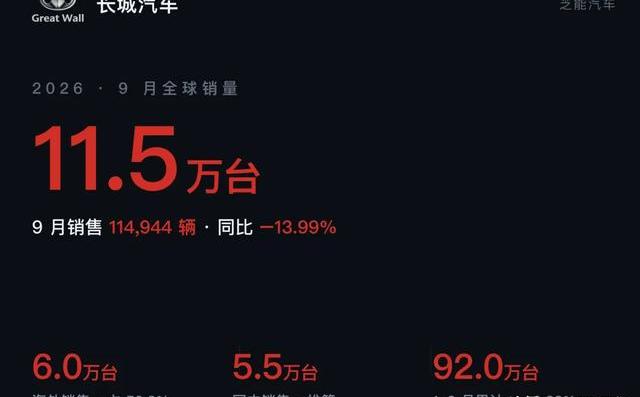
长安汽车凭借着多品牌矩阵不断推陈出新,硬生生把燃油车下滑的颓势死死按在了一个相对可控的区间里,而长城汽车就没那么幸运了,由于过分留恋过去燃油车时代的技术底盘,导致整个产品结构老化得有点跟不上时代节奏,在新能源浪潮拍过来的时候显得步履沉重。
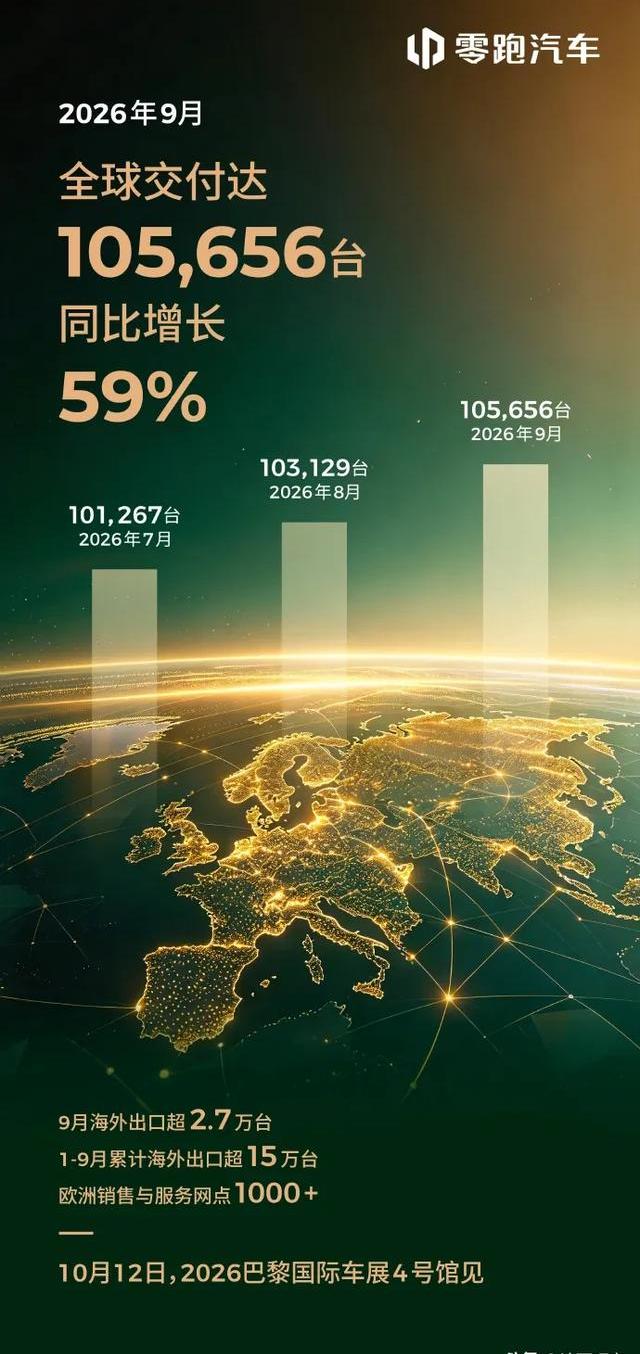
零跑汽车靠着极具杀伤力的性价比策略,硬生生在十万级的主流消费市场扎下了深根,我身边的不少年轻刚需族在看车时都会把零跑列为首选,这种闷声发大财的走量逻辑确实稳当。
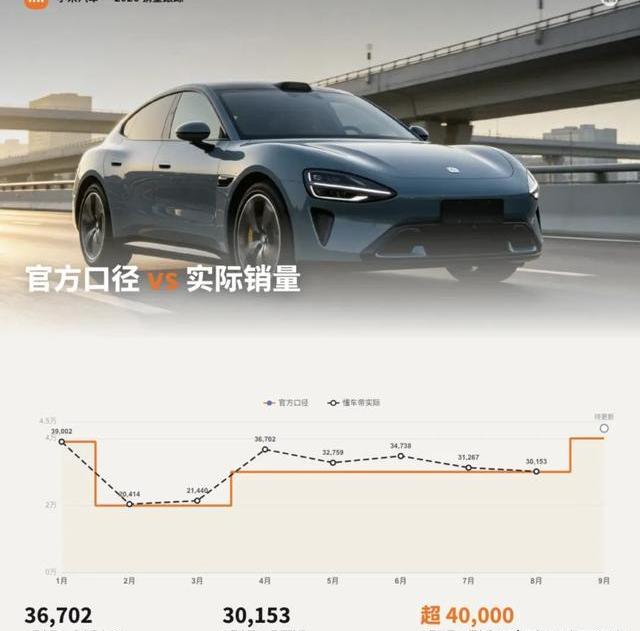
小米汽车则继续发挥着顶流互联网品牌的降维打击能力,凭借着无孔不入的流量收割和高效直营渠道,轻而易举地跨越了新势力极其难熬的产能与交付门槛。
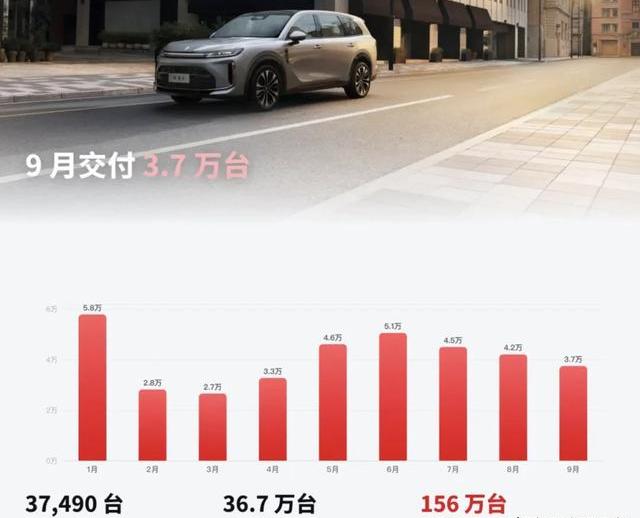
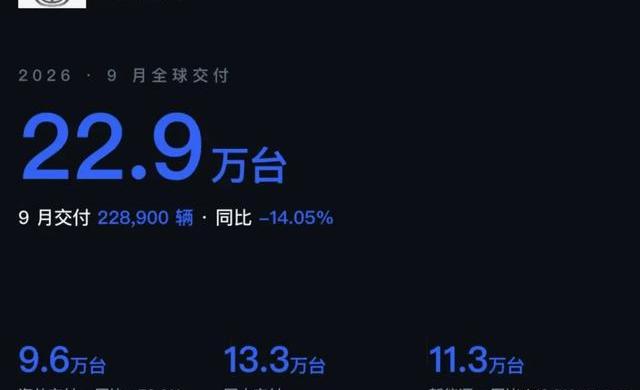
然而几家欢乐几家愁,备受瞩目的鸿蒙智行在九月却遭遇了近三成幅度的单月销量下滑,这让外界开始纷纷猜测华为的技术赋能光环是不是开始失灵了。
在我眼里,华为的光环远没有黯淡,它只是撞上了产品矩阵新老交替以及模式重组的阵痛期,无论是问界自身的调整还是智界、享界产能爬坡都需要时间来兑现。
这场单月数据的失速更深层次地反映出,消费者对于高阶智驾所附加的高昂价格正在变得越来越理性,车企如果不能在硬件成本控制和软件实际体验之间构筑起一条护城河,仅仅依靠几句流量口号和明星光环,根本无法支撑长期狂飙的高增长。
理想汽车同样面临着纯电战略布局滞后和主力增程车型遭遇老对手围剿的双重夹击,在产品迭代的十字路口开始放慢了脚步。
当我们把这些亮眼的销量战报撕开来看,隐藏在繁荣表象之下的其实是满地的鸡毛与焦虑。
车企们发布会上公布的批发交付数据,和全国各地经销商真实面对的终端零售需求之间,早就出现了严重的脱节。
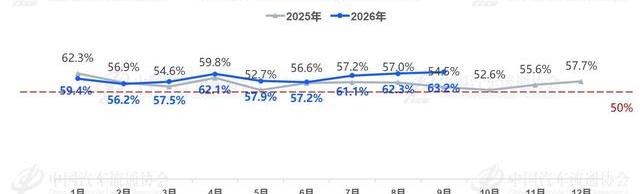
无数的新车被大批量地运送到经销商的停车场里积压着,目前的库存指数已经高高越过了警戒线,为了回笼资金活下去,终端市场上的价格倒挂现象已经到了触目惊心的地步。
许多车型在店里挂出来的官方指导价形同虚设,实际成交价跌得让老车主直呼心脏受不了。
这种虚假繁荣的背后,是整个汽车产业转型期阵痛的真实写照,当库存在仓库里越堆越高,现金流的压力逼近极限,第四季度的汽车价格战注定不会有丝毫的温情可言,反而会以更加残酷和直接的方式全面激化。