尹同跃:奇瑞越来越不像一家车企,国内少卖了40万辆,奇瑞跑去东北种玉米了?

9月,奇瑞卖了29.2万辆车。其中20.8万辆出口,国内只卖了8.45万辆,不到出口的一半。前三季度算总账,出口155.1万辆,国内65.6万辆。去年同期国内卖了107万辆,一年少了将近40万辆,同比下滑38.8%。
就在这个数字公布后不到两周,尹同跃站在芜湖的舞台上,说了一句他“乐意听到”的话:奇瑞越来越不像一家车企了。
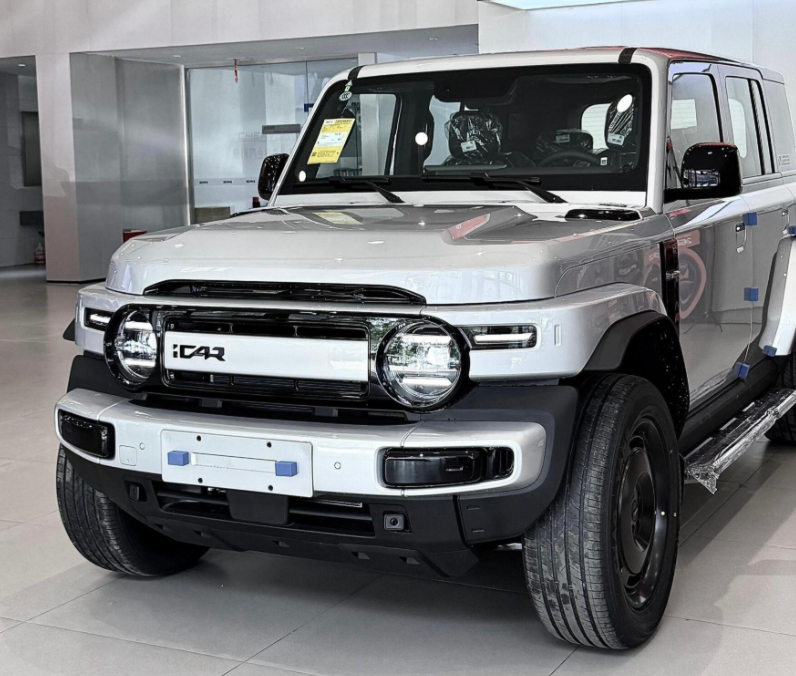
这句话放在别的年份,像姿态。放在2026年秋天,更像一笔账。
国内卖车这件事,奇瑞正在变得不划算。国内整车制造的平均利润率已经压到1.5%附近,价格战打到现在,常规车型的毛利空间薄得像一层纸。奇瑞的利润池子在海外:上半年海外收入989.68亿元,占总收入69.1%,海外市场毛利率明显高于国内,把乘用车整体毛利率从12.4%拉到了15.6%。俄罗斯、中东、南美,奇瑞的燃油SUV和皮卡在那里有定价权,西方品牌退出后的空档被它填上了。
问题在于,这个窗口不是无限的。出口每增长一天,海外市场的竞争密度就增加一分。比亚迪、吉利在海外追赶的速度,奇瑞比谁都清楚。国内基本盘如果继续以这个斜率萎缩,海外高毛利撑起来的利润表,早晚要面对一个选择题:是继续用燃油车在海外赚钱,还是把赚到的钱投到一个国内暂时看不到回报的地方去。
尹同跃选了后者。上半年研发开支66.72亿元,同比增长28.3%,而营收只涨了1.2%。研发增速是营收增速的二十多倍。这笔钱如果只用来改款现有车型,账面上会好看得多。
11项技术里,最不“像车企”的那一项,反而把逻辑讲得最清楚:智能农机。
东北大田,一人多机,人均日作业量从150亩拉到800亩,玉米亩产从1600斤提到2000斤。这不是PPT上的愿景,是已经在跑的实测数据。把汽车的电控、电池管理、感知决策能力搬到农田里,让机器自己跑“感知—决策—执行”的闭环,一个人管几台机器,管的面积是以前的五倍多。
这件事的意义不在于奇瑞多了一个农机业务。而在于它验证了一个判断:奇瑞攒了三十年的那套东西——电驱、电控、AI感知、整车集成——不是只能装在四个轮子上。换一个物理场景,同一套能力可以重新组装。
CheryMind大模型就是这个“重新组装”的底座。700TB企业知识、200PB工程数据、2500万clips驾驶数据,目标不是陪人聊天,是控制实体设备。紫微C100芯片双NPU整车算力2400TOPS,8英寸晶圆量产之后成本声称降30%以上。芯片和大模型放在一起,决定了同一套AI能力能以什么成本部署到乘用车、农机、飞行器和机器人上。没有算力底座的通用化,跨场景就是外采方案的拼装,拼不出协同。
eVTOL凌霄Q212的核心零部件100%国产化,巡航速度120到140公里每小时,满载续航超过60分钟。固态电池犀牛S能量密度400Wh/kg,中试线定在2027年。这些时间点离大规模商业化都有距离,但方向指向同一件事:把汽车上验证过的电动化和智能化能力,往汽车之外的地方挪。
回到那个最硬的问题上。
转型的叙事越往2035年延伸,对汽车主业现金流的需求就越具体。固态电池中试线要钱,eVTOL适航要时间,Robotaxi的运营目标写在2030年,但研发费用记在每个季度的损益表上。归母净利润上半年已经同比降了11.7%。海外燃油车的高毛利在给这些长周期项目输血,可海外市场的竞争窗口不会永远为奇瑞敞开。
尹同跃说“先改变自己,再改变世界”。奇瑞确实在改。农田里的机器在跑,芯片在流片,飞行器在试飞。但所有这些“改变”能不能立住,不取决于发布会上摆了多少块展板,取决于一个更朴素的问题:国内那65.6万辆车背后的消费者,还愿不愿意在下一个换车周期里,再看一眼奇瑞。